


STERLING ARC GROUP | SERVIZI ASSICURATIVI MEDICARE
Piani Medicare Supplement in Florida: confronta le coperture Medigap
Scopri le polizze Medicare Supplement, note anche come Medigap, che aiutano a sostenere alcune spese a carico dell'assicurato con Original Medicare. Confronta prestazioni standardizzate, premi mensili, libertà di scelta dei medici e regole di iscrizione con un'agente assicurativa autorizzata in Florida.

I nostri servizi Medicare Supplement
Medicare Supplement Piano G
Scopri un piano Medigap standardizzato che copre molte spese a carico dell'assicurato previste da Original Medicare, ma non la franchigia della Parte B.
Medicare Supplement Piano N
Valuta un'alternativa standardizzata con premi potenzialmente differenti, possibili ticket per alcune visite mediche e accessi al pronto soccorso e rischio di addebiti eccedenti della Parte B.
Confronta piani e costi Medigap
Confronta le prestazioni standardizzate, i premi delle compagnie, i metodi di calcolo delle tariffe, gli eventuali sconti familiari e le possibili variazioni future dei costi.
Assistenza per l'iscrizione a Medigap
Comprendi il periodo protetto di iscrizione Medigap di sei mesi, i diritti di emissione garantita e le situazioni in cui può essere prevista una valutazione dello stato di salute.
Medicare Supplement Piano G in Florida
Il Piano Medigap G copre generalmente molte spese residue di Original Medicare, comprese la franchigia ospedaliera della Parte A e la coassicurazione della Parte B per i servizi approvati da Medicare, secondo le regole del piano standardizzato, e non copre la franchigia annuale della Parte B di Medicare. I premi variano in base alla compagnia, all'età, al codice ZIP e al metodo di calcolo della tariffa. La possibilità di acquistare determinati piani può dipendere da quando è iniziata l'idoneità a Medicare.
Medicare Supplement Piano N in Florida
Il Piano N prevede prestazioni standardizzate con una ripartizione dei costi diversa dal Piano G. Generalmente possono essere richiesti fino a 20 dollari per determinate visite ambulatoriali e fino a 50 dollari per alcuni accessi al pronto soccorso non seguiti da ricovero. Il Piano N non copre la franchigia della Parte B né gli eventuali addebiti eccedenti della Parte B. Premi e spese effettive variano.
Confronta i piani Medicare Supplement e i premi mensili
Nella maggior parte degli Stati, le polizze Medigap con la stessa lettera offrono le medesime prestazioni fondamentali standardizzate, ma premi e servizio clienti possono essere diversi. Confronta il premio effettivo, la storia degli aumenti, la solidità della compagnia, gli sconti disponibili e le possibili variazioni dei costi. Le nuove polizze Medigap generalmente non includono la copertura dei farmaci prescritti: valuta un piano separato Medicare Parte D se necessario.
Quando puoi iscriverti a un piano Medigap?
Il periodo federale protetto di iscrizione a Medigap dura generalmente sei mesi e inizia il primo mese in cui hai almeno 65 anni e sei iscritto alla Parte B. Durante tale periodo la compagnia non può negare una polizza Medigap o aumentare il premio in base alle condizioni di salute. Fuori dai periodi protetti o dai casi di emissione garantita può essere prevista una valutazione medica. In Florida esistono ulteriori tutele, comprese quelle per alcuni beneficiari sotto i 65 anni: verifica il tuo caso prima di annullare una copertura esistente.
Medigap e Medicare Advantage: qual è la differenza?
Medigap integra Original Medicare (Parti A e B); non è un piano Medicare Advantage. Medicare Advantage è una modalità alternativa per ricevere le prestazioni Medicare tramite un piano privato, spesso con reti di fornitori e regole di compartecipazione differenti. In generale, Medigap non può essere usato per pagare le spese di un piano Medicare Advantage. Approfondisci nella nostra pagina dedicata ai servizi Medicare.
Come ti aiutiamo a scegliere una copertura Medicare Supplement
- Controlliamo lo stato di iscrizione e le decorrenze delle Parti A e B di Medicare.
- Confrontiamo i Piani G, N e le altre opzioni disponibili per il tuo codice ZIP.
- Spieghiamo premi, spese a carico dell'assicurato, copertura dei farmaci e possibili requisiti di valutazione sanitaria.
- Verifichiamo tempistiche, documenti e decorrenza prima di qualsiasi modifica delle coperture.
Domande frequenti sulle polizze Medicare Supplement
Che cos'è un'assicurazione Medicare Supplement?
Medicare Supplement, o Medigap, è un'assicurazione privata che può aiutare a pagare alcune franchigie, quote fisse e coassicurazioni previste da Original Medicare.
È meglio il Piano Medigap G o il Piano N?
Nessuno dei due è automaticamente migliore. I Piani G e N hanno premi e regole di compartecipazione alle spese differenti. La scelta dipende dalle esigenze personali, dal budget e dalle tariffe disponibili.
Posso mantenere i miei medici con una polizza Medigap?
Con Original Medicare e Medigap, in genere puoi rivolgerti a qualsiasi medico o struttura negli Stati Uniti che accetti Medicare, a condizione che possa prenderti in carico e nel rispetto delle regole Medicare.
Medicare Supplement comprende i farmaci della Parte D?
Le polizze Medigap più recenti generalmente non comprendono i farmaci prescritti in ambito ambulatoriale. Chi soddisfa i requisiti può valutare un piano separato della Parte D.
Posso cambiare piano Medigap in qualsiasi momento?
Puoi fare domanda per cambiare piano, ma fuori dai periodi protetti la compagnia può richiedere una valutazione medica. Non annullare la copertura esistente prima di avere conferma della nuova polizza e della sua decorrenza.
Informazioni ufficiali: Medicare.gov — Medigap. Scopri anche i nostri servizi assicurativi Medicare.
Descrizione dei piani supplementari del Medicare: il piano G contro il piano N, costi e iscrizione
I piani Medicare Supplement – chiamati anche Medigap – sono polizze di assicurazione private progettate per contribuire a coprire determinate franchigie, la coperture di compartecipazione e i copagamenti lasciati dal Medicare originale. Non sostituiscono il Medicare e non sono compatibili con il programma Medicare Advantage.
La scelta corretta inizia con più di una semplice lettera di iscrizione. Il momento dell’iscrizione, le protezioni statali, il metodo di valutazione dei premi, i futuri aumenti dei tassi, le esigenze di viaggio e la possibilità di ottenere un’assicurazione sanitaria senza rischi possono tutti influire sulla decisione. Questo manuale spiega come funziona il Medigap, confronta il Pacchetto Supplementare Medicare G con il Pacchetto N e identifica le domande da esaminare prima di richiedere o cambiare la copertura assicurativa.
Trova il mio profilo su Medicare Agents Hub
Consulta il mio profilo professionale nella directory Medicare Agents Hub per conoscere meglio i servizi offerti.
Explore your Medigap options
Start with Plan G and Plan N, or jump straight to enrollment, costs, and how Medicare Supplement coverage works alongside Original Medicare.
Risposta rapida: Cos'è l'assicurazione supplementare per il Medicare?
L'assicurazione supplementare Medicare è una copertura aggiuntiva venduta dalle compagnie private alle persone che usano il Medicare originale. Il Medicare generalmente elabora prima la richiesta di rimborso. La polizza Medigap poi paga la propria quota in base ai benefici standard previsti dalla lettera del piano selezionato.
Per acquistare Medigap, una persona necessita generalmente di Medicare Part A e Part B. Il beneficiario continua a pagare la quota di Part B e paga una quota separata all'assicuratore Medigap. Una polizza Medigap appena venduta non include la copertura per i farmaci prescritti in ambulatorio, quindi chi desidera una copertura per i farmaci generalmente considera un piano separato per la Parte D.
Il Medigap è facoltativo. Il suo scopo è rendere più prevedibili alcuni costi coperti dal Original Medicare, non per coprire tutte le spese sanitarie o per cure a lungo termine.
Perché il Medicare originale potrebbe lasciare dei divari finanziari
Il Medicare originale comprende la parte A, che riguarda l’assicurazione ospedaliera, e la parte B, che riguarda l’assicurazione medica. Copre una vasta gamma di servizi medici necessari e preventivi, ma i beneficiari possono comunque dover sostenere i propri costi di assicurazione, la quota di partecipazione e i copagamenti.
Nel 2026, la franchigia per l'ospedale per ricoverati nella Parte A è di $1.736 per periodo di beneficio. La Parte B ha un premio mensile standard di $202,90 e una franchigia annuale di $283, anche se il premio della Parte B può essere più elevato in base al reddito. Dopo la franchigia della Parte B, il beneficiario è comunemente tenuto a pagare 20% dell'importo approvato dalla Medicare per molti servizi della Parte B coperti.
Anche il Medicare originale non impone un importo massimo annuale generale per i servizi coperti della Parte A e della Parte B. Questa esposizione a costi condivisi aperti è uno dei motivi per cui alcuni beneficiari paragonano Medigap ad altre modalità per ottenere la copertura assicurativa del Medicare.
Il Medigap aiuta solo a coprire le spese non coperte dalla polizza. Se l’Original Medicare non copre un servizio, la polizza Medigap generalmente non lo include, a meno che la polizza non includa un beneficio aggiuntivo specifico, come ad esempio una copertura per le emergenze durante i viaggi all’estero.
Per le cifre ufficiali correnti, consultate Premi e franchigie per i piani Medicare Parts A e B nel 2026.
Come funzionano i piani di supplemento alla Medicare, passo dopo passo?
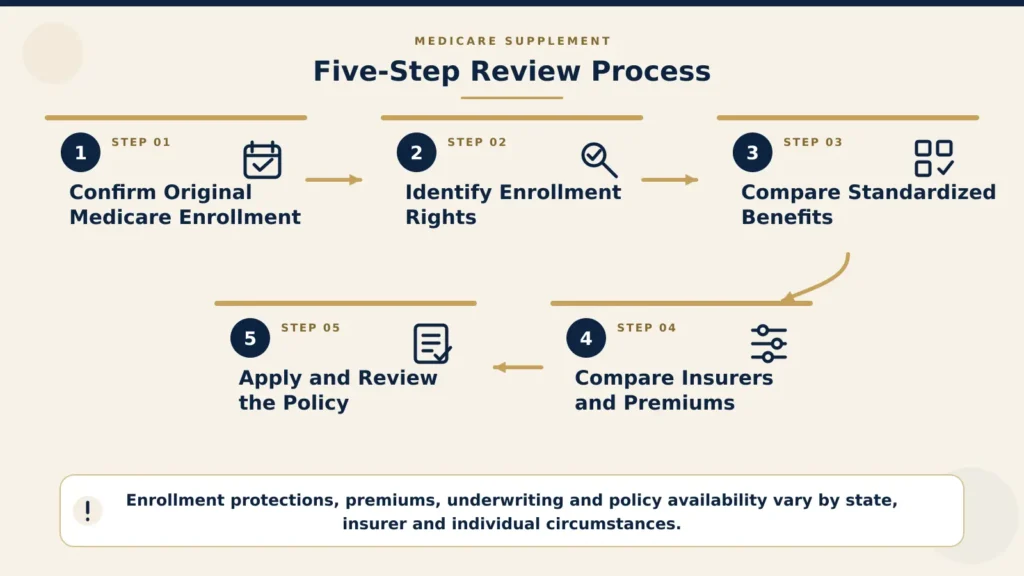
1. Confermare l'iscrizione al Medicare originale
Verificate le date di entrata in vigore delle parti A e B del Medicare prima di scegliere una data di inizio per il Medigap. La sicurezza sociale determina l'ammissibilità e l'iscrizione al programma; l'assicuratore del Medigap non lo fa.
2. Identificare il diritto di iscrizione
Determinare se la domanda rientra nel periodo di iscrizione unico del programma Medigap Open Enrollment, nella situazione di garanzia federale o in una protezione più ampia dello Stato. In assenza di protezione, l'assicuratore può utilizzare il metodo dell'underwriting medico, se consentito dalla normativa vigente.
3. Confrontare i benefici standardizzati
Scegliete la tipologia di polizza in base alla quota di coperture. Nella maggior parte degli stati, una polizza Plan G di un'assicuratrice offre gli stessi vantaggi sanitari standardizzati della polizza Plan G di un'altra assicuratrice. Massachusetts, Minnesota e Wisconsin standardizzano Medigap in modo diverso.
4. Confronto tra gli assicuratori e la struttura dei premi
Per lo stesso piano, confrontate la prima quota, il metodo di valutazione, i sconti disponibili, la storia dei tassi recenti, il servizio clienti e le considerazioni finanziarie. Una prima quota annuale più bassa non significa necessariamente un costo a lungo termine più basso.
5. Coordinare l'applicazione e la data di entrata in vigore
Evitate di annullare la copertura esistente finché la nuova polizza non sarà approvata, la data di inizio non sarà confermata e non saranno state comprese le eventuali regole di transizione applicabili. Questo è particolarmente importante quando si lascia la Medigap Advantage o si sostituisce un'altra polizza Medigap.
Cosa coprono i piani standardizzati di Medigap?
Nella maggior parte degli stati, le compagnie assicurative possono offrire piani standardizzati A, B, C, D, F, G, K, L, M e N. Ogni compagnia assicurativa che vende Medigap deve offrire il piano A, ma non è obbligatorio che ogni compagnia fornisca ogni lettera informativa. Massachusetts, Minnesota e Wisconsin utilizzano strutture standardizzate diverse.
Le polizze di piani non sono parti del Medicare. Per esempio, la polizza Medigap Plan G è una polizza supplementare privata; la Parte G del Medicare non esiste. Un beneficiario mantiene la Parte A e la Parte B del Medicare e aggiunge una polizza Medigap con la propria lettera di adesione.
Tutti i piani standardizzati includono un livello di benefici fondamentali stabiliti per la lettera relativa al proprio piano. A seconda della lettera, questi benefici possono includere:
- La coperture parziale e i giorni aggiuntivi di ospedale si applicano dopo l’utilizzo dei benefici del Medicare.
- Parte B in forma di assicurazione congiunta o copagamenti.
- Le prime tre pozioni di sangue.
- Coinsurance o copay hospice della Parte A.
- Coversione della compartecipazione alla cura nelle strutture sanitarie specializzate.
- La franchigia della Parte A.
- Spese in eccesso nella parte B.
- Limitati i benefici in caso di emergenza per viaggi all'estero.
Il Scheda dei benefici ufficiali del programma Medigap di Medicare Devono essere la fonte di riferimento pubblica principale quando si confrontano le lettere dei piani.
Una panoramica pratica dei documenti del piano
| Piano | Struttura generale nella maggior parte degli stati | Importante limitazione o nota |
|---|---|---|
| A | Benefici standardizzati principali | Non copre la franchigia della Parte A, la franchigia per la compartecipazione alle spese delle strutture sanitarie specializzate, la franchigia della Parte B, le spese in eccesso o il beneficio per le emergenze durante i viaggi all'estero. |
| B | Benefici principali più la franchigia della Parte A | Non copre la coperture cofinanziate per strutture sanitarie specializzate, la franchigia di Parte B, le spese in eccesso o i viaggi all'estero. |
| C | Copertura generica dei costi derivanti dalla malattia, inclusa la franchigia della Parte B | In genere non è disponibile per le persone nuove a Medicare dal 1° gennaio 2020 o successivamente. |
| D | Copertura completa senza il prelievo per la Parte B o gli oneri supplementari | Comprende il beneficio standardizzato per le emergenze durante i viaggi all'estero |
| F | Copertura completa dei costi legati alla polizza, inclusi i costi del Part B e gli oneri per il sovrapprezzo | In genere non è disponibile per le persone nuove a Medicare dal 1° gennaio 2020; potrebbe essere disponibile una versione a elevato importo di franchigia. |
| G | Copertura ampia, inclusi i costi aggiuntivi della Parte B, ma non la franchigia della Parte B | In alcuni stati potrebbe essere disponibile una versione con un importo di franchigia elevato |
| K | Rischia di pagare una percentuale di diversi benefici finché non viene raggiunto un limite annuale | Limite di spesa personale di $8.000 nel 2026, più la franchigia per la Parte B secondo le norme ufficiali |
| L | Rischia un importo più elevato rispetto a K finché non viene raggiunto un importo annuale inferiore | Limite di spesa personale di $4.000 nel 2026, più la franchigia di spesa per la Parte B secondo le norme ufficiali |
| M | Copre il 50% della detraibile della Parte A e diversi altri benefici | Non copre la franchigia di Parte B o gli oneri supplementari |
| N | Copertura ampia con alcuni copagamenti per le visite presso gli uffici e la sala d'emergenza della Parte B | Non copre la franchigia della Parte B o gli oneri supplementari della Parte B |
Questo documento è strutturato in modo semplice e chiaro, non è un sostituto della tabella dei benefici ufficiali né del contratto di assicurazione.
Descrizione del piano Medicare Supplement G
Il piano G è una delle opzioni standard più ampie disponibili per le persone che sono diventate nuove beneficiarie del Medicare il 1° gennaio 2020 o successivamente. Nella maggior parte degli stati, copre:
- La coperture parziale e i costi ospedalieri per un periodo supplementare di 365 giorni dopo l’utilizzo dei benefici del Medicare.
- Parte B in forma di assicurazione congiunta o copagamenti.
- Le prime tre pozioni di sangue.
- Coinsurance o copay hospice della Parte A.
- Coversione della compartecipazione alla cura nelle strutture sanitarie specializzate.
- La franchigia della Parte A.
- Spese in eccesso nella parte B.
- 80% delle spese per le emergenze in viaggio all’estero ammissibili, soggetti al detraibile e ai limiti del piano.
Il piano G non copre l’importo del rimborso obbligatorio della Parte B. Nel 2026, tale importo annuale è di $283. Il beneficiario deve inoltre continuare a pagare la quota di Parte B e la quota separata del piano G.
Il Piano G può essere indicato per chi desidera una protezione standardizzata ampia dalle spese a proprio carico e la copertura degli addebiti eccedenti della Parte B. Non è automaticamente la scelta migliore: occorre confrontare il premio, il metodo di calcolo delle tariffe e la sostenibilità nel tempo rispetto al budget e alle alternative.
Descrizione del piano supplementare Medicare N
Il piano N copre molte delle stesse categorie principali di ripartizione delle spese rispetto al piano G, tra cui la franchigia per la Parte A e le cure urgenti per viaggi all’estero ammissibili. Non copre la franchigia per la Parte B né gli oneri supplementari per la Parte B.
Dopo la deducibilità della Parte B, il piano N paga la coperture assicurativa per la Parte B, ad eccezione di un contributo pari al $20% per alcune visite in ufficio e al $50% per una visita in pronto soccorso che non comporta l’ammissione in ospedale.
Il piano N potrebbe avere una polizza premio inferiore rispetto al piano G per lo stesso richiedente e per la stessa area, ma ciò non è garantito. Il beneficiario accetta una maggiore condivisione dei costi per i servizi erogati, e dovrebbe verificare se i medici accettano l'assegnazione tramite Medicare. Un medico che partecipa all'assegnazione tramite Medicare accetta di accettare l'importo approvato da Medicare per i servizi coperti. Un fornitore che non partecipa all'assegnazione tramite Medicare può essere autorizzato a fatturare un supplemento per la Parte B, nei limiti federali e statali; il piano N non copre tale supplemento.
Medicare Supplement Plan G vs. Plan N
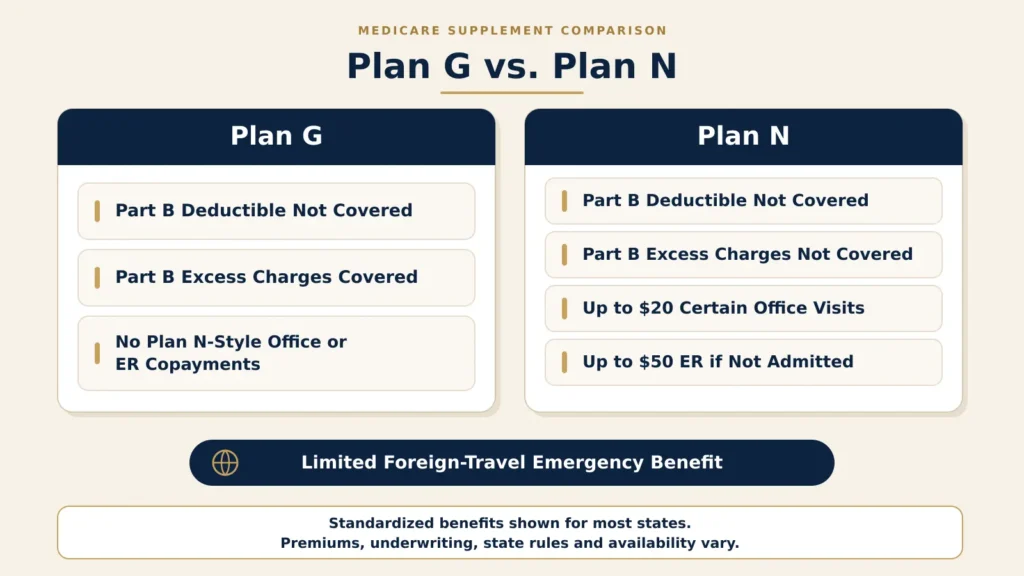
Nessun piano è universalmente migliore. La decisione dipende dal compromesso tra prestazioni premium, la condivisione prevedibile dei costi, la fatturazione da parte del provider e la possibilità dell’utente di cambiare la copertura in seguito.
| Fattore decisivo | Piano G | Piano N |
|---|---|---|
| Parte A deducibile | Coperto | Coperto |
| Parte B deducibile | Non coperto | Non coperto |
| Partizione B della coperture assicurative | Rimborsato dopo il detraibile applicabile | Coperto, salvo alcuni copagamenti per visite mediche e visite urgenti |
| Copay per visita ambulatoriale | Nessun copay in stile Piano N per i servizi coperti da Medicare | Fino a $20 per visite certe |
| Copay per pronto soccorso | Nessun copay in stile Piano N per i servizi coperti da Medicare | Fino a $50 quando la visita non porta all'ammissione in ospedale |
| Spese eccessive nella parte B | Coperto | Non coperto |
| Emergenza viaggio all'estero | 80% dopo il limite per i viaggi all'estero, fino ai limiti del piano | 80% dopo il limite per i viaggi all'estero, fino ai limiti del piano |
| Posizionamento tipico | Protezione più ampia e standardizzata sulla condivisione dei costi | Premi potenzialmente più bassi con una maggiore condivisione dei costi |
Quando il Piano G potrebbe meritare considerazione
È possibile confrontare il piano G se il richiedente:
- Desidera una copertura ampia dei costi di condivisione standardizzati del Medicare Originale.
- Preferisce meno spese per i servizi erogati dopo il limite di spesa della Parte B.
- Utilizza fornitori che potrebbero non accettare sempre l'assegnazione tramite il programma Medicare.
- È comodo pagare una polizza con una quota mensile potenzialmente più elevata per una condivisione dei costi più prevedibile.
Quando il Piano N potrebbe meritare considerazione
È possibile confrontare il piano N se il richiedente:
- Si sente a suo agio con copagamenti limitati in cambio di una polizza con una tariffa potenzialmente più bassa.
- Conferma che i medici di fiducia accettano l'incarico presso la Medicare.
- Capisce l'esposizione alle spese eccessive della Parte B.
- Può assorbire le coperture variabili per gli uffici e le sale operatorie nell'ambito del bilancio annuale.
La domanda che molte comparazioni non riescono a rispondere
Non paragonate solo la tariffa dell’anno in corso. Chiedete se cambiare da Plan N a Plan G in seguito potrebbe richiedere un’analisi medica del rischio. In molti stati, il periodo annuale di iscrizione al programma Medicare Open Enrollment non crea un diritto federale di cambio delle polizze Medigap senza sottoscrizione. Una tariffa più bassa oggi dovrebbe essere considerata insieme alla possibilità che future opzioni possano essere limitate.
Che dire di Piano F e Piano C?
I piani C e F coprono la franchigia della Parte B, ma la legge federale limita la loro disponibilità alle persone che erano ammissibili al Medicare prima del 1° gennaio 2020. Una persona ammissibile prima di tale data può comunque acquistarlo se lo viene offerto e se il richiedente soddisfa i requisiti di iscrizione e di sottoscrizione. Chi già ha il piano C o il piano F può generalmente mantenerlo finché la polizza rimane in vigore e i premi sono pagati.
Non passare da una polizza tradizionale solo perché è chiusa a nuovi beneficiari. Confrontate le premi attuali e previsti, i benefici, lo stato di salute, i requisiti di sottoscrizione e la possibilità di tornare indietro prima della cancellazione.
Come funziona il Piano G ad alta franchigia?
Alcune compagnie assicurative offrono una versione con un importo di franchigia elevato per il piano G. La struttura dei premi standard è simile a quella del piano G, ma la polizza non inizia a pagare finché il beneficiario non avrà pagato gli importi di franchigia, i copagamenti e la cofinanziazione coperti dalla Medicare fino all'importo della franchigia elevata.
L'importo del piano G con deduzione elevata è di $2.950 nel 2026. La copertura in caso di emergenza durante i viaggi all'estero prevede un deducibile annuale separato di $250. Il beneficiario paga anche la quota della Parte B, la quota Medigap e le spese per i servizi non coperti dalla Medicare.
Il piano di assicurazione con franchigia elevata G potrebbe essere adatto a chi desidera un premio inferiore e può finanziare comodamente la franchigia in caso di necessità di cure mediche. Confrontate il risparmio sull'importo annuale dell'assicurazione con l'importo a rischio; non valutate l'importo mensile dell'assicurazione in sé.
Cos'è il Medicare SELECT?
Medicare SELECT è un tipo di polizza Medigap standardizzata disponibile in alcuni stati. Può richiedere al membro di utilizzare specifici ospedali – e talvolta anche medici – per ottenere tutti i benefici supplementari previsti dalla polizza, salvo nei casi di emergenza. Il Medicare Originale continua a coprire la propria quota dei costi approvati dal programma, ma la polizza SELECT potrebbe pagare meno o nulla se le regole della propria rete non vengono rispettate.
Il premio potrebbe essere inferiore rispetto a una polizza Medigap standard comparabile. Prima di iscriversi, è bene verificare la rete sanitaria, i modelli di viaggio, le norme in caso di emergenza e il diritto di cambiare compagnia se la persona dovesse trasferirsi fuori dall’area di servizio.
Quanto costano i piani supplementari del Medicare?
Non esiste un prezzo unico nazionale per Medigap. I premi possono variare notevolmente anche quando due compagnie vendono la stessa lettera di piano standardizzato nella stessa area.
Il prezzo potrebbe dipendere da:
- Stato, codice postale o zona di rating.
- L'età e il metodo di calcolo dei prezzi della polizza assicurativa.
- Classificazione dell'uso del tabacco.
- Sesso, quando la legge dello Stato lo consente.
- Sconti per famiglie o per coniuge.
- Quando la polizza viene acquistata.
- Se l'assicurazione sanitaria è applicabile.
- La lettera di piano selezionata e l'opzione con elevata franchigia.
- Le tariffe approvate dall’assicuratore subiscono delle variazioni.
La quota Medigap viene pagata all'assicuratore privato in aggiunta alla quota Parte B versata a Medicare. Le coperture per la Parte D (odontoiatria, vista, udito, cure mediche per viaggi o cure a lungo termine) possono comportare ulteriori quote.
Metodi di calcolo dei premi Medigap: Florida e altri Stati
Distinzione importante per la Florida: Le polizze Medicare Supplement vendute in Florida utilizzano un metodo di calcolo dei premi basato sull'età all'emissione (issue-age). Ciò significa che il premio non aumenta soltanto perché compi un anno in più, anche se possono esserci aumenti approvati per un'intera classe di assicurati. La tabella seguente illustra tre metodi di calcolo utilizzati a livello nazionale, ma non tutti sono consentiti in Florida. Prima di confrontare i preventivi, verifica le tariffe approvate per la Florida e gli eventuali sconti. Consulta la guida del Dipartimento dei Servizi Finanziari della Florida.
| Metodo di valutazione | Come viene generalmente fissata la prima quota | Cosa può accadere in seguito |
|---|---|---|
| Valutata dalla comunità o senza limiti di età | Le persone della classe di rating pagano generalmente la stessa quota indipendentemente dall'età | I premi potrebbero aumentare a causa dell’inflazione, dei costi sanitari e di altri fattori approvati, ma non semplicemente perché il beneficiario invecchia. |
| Compatibile con l'età o con l'ingresso | La franchigia è basata sull'età al momento dell'acquisto della polizza | Non aumenta solo perché il beneficiario invecchia, ma può aumentare anche a causa dell’inflazione e di altri fattori approvati. |
| Valutata in base all'età raggiunta | La prestazione è basata sull’età attuale del beneficiario | Può aumentare con l’aumentare dell’età del beneficiario e in funzione dell’inflazione o di altri fattori approvati |
La terminologia relativa ai rating non consente di prevedere la futura tariffa premium esatta. Chiedete quanto durerà lo sconto introduttivo o familiare, se diminuirà nel tempo e come è stato rivalutato il pacchetto di servizi offerti.
Domande da porre riguardo al prezzo
- La quotazione è per lo stesso piano, lettera e design dei benefici?
- Quale metodo di tariffazione utilizza la polizza?
- È prevista una riduzione del premio? In tal caso, quando può cambiare o terminare?
- Con che frequenza è cambiata la tariffa di questa polizza negli ultimi tre anni?
- L'offerta prevede l'accesso a cure sanitarie preferenziali, l'idoneità familiare o il pagamento elettronico?
- È possibile che l’assicuratore riesamini la classificazione della polizza anche se la polizza è garantita rinnovabile?
- Per quanto riguarda le parti B e D, quali premi aggiuntivi dovrò pagare?
Quando è il momento migliore per acquistare Medigap?
Secondo la legge federale, il periodo di iscrizione aperta per Medigap, che offre la massima protezione, dura un solo mese e inizia il primo giorno del mese in cui entrambe le condizioni sono presenti:
- La persona ha almeno 65 anni.
- La persona è iscritta alla Parte B del Medicare.
Durante questo periodo, un’assicurazione non può rifiutare di vendere al richiedente una polizza Medigap che offre a causa di problemi di salute o applicare tariffe più elevate a causa di condizioni di salute preesistenti. In determinate circostanze, potrebbe comunque essere applicata una periodicità per le condizioni preesistenti, sebbene la copertura preesistente qualificante possa ridurre o eliminare tale requisito.
Il Guida ufficiale per l'iscrizione al Medicare spiega che questa opportunità federale di sei mesi è unica e non si ripete ogni anno.
Se la Parte B viene ritardata a causa dell'attuale occupazione
Una persona di età 65 anni o più che ritarda correttamente la Parte B mentre è coperta da un piano sanitario per il lavoro attuale e idoneo generalmente non inizia il periodo di iscrizione aperta del Medigap federale fino a quando la Parte B non entrerà in vigore. Importanza hanno la dimensione dell’azienda, se la copertura è basata sul lavoro attuale e le norme di coordinamento dei benefici. Il COBRA e la copertura per pensionati non vengono trattati allo stesso modo rispetto alla copertura per il lavoro attivo per ogni decisione relativa al Medicare.
Coordinate le date relative alle parti B, all'assicurazione per i datori di lavoro, alla Parte D e alla Medigap prima della pensione. Non cancellate l'assicurazione del datore di lavoro finché non sono confermate le date di applicazione.
Posso acquistare un piano supplementare per il Medicare in qualsiasi momento?
Un'assicurazione può accettare la richiesta in altri momenti, ma la possibilità di presentare la domanda non equivale a un diritto garantito all'acquisto.
Al di fuori del periodo di iscrizione unico a Medigap o di altri diritti protetti, un’assicuratrice può utilizzare l’analisi del rischio medico se la legge dello Stato lo consente. L’azienda può:
- Fate domande sulla salute.
- Verifica i farmaci prescritti, la storia del trattamento o altre informazioni relative all’assicurazione.
- Richiesta di un premio diverso, se consentito.
- Copertura per i ritardi per determinate patologie preesistenti, se consentita.
- Rifiutate la richiesta.
Alcuni stati prevedono regole relative all'anniversario della nascita, alla disponibilità durante tutto l'anno o altre protezioni più ampie rispetto alla legislazione federale. La regola esatta dipende dallo stato di residenza e può limitare la possibilità di scegliere le lettere dei piani o i livelli di benefici.
L'Open Enrollment di Medicare non coincide con quello di Medigap
Il periodo di iscrizione aperta del Medicare, che va dal 15 ottobre al 7 dicembre, è principalmente un periodo per le decisioni relative al Medicare Advantage e al Part D. Non crea tuttavia un diritto generale federale per l’acquisto o il cambio di Medigap senza sottoscrizione medica.
Analogamente, il periodo di iscrizione aperta del programma Medicare Advantage, dal 1° gennaio al 31 marzo, consente determinati cambiamenti nel programma Medicare Advantage, ma non garantisce in sé l’accettazione in una polizza Medigap. È necessario verificare la validità di un’assicurazione garantita, una prova o un diritto statale separati.
Cos'è il Medigap Guaranteed-Issue Rights?
I diritti di garanzia – a volte chiamati “Medigap protections” – si applicano in determinate situazioni al di fuori del periodo iniziale di sei mesi. Quando un diritto federale qualificante si applica e la richiesta è presentata tempestivamente, l’assicuratore deve vendere una polizza idonea, non può fissare il prezzo in funzione della salute del cliente e non può imporre un periodo di attesa per le patologie già presenti.
Gli esempi includono:
- Un piano Medicare Advantage interrompe la copertura assicurativa di Medicare, termina la copertura nella zona in cui il beneficiario risiede oppure il beneficiario si trasferisce al di fuori della zona di copertura e torna al Medicare originale.
- Contratto di lavoro, sindacato, pensione o copertura COBRA che paga dopo la fine del regime di Medicare.
- Un beneficiario utilizza il diritto di accesso al primo anno del programma Medicare Advantage per tornare al programma Original Medicare.
- Un beneficiario ha abbandonato il Medigap per aderire a Medicare Advantage per la prima volta e ritorna entro il periodo di prova qualificante.
- Un'assicuratrice Medigap diventa insolvente o la copertura termina per cause non imputabili al beneficiario.
- Un piano o un'assicuratrice hanno violato materialmente le norme o hanno ingannato il beneficiario.
Le lettere di piani e i termini di scadenza disponibili dipendono dal tipo di evento che dà diritto alla copertura. Molti diritti federali consentono la presentazione della domanda 60 giorni prima della fine della copertura e non più tardi di 63 giorni dopo la sua scadenza. Conservate le comunicazioni di risoluzione del contratto, gli invii di posta e le richieste di esonero dal pagamento, poiché l’assicuratore Medigap può richiedere la documentazione giustificativa.
Si tratta di una sintesi, non di una determinazione dei diritti. Confermate l’evento, le date e le lettere relative al piano coperto con Medicare, il Programma di Assistenza Sanitaria Statale e il Dipartimento Statale delle Assicurazioni.
Possono le persone al di sotto dei 65 anni sottoscrivere il Medigap?
La legge federale generalmente non obbliga le compagnie assicurative a vendere polizze Medigap a chi ha meno di 65 anni. La Florida prevede tutele aggiuntive: le compagnie che vendono Medicare Supplement in Florida devono offrire le loro polizze anche ai beneficiari idonei sotto i 65 anni con Medicare per disabilità, compresa l'insufficienza renale terminale (ESRD). In Florida è previsto un periodo protetto di iscrizione Medigap di sei mesi per i residenti che soddisfano i requisiti e sono iscritti alla Parte B, indipendentemente dall'età. I premi possono essere più alti rispetto a quelli previsti per chi ha almeno 65 anni: verifica disponibilità e tariffe prima di presentare domanda. Per le regole statali consulta la guida Medicare Supplement del Dipartimento dei Servizi Finanziari della Florida.
Una persona che ha il Medicare prima dei 65 anni riceve un nuovo periodo di iscrizione federale a pagamento per l’anno successivo al raggiungimento dei 65 anni e può iscriversi alla Parte B. È necessario esaminare separatamente le norme statali per i minori di 65 anni e l’opportunità per i possessori di età superiore ai 65 anni.
Supplemento Medicare per cittadini, titolari di Green Card e altri beneficiari
Medigap non crea la qualificazione per il Medicare. Un cittadino statunitense, un possessore di green card o un altro beneficiario idoneo deve prima soddisfare i requisiti per accedere e iscriversi al Medicare Part A e Part B. Una volta soddisfatti questi requisiti, l'analisi di Medigap si concentra sulla residenza nello stato, sulle protezioni per l'iscrizione, sulla disponibilità del piano, sulle premi e su qualsiasi altro aspetto relativo all'assicurazione.
Una carta verde da sola non dà diritto al Medigap, e un visto da solo non garantisce l’ammissibilità al Medicare. Per le norme relative all’età, al lavoro, al reddito, alla residenza e all’immigrazione, consultate Chi ha diritto a Medicare? Una guida per cittadini, titolari di Green Card e titolari di visto.
Come funziona Medigap in combinazione con Medicaid o la copertura dell’azienda?
Una persona in possesso di Medicaid può già ricevere assistenza per quanto riguarda i premi e la quota di spesa del Medicare. In genere, un'assicuratrice non può vendere Medigap a una persona che sia in possesso di Medicaid, salvo nei casi limitati riconosciuti dalla legge. Prima di rinunciare all'assistenza relativa al Medicaid, si consiglia di verificare come il cambiamento influirà sui premi, sui fornitori di servizi sanitari, sulla copertura per i farmaci e sulle altre prestazioni.
La copertura presso l'attuale datore di lavoro, il sindacato e per i pensionati può anche coprire le spese lasciate dal Medicare. L'aggiunta di Medigap può duplicare i benefici o comportare un premio inutile. Chiedete all'amministratore dei benefici quale copertura copra prima, cosa succede quando termina il rapporto di lavoro e se può verificarsi un diritto di garanzia nel caso in cui la copertura supplementare del datore di lavoro o del sindacato venga terminata.
Medicare Supplement vs. Medicare Advantage
Medigap e Medicare Advantage sono percorsi di copertura diversi.
| Funzionalità | Medicare originale più Medigap | Medicare Advantage |
|---|---|---|
| Come vengono ricevuti i benefici della Parte A e della Parte B | Attraverso il Medicare Originale | Attraverso un piano privato approvato dal Medicare |
| Polizza supplementare | Medigap aiuta a coprire la quota di spesa relativa al Medicare originale | Medigap non può essere utilizzato per coprire la quota di spesa del Medicare Advantage. |
| Accesso del fornitore | In generale, qualsiasi provider statunitense che accetta il programma Medicare; il programma Medicare SELECT è un'eccezione. | Possono applicarsi le norme relative alla rete e alle aree di servizio |
| Farmaci da prescrizione | Di solito richiede un piano Part D separato | Comune, ma non sempre |
| Cambiamenti annuali | I benefici standardizzati del Medigap rimangono legati alla lettera del piano; le premi possono cambiare | I premi, le reti, i formulari, la condivisione dei costi e i vantaggi aggiuntivi possono cambiare ogni anno. |
| Struttura a carico del cliente | Dipende dal Medigiare originale, dalla lettera Medigap e dai servizi non coperti | Il piano prevede un limite annuale per i servizi coperti della Parte A e della Parte B |
| Assistenza sanitaria di emergenza internazionale | Alcune lettere Medigap includono un beneficio standardizzato limitato | Dipende dal piano specifico di Medicare Advantage |
La polizza più economica non è automaticamente quella con un rischio complessivo più basso e la più ampia scelta di fornitori non è automaticamente quella con il miglior rapporto qualità-prezzo. Confrontate le prestazioni sanitarie previste, i medici, le prescrizioni mediche, i viaggi, le preferenze in materia di liquidità e i diritti di cambio in futuro.
Switching From Medicare Advantage to Medigap: Eligibility and Timing
È possibile, ma devono essere coordinati due passaggi separati:
- Il beneficiario deve avere la possibilità valida di lasciare il programma Medicare Advantage e tornare al programma Original Medicare.
- Il beneficiario deve soddisfare i requisiti per acquistare la polizza Medigap desiderata tramite un percorso di iscrizione aperta, garanzia dell'assegnazione della polizza, sperimentale, previsto dalla legislazione statale o tramite un'offerta pubblicata.
Un periodo di eleggibilità per il Medicare Advantage non garantisce automaticamente l’accettazione del Medigap. Se è applicabile l’assicurazione, è necessario ottenere la decisione relativa al Medigap e confermare tutte le date di scadenza prima di basarsi su tale modifica. La polizza Medigap non può essere attivata se la copertura del Medicare Advantage rimane attiva.
Chi ha aderito al programma Medicare Advantage al momento della prima qualificazione a 65 anni e torna al programma Original Medicare entro il primo anno può avere il diritto federale di acquistare determinati coperture Medigap. Chi ha cancellato una polizza Medigap per provare il programma Medicare Advantage per la prima volta può avere il diritto di recuperare la polizza precedente entro il periodo di 12 mesi di validità, se tale periodo rimane attivo oppure di acquistare altre polizze specifiche.
Non cancellate la copertura esistente solo in base a un preventivo informale.
Posso cambiare i piani di supplemento alla Medicare ogni anno?
È possibile richiedere la modifica della polizza Medigap, ma la legge federale non prevede un periodo annuale generale garantito per effettuare tale operazione. Al di fuori di un diritto protetto, il nuovo assicuratore può richiedere l’accettazione della polizza e può respingere la richiesta.
Se viene approvata una nuova polizza, il programma Medicare prevede un periodo di prova gratuito di 30 giorni per la sostituzione di una polizza Medigap esistente. È possibile conservare la vecchia polizza fino a quando non si decide di sottoscrivere la nuova, e è previsto che durante il periodo di transizione sia necessario pagare entrambi i premi. Una volta cancellata la vecchia polizza, non sarà più possibile sottoscriverne una nuova.
Non cancellare mai l'attuale polizza Medigap prima di ricevere l'approvazione scritta, i materiali della polizza e la data effettiva di sostituzione confermata.
Medigap include la copertura per i farmaci prescritti?
Le polizze Medigap vendute dopo il 2005 non includono la copertura per i farmaci di prescrizione. Un beneficiario che desidera una copertura per i farmaci ambulatoriali generalmente iscrive se stesso in un piano separato della Part D e paga la sua quota aggiuntiva alle quote della Part B e della Medigap.
Le norme relative all'iscrizione alla Parte D e le sanzioni per ritardi sono separate da Medigap. Confrontate la lista dei medicinali, la rete di farmacie, i livelli di utilizzo e i costi annuali. Una buona polizza Medigap non compensa un piano di Parte D inadeguato.
La copertura del supplemento Medicare comprende anche i viaggi?
Viaggiare negli Stati Uniti
Con il Medicare Originale, il beneficiario può generalmente utilizzare qualsiasi medico o ospedale negli Stati Uniti che accettano il Medicare. Le polizze Medigap standard di solito non utilizzano le reti dei fornitori locali. Il Medicare SELECT è l'importante eccezione, poiché i benefici supplementari completi potrebbero dipendere dalla sua rete.
Confermare che il fornitore accetta il programma Medicare e, per gli utenti del piano N che temono costi aggiuntivi, se il fornitore accetta l’assegnazione del programma Medicare.
Viaggio in Italia o in un altro paese
Il Medigair Original non copre generalmente le cure mediche fuori dagli Stati Uniti, salvo in casi limitati. I piani Medigap standardizzati C, D, F, G, M e N includono un beneficio di emergenza per viaggi all’estero limitato.
Secondo la formula standard, la polizza generalmente:
- Riparazione dei costi relativi a cure di emergenza medicamente necessarie, pagabili fino all'80% dopo un abbuono annuale di $250.
- Si applica nel caso in cui l'emergenza si presenti durante i primi 60 giorni del viaggio e la copertura assicurativa sanitaria non copra in altro modo le cure.
- Ha un limite di viaggio all'estero di $50.000 per tutta la vita.
Il beneficio non è un'assicurazione sanitaria internazionale completa. Non elimina tutti i costi e potrebbe non coprire cure di routine, permanenze più lunghe, evacuazione medica o rimpatrio. Una persona che trascorre lunghi periodi in Italia dovrebbe confrontare una polizza sanitaria per viaggi o internazionale separata e leggerne attentamente le esclusioni.
I dettagli ufficiali attuali sono riportati in Copertura sanitaria fuori dagli Stati Uniti.
Cosa il supplemento Medicare non copre generalmente
In genere, Medigap non copre:
- Assistenza custodiale a lungo termine.
- La cura dentale di routine.
- Manutenzione della vista di routine, occhiali o lenti a contatto.
- Assistenti uditivi.
- Assistenza infermieristica privata.
- Medicinali prescritti ambulatorialmente nelle polizze di nuova sottoscrizione.
- I servizi non coperti dal Medicare Originale se non il polizze include un beneficio aggiuntivo specifico.
- Assistenza sanitaria al di fuori degli Stati Uniti oltre i limiti standard per le emergenze durante i viaggi all'estero previsti dalle lettere di assicurazione.
Per le esigenze di pianificazione sanitaria non coperte dal Medicare e dal Medigap, consulta Come funziona l'assicurazione per la cura a lungo termine?.
La copertura supplementare del Medicare dovrebbe essere rivista ogni anno?
Sì, una revisione annuale è utile, ma questo non significa che il beneficiario debba cambiare il piano Medigap ogni anno.
Una polizza Medigap standardizzata è generalmente garantita rinnovabile purché i premi siano pagati e la richiesta sia stata veritiera. I suoi benefici principali non vengono ridisegnati durante lo stesso processo annuale di riprogettazione utilizzato dai piani Medicare Advantage e Part D. Tuttavia, il premio potrebbe cambiare. I sconti per famiglie, le priorità finanziarie, la residenza, i servizi dell’assicuratore e la salute possono anche cambiare.
Una revisione annuale dovrebbe verificare:
- Il nuovo aumento della tariffa e del percento per Medigap.
- Il metodo di valutazione della politica e se il prezzo di sconto cambia.
- Se il beneficiario ancora comprende il sistema di ripartizione dei costi previsto dal piano selezionato.
- Se un mutamento genera prezzi o diritti diversi.
- Se il cambio richiederebbe un'assicurazione medica.
- Se i medici di fiducia accettano ancora il programma Medicare e l'assegnazione.
- La distinta Notifica annuale di modifiche della Parte D, il formulario e le farmacie.
- I modelli di viaggio e se è necessaria una protezione internazionale aggiuntiva.
- Modifiche alle franchigie e ai limiti annuali del Medicare.
Lo scopo è identificare in anticipo i problemi – non sostituire automaticamente una politica stabile. Un'offerta di premio proposta non è utile se la sostituzione non può essere approvata, riduce i benefici desiderati o causa una lacuna di copertura.
Quattro esempi pratici di supplementi alla Medicare
Esempio 1: compiere 65 anni e scegliere tra Piano G e Piano N
Maria si iscrive alla Parte A e alla Parte B a 65 anni e inizia il periodo di iscrizione aperto per Medigap per un periodo di sei mesi. Confronta i piani G e N. Il piano G ha un premio più alto ma copre le spese extra della Parte B e non impone i copagamenti per gli uffici e la sala operatoria previsti dal piano N. Il piano N ha un preventivo più basso, ma Maria accetterebbe questi copagamenti e l’esposizione alle spese extra.
Poiché durante il periodo di iscrizione protetto entrambe le richieste possono essere presentate senza valutazione sanitaria, la cliente confronta le prestazioni, i premi e la sostenibilità nel tempo prima della scadenza, senza presumere di poter passare in futuro a una copertura più ampia senza underwriting.
Esempio 2: andare in pensione dopo i 65 anni con una copertura aziendale
Robert ha rinviato la Parte B mentre era coperto dal suo attuale contratto di lavoro. Prima di andare in pensione, conferma il periodo di iscrizione speciale per la Parte B e la data di inizio. Il suo periodo di iscrizione aperta per la Medigap di sei mesi inizia quando la Parte B entrerà in vigore, poiché lui ha già più di 65 anni.
Coordinano le prestazioni previdenziali per i datori di lavoro, le parti B e D e la Medigap in modo che una copertura finisca quando inizia quella successiva. Non considerano il COBRA come motivo per rinviare la revisione senza verificare le norme del Medicare.
Esempio 3: passare da Medicare Advantage a Original Medicare
Lucia desidera un accesso più ampio ai fornitori. Ha l’opportunità elettorale di lasciare il Medicare Advantage, ma questo non dimostra in sé che possa acquistare il piano G che desidera. Una revisione identifica se abbia diritto a un periodo di prova gratuito, un’altra protezione garantita e se debba completare l’assicurazione sanitaria.
Essa richiede l'approvazione e conferma la data di entrata in vigore prima di consentire che il cambiamento della copertura entri in vigore.
Esempio 4: trascorrere parte dell'anno in Italia
Giovanni ha l’Original Medicare e il Plan N. La sua polizza include il benefit standard per le emergenze durante i viaggi all’estero, ma è limitata alle emergenze qualificate che avvengono nei primi 60 giorni di viaggio, paga l’80% dopo il deductible e ha un limite massimo per tutta la vita.
Poiché prevede un soggiorno di quattro mesi in Italia, non si affida solo a Medigap. Compara una copertura sanitaria separata per il periodo fuori dal limite di Medigap con una copertura internazionale.
Gli errori comuni nel versamento del supplemento Medicare
Supponendo che le Garanzie annuali per la copertura sanitaria tramite Medigap siano applicate
Il periodo dal 15 ottobre al 7 dicembre non è un periodo di iscrizione universale a Medigap. Durante tale periodo, una persona può cambiare l'assicurazione Medicare Advantage o Part D e comunque essere soggetta al processo di sottoscrizione per Medigap.
Confrontando le diverse lettere di piano di Premium Alone
I piani G e N non trasferiscono gli stessi costi al beneficiario. Prima si sceglie la struttura del beneficio, poi si confrontano le compagnie assicurative che vendono la stessa polizza.
Annullare la copertura prima dell'approvazione
Una richiesta di appuntamento o un preventivo non rappresentano un’approvazione. Confermate per iscritto l’apertura dell’assicurazione, le date di efficacia e i premi richiesti.
Ignorando il metodo di valutazione
La prima quota iniziale più economica potrebbe aumentare in modo diverso rispetto ad altre polizze. Chiedete come l’età, i sconti e le modifiche della tariffa approvate influiscano sui costi futuri.
Credere che Medigap copra tutto ciò che la Medicare esclude
Medigap integra principalmente la copertura dei costi del Original Medicare. In genere non garantisce la copertura per prestazioni odontoiatriche, oculistiche, audiologiche, cure a lungo termine per la custodia dei familiari o servizi medici stranieri di routine.
Omissione della Parte D
Una nuova polizza Medigap non include le prescrizioni ambulatoriali. La Parte D deve essere valutata separatamente.
Supponendo che entrambi i coniugi condividano una stessa polizza assicurativa
Medigap è una copertura individuale. Ogni coniuge necessita di una polizza e di un premio separati se entrambi desiderano la copertura.
Controlli di revisione del supplemento Medicare
Prima di richiedere o cambiare la copertura assicurativa, verificare:
- Date di entrata in vigore della Parte A e della Parte B del Medicare.
- L'effettivo periodo di iscrizione al Medigap, garantito e senza costi aggiuntivi, o il diritto previsto dalla legislazione statale.
- Termine per la presentazione della domanda e documenti richiesti.
- La lettera standardizzata desiderata.
- La detrazione per la Parte B del 2026 e la condivisione dei costi specifici per ogni piano.
- Se i fornitori preferiti accettano il programma Medicare e l'assegnazione di Medicare.
- La quotazione dell’assicuratore, il metodo di valutazione e le ipotesi di sconto.
- Le recenti variazioni dei tassi e il modo in cui potranno essere approvati futuri tassi.
- Coversione e premio separati per la Parte D.
- Lunghezza del viaggio e limiti della polizza per le emergenze all'estero.
- Autorizzazione all'assicurazione, data di inizio della polizza e prima rata.
- La data di scadenza del contratto di lavoro, del piano Medicare Advantage o della copertura Medigap precedente.
- Il periodo di prova gratuito di 30 giorni per la sostituzione di Medigap.
- Le norme specifiche dello Stato sono confermate dal Dipartimento delle assicurazioni dello Stato, se del caso.
Domande frequenti sui piani supplementari del Medicare
Il Medicare Supplement è uguale a Medigap?
Sì. L'assicurazione supplementare Medicare è comunemente chiamata Medigap. Si tratta di una copertura privata che aiuta a coprire alcune delle spese di compartecipazione previste dal Medigair Originale.
Ho bisogno della Parte A e della Parte B del Medicare prima di acquistare Medigap?
In generale, sì. Medigap funziona con il Medigap Originale, che consiste in Part A e Part B. Verificate le date di inizio di entrambe le coperture prima di scegliere la data di inizio di Medigap.
È obbligatorio il supplemento Medicare?
No. Il Medigap è facoltativo. Un beneficiario può utilizzare il Medicare originale da solo, aggiungere altre coperture aggiuntive qualificate o scegliere invece il Medicare Advantage, in base all’idoneità e alle esigenze personali.
Qual è il miglior piano di supplemento assicurativo Medicare?
Non esiste un piano migliore universale. La scelta appropriata dipende dalle lettere di assicurazione disponibili, dalla tariffa, dalla preferenza per la condivisione dei costi, dalla fatturazione del fornitore, dal viaggio, dal budget, dalle norme statali e dalla probabilità che un cambiamento successivo richieda l'assicurazione.
È il piano G migliore del piano N?
Il piano G copre generalmente le spese supplementari della Parte B e evita le coperture specifiche per gli uffici e le sale operatorie del piano N. Il piano N potrebbe avere una polizza assicurativa con premi più bassi. Confrontate la differenza tra la polizza annuale e le coperture previste, l’esposizione alle spese supplementari e il rischio di cambio assicurativo futuro.
Plan G copre la franchigia di Medicare Parte B?
No. Il piano G non copre l’esenzione di Parte B. L’esenzione è pari a $283 nel 2026.
Quali ticket e quote fisse possono essere richiesti con il Piano N?
Dopo il rimborso della Parte B, il piano N può prevedere fino a $20 per alcune visite in ambulatorio e fino a $50 per una visita in pronto soccorso che non comporta ricovero in ospedale.
Cosa sono i costi supplementari della Parte B del Medicare?
Se consentito, un fornitore non aderente che accetta il pagamento tramite Medicare ma non tramite assegnazione può fatturare oltre l’importo approvato da Medicare, nei limiti applicabili. Il piano G copre le spese supplementari standard previste dal Part B; il piano N no. Un fornitore che ha optato per l’esclusione dal programma Medicare è in una situazione diversa e può utilizzare contratti privati.
Posso acquistare il supplemento per il Medicare in qualsiasi momento?
Potresti essere ammissibile, ma l'accettazione non è sempre garantita. Al di fuori del periodo di iscrizione aperta per il Medigap, è possibile che venga applicata una garanzia d'assegnazione o una protezione statale più ampia.
L'iscrizione al Medigap avviene ogni anno?
No. Il periodo di iscrizione volontaria Medigap federale è generalmente una singola fase di sei mesi che inizia quando la persona ha almeno 65 anni e è iscritta alla Parte B. È diverso dal periodo annuale di Medicare, che va dal 15 ottobre al 7 dicembre.
Può Medigap rifiutare l'assistenza per una condizione preesistente?
Durante il periodo di iscrizione aperto e protetto di sei mesi di Medigap, l’assicuratore non può respingere la richiesta o applicare tariffe più elevate a causa della patologia.
Oltre ai diritti protetti, un’assicuratore può utilizzare l’underwriting medico, ove consentito. In alcune situazioni, può essere applicata una durata di attesa limitata per determinate patologie preesistenti.
Posso passare da Medicare Advantage a Medigap?
Possibilmente. La persona deve tornare al Medigap originale e soddisfare i requisiti per l'acquisto di Medigap tramite un percorso di iscrizione aperta, garantito, sperimentale, statale o con sottoscrizione volontaria. Un solo periodo di adesione all'Associazione Medigap non garantisce l'accettazione di Medigap.
Posso avere sia il Medicare Advantage che il Medigap nello stesso momento?
No. Medigap non può essere usato per pagare premi, franchigie, copayment o coinsurance di Medicare Advantage. In genere, una compagnia Medigap non può vendere la polizza a chi resta iscritto a Medicare Advantage.
Ho bisogno di Medigap se ho un'assicurazione Medicaid o per pensionati?
Probabilmente no. Medicaid o le coperture per i pensionati potrebbero già contribuire a coprire le spese lasciate dal Medicare, e l’aggiunta di Medigap può duplicare la protezione. In genere, un’assicuratore non può vendere Medigap a qualcuno che abbia Medicaid, salvo in casi limitati e legali. Confermate le regole di coordinamento prima di cambiare la copertura esistente.
La Medigap copre le medicine di prescrizione?
Le nuove polizze Medigap non includono la copertura per i farmaci prescritti in ambulatorio. In genere è necessario un piano separato Part D per ottenere tale protezione.
La copertura del Medicare Supplement copre la dentale, la visiva o l’udito?
In genere, il Medigap non copre le cure dentali di routine, le cure oculistiche di routine, gli occhiali o gli apparecchi acustici. Potrebbe essere necessario un'assicurazione separata o un pagamento diretto.
La Medigap copre le cure a lungo termine?
No. Il Medigap generalmente non copre le cure di lungo periodo necessarie per la persona assistita, come ad esempio l’assistenza non specializzata continuata in un centro di riabilitazione o a domicilio.
Il supplemento Medicare copre le cure in Italia?
I Piani C, D, F, G, M e N prevedono una copertura limitata per le emergenze durante i viaggi all'estero: generalmente l'80% delle spese ammissibili dopo una franchigia annuale di 250 dollari, se l'emergenza inizia entro i primi 60 giorni del viaggio, fino a un massimale complessivo a vita di 50.000 dollari. Non si tratta di un'assicurazione sanitaria internazionale completa.
Posso io e mio coniuge utilizzare una stessa polizza Medigap?
No. Ogni polizza Medigap copre una sola persona. Ogni coniuge necessita di una domanda e di un premio separati.
Posso mantenere la Medigap se cambiano le mie condizioni di salute?
Le polizze Medigap standardizzate sono generalmente garantite per la rinnovabilità una volta versati i premi e la domanda è stata veritiera. L'assicuratore può interrompere la copertura solo in circostanze limitate, come il mancato pagamento, una falsa dichiarazione sostanziale o l'insolvenza.
Devo rivedere il mio supplemento Medicare ogni anno?
Sì. Rivedi il premio, il metodo di calcolo della tariffa, gli eventuali sconti, le regole sui medici che accettano Medicare, le esigenze di viaggio e le disposizioni statali. Valuta separatamente anche la Parte D ogni anno. Non sostituire automaticamente una polizza Medigap: la nuova compagnia potrebbe richiedere una valutazione sanitaria.
Conclusione finale: confronta le cose giuste nell'ordine giusto
La scelta di una polizza Medicare Supplement non dipende soltanto dal preventivo meno costoso o dal piano con più prestazioni. Prima verifica l'iscrizione a Original Medicare e il diritto di acquistare Medigap; poi confronta benefici standardizzati, spese annuali potenziali, struttura dei premi, medici, viaggi e possibilità di cambiare piano in futuro.
Per molti nuovi beneficiari, i piani G e N rappresentano la base di confronto centrale. Il piano G offre generalmente una protezione più ampia in materia di ripartizione dei costi. Il piano N può prevedere un premio inferiore in cambio di determinati copagamenti e di una maggiore esposizione alla parte B. La scelta corretta dipende dal richiedente, non da una classifica generale.
Confronta le opzioni del Medicare Supplement con chiarezza
Se si sta avvicinando all'età di 65 anni, se si sta lasciando la copertura assicurativa presso il datore di lavoro, se si sta rivedendo una polizza Medigap esistente o se si sta valutando un passaggio dal Medicare Advantage al Medicare Originale, è possibile richiedere una consulenza informativa gratuita per confrontare le proprie opzioni.
Sterling Arc Group può aiutarti a organizzare le tue visite presso il Medicare, a identificare le domande relative alle protezioni durante l’iscrizione, a confrontare i vantaggi standard dei piani e a richiedere informazioni sulla polizza disponibili in base al tuo stato e alle tue circostanze. Compilare il modulo non equivale a una richiesta di assicurazione e non garantisce l’idoneità, l’approvazione, l’erogazione di premi o la possibilità di ottenere un risparmio.