


Indexed Universal Life (IUL): come funziona l'assicurazione vita indicizzata
Per capire l'Indexed Universal Life (IUL), è importante partire da una distinzione: si tratta di un'assicurazione vita permanente, non di un investimento diretto nel mercato azionario. La polizza può offrire un capitale in caso di decesso e accumulare valore in contanti con interessi accreditati in parte in funzione dell'andamento di un indice di mercato esterno.
Il contraente non acquista quote dell'S&P 500 o di altri indici. Gli interessi vengono accreditati secondo il metodo previsto dalla polizza e possono essere limitati da cap, tassi di partecipazione, spread e altre condizioni contrattuali.
Anche quando una strategia indicizzata prevede un floor dello 0% sugli interessi accreditati, i costi assicurativi, le spese della polizza, i prestiti e i prelievi possono ridurre il valore del conto. Inoltre, la flessibilità dei premi non significa che qualsiasi versamento sia sufficiente a mantenere la copertura in vigore indefinitamente.

SERVIZI INDEXED UNIVERSAL LIFE | STERLING ARC GROUP
Indexed Universal Life in Florida: protezione permanente e potenziale accumulo di valore in contanti
Cerchi un'assicurazione vita permanente che possa proteggere la famiglia e offrire opportunità di accumulo di valore in contanti? L'assicurazione Indexed Universal Life (IUL) combina una prestazione in caso di decesso con opzioni di accredito degli interessi collegate a un indice di mercato esterno, senza investire direttamente i fondi della polizza nell'indice.
Aiutiamo persone e famiglie a Boca Raton, nella contea di Palm Beach e in tutta la Florida a confrontare le polizze IUL, comprenderne costi e rischi e valutarne l'idoneità rispetto a obiettivi di protezione e pianificazione a lungo termine.
Come ti aiutiamo a valutare le polizze Indexed Universal Life
Protezione assicurativa permanente
Confronta capitali assicurati in caso di decesso, opzioni per i beneficiari e modalità di finanziamento della copertura familiare a lungo termine. Il mantenimento della polizza dipende dal valore disponibile e dai premi richiesti.
Analisi delle strategie di accumulo del valore in contanti
Valuta i metodi di accredito degli interessi, i limiti massimi (cap), i tassi di partecipazione, gli spread, le garanzie minime di accredito e l'effetto dei costi mensili della polizza.
Confronto dei Living Benefits
Esamina le garanzie disponibili che consentono di anticipare parte del capitale assicurato in caso di determinate malattie terminali, croniche o gravi. Prestazioni, definizioni, costi e disponibilità variano in base alla compagnia e al contratto.
Pianificazione di possibili entrate integrative future
Valuta se prestiti o prelievi sulla polizza potrebbero sostenere esigenze finanziarie future, considerando i rischi di indebitamento eccessivo, versamenti insufficienti e decadenza della copertura. Le entrate esenti da imposte non sono automaticamente garantite.
Come funziona l'assicurazione Indexed Universal Life?
- Scegli il capitale in caso di decesso e il piano dei premi: definisci le esigenze di protezione e un livello di versamenti sostenibile, secondo la valutazione del rischio e i limiti della polizza.
- Esamina le opzioni di accredito degli interessi collegate agli indici: gli interessi accreditati possono riflettere l'andamento di un indice esterno, entro i limiti della formula prevista dal contratto.
- Considera i costi della polizza: i costi della copertura, le spese e gli eventuali costi delle garanzie aggiuntive vengono detratti dal valore della polizza secondo il contratto.
- Controlla l'andamento della polizza nel tempo: esamina gli estratti conto annuali e le illustrazioni aggiornate della polizza, soprattutto se prevedi di modificare i premi o accedere al valore in contanti.
Valore in contanti IUL: potenziale crescita, floor dello 0% e costi della polizza
Una polizza IUL può prevedere un floor dello 0% per una specifica strategia di accredito indicizzata quando l'indice registra un andamento negativo. Questo non significa che il valore complessivo della polizza non sia soggetto a diminuzioni: i costi dell'assicurazione, le spese amministrative, le garanzie aggiuntive, i prestiti e i prelievi possono ridurre i valori anche se il credito indicizzato è pari a zero. Cap e tassi di partecipazione possono inoltre limitare i guadagni accreditati. Non possiedi l'indice sottostante e generalmente non ricevi i suoi dividendi.
Indexed Universal Life con Living Benefits: quali garanzie possono essere incluse?
A seconda della compagnia e delle garanzie aggiuntive disponibili, una polizza IUL può consentire l'anticipo di parte del capitale in caso di malattia terminale, malattia cronica, malattia grave, lesione grave oppure malattia di Alzheimer che soddisfi i requisiti contrattuali. Queste cinque categorie non sono sempre offerte insieme; l'Alzheimer può rientrare nella garanzia per malattia cronica invece di essere previsto come beneficio separato. Definizioni, requisiti per le richieste, calcolo delle prestazioni e disponibilità variano per Stato e contratto. L'anticipo riduce generalmente il capitale residuo in caso di decesso e può comportare riduzioni o costi.
I Living Benefits non sostituiscono l'assicurazione sanitaria, la copertura per invalidità o una polizza completa per l'assistenza a lungo termine. Approfondisci i Living Benefits delle assicurazioni sulla vita.
Una IUL può offrire un accesso fiscalmente agevolato ai valori della polizza per integrare il reddito futuro?
Alcuni contraenti prevedono di accedere al valore accumulato mediante prelievi e prestiti sulla polizza. Secondo le norme fiscali statunitensi applicabili, determinati prelievi entro il costo fiscale della polizza e prestiti correttamente strutturati da una polizza non classificata come MEC possono avere un trattamento fiscale favorevole finché la copertura resta in vigore. Un reddito pensionistico esente da imposte non è garantito. La classificazione come Modified Endowment Contract (MEC), gli interessi sui prestiti, prelievi eccessivi o la decadenza della polizza possono generare imposte e, in alcuni casi, penalità. Una IUL è un'assicurazione sulla vita, non un piano pensionistico qualificato né una rendita con reddito garantito. Consulta un consulente fiscale qualificato per valutare la tua situazione.
IUL, Whole Life e Term Life: confronto
Indexed Universal Life (IUL)
Assicurazione permanente con premi flessibili e accredito degli interessi collegato a indici esterni, soggetta a costi assicurativi, cap e rischio di decadenza.
Assicurazione sulla vita intera
Copertura permanente con premi programmati contrattualmente e, in molte polizze tradizionali, valori di riscatto garantiti secondo il contratto. Scopri l'assicurazione Whole Life.
Assicurazione sulla vita a termine
Protezione temporanea in caso di decesso, generalmente con premi iniziali inferiori per capitali comparabili e senza valore di riscatto tradizionale. Scopri l'assicurazione vita a termine.
Il nostro processo di consulenza e analisi delle polizze IUL
- Identifica le tue priorità: capitale assicurato, protezione della famiglia, flessibilità futura e sostenibilità dei premi.
- Confronta le caratteristiche dei prodotti: opzioni sul capitale in caso di decesso, strategie indicizzate, costi di riscatto, garanzie aggiuntive e solidità della compagnia.
- Verifica le illustrazioni con scenari prudenti: esamina i valori garantiti, le ipotesi non garantite, scenari con interessi accreditati inferiori e la sufficienza dei premi.
- Pianifica verifiche periodiche: controlla l'andamento della polizza e rivedi le aspettative se accrediti, costi o versamenti differiscono dall'illustrazione iniziale.
Domande frequenti sull'assicurazione Indexed Universal Life
L'assicurazione Indexed Universal Life è un buon investimento?
La IUL è un'assicurazione vita permanente, non un investimento diretto in un indice. La sua adeguatezza dipende dalle esigenze di protezione, dalla capacità di sostenere i premi, dall'orizzonte temporale e dalla comprensione di costi e rischi.
Si può perdere valore con una polizza IUL?
Sì. Anche quando una strategia indicizzata prevede un floor dello 0% sugli interessi accreditati, costi, spese di riscatto, prestiti e prelievi possono ridurre i valori disponibili. Premi insufficienti possono provocare la decadenza della copertura.
Una polizza IUL garantisce un floor dello 0%?
Alcune strategie indicizzate prevedono un interesse minimo contrattuale dello 0% per uno specifico periodo di accredito. Non garantiscono un rendimento minimo dello 0% sul valore in contanti complessivo della polizza.
Quanto costa un'assicurazione Indexed Universal Life?
I premi necessari dipendono da età, salute, capitale assicurato, caratteristiche del prodotto, obiettivi di finanziamento e costi della polizza. Per valutarne la sostenibilità è necessario esaminare un'illustrazione.
Posso prelevare denaro da una IUL senza pagare imposte?
Alcuni prelievi e prestiti sulla polizza possono ricevere un trattamento fiscale favorevole a condizioni specifiche. La classificazione MEC, la decadenza della polizza o altri eventi possono comportare imposte. L'accesso esente da imposte non è incondizionato.
Cosa succede se smetto di versare i premi di una IUL?
Il valore disponibile della polizza può coprire i costi per un certo periodo, ma se diventa insufficiente la copertura può decadere. Premi flessibili non significano protezione garantita senza finanziamento adeguato.
Tutte le polizze IUL offrono gli stessi Living Benefits?
No. Garanzie aggiuntive, definizioni mediche, esclusioni, limiti di anticipo e calcolo dei pagamenti possono variare notevolmente tra compagnie.
Informazioni fornite esclusivamente a scopo educativo. Le prestazioni dipendono dalla valutazione del rischio, dalla disponibilità nello Stato e dalle condizioni contrattuali. Le illustrazioni non garantite non promettono risultati futuri. I prestiti sulla polizza maturano interessi e possono ridurre le prestazioni, causare la decadenza della copertura o avere conseguenze fiscali. Le garanzie dipendono dalla capacità della compagnia emittente di adempiere ai propri obblighi. Scopri tutti i servizi di assicurazione sulla vita.
Indice
Come funziona l'assicurazione Indexed Universal Life (IUL)
L'Indexed Universal Life (IUL) combina una protezione permanente in caso di decesso con un valore del conto sul quale possono essere accreditati interessi secondo le opzioni offerte dalla compagnia. I premi versati sostengono innanzitutto i costi del contratto prima di contribuire all'eventuale accumulo del valore in contanti.
Versa i premi della polizza
Il contraente versa i premi secondo un piano di finanziamento. Una parte di ciascun pagamento può essere destinata a oneri sui premi, spese amministrative, costo dell'assicurazione e garanzie aggiuntive facoltative. L'importo residuo può contribuire al valore del conto.
La flessibilità dei premi non significa che i versamenti siano facoltativi. Il valore disponibile della polizza deve essere sufficiente a sostenere i costi continuativi.
Ricevi crediti di interesse collegati all'indice
Il contraente può destinare il valore disponibile a un conto fisso, a una strategia indicizzata o a una combinazione delle opzioni previste. Gli interessi accreditati alla strategia indicizzata sono calcolati in parte facendo riferimento a un indice esterno, come l'S&P 500.
Le somme della polizza non vengono investite direttamente nell'indice: il contraente non acquista azioni sottostanti e non riceve i dividendi dell'indice.
Mantieni la copertura in caso di decesso
I costi assicurativi vengono detratti dal valore della polizza secondo il contratto. Quando premi e valore accumulato sono sufficienti a coprire i costi, la copertura in caso di decesso può continuare a rimanere in vigore.
Se il valore disponibile diventa insufficiente, il contraente può dover versare premi aggiuntivi, modificare la copertura o adottare altre misure per evitarne la decadenza.
La flessibilità dei premi va quindi intesa come flessibilità nei versamenti, non come garanzia di mantenimento della copertura senza un finanziamento adeguato.
Come vengono accreditati gli interessi nelle strategie indicizzate IUL
Una polizza IUL può offrire una o più strategie di accredito indicizzate. Ciascuna utilizza una formula definita nel contratto per determinare gli interessi eventualmente accreditati durante un periodo prestabilito.
Il calcolo generalmente prevede tre passaggi:
- Comincia un segmento di accredito. Il valore della polizza disponibile viene assegnato a una strategia indicizzata per un periodo definito, comunemente di un anno. L'assicuratore registra il livello dell'indice all'inizio di quel segmento.
- Si misura il cambiamento dell’indice. Alla fine del periodo di accredito la compagnia confronta il livello finale dell'indice con quello iniziale. Il contraente non riceve il rendimento effettivo di un investimento diretto nell'indice né, generalmente, i dividendi distribuiti dalle società che lo compongono.
- Si applicano le regole contrattuali di accredito. La compagnia applica il cap, il tasso di partecipazione, lo spread, il floor o un'altra formula prevista dal contratto per calcolare gli interessi accreditati. Il risultato può essere inferiore all'aumento percentuale dell'indice.
Per esempio, se l'S&P 500 sale durante un periodo di accredito, la polizza non riceve automaticamente l'intero aumento. Il credito finale dipende dalla formula specifica applicabile alla strategia indicizzata.
Se l'indice scende, una strategia con floor dello 0% può accreditare interessi pari a zero per quel periodo, anziché un credito negativo legato all'indice. Le spese di polizza e i costi assicurativi continuano tuttavia a essere detratti e possono ridurre il valore del conto o il valore netto di riscatto.
Cap, tassi di partecipazione, spread, indici disponibili e metodi di accredito variano per compagnia e contratto. Alcuni parametri non garantiti possono cambiare nel rispetto dei limiti contrattuali.
S&P 500, cap, tassi di partecipazione, spread e floor dello 0%
Molte polizze IUL offrono una strategia di accredito collegata all'S&P 500 o a un altro indice esterno. L'indice serve unicamente come riferimento per calcolare gli interessi potenzialmente accreditati: il contraente non acquista azioni o altri titoli e non riceve il rendimento complessivo dell'indice.
Ogni strategia indicizzata segue una formula descritta nel contratto. È essenziale comprenderne i termini prima di valutare un'illustrazione IUL.
Il conto indicizzato collegato all'S&P 500
L'S&P 500 è un indice ampiamente seguito che rappresenta grandi società statunitensi. Una strategia IUL può misurarne la variazione durante uno specifico periodo di accredito, spesso di un anno.
Molti calcoli IUL utilizzano i cambiamenti nel livello dell’indice e non includono i dividendi. L’indice esatto, il periodo di calcolo e la gestione dei dividendi dipendono dal contratto.
Limite massimo (cap)
Il cap indica il limite massimo degli interessi accreditabili durante un determinato periodo.
Per esempio, se l'indice cresce del 14% ma il cap applicabile è del 10%, l'interesse accreditato generalmente non può superare il 10%, prima di considerare altre condizioni contrattuali. I cap possono cambiare entro i limiti e le garanzie stabiliti dal contratto.
Tasso di partecipazione
Il tasso di partecipazione determina quanto dell'aumento dell'indice calcolato venga considerato nel calcolo del credito di interesse.
Per esempio, se l'indice sale del 10% e il tasso di partecipazione è dell'80%, il credito preliminare sarebbe dell'8%, prima dell'applicazione di eventuali cap, spread o altri limiti contrattuali.
Il tasso di partecipazione può essere inferiore, uguale o, per alcune strategie, superiore al 100%. Un valore superiore al 100% non elimina l'effetto di cap, spread, costi e altre condizioni contrattuali.
Spread (differenziale)
Lo spread è una percentuale o un importo che viene sottratto all'aumento dell'indice calcolato secondo la formula contrattuale.
Per esempio, se l'aumento misurato è del 10% e la strategia prevede uno spread del 2%, il credito preliminare potrebbe essere dell'8%, nel rispetto del floor e delle altre condizioni della polizza.
Non tutte le strategie utilizzano uno spread: alcune prevedono un cap, un tasso di partecipazione oppure una combinazione di diversi meccanismi di accredito.
Che cosa protegge realmente il floor dello 0%
Un floor dello 0% significa generalmente che una variazione negativa dell'indice non produce interessi indicizzati negativi per quel periodo. Se l'indice di riferimento scende, la strategia può accreditare interessi pari allo 0%.
Il floor non garantisce che il valore totale del conto o il valore netto di riscatto rimangano invariati. Costi assicurativi, spese amministrative, costi delle garanzie aggiuntive, prelievi e prestiti possono ridurre i valori della polizza anche quando l'interesse indicizzato accreditato è dello 0%.
Parametri di accredito, indici disponibili, cap, tassi di partecipazione, spread, floor e minimi garantiti variano secondo la compagnia e il contratto. L'andamento storico degli indici non permette di prevedere i risultati futuri della polizza.
Per informazioni tecniche aggiuntive relative alle illustrazioni per i prodotti di assicurazione sulla vita basati su indice, consultare Actuarial Guideline 49-A della National Association of Insurance Commissioners (NAIC).
Come si accumula il valore in contanti nella IUL e perché può essere basso nei primi anni
Una polizza Indexed Universal Life può accumulare valore del conto nel tempo, ma non ogni dollaro versato diventa immediatamente disponibile in contanti. I premi devono innanzitutto sostenere i costi del contratto assicurativo.
L'importo e i tempi del possibile accumulo di valore in contanti dipendono da età e salute dell'assicurato, capitale in caso di decesso, piano dei premi, costi della polizza e delle garanzie aggiuntive, interessi accreditati, prelievi, prestiti e condizioni di riscatto.
Versamento dei premi nella polizza
Il contraente versa i premi in base al piano di finanziamento scelto. La compagnia può detrarre inizialmente oneri sui premi, imposte o altri costi applicabili e le spese descritte nel contratto.
Versare soltanto il minimo può mantenere temporaneamente in vigore la polizza, ma non necessariamente produrre l'accumulo di valore in contanti mostrato in un'illustrazione basata su premi programmati più elevati.
Deduzione dei costi della polizza
La compagnia detrae dal valore del conto il costo dell'assicurazione, le spese amministrative, i costi delle garanzie aggiuntive e gli altri oneri contrattuali.
Il costo dell'assicurazione generalmente aumenta con l'età dell'assicurato. È quindi importante che i premi versati e il valore accumulato siano sufficienti a sostenere i costi continuativi della polizza.
Il valore residuo può ricevere interessi accreditati
Le somme assegnate al conto a interesse fisso possono ricevere interessi secondo le condizioni previste; quelle allocate a una strategia indicizzata possono ricevere un accredito al termine del relativo periodo di calcolo.
Gli interessi accreditati dalle strategie indicizzate non sono necessariamente positivi ogni anno. Anche in un periodo con accredito dello 0%, i costi assicurativi e le altre spese della polizza continuano a essere detratti.
Valore del conto e valore netto di riscatto: le differenze
| Valore della polizza | Significato generale |
|---|---|
| Valore del conto | Valore interno della polizza prima della detrazione di determinate spese di riscatto, dei prestiti ancora dovuti e di altri importi applicabili. |
| Valore netto di riscatto | Importo netto potenzialmente disponibile se il contraente esercita il riscatto totale della polizza, dopo le detrazioni applicabili e con conseguente cessazione della copertura. |
Non è corretto presumere che ogni polizza IUL sia priva di valore in contanti esattamente per i primi due anni. Alcuni contratti mostrano un valore del conto anche prima, mentre il valore netto di riscatto può restare basso o nullo per effetto dei costi iniziali e delle spese di riscatto.
Nei primi anni i valori della polizza possono essere anche molto inferiori alla somma dei premi versati. La IUL è generalmente progettata per esigenze di lungo termine, non come conto di risparmio a breve scadenza.
Versamenti superiori al minimo necessario possono migliorare la capacità della polizza di accumulare valore e sostenere i costi futuri, ma devono rispettare i limiti assicurativi e fiscali previsti. Premi eccessivi possono comportare la classificazione come Modified Endowment Contract (MEC) e modificare la tassazione delle somme distribuite.
Esamina sempre un'illustrazione che distingua premi, valore del conto, valore netto di riscatto, valori garantiti, ipotesi non garantite, costi della polizza e l'eventuale anno in cui la copertura potrebbe decadere.
Per informazioni ufficiali sui premi, sui costi interni e sul rischio di decadenza della polizza, consulta l'avviso ai consumatori sull'assicurazione Universal Life del Dipartimento dei Servizi Finanziari dello Stato di New York.
Perché l'Indexed Universal Life (IUL) è una strategia di lungo periodo
La IUL è generalmente destinata alla protezione e all'accumulo di valore nel lungo periodo, non al risparmio a breve termine. Una parte di ogni premio può essere utilizzata per costi assicurativi, spese amministrative e garanzie aggiuntive, prima che il valore residuo possa ricevere interessi.
Nei primi anni possono essere applicati costi di riscatto. Il valore netto ottenibile in caso di riscatto anticipato può quindi essere molto inferiore alla somma dei premi versati.
I primi anni della polizza
Nei primi anni si forma gradualmente il valore del conto, mentre i costi continuano a essere detratti. Il valore netto disponibile può essere limitato o anche nullo, in base alle caratteristiche della polizza, ai premi versati, alle spese e al piano dei costi di riscatto.
Non esiste una regola valida per tutte le IUL secondo cui il valore in contanti utilizzabile diventa disponibile esattamente dopo due anni. L'illustrazione con valori garantiti e non garantiti va esaminata anno per anno.
Perché dieci anni sono un orizzonte di valutazione, non una promessa
Dieci anni possono essere un orizzonte utile per analizzare una IUL perché la polizza ha bisogno di tempo per assorbire i costi iniziali e attraversare diversi periodi di accredito degli interessi. Arrivare al decimo anno, però, non garantisce il recupero dei premi versati, un rendimento determinato o un valore sufficiente per sostenere prestiti.
Il risultato effettivo dipende da premi versati, costi assicurativi, interessi accreditati, cap, tassi di partecipazione, spread, prelievi, prestiti, età e classificazione del rischio dell'assicurato al momento dell'emissione.
Gestione della polizza nel lungo periodo
Una IUL non dovrebbe essere sottoscritta e poi dimenticata. I costi assicurativi si applicano per tutta la durata della copertura e possono aumentare con l'età dell'assicurato.
Almeno una volta all'anno il contraente dovrebbe verificare:
- Il valore effettivo del conto e il valore netto di riscatto.
- I cap, i tassi di partecipazione, gli spread e le opzioni di accredito attualmente applicabili.
- I costi assicurativi e delle garanzie aggiuntive.
- I prestiti ancora dovuti e gli interessi maturati.
- Il premio necessario per mantenere la copertura in vigore.
- Se i risultati effettivi siano superiori o inferiori rispetto a quelli dell'illustrazione originaria.
Un'illustrazione aggiornata della polizza in vigore permette di valutarne il possibile andamento usando le ipotesi attuali, anziché quelle formulate al momento dell'acquisto.
Una IUL è generalmente più adatta a chi può finanziare la polizza con continuità, dispone di risparmi di emergenza separati, è in grado di affrontare anni con pochi o nessun interesse indicizzato accreditato ed evita prestiti eccessivi nei primi anni. Una polizza finanziata in modo insufficiente o non monitorata può perdere valore o decadere anche dopo periodi con accrediti positivi.
Il Guida per l’acquirente di assicurazione sulla vita dell’Associazione nazionale dei commissari delle assicurazioni raccomanda ai consumatori di acquistare un'assicurazione vita solo se prevedono di mantenerla nel tempo, perché la cessazione della copertura nei primi anni può risultare costosa.
Opzioni sul capitale in caso di decesso e Living Benefits facoltativi nella IUL
Una IUL può offrire due forme di protezione distinte: il capitale assicurato destinato ai beneficiari in caso di decesso ed eventuali garanzie aggiuntive (Living Benefits) che consentono di anticiparne una parte durante la vita dell'assicurato al verificarsi di eventi che soddisfano i requisiti contrattuali.
Il capitale in caso di decesso, il valore in contanti, i prestiti sulla polizza e i Living Benefits sono collegati, ma non sono la stessa prestazione.
Con un'opzione di capitale in caso di decesso costante, spesso chiamata Opzione A, la prestazione si basa generalmente sul capitale nominale previsto dalla polizza. Il valore in contanti sostiene internamente il contratto, ma di norma i beneficiari non ricevono il capitale nominale più un ulteriore pagamento separato del valore accumulato.
Con l'aumento del valore in contanti, l'importo netto a rischio della compagnia può diminuire. Questa struttura può comportare costi assicurativi inferiori rispetto a un'opzione con capitale in caso di decesso crescente; il calcolo effettivo dipende dal contratto.
Prestiti, prelievi, benefici anticipati e requisiti fiscali possono influire sull'importo finale pagabile ai beneficiari.
Capitale in caso di decesso crescente
Con un'opzione di capitale in caso di decesso crescente, spesso chiamata Opzione B, la prestazione è generalmente calcolata considerando il capitale nominale più il valore del conto, nel rispetto della formula contrattuale e delle norme fiscali applicabili.
Questa opzione può offrire un capitale maggiore e più spazio per accumulare valore in contanti, ma può anche comportare costi assicurativi più elevati perché la compagnia mantiene un importo netto a rischio maggiore.
Nomi e formule delle opzioni sul capitale in caso di decesso variano tra compagnie. Alcune polizze consentono di modificarle successivamente, ma il cambiamento può influire su costi, valore in contanti, copertura e classificazione fiscale.
Living Benefits: accesso alle prestazioni al verificarsi di un evento coperto
I Living Benefits sono spesso previsti da garanzie aggiuntive che consentono, dopo il soddisfacimento dei requisiti contrattuali, di ricevere durante la vita dell'assicurato un anticipo di parte del capitale in caso di decesso.
Secondo la polizza e lo Stato, le condizioni ammissibili possono includere:
Malattia terminale
Una garanzia per malattia terminale può consentire l'anticipo di parte del capitale assicurato quando viene diagnosticata una patologia che, secondo la definizione contrattuale, potrebbe causare il decesso entro il periodo previsto.
Malattia cronica
Una garanzia per malattia cronica può consentire un anticipo quando l'assicurato non riesce a svolgere un numero specificato di attività della vita quotidiana oppure presenta un grave deterioramento cognitivo, secondo le definizioni contrattuali.
Una garanzia per malattia cronica non equivale automaticamente a un'assicurazione per l'assistenza a lungo termine (LTC). Requisiti di accesso, calcolo delle prestazioni e impieghi consentiti possono essere differenti.
Malattia cronica
Una garanzia per malattia grave può prevedere un beneficio al verificarsi di una condizione definita nel contratto, come infarto, ictus, cancro o insufficienza di un organo principale. Patologie coperte e definizioni mediche variano considerevolmente tra compagnie.
Non tutte le IUL includono queste tre garanzie aggiuntive e l'approvazione della polizza vita non implica che tutte le garanzie facoltative siano disponibili.
I Living Benefits non sono una copertura aggiuntiva gratuita
Un Living Benefit anticipato rappresenta generalmente un anticipo di parte del capitale in caso di decesso, non una somma aggiuntiva che si aggiunge a tale capitale.
La liquidazione di un Living Benefit può:
- Ridurre il capitale residuo destinato ai beneficiari.
- Ridurre il valore in contanti o il valore del conto della polizza.
- Influire sui premi futuri e sui prestiti sulla polizza.
- Comportare spese amministrative, riduzioni attuariali o interessi.
- Influire sull'idoneità a Medicaid o ad altre prestazioni pubbliche.
- Comportare conseguenze fiscali, a seconda delle circostanze.
Prima di accettare un anticipo, richiedi una comunicazione scritta che mostri l'effetto sul capitale residuo in caso di decesso, sul valore del conto, sul valore netto disponibile, sui premi, sui prestiti e sulle garanzie contrattuali.
Il Regolamento modello NAIC sui benefici anticipati spiega che i benefici anticipati vengono pagati durante la vita dell'assicurato dopo un evento ammissibile e generalmente riducono il capitale in caso di decesso che la polizza avrebbe altrimenti corrisposto.
Come funziona la crescita fiscalmente differita del valore della IUL
Una delle caratteristiche più discusse dell’assicurazione sulla vita con indicizzazione è la crescita differita fiscalmente. Quando la polizza è considerata assicurazione sulla vita ai sensi della normativa fiscale federale e rimane in vigore, gli interessi accreditati all’interno del contratto non vengono generalmente dichiarati come reddito imponibile al possessore della polizza ogni anno.
La crescita fiscalmente differita non significa che i premi siano deducibili né che tutte le future distribuzioni siano automaticamente esenti da imposte. Significa che la tassazione degli interessi accreditati è generalmente rinviata finché il valore rimane all'interno di una polizza che soddisfa i requisiti fiscali.
I premi sono generalmente pagati con denaro già tassato
Per una polizza personale intestata a una persona fisica, i premi IUL vengono generalmente versati con redditi già soggetti a imposta. Normalmente, i premi per l'assicurazione vita personale non sono deducibili dall'imposta sul reddito.
Dopo le trattenute per i costi assicurativi e le spese, il valore residuo del conto può ricevere interessi secondo le opzioni di accredito a tasso fisso o collegate a indici previste dalla polizza.
Gli interessi accreditati rimangono all'interno della polizza
Quando gli interessi vengono accreditati a un conto IUL, il contraente generalmente non riceve un documento fiscale soltanto perché il valore del conto è aumentato durante l'anno.
Questo può consentire agli interessi accreditati di rimanere nel contratto senza essere assoggettati ogni anno all'imposta sul reddito. Gli interessi futuri possono quindi essere calcolati su un valore del conto più elevato, ma i risultati dipendono anche dai costi e dalle condizioni della polizza.
Non equivale però a un conto con interesse composto garantito. Cap, tassi di partecipazione, spread, spese della polizza, prestiti, prelievi e anni con accredito indicizzato pari allo 0% possono influire sull'accumulo futuro.
La fiscalità differita può favorire l'accumulo a lungo termine
Consideriamo un esempio semplificato: se vengono accreditati interessi e l'importo rimane nella polizza, questo può contribuire al saldo utilizzato nei periodi successivi di accredito.
In forma semplificata, la variazione del conto può essere rappresentata così:
Premi versati − costi della polizza + interessi accreditati − effetti di prelievi e prestiti = variazione del valore del conto
Il calcolo effettivo è più complesso ed è definito dal contratto. Anche le regole di accredito degli interessi e i costi possono variare nei limiti contrattuali.
Fiscalità differita non significa esenzione fiscale
Un reddito imponibile può sorgere, per esempio, quando:
- La polizza viene riscattata interamente e l'importo rilevante supera la base fiscale residua.
- I prelievi superano la base fiscale del contraente, secondo le regole applicabili.
- Una polizza con guadagno imponibile decade o viene riscattata mentre è in essere un prestito.
- Il contratto è classificato come Modified Endowment Contract (MEC).
- Un'operazione non soddisfa i requisiti per il trattamento fiscale previsto.
La fiscalità differita richiede quindi un'attenta impostazione della polizza, versamenti coerenti con i limiti applicabili, pianificazione delle distribuzioni e controlli periodici.
Il Istruzioni IRS per il modulo 1099-R spiegano che determinati pagamenti e riscatti fiscalmente imponibili relativi a polizze vita possono essere soggetti a obblighi di comunicazione fiscale. Prima di una distribuzione importante, oppure di lasciare decadere una polizza con guadagno e prestiti ancora dovuti, consulta un professionista fiscale qualificato.
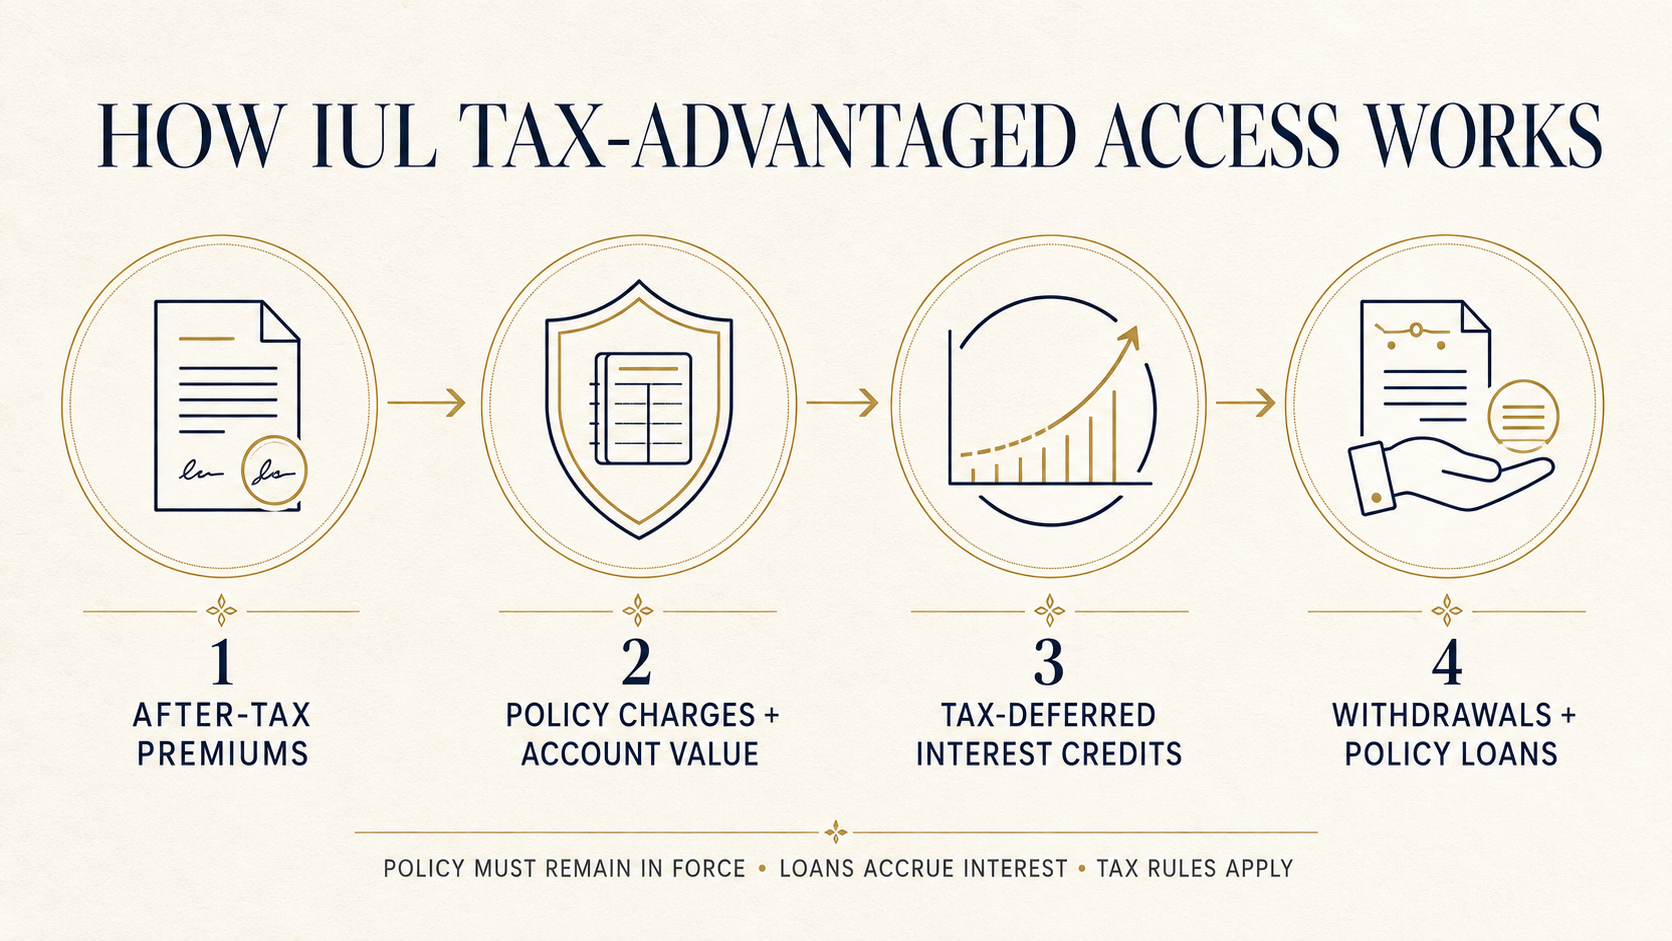
Come prelievi e prestiti sulla IUL possono consentire un accesso fiscalmente agevolato
Una polizza Indexed Universal Life può consentire l'accesso al valore disponibile mediante prelievi e prestiti. Se correttamente strutturati e gestiti, possono offrire un trattamento fiscale favorevole, ma non trasformano la polizza in un conto bancario esente da imposte.
Il trattamento fiscale dipende da diversi elementi, tra cui la base fiscale della polizza, l'eventuale classificazione come Modified Endowment Contract (MEC), gli importi prelevati o ricevuti in prestito e il mantenimento della copertura.
Prelievi: recupero della base fiscale della polizza
La base fiscale del contraente, chiamata anche investimento nel contratto, dipende generalmente dai premi versati, con gli adeguamenti previsti per precedenti distribuzioni e altre operazioni.
Per una polizza vita non classificata come MEC, i prelievi vengono generalmente considerati prima come recupero della base fiscale. Finché rimane una base fiscale non recuperata, un prelievo potrebbe quindi non generare reddito imponibile immediato, salvo eccezioni previste dalla normativa.
Quando i prelievi complessivi superano la base fiscale residua, gli importi ulteriori possono costituire un guadagno imponibile.
I prelievi possono inoltre:
- Ridurre il valore del conto e il valore netto di riscatto.
- Ridurre il capitale in caso di decesso.
- Modificare i costi futuri della polizza o i calcoli fiscali applicabili.
- Aumentare il rischio di decadenza della copertura se il valore residuo diventa insufficiente.
Prima di un prelievo, il contraente dovrebbe richiedere alla compagnia la base fiscale aggiornata della polizza.
Prestiti sulla polizza: utilizzare il valore disponibile come garanzia
Un prestito sulla polizza è una somma concessa dalla compagnia assicurativa utilizzando il valore disponibile della polizza come garanzia. Non equivale al prelievo di un rendimento da un conto di investimento.
Un prestito da una polizza vita non classificata come MEC generalmente non viene considerato reddito imponibile al momento dell'erogazione, purché la polizza rimanga in vigore e siano rispettate le condizioni fiscali applicabili. La compagnia applica tuttavia interessi e il debito non scompare soltanto perché potrebbero non essere richieste rate mensili fisse.
Un prestito ancora in essere sulla polizza può:
- Maturare interessi.
- Ridurre il valore in contanti disponibile.
- Ridurre il capitale in caso di decesso destinato ai beneficiari.
- Incidere sugli importi disponibili per futuri prelievi o prestiti.
- Rendere necessari premi aggiuntivi per evitare la decadenza della copertura.
- Comportare reddito imponibile se la polizza in seguito decade o viene riscattata con un guadagno.
Se l'assicurato muore mentre è ancora dovuto un prestito sulla polizza, la compagnia generalmente detrae il saldo del prestito e gli interessi maturati dal capitale in caso di decesso spettante ai beneficiari.
È possibile accedere al valore di una IUL prima dei 59 anni e mezzo?
Una polizza vita non classificata come MEC non è un 401(k), un IRA o un altro piano pensionistico qualificato. Pertanto, generalmente non è soggetta alle stesse regole federali sull'età di 59 anni e mezzo previste per molte distribuzioni dai conti pensionistici qualificati.
Il valore disponibile potrebbe essere accessibile anche prima dei 59 anni e mezzo, nei limiti previsti da:
- Il valore in contanti disponibile della polizza.
- Tasse per la resa.
- Disposizioni relative al prelievo e al prestito.
- L'eventuale classificazione della polizza come MEC.
- Gli effetti sull'andamento futuro della polizza.
- Le norme fiscali federali e statali applicabili.
L'età di 59 anni e mezzo è particolarmente rilevante quando la polizza è classificata come Modified Endowment Contract (MEC).
Che cos'è un Modified Endowment Contract (MEC)?
Una polizza vita può essere classificata come Modified Endowment Contract (MEC) quando i premi superano i limiti fiscali federali previsti dal cosiddetto seven-pay test, oppure a seguito di determinate modifiche sostanziali del contratto.
Nel caso di un MEC:
- Le somme distribuite sono generalmente considerate prima come guadagno imponibile, poi come recupero della base fiscale.
- I prestiti sulla polizza possono essere trattati come distribuzioni imponibili.
- La parte imponibile di una distribuzione ricevuta prima dei 59 anni e mezzo può essere soggetta a un'imposta federale aggiuntiva del 10%, salvo le eccezioni previste.
- Una volta che la polizza è classificata come MEC, generalmente mantiene tale classificazione.
Il Istruzioni IRS per il modulo 5329 spiegano che un Modified Endowment Contract (MEC) non è un piano pensionistico qualificato e che la parte imponibile di alcune distribuzioni ricevute prima dei 59 anni e mezzo può essere soggetta all'imposta aggiuntiva del 10%.
Utilizzare una IUL per integrare il reddito durante la pensione
Alcuni contraenti prevedono di accedere al valore della polizza in futuro attraverso prelievi entro la base fiscale disponibile, seguiti eventualmente da prestiti. Questo può offrire un trattamento fiscale favorevole alle somme ricevute, ma non garantisce un reddito vitalizio e non deve essere presentato come reddito pensionistico automaticamente esente da imposte.
Prima di iniziare prelievi o prestiti, richiedi un'illustrazione aggiornata della polizza in vigore che mostri:
- Gli importi previsti dei prelievi e dei prestiti.
- Le ipotesi sui tassi di interesse applicati ai prestiti.
- Il valore residuo del conto.
- Il capitale in caso di decesso previsto dall'illustrazione.
- Gli eventuali premi richiesti in futuro.
- L'età fino alla quale si prevede che la polizza rimanga in vigore.
- I risultati ipotetici in scenari con interessi accreditati meno favorevoli.
Cinque condizioni importanti per una strategia IUL fiscalmente agevolata
Il trattamento fiscale previsto dipende generalmente dal mantenimento di tutte e cinque queste condizioni:
- Il contratto continua a soddisfare i requisiti fiscali dell'assicurazione sulla vita.
- La polizza non è classificata come Modified Endowment Contract (MEC).
- I prelievi vengono pianificati tenendo conto della base fiscale residua.
- I prestiti sulla polizza e i relativi interessi rimangono gestibili.
- La polizza rimane in vigore fino al decesso dell'assicurato.
Se una polizza decade o viene riscattata con un guadagno imponibile e prestiti ancora dovuti, il contraente potrebbe avere un debito fiscale anche senza ricevere nuove somme di denaro in quel momento.
Il trattamento fiscale dipende dalle circostanze individuali e dalle norme applicabili, che possono cambiare. Prima di effettuare prelievi o prestiti rilevanti, fai esaminare la strategia da un professionista fiscale qualificato.
IUL vs. 401(k): Qual è la differenza?
L'assicurazione Indexed Universal Life e il piano 401(k) possono avere entrambi un ruolo nella pianificazione finanziaria a lungo termine, ma sono prodotti profondamente diversi.
Un 401(k) è un piano pensionistico qualificato promosso dal datore di lavoro. Una IUL è invece un contratto individuale di assicurazione sulla vita, progettato principalmente per offrire una prestazione in caso di decesso e con possibilità di accumulare valore in contanti.
| Funzionalità | Indexed Universal Life (IUL) | Piano 401(k) |
|---|---|---|
| Obbiettivo principale | Protezione assicurativa permanente con possibile accumulo di valore in contanti | Risparmio pensionistico attraverso un piano del datore di lavoro |
| Versamenti | Premi versati dal contraente | Versamenti del dipendente attraverso la retribuzione ed eventuali contributi del datore di lavoro |
| Valutazione del rischio assicurativo (underwriting) | Generalmente richiede una valutazione assicurativa del rischio sanitario e finanziario | Generalmente non richiede una valutazione medica assicurativa |
| Trattamento fiscale | I premi sono generalmente pagati con denaro già tassato; il valore della polizza idonea può crescere in regime di fiscalità differita | I contributi tradizionali possono essere versati prima delle imposte, mentre quelli Roth sono effettuati dopo le imposte |
| Crescita | Gli interessi accreditati possono dipendere da un indice esterno, nel rispetto dei limiti contrattuali | Il valore del conto dipende dagli investimenti selezionati e dal loro andamento sui mercati |
| Contributo del datore di lavoro | Nessun contributo integrativo del datore di lavoro per una polizza personale | Possono essere previsti contributi integrativi o altri versamenti del datore di lavoro |
| Regole sui versamenti | I versamenti sono soggetti ai limiti di progettazione assicurativa, valutazione del rischio e regole fiscali federali sulle polizze vita e sui MEC | I limiti annuali dei contributi sono stabiliti dalla normativa fiscale federale |
| Accesso | Sono possibili prelievi e prestiti sulla polizza se esiste valore disponibile sufficiente | Possono applicarsi restrizioni sulle distribuzioni, imposte ed eventuali penalità |
| Capitale in caso di decesso | Prevede una prestazione assicurativa contrattuale in caso di decesso finché la copertura rimane in vigore | I beneficiari generalmente ricevono il saldo residuo del conto pensionistico |
| Costi | Costi assicurativi, spese amministrative, costi delle garanzie aggiuntive, interessi sui prestiti ed eventuali costi di riscatto | Possono applicarsi costi per l'amministrazione del piano, la gestione degli investimenti, i servizi di consulenza e le spese relative ai fondi. |
| Perdite di mercato | Un floor dello 0% sull'accredito indicizzato può evitare interessi indicizzati negativi, ma i costi della polizza possono comunque ridurne il valore. | Gli investimenti possono guadagnare o perdere valore direttamente in relazione al mercato. |
| Gestione della polizza | Richiede versamenti adeguati e monitoraggio continuativo della polizza | Richiede decisioni su contributi e allocazione degli investimenti |
La IUL è un 401(k) personale?
Una IUL non deve essere descritta come un 401(k) personale. Non è un piano pensionistico qualificato, non prevede contributi integrativi del datore di lavoro e non segue le stesse regole relative a versamenti, investimenti, distribuzioni e protezione dai creditori.
Una IUL correttamente progettata può tuttavia essere una componente di una strategia finanziaria più ampia, offrendo:
- Protezione assicurativa permanente sulla vita.
- Garanzie aggiuntive facoltative per Living Benefits.
- Potenziale accumulo di valore in contanti in regime di fiscalità differita.
- Possibile accesso ai valori della polizza con un trattamento fiscale favorevole, a determinate condizioni.
- Flessibilità non legata al datore di lavoro.
- Una possibile fonte di risorse integrative durante la pensione, senza garanzia di reddito.
Per chi beneficia di contributi integrativi del datore di lavoro al 401(k), valutare come ottenere il contributo disponibile può essere importante prima di destinare risorse ad altre strategie di lungo termine. Una IUL può integrare, ma non sostituire automaticamente, un 401(k), un IRA o altri strumenti di risparmio e protezione.
Il Panoramica del piano 401(k) dell'IRS spiega che il 401(k) è un piano pensionistico aziendale qualificato che permette ai dipendenti di destinare una parte della retribuzione al piano e può prevedere contributi del datore di lavoro.
La combinazione adatta dipende dal reddito, dalle esigenze assicurative, dai benefit aziendali, dalla situazione fiscale, dagli obiettivi di investimento, dalla propensione al rischio e dalla capacità di sostenere i premi nel tempo.
Come funziona, nella pratica, un prestito sulla polizza IUL
Quando una polizza IUL ha accumulato valore disponibile sufficiente, il contraente può richiedere un prestito alla compagnia assicurativa.
Il contraente non sta prelevando denaro dall'S&P 500 né vendendo un investimento: la compagnia concede il prestito utilizzando il valore della polizza come garanzia.
Accumula un valore disponibile sufficiente
Il pagamento dei premi non rende automaticamente disponibile un prestito. La polizza deve avere accumulato valore sufficiente a sostenere il prestito richiesto, coprire i costi assicurativi e mantenere la copertura in vigore.
L'importo massimo ottenibile dipende dal contratto, dal valore attuale del conto, dagli eventuali costi di riscatto, dai prelievi precedenti, dai prestiti esistenti e dal valore che la compagnia richiede di mantenere nella polizza.
Richiedi il prestito alla compagnia assicurativa
Il contraente presenta una richiesta di prestito alla compagnia. Una normale domanda di credito bancario, una verifica del reddito o un'approvazione creditizia potrebbero non essere necessarie, poiché il valore della polizza funge da garanzia.
L'accesso resta soggetto alle procedure della compagnia e alle condizioni contrattuali sui prestiti. Ottenere un prestito sulla polizza non significa accedere gratuitamente a denaro già proprio.
Sul prestito iniziano a maturare interessi
La compagnia assicurativa applica gli interessi al tasso specificato o descritto nella polizza. Il tasso può essere fisso, variabile o basato su un altro metodo contrattuale.
Se il contraente non paga gli interessi, questi possono essere aggiunti al saldo del prestito, sul quale potrebbero maturare ulteriori interessi.
Alcune polizze valutano la prestazione in base a valori diversi da quelli non prestati. L’effetto dipende dal fatto che il contratto utilizzi una struttura standard, partecipativa, indicizzata, variabile o altra struttura di prestito. Le dichiarazioni secondo cui il proprietario può prendere in prestito denaro mentre “gli stessi fondi continuano a crescere indisturbati” devono essere verificate confrontandole con il contratto stesso.
Rimborsa o gestisci attentamente il prestito
Molti prestiti sulla polizza non prevedono un piano di rimborso mensile fisso. Il contraente può avere la possibilità di rimborsare il prestito interamente, parzialmente o di lasciarlo in essere, secondo il contratto.
Il debito resta tuttavia collegato alla polizza. Il saldo non rimborsato e gli interessi maturati generalmente riducono il capitale netto destinato ai beneficiari e possono aumentare il rischio di decadenza della copertura.
Esempio pratico di prestito sulla polizza IUL
Supponiamo che una polizza IUL abbia un valore sufficiente e che il contraente richieda un prestito di 30.000 dollari.
Se il tasso annuo ipotetico applicabile al prestito fosse del 5%, maturerebbero circa 1.500 dollari di interessi in un anno, prima di considerare le modalità di calcolo specifiche del contratto.
Se il contraente non paga questi interessi, il saldo del prestito potrebbe salire a circa 31.500 dollari. Sul nuovo saldo potrebbero quindi maturare ulteriori interessi.
Nel frattempo:
- I costi della polizza continuano a essere detratti.
- Gli interessi indicizzati accreditati non sono garantiti.
- Il trattamento del valore utilizzato a garanzia del prestito dipende dal contratto.
- Il capitale netto in caso di decesso può ridursi.
- Potrebbero diventare necessari ulteriori premi.
- La futura decadenza della polizza potrebbe generare reddito imponibile se esiste un guadagno fiscale.
L'esempio è puramente ipotetico e non rappresenta il tasso di prestito, i costi, l'andamento o i risultati di alcuna polizza specifica.
Perché alcuni contraenti utilizzano i prestiti sulla IUL
A seconda della situazione finanziaria, un contraente potrebbe utilizzare un prestito per:
- Integrare le entrate durante la pensione.
- Affrontare una necessità finanziaria temporanea.
- Sostenere spese per l'istruzione.
- Finanziare un'opportunità imprenditoriale.
- Contribuire all'acquisto di una casa o a una spesa importante.
- Soddisfare esigenze di liquidità a breve termine.
L'assenza di una verifica del credito tradizionale o di rate mensili obbligatorie può offrire flessibilità. Non significa però che il prestito sia gratuito né che le somme ricevute siano sempre esenti da imposte.
I tre principali rischi dei prestiti sulla polizza
Accumulo degli interessi
Un prestito non rimborsato può crescere più rapidamente del previsto, soprattutto se gli interessi vengono aggiunti al saldo per molti anni.
Riduzione delle prestazioni assicurative
Prestiti e interessi riducono generalmente il valore disponibile e il capitale netto in caso di decesso. Possono inoltre limitare l'accesso a ulteriori somme in futuro.
Decadenza della polizza e possibili conseguenze fiscali
Se il prestito diventa eccessivo rispetto al valore residuo, la polizza può decadere. La decadenza o il riscatto con guadagno fiscale e un prestito ancora dovuto possono generare reddito imponibile anche se il contraente non riceve nuove somme in quel momento.
Prima di richiedere un prestito, fatti fornire un'illustrazione aggiornata della polizza in vigore che mostri il prestito, gli interessi, i premi futuri, il valore in contanti previsto, il capitale in caso di decesso e l'età alla quale la copertura potrebbe decadere, sia nello scenario attuale sia in scenari meno favorevoli.
Il Dipartimento dei Servizi Finanziari dello Stato di New York spiega i principi generali dei prestiti garantiti dal valore in contanti: la polizza funge da garanzia, vengono applicati interessi e il debito residuo riduce il capitale in caso di decesso o il valore netto di riscatto.
I prestiti sulla polizza dovrebbero essere riesaminati almeno una volta all'anno con la compagnia e con professionisti assicurativi e fiscali qualificati.
IUL per i figli: cosa dovrebbero valutare i genitori
Una IUL per un figlio è anzitutto un'assicurazione vita permanente che può offrire un capitale in caso di decesso e accumulare valore in contanti tramite interessi accreditati in parte in funzione di un indice esterno. L'accumulo è soggetto a cap, tassi di partecipazione, spread, costi della polizza e condizioni contrattuali.
Sottoscrivere una IUL per un figlio non è automaticamente il modo migliore per risparmiare per l'università o accumulare patrimonio. Prima è importante valutare la reale necessità assicurativa, la sostenibilità dei premi per molti anni, la protezione dei genitori o di chi si prende cura del minore e le altre opzioni di risparmio disponibili.
Perché alcune famiglie valutano una IUL per i figli
- Può offrire una protezione permanente in caso di decesso se la polizza viene finanziata adeguatamente e rimane in vigore.
- Presentare la domanda quando il figlio è giovane può consentire di ottenere una copertura in base alla sua salute e assicurabilità attuali, nel rispetto dei requisiti della compagnia.
- Un orizzonte temporale lungo può consentire al valore in contanti di accumularsi gradualmente.
- La polizza può consentire l'accesso futuro al valore disponibile mediante prelievi o prestiti, nei limiti contrattuali.
- Alcune polizze prevedono garanzie aggiuntive o clausole facoltative che possono offrire maggiore flessibilità.
Domande importanti e limiti da considerare
- Costi assicurativi, spese amministrative e struttura dei premi possono ridurre l'accumulo del valore in contanti.
- Gli interessi indicizzati non derivano da un investimento diretto in azioni o nell'indice di riferimento.
- Il valore in contanti disponibile può essere limitato nei primi anni della polizza.
- Cap, tassi di partecipazione, spread e metodi di accredito possono variare entro i limiti contrattuali.
- I prestiti sulla polizza maturano interessi e possono ridurre il valore in contanti e il capitale in caso di decesso.
- Versamenti insufficienti possono aumentare il rischio di decadenza della copertura negli anni successivi.
- Titolarità della polizza, designazione dei beneficiari e limiti di copertura per i minori variano secondo la compagnia e lo Stato.
Prima di assicurare un figlio, confronta i valori garantiti e non garantiti dell'illustrazione, i costi di riscatto, le condizioni dei prestiti, i premi richiesti e la protezione già prevista per genitori o tutori. La polizza va valutata principalmente come assicurazione sulla vita, non come fondo universitario garantito o investimento azionario.
IUL: possibili vantaggi e compromessi da valutare
Una valutazione equilibrata della IUL considera sia i potenziali vantaggi sia i rischi che possono ridurre il valore della polizza o provocare la decadenza della copertura. Occorre esaminare le garanzie contrattuali, ipotesi realistiche di versamento e la capacità del contraente di controllare la polizza per molti anni.
Possibili vantaggi
- La protezione permanente in caso di decesso può rimanere attiva se la polizza è adeguatamente finanziata e tutte le condizioni contrattuali sono rispettate.
- Gli interessi accreditati possono dipendere in parte dall'andamento di un indice, senza investire direttamente il valore del conto nell'indice.
- Un floor dello 0% sugli interessi indicizzati può evitare accrediti negativi dovuti a un calo dell'indice, ma le spese della polizza possono comunque ridurre il valore del conto.
- I premi flessibili possono consentire di modificare i versamenti entro i limiti del contratto.
- Il valore in contanti può essere accessibile tramite prelievi o prestiti sulla polizza assicurativa.
- Alcune polizze prevedono garanzie facoltative di anticipo del capitale in caso di decesso (Living Benefits).
- Secondo le attuali norme fiscali federali, il valore in contanti può generalmente accumularsi in regime di fiscalità differita.
Possibili compromessi
- Cap, tassi di partecipazione e spread possono limitare gli interessi accreditati rispetto all'aumento dell'indice.
- I costi assicurativi e le spese continuano anche nei periodi in cui l'accredito indicizzato è dello 0%.
- Premi flessibili non significano premi facoltativi: versamenti insufficienti possono aumentare il rischio di decadenza della copertura.
- I valori illustrati non garantiti potrebbero non realizzarsi.
- I prestiti sulla polizza maturano interessi e generalmente riducono il valore disponibile e il capitale netto in caso di decesso.
- Una polizza con molti prestiti o versamenti insufficienti può decadere e, in alcune circostanze, generare reddito imponibile.
- I premi potrebbero essere molto più elevati rispetto a quelli di una polizza vita a termine comparabile.
- La polizza richiede un monitoraggio nel lungo periodo e illustrazioni aggiornate dei valori in vigore.
Il confronto utile non è tra una IUL e il non fare nulla, ma tra la IUL e altre soluzioni per raggiungere lo stesso obiettivo: assicurazione vita a termine, copertura permanente con garanzie, conti pensionistici, risparmio di emergenza e investimenti fiscalmente agevolati.
Se stai ancora confrontando le coperture, consulta la nostra guida alle diverse tipologie di assicurazione sulla vita prima di scegliere la struttura più adatta alle tue esigenze.
IUL: capitale in caso di decesso e Living Benefits
Per comprendere correttamente una IUL occorre distinguere il capitale in caso di decesso, il valore del conto, i prestiti, i prelievi e le eventuali garanzie Living Benefits. Questi elementi possono influenzarsi tra loro, ma non sono equivalenti.
Capitale in caso di decesso costante
Con un capitale in caso di decesso costante, spesso denominato Opzione A, l'importo spettante ai beneficiari è generalmente basato sul capitale nominale della polizza, secondo il contratto e le norme fiscali applicabili. Il valore del conto sostiene internamente la copertura, ma di norma non si aggiunge come prestazione separata al capitale nominale.
Quando il valore del conto cresce, il capitale netto a rischio della compagnia può diminuire. Questa struttura può comportare costi assicurativi inferiori rispetto a un'opzione con capitale crescente, sebbene i calcoli e le definizioni varino per compagnia.
Prestiti, prelievi, prestazioni anticipate e altre modifiche della polizza possono ridurre l'importo finale spettante ai beneficiari.
Capitale in caso di decesso crescente
Con un capitale in caso di decesso crescente, spesso denominato Opzione B, la prestazione è generalmente calcolata sommando al capitale nominale una parte o l'intero valore del conto, secondo la formula contrattuale.
Questa opzione può offrire un capitale maggiore e più spazio per accumulare valore in contanti, ma può anche comportare costi assicurativi superiori perché la compagnia può mantenere un capitale netto a rischio più elevato.
Alcune polizze consentono di modificare successivamente le opzioni sul capitale in caso di decesso. Tale modifica può incidere su costi, valore in contanti, premi richiesti, copertura e classificazione fiscale. Prima di procedere, richiedi un'illustrazione aggiornata.
Garanzie facoltative Living Benefits
I Living Benefits vengono spesso offerti tramite garanzie che consentono di anticipare parte del capitale in caso di decesso. Dopo un evento qualificante, l'assicurato può avere accesso a una parte della prestazione mentre è ancora in vita.
Garanzie disponibili, requisiti di accesso, calcolo delle prestazioni, costi e impieghi consentiti variano per compagnia, contratto e Stato.
Malattia terminale
Una garanzia per malattia terminale può consentire l'anticipo di parte del capitale assicurato quando viene diagnosticata una patologia che, secondo la definizione contrattuale, potrebbe causare il decesso entro il periodo previsto.
Malattia cronica
Una garanzia per malattia cronica può consentire un anticipo quando l'assicurato non riesce a svolgere un numero specificato di attività della vita quotidiana oppure presenta un grave deterioramento cognitivo, secondo le definizioni contrattuali.
Una garanzia per malattia cronica non equivale automaticamente a un'assicurazione Long-Term Care: requisiti, calcolo delle prestazioni e utilizzi consentiti possono essere diversi.
Malattia cronica
Una garanzia per malattia grave può prevedere un beneficio quando si verifica una condizione medica specificata nel contratto, per esempio infarto, ictus, tumore o grave insufficienza d'organo. Patologie coperte e definizioni mediche variano notevolmente tra compagnie.
Non tutte le polizze IUL includono le stesse garanzie facoltative e l'approvazione della copertura vita non garantisce l'accesso a ogni garanzia aggiuntiva.
I Living Benefits non sono una copertura aggiuntiva gratuita
Un Living Benefit anticipato è generalmente un anticipo di parte del capitale assicurato già esistente, non una somma ulteriore che si aggiunge a quel capitale.
La liquidazione di un Living Benefit può:
- Ridurre il capitale residuo destinato ai beneficiari.
- Ridurre il valore del conto o il valore in contanti della polizza.
- Incidere sui premi futuri, sui prelievi e sui prestiti sulla polizza.
- Comportare spese amministrative, riduzioni attuariali o interessi.
- Influire sull'idoneità a Medicaid o ad altre prestazioni pubbliche.
- Comportare conseguenze fiscali, a seconda delle circostanze.
Prima di accettare una prestazione anticipata, richiedi una dichiarazione scritta che ne illustri gli effetti sul capitale residuo in caso di decesso, sul valore del conto, sui premi, sui prestiti e sulle garanzie contrattuali.
Il Regolamento modello NAIC sui benefici anticipati spiega che i benefici anticipati vengono pagati durante la vita dell'assicurato dopo un evento ammissibile e generalmente riducono il capitale in caso di decesso che la polizza avrebbe altrimenti corrisposto.
Come esaminare un'illustrazione IUL prima dell'acquisto
Un'illustrazione IUL presenta proiezioni basate su ipotesi dichiarate, non una promessa di risultati futuri. Deve aiutare il potenziale contraente a comprendere come premi, costi, interessi accreditati, prelievi e prestiti possano influire sul valore e sulla durata della copertura.
Distingui i valori garantiti da quelli non garantiti
Individua prima quali importi sono garantiti dal contratto e quali dipendono da ipotesi soggette a variazioni.
I valori garantiti sono calcolati secondo le garanzie indicate nel contratto. Quelli non garantiti possono dipendere da ipotesi sui tassi di accredito, costi correnti, bonus e altri parametri utilizzati nell'illustrazione.
Una buona illustrazione permette di distinguere chiaramente le due categorie. Non valutare la polizza soltanto sulla base delle proiezioni più favorevoli.
Il Model Regulation NAIC sulle illustrazioni delle assicurazioni sulla vita richiede di distinguere gli elementi garantiti da quelli non garantiti nelle illustrazioni e precisa che le ipotesi non garantite possono cambiare.
Esamina anche scenari più prudenti
Chiedi di vedere come potrebbe evolvere la polizza in diversi scenari, tra cui:
- Le ipotesi correnti illustrate dalla compagnia.
- Uno scenario con interessi accreditati inferiori.
- I valori garantiti dal contratto.
- Costi più elevati, quando consentiti dal contratto.
- Premi ridotti o sospesi.
- Anni nei quali la strategia indicizzata accredita pochi interessi o nessun interesse.
Una polizza che appare sostenibile soltanto in scenari favorevoli può avere un rischio di decadenza maggiore di quanto suggerisca l'illustrazione iniziale.
Controlla premi, costi e condizioni di accredito
Verifica se il premio proposto garantisce effettivamente il mantenimento della copertura oppure se rappresenta soltanto l'importo utilizzato nella proiezione.
Esamina attentamente i seguenti elementi:
- Piano dei premi e periodo di versamento previsto.
- Costo dell'assicurazione.
- Spese amministrative e costi delle garanzie aggiuntive.
- Periodo di applicazione degli eventuali costi di riscatto.
- Tassi di partecipazione, cap, spread e altre limitazioni all'accredito.
- Eventuali bonus e requisiti per ottenerli.
- Condizioni minime garantite di accredito degli interessi.
- Opzione del capitale in caso di decesso e relativi costi assicurativi.
Un aumento dell'indice non comporta automaticamente l'accredito del suo intero rendimento. I dividendi sono generalmente esclusi e cap, tassi di partecipazione, spread, spese e condizioni contrattuali possono limitarlo.
Valuta separatamente prestiti e prelievi
Se il piano prevede l'accesso al valore in contanti, richiedi un'illustrazione specifica che riporti i prestiti o i prelievi previsti.
L'illustrazione dovrebbe mostrare:
- Quando iniziano le somme prelevate o ricevute in prestito.
- L'importo previsto per ogni anno.
- Il tasso d'interesse ipotizzato per i prestiti.
- Se il tasso sul prestito è fisso o variabile.
- Come il debito residuo influisce sul valore del conto e sul capitale in caso di decesso.
- L'età alla quale la polizza potrebbe decadere secondo la proiezione.
- Se potrebbero rendersi necessari premi aggiuntivi.
Non considerare i prestiti mostrati nell'illustrazione come un reddito pensionistico esente da imposte garantito. Il trattamento fiscale dipende dal mantenimento della polizza in vigore e dal rispetto delle norme applicabili.
Verifica il rischio di decadenza della copertura
Esamina fino a quale età si prevede che la polizza rimanga in vigore, sia nello scenario corrente sia in scenari meno favorevoli.
Il rischio di decadenza può aumentare quando:
- I premi versati sono inferiori a quelli inizialmente illustrati.
- Gli interessi accreditati sono inferiori alle aspettative.
- I costi della polizza aumentano.
- Il saldo dei prestiti e gli interessi maturati crescono.
- I prelievi riducono il valore residuo del conto.
- L'assicurato vive oltre l'età fino alla quale l'illustrazione prevede il mantenimento della polizza.
Se la polizza decade con un prestito ancora dovuto e un guadagno imponibile, il contraente potrebbe avere obblighi fiscali anche senza ricevere nuove somme.
Domande da fare prima di firmare
Chiedi all'agente o alla compagnia di spiegare:
- Quali premi e quali valori sono garantiti?
- Quali valori dipendono da ipotesi non garantite?
- Cosa succede se gli interessi accreditati sono inferiori a quelli illustrati?
- Per quanto tempo si applicano gli eventuali costi di riscatto?
- Quali sono i costi massimi previsti dal contratto?
- Come incidono prestiti e prelievi sul capitale in caso di decesso?
- In quali casi potrebbero essere necessari premi aggiuntivi?
- A quale età potrebbe decadere la copertura in ciascuno scenario?
- Le opzioni sul capitale in caso di decesso possono essere modificate successivamente?
- La compagnia può fornire ogni anno un'illustrazione aggiornata della polizza in vigore?
I diritti, le garanzie, i costi e gli obblighi del contraente sono stabiliti dal contratto, non dalle sole proiezioni commerciali. Esamina entrambi i documenti e chiedi chiarimenti prima di decidere.
Domande frequenti sull'assicurazione Indexed Universal Life
Una spiegazione chiara della IUL deve rispondere alle domande pratiche su esposizione ai mercati, costi, prestiti, premi e andamento della polizza a lungo termine.
Una polizza IUL investe direttamente nel mercato azionario?
No. Una IUL non investe direttamente le somme del contraente in azioni o nell'indice esterno. La compagnia può invece accreditare interessi secondo una formula prevista dal contratto.
Gli interessi accreditati possono dipendere da tassi di partecipazione, cap, spread, metodi di accredito e altre condizioni contrattuali. Il contraente non possiede le azioni delle società che compongono l'indice e generalmente non ne riceve i dividendi.
Una IUL può perdere valore anche con un floor dello 0%?
Sì. Un floor dello 0% si applica generalmente agli interessi indicizzati accreditati per un determinato periodo. Non elimina i costi assicurativi mensili, le spese amministrative, i costi delle garanzie aggiuntive, gli eventuali costi di riscatto o gli effetti di prestiti e prelievi.
Il valore del conto può quindi diminuire anche quando l'interesse indicizzato accreditato non è negativo. Se premi e valore residuo non bastano a coprire i costi della polizza, la copertura può decadere.
I premi di una IUL sono garantiti?
Le polizze IUL prevedono generalmente premi flessibili, ma questo non significa che qualsiasi importo versato sia sufficiente a mantenere la copertura attiva indefinitamente.
I premi necessari possono dipendere dagli interessi accreditati, dai costi assicurativi, dall'età dell'assicurato, dall'opzione sul capitale in caso di decesso, da prestiti e prelievi e da altre condizioni contrattuali. Se i risultati sono meno favorevoli di quelli illustrati, potrebbero essere necessari versamenti maggiori.
Distingui sempre il premio previsto nell'illustrazione dall'eventuale premio contrattualmente garantito come sufficiente a mantenere la copertura in vigore.
I prestiti sulla polizza IUL sono sempre esenti da imposte?
Non si deve presumere automaticamente alcun trattamento fiscale. I prestiti sulla polizza utilizzano generalmente il valore disponibile come garanzia e possono ridurre il valore del conto e il capitale netto in caso di decesso. Sul debito residuo maturano interessi.
Una polizza che decade o viene riscattata con un guadagno imponibile e un prestito ancora dovuto può avere conseguenze fiscali. Se la polizza è classificata come Modified Endowment Contract (MEC), possono applicarsi regole differenti.
Prima di richiedere prestiti o effettuare prelievi, chiedi un'illustrazione aggiornata della polizza in vigore e consulta un professionista fiscale qualificato.
Con quale frequenza va riesaminata una polizza IUL?
Generalmente almeno una volta all'anno e dopo modifiche rilevanti a premi, prestiti, prelievi, capitale in caso di decesso o obiettivi di protezione.
Richiedi un'illustrazione aggiornata che mostri valori garantiti e ipotesi correnti, proiezioni, costi, prestiti residui, premi futuri, capitale in caso di decesso ed età alla quale la copertura potrebbe decadere nei diversi scenari.
Il Le indicazioni NAIC sulle illustrazioni delle polizze vita spiegano la differenza tra elementi garantiti e non garantiti e l'utilità delle illustrazioni aggiornate delle polizze in vigore.
Indexed Universal Life: considerazioni finali
L'Indexed Universal Life può offrire una protezione permanente in caso di decesso, premi flessibili e interessi potenzialmente accreditati in funzione di un indice esterno. È però un contratto assicurativo di lungo periodo, non un investimento diretto nei mercati, un conto pensionistico garantito o una fonte di reddito priva di rischi.
Una IUL può meritare una valutazione quando esiste una reale necessità di protezione permanente, i premi previsti sono sostenibili e il contraente comprende la differenza tra valori garantiti e risultati illustrati.
Potrebbe non essere adatta se l'esigenza è soltanto temporanea, il budget è limitato, serve liquidità immediata oppure non si è disposti a monitorare nel tempo premi, costi, prestiti e andamento della polizza.
Prima dell'acquisto, verifica questi sette elementi
- Il capitale e la durata della protezione in caso di decesso di cui hai realmente bisogno.
- I valori garantiti e non garantiti riportati nell'illustrazione.
- La formula di accredito indicizzato, inclusi cap, tassi di partecipazione, spread e floor.
- I costi assicurativi e amministrativi massimi previsti dal contratto.
- Il periodo di applicazione dei costi di riscatto e i valori netti di riscatto disponibili.
- Gli effetti di prestiti, prelievi, garanzie aggiuntive e modifiche del capitale in caso di decesso.
- I premi necessari e l'età di possibile decadenza della copertura, con ipotesi correnti e meno favorevoli.
Sono le condizioni del contratto, non una presentazione commerciale o un'illustrazione ottimistica, a definire garanzie, costi, prestazioni e obblighi del contraente.
Confronta le opzioni IUL in modo consapevole
Ogni famiglia ha esigenze di protezione, budget e una diversa tolleranza ai rischi della polizza. Invia una richiesta senza impegno per confrontare la Indexed Universal Life con l'assicurazione vita a termine, la Whole Life e le altre coperture disponibili.
Disponibilità delle polizze, premi, metodi di accredito, cap, tassi di partecipazione, costi, garanzie aggiuntive e requisiti di valutazione del rischio variano in base alla compagnia, allo Stato, al richiedente e al contratto. Queste informazioni sono educative e non costituiscono consulenza assicurativa, finanziaria, fiscale o legale personalizzata.