


Come funzionano le rendite vitalizie per il reddito pensionistico?
Come funzionano le rendite vitalizie per il reddito di vecchiaia? In parole semplici, una rendita vitalizia è un contratto stipulato con un’azienda di assicurazione che può aiutarti a accumulare denaro, generare reddito futuro o convertire parte dei tuoi risparmi in pagamenti che possono continuare per tutta la vita.
Un'assicurazione annuale non è un prodotto unico. Alcuni contratti prevedono un tasso fisso dichiarato. Altri calcolano gli interessi utilizzando un indice di mercato senza investire direttamente la vostra quota assicurativa in quel mercato. Altri sono progettati principalmente per iniziare a ricevere reddito ora o in un dato futuro. La struttura corretta dipende dal vostro obiettivo, dall'orizzonte temporale, dal bisogno di liquidità, dallo status fiscale e dalle preferenze per le garanzie.
Le rendite possono risolvere un vero problema di pensionamento: i risparmi possono fluttuare o finire inesorabilmente, mentre continuano ad essere necessarie le spese essenziali. Inoltre, esse possono comportare dei compromessi. I periodi di rinuncia possono limitare l’accesso, i pacchetti opzionali possono aumentare i costi, l’inflazione può ridurre il potere d’acquisto futuro e ogni garanzia assicurativa dipende dalla solidità finanziaria dell’azienda emittente e dalla capacità di pagare sinistri.
Risposta rapida: Un'annuity può essere utile quando si desidera che parte della propria strategia di pensionamento garantisca un rendimento prevedibile, un accumulo con detrazione fiscale o un reddito contrattuale. Essa dovrebbe essere valutata come parte di un quadro finanziario completo, non come sostituto delle economie anticipate per emergenze, dei conti di investimento o della consulenza fiscale professionale.
Indice
- Cos'è un'annuity
- Come funzionano le rendite vitalizie passo dopo passo
- Fasi di accumulazione e di guadagno
- Fissi, MYGA, fisse con indice e rendite variabili
- Come funziona un’assicurazione di rendita vitalizia
- L'annuitazione contro un premio per reddito
- Annuite qualificate e non qualificate
- Imposte, trasferimenti di fondi dal 401(k) e beneficiari
- Tasse, oneri di rinuncia e limitazioni
- Esempi pratici
- Cinque domande frequenti sulle rendite vitalizie
Cos'è una rendita vitalizia?
Una rendita è un contratto di assicurazione tra il titolare del contratto e un'azienda di assicurazione. Il titolare paga una quota – solitamente una sola rata o una serie di rate – e l'assicuratore fornisce i benefici indicati nel contratto.
A seconda dell'annuità, tali benefici possono includere:
- Un tasso di interesse garantito per un periodo specificato.
- Potenziale di interesse legato alle performance di un indice di mercato.
- Crescita con differimento fiscale mentre i soldi restano nel contratto.
- Un futuro flusso di reddito.
- Pagamenti garantiti per tutta la vita di una o due persone.
- Un importo in caso di morte o un valore residuo per i beneficiari, in base al contratto.
- Opzionali riders di reddito di vita che stabiliscono le regole per i futuri prelievi.
Le parole utilizzate nel contratto di rendita sono importanti:
- Proprietario: gestisce il contratto e prende le decisioni consentite dai suoi termini.
- Annuitante: la persona la cui età o aspettativa di vita può essere utilizzata per calcolare i benefici.
- Beneficiario la persona o l'entità designata a ricevere i benefici applicabili in caso di morte.
- Assicuratore: l’azienda di assicurazione che emette il contratto e garantisce le sue garanzie.
Il proprietario e l'annuitante possono essere la stessa persona, ma non è necessario che lo sia. La proprietà, le designazioni di beneficiari e il trattamento fiscale devono essere attentamente valutati prima di stipulare il contratto.
Il Riassunto dell’annuario di Investor.gov della SEC spiega che un'annuity è un contratto di assicurazione finanziato con un importo fisso o una serie di pagamenti che in seguito può fornire un reddito periodico.
Come funzionano le rendite vitalizie passo dopo passo?
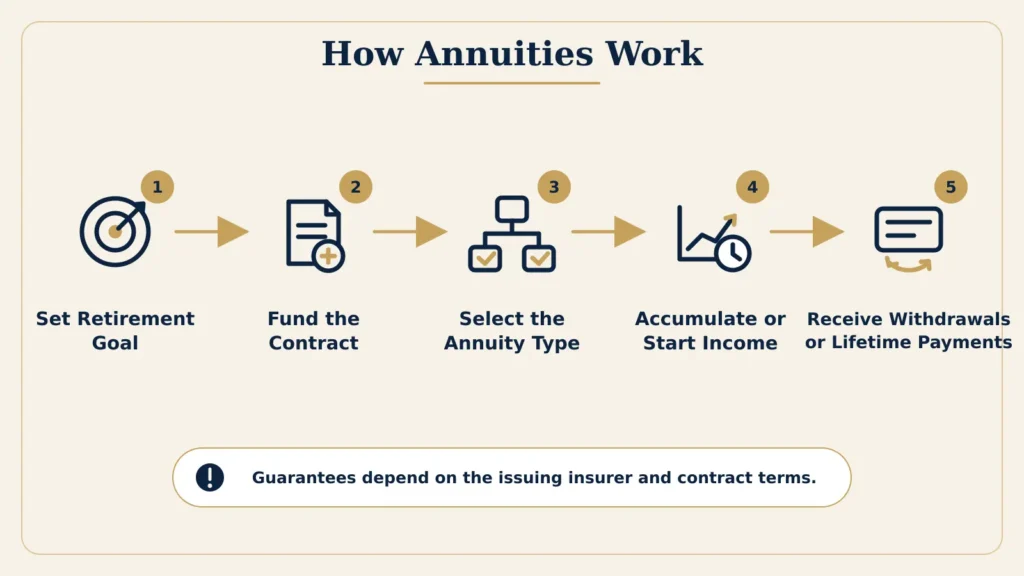
1. Definire l’obiettivo della pensione
Partiamo dal problema che l'annuity dovrebbe risolvere. È la stabilità del capitale primario, un tasso noto per un periodo specifico, la possibilità di differire le imposte, un reddito che inizierà presto o un reddito che non potrà mai esaurirsi?
Questo passaggio comprende anche la revisione delle economie di liquidità, delle spese previste, della previdenza sociale, delle pensioni, dei conti d’investimento, delle esigenze assicurative e dei fondi riservati per le emergenze. Un’annualità non dovrebbe assumere fondi che potrebbero essere necessari durante il periodo di reintegro.
2. Finanziare il Contratto
L'annuity può essere acquistata con denaro non qualificato, come ad esempio risparmi personali al netto delle imposte, o con denaro per la pensione qualificato da un IRA o da un rimborso di un piano pensionistico ammissibile. La fonte dei fondi influenza il trattamento fiscale delle future distribuzioni.
Investire in un’assicurazione annua all’interno di un IRA non crea una seconda fase di differimento fiscale. L’IRA già gode di vantaggi fiscali. In questo caso, l’assicurazione annua dovrebbe essere scelta per le sue caratteristiche assicurative – come le garanzie o le opzioni di reddito – e non solo perché consente di differire l’imposta.
3. Scegliete il tipo di rendita
Il contratto può essere una rendita fissa tradizionale, una rendita garantita pluriennale, una rendita indicizzata fissa, una rendita immediata o una rendita con reddito differito. Ogni tipo risolve un problema diverso e utilizza regole diverse per quanto riguarda gli interessi, l’accesso e il reddito.
4. Accumulare Valore o Iniziare a Guadagnare
Una rendita differita ha normalmente il tempo di accumularsi prima che inizino le distribuzioni. Una rendita immediata è generalmente concepita per iniziare i pagamenti programmati entro circa un anno dall'acquisto. Le definizioni dei contratti e le date di inizio variano.
5. Effettuare prelievi o scegliere un'opzione di reddito
In seguito, il proprietario può effettuare prelievi consentiti, attivare un beneficio di prelievo opzionale o annuitizzare permanentemente il contratto. Queste scelte non sono identiche. Possono incidere sull’accesso al valore del conto, sui pagamenti ai beneficiari e sulla possibilità di cambiare corso in seguito.
Le due fasi fondamentali: accumulazione e reddito
La fase di accumulazione
Durante l’accumulazione, il valore del contratto può portare a crediti di interesse dichiarati o a interessi legati all’indice secondo la formula dell’annuity. La crescita è generalmente tassata in modo tale da differire la distribuzione del denaro.
Il proprietario può comunque avere accesso a una somma consentita contrattualmente, ma i prelievi potranno essere soggetti a commissioni di rinuncia, ad un aggiustamento del valore di mercato, a riduzioni derivanti dal contratto e a conseguenze fiscali. “Imposta differita” non significa “imposta esente”.”
La fase dell'Indebitamento
La fase di reddito inizia con l'avvio dei pagamenti previsti. Ciò può avvenire attraverso una formalizzazione dell'annuitazione, un pagamento immediato o differito dell'indennità di pensione, o attraverso prelievi in base a un beneficio opzionale di uscita anticipata a vita.
Prima di selezionare il reddito, bisogna distinguere tra i tre valori che possono essere riportati in una dichiarazione contrattuale:
- Valore del conto o del contratto: il valore effettivo disponibile in base al contratto, in conformità con i suoi termini.
- Valore di cedola in contanti: L'importo disponibile dopo i costi di rinuncia applicati, i correttivi e i prelievi.
- Base imponibile dell'indennità di reddito: Un importo utilizzato per calcolare un beneficio per i passeggeri opzionali. In genere non si tratta di un importo fisso che può essere ritirato o rinunciato.
Tipologie di rendite disponibili tramite un professionista assicurativo autorizzato
La licenza Florida 2-15 include la possibilità di stipulare contratti annuali, ma una licenza da sola non rende disponibili tutti i prodotti. L’agente deve inoltre mantenere un appuntamento presso l’assicuratore competente, completare la formazione necessaria relativa all’annualità e ai prodotti e seguire le regole di autorizzazione del vettore. I prodotti azionari necessitano di una autorizzazione separata per i titoli di credito.
| Struttura | Obbiettivo principale | Tempi tipici |
|---|---|---|
| Annuita differita fissata | Accumulazione tassabile prevedibile | Rientri o prelievi in seguito |
| MYGA | Tasso garantito per un periodo pluriennale selezionato | Prima l'accumulazione |
| Annuita con indice fisso | Potenziale di concessione di interessi legati a un indice limitato, senza proprietà diretta di questo indice | Accumulazione e reddito futuro opzionale |
| Annuita immediata a premio unico | Convertire una quota di premio in reddito programmato | In genere inizia entro un anno |
| Annuita di reddito differita | Stabilire un reddito contrattuale per un dato futuro | Inizia dopo un periodo di sospensione più lungo |
| QLAC | Indennità di longevità specializzata tramite fondi qualificati idonei | In genere inizia più tardi durante la pensione |
Le rendite possono anche essere classificate in base al modo in cui vengono versati i premi. annuity differita a premio unico è finanziato con un solo pagamento e si accumula prima che inizino i redditi o i prelievi. annuity con premio flessibile e differita autorizza premi aggiuntivi in base alle proprie regole contrattuali. Non tutti i vettori o i prodotti accettano pagamenti supplementari, e ogni premio aggiuntivo può influire sui tassi, sulle scadenze di rinuncia o su altri aspetti.
Annuita fissa con differimento tradizionale
Una rendita differita fissa concede interessi secondo i tassi e le garanzie indicati dall’assicuratore. Un contratto può garantire un tasso minimo consentendo all’assicuratore di dichiarare un tasso corrente superiore per un periodo definito.
Potrebbe essere adatto a chi valuta la possibilità di accumulare denaro in modo prevedibile e di proteggersi dai rischi diretti del mercato. Non si tratta di un conto bancario o di un certificato di deposito. È emesso da un’assicuratore, non è coperto dalla FDIC e potrebbe comportare costi di rinuncia o altre restrizioni contrattuali.
Annuita pluriennale garantita (MYGA)
Un’annuity garantita pluriennale, comunemente chiamata MYGA, è un tipo di annuita fissa che garantisce un tasso di interesse specificato per un numero selezionato di anni, subordinato alla capacità dell’assicuratore di erogare i premi.
Alla scadenza del periodo garantito, il proprietario normalmente ha una finestra di tempo definita dal contratto per scegliere tra le azioni disponibili. A seconda del contratto, queste scelte possono includere il rinnovo, il ritiro, il trasferimento, lo scambio o una opzione di rendita. Mancare al termine della finestra può comportare il rinnovo del contratto in base alle condizioni in vigore all'epoca.
Un MYGA può essere semplice, ma i dettagli sono comunque importanti:
- Durata del periodo di garanzia dei tassi.
- Lunghezza del programma di penali per la rinuncia.
- Disposizione relativa al prelievo gratuito.
- Processo di rinnovo e tasso di commissione post-garanzia.
- Eventuale correzione del valore di mercato.
- Norme relative ai premi di morte.
- Fortezza finanziaria dell'assicuratore emittente.
Annuitazione Indexed Annuity (FIA)
Un’annualità fissa con indicizzazione è un contratto assicurativo che eroga interessi secondo una formula collegata a uno o più indici di mercato esterni. Il titolare del contratto non possiede direttamente l’indice o i titoli sottostanti.
L’interesse legato a un indice può essere limitato da un tetto, un tasso di partecipazione, uno spread, una leva finanziaria o altre formule. Un indice può aumentare oltre l’importo accreditato sul contratto, e molte formule non includono i dividendi derivanti dall’indice. L’assicuratore può essere autorizzato a modificare determinati elementi non garantiti dopo la durata iniziale, nei limiti dei minimi e dei massimi contrattuali.
Molte rendite a interessi fisso e indicizzati proteggono il contratto da un risultato negativo derivante dall’indice di riferimento applicando una soglia stabilita, spesso pari a 0%, per il periodo di accredito. Ciò non significa che il contratto non possa mai subire una diminuzione. I prelievi, le spese di rider, le spese di surrender, un’adeguamento al valore di mercato e altre disposizioni possono ridurre il valore disponibile.
Il Bollettino sull’indagine degli investitori.gov offre una spiegazione utile sulle commissioni, sui tassi di partecipazione, sui spread, sulle spese di rinuncia e su altre variabili che possono influire sui risultati.
Bonus Annuity
Un bonus anticipato o premio è una caratteristica contrattuale, non una garanzia separata secondo cui l’annuity sia migliore. Un bonus può essere soggetto a requisiti di maturazione, regole o restrizioni di recupero e può essere associato a un periodo di rinuncia più lungo, termini di accredito degli interessi più bassi o altri compromessi.
Confrontate il contratto con e senza il bonus. Valutate cosa accade dopo un prelievo, una rinuncia, un cambio di valuta, la morte o l’attivazione della funzione “Income rider”. La questione rilevante è il valore totale del contratto nel corso del periodo di detenzione previsto, non la dimensione del bonus del primo anno.
Singola premio annuale (SPIA)
Un’assicurazione annuale a premio unico è finanziata con un solo pagamento e è progettata per garantire un reddito immediato: solitamente entro un anno, in base al contratto sottoscritto.
Il titolare della polizza seleziona l'opzione di pagamento prima dell'inizio dei versamenti. Un'opzione "solo vita" può fornire un reddito iniziale maggiore rispetto a un'opzione che garantisca anche i pagamenti a un beneficiario, ma i pagamenti "solo vita" generalmente cessano quando il beneficiario muore. Poiché l'opzione di rendita può essere irrevocabile, è necessario valutare in primo luogo le esigenze di liquidità e gli obiettivi del beneficiario.
Annuita di reddito differita (DIA)
Una rendita differita viene acquistata ora per un reddito che inizia in un momento successivo. Il ritardo può essere di diversi anni o più. In cambio dell’impegno a versare la quota e del differimento della data di inizio, il contratto definisce come verrà calcolato o garantito il reddito futuro.
Un DIA può essere preso in considerazione quando qualcuno desidera stabilire un reddito per una fase successiva della pensione. In genere non è pensato per garantire liquidità a breve termine.
Contratto di rendita di vecchiaia qualificato (QLAC)
Un contratto di rendita di vecchiaia qualificato è una rendita differita specializzata acquistata con fondi pensionistici qualificati idonei e strutturata in modo da soddisfare i requisiti fiscali federali. Il suo scopo è generalmente di iniziare a ricevere redditi più tardi nella vita, ricevendo nel contempo un trattamento specifico in base alle norme relative alla distribuzione minima obbligatoria.
Le condizioni di ammissibilità, i limiti delle premi, le regole relative all’età di inizio del contratto, la lingua del contratto e le conseguenze fiscali sono di natura tecnica e possono subire variazioni. Prima di procedere all’acquisto, è necessario consultare il gestore del piano pensionistico e un professionista fiscale qualificato.
Indennità di pensione e rider di reddito opzionali
Le rendite a pagamento immediato e differito creano pagamenti secondo una opzione di pagamento selezionata. Una rendita differita a pagamento fisso o con indicizzazione fissa può invece offrire un beneficio opzionale di prelievo garantito per tutta la vita, spesso chiamato GLWB. Entrambe possono generare un reddito per tutta la vita, ma operano in modo diverso. La distinzione è spiegata di seguito.
Annuita fisso vs. Annuita con indicizzazione fissa
| Funzionalità | Annuita fissa tradizionale o MYGA | Annuita con indice fisso |
|---|---|---|
| Metodo degli interessi | Tassi fissi dichiarati o tassi pluriennali indicati | Formule collegata a un indice esterno |
| Proprietà diretta del mercato | No | No |
| Mancata redditività diretta derivante dalla flessione dell'indice | No, soggetti alle condizioni contrattuali | Di solito non si registrano crediti negativi al di sotto del limite stabilito, ma le commissioni e i prelievi possono ridurre il valore |
| Potenziale di crescita | Prevedibile, ma limitato alla tariffa di accredito | Può essere più alto o più basso a seconda della formula di calcolo dell'indice |
| Limitazioni comuni | Tassi di rinnovo, programma di rinuncia e MVA possibili | Coperture, tassi di partecipazione, spread, condizioni di accredito, programma di rinuncia e possibile MVA |
| Complessità | In genere più basso | In genere più alto |
| Valutato al meglio per | Sicurezza dei tassi e accumulazione conservativa | La protezione principale contro la perdita diretta del capitale con un potenziale di credito legato al capitale limitato |
Nessun tipo è automaticamente migliore. La domanda pratica è quale contratto, se esiste, risponde agli obiettivi del consumatore, alle esigenze di liquidità, all’orizzonte temporale e alla tolleranza nei confronti di elementi non garantiti.
Come funziona una rendita vitalizia?
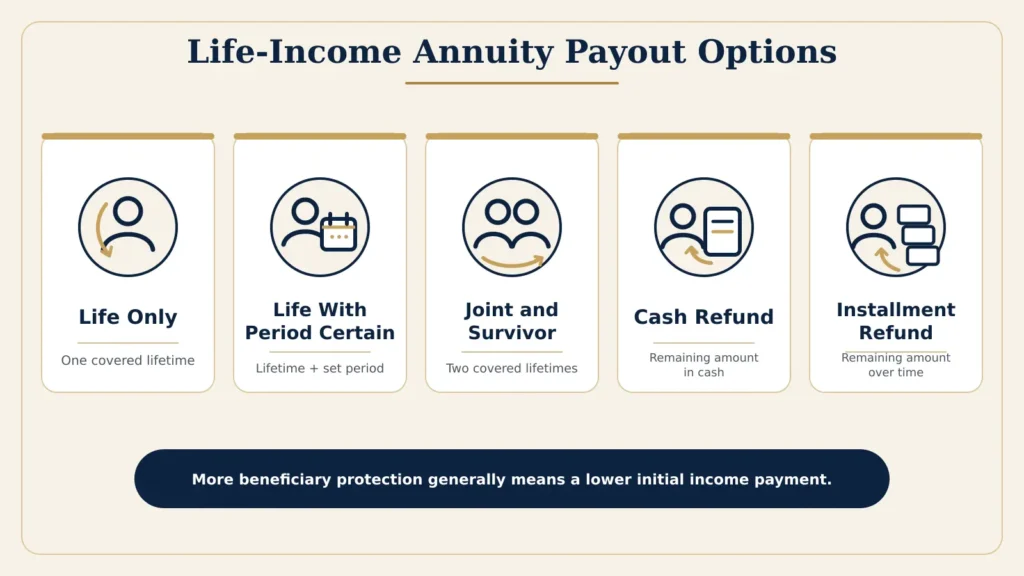
Una rendita vitalizia converte un premio o il valore contrattuale ammissibile in pagamenti destinati a continuare finché la persona coperta vive. Ciò affronta il rischio legato alla longevità, ovvero il rischio di sopravvivere più a lungo del denaro destinato all’indennità di vecchiaia.
L'assicuratore calcola il pagamento utilizzando fattori che possono includere:
- Premi o valore applicato all'opzione "reddito".
- Età in cui iniziano i pagamenti.
- Se si copriranno una o due vite.
- Opzione di pagamento selezionata.
- Prezzi e ipotesi di interesse attuali.
- Frequenza dei pagamenti.
- Disposizioni contrattuali e requisiti statali.
Una volta che inizia l’annuitazione tradizionale, la scelta è comunemente definitiva. Il proprietario può rinunciare all’accesso al capitale annuitato in cambio del flusso di pagamento contrattuale. Ecco perché le opzioni di pagamento devono essere comprese prima di procedere all’annuitazione.
Solo la vita
Il reddito vitalizio generalmente continua per tutta la vita dell’assicurato e termina con la morte. Poiché non prevede una continuità garantita per il beneficiario, può offrire un importo iniziale più elevato rispetto alle opzioni che prevedono la protezione del beneficiario.
Il compromesso è significativo: se l’assicurato muore poco dopo l’inizio dei pagamenti, i pagamenti totali potrebbero essere inferiori alla somma originaria e potrebbe non essere possibile erogare alcun importo residuo, a seconda del contratto.
La vita con la mestruazione
Questa opzione garantisce un reddito per tutta la vita e pagamenti per almeno un periodo specificato, come ad esempio 10 o 20 anni. Se l’assicurato muore prima della fine del periodo, il beneficiario riceve generalmente i rimanenti pagamenti previsti per quel periodo. Se l’assicurato sopravvive, i pagamenti continuano per tutta la vita.
Affidamento congiunto e sopravvivenza
Il reddito per coniuge e figli sopravvissuti si basa su due vite e continua finché l’uno o l’altro dei soggetti coperti rimane in vita. L’importo versato dopo la prima morte può rimanere allo stesso livello di 100% o cambiare in un altro percentuale scelta, a seconda del contratto.
Poiché l’assicuratore potrebbe essere tenuto a pagare per una vita intera, il reddito iniziale è generalmente inferiore rispetto al reddito equivalente per una sola vita.
Rimborsi in contanti
Con l'opzione del rimborso in contanti, se l'assicurato muore prima di ricevere i pagamenti pari all'importo definito nel contratto, il beneficiario riceve generalmente la differenza residua in un'unica rata. Il calcolo e il trattamento fiscale esatti dipendono dal contratto.
Rimborsamento degli importi versati in rate
L'opzione del rimborso in rate funziona in modo simile, ma l'importo residuo viene generalmente pagato al beneficiario in rate anziché in un'unica soluzione.
Periodo Determinato
Una rendita periodica prevede pagamenti per un numero selezionato di anni anziché per tutta la vita. Se il beneficiario muore durante il periodo, i pagamenti programmati rimanenti di solito continuano a beneficio del beneficiario. I pagamenti cessano quando il periodo termina, anche se il proprietario originale è ancora in vita.
Regola pratica: Aggiungere la protezione del beneficiario riduce normalmente il pagamento iniziale, poiché l’assicuratore potrebbe essere obbligato a pagare per un periodo più lungo. L’obiettivo non è scegliere l’opzione con il pagamento più elevato in cifre, bensì quello che corrisponde ai redditi della famiglia e alle esigenze dei superstiti.
Annuitazione vs. un beneficio di uscita garantito per tutta la vita
Questi due metodi di reddito sono spesso confusi tra loro.
Annuitazione tradizionale
L'annuitazione trasforma il contratto in un flusso di pagamenti secondo un'opzione di pagamento selezionata. L'opzione è spesso irrevocabile e il proprietario potrebbe non avere più un valore del conto accessibile separatamente per la parte annuitata.
Beneficio garantito per prelievi a vita (GLWB)
Un GLWB è un supplemento opzionale per alcune rendite fisse o a rendimento fisso con opzione di prelievo perpetuo, purché le regole siano seguite; questo supplemento può essere richiesto anche quando il valore del conto del contratto raggiunge in seguito lo zero per motivi contemplati dalla clausola.
Le distinzioni più importanti includono:
- Il base imponibile per i redditi è generalmente un valore contabile utilizzato per calcolare i prelievi ammissibili; non si tratta di denaro contante disponibile per la rinuncia.
- Il ciclista può richiedere una quota annuale.
- Il tasso di rimborso può dipendere dall'età e dalla data di inizio del reddito.
- Gli importi eccessivi dei prelievi possono ridurre o sospendere le garanzie.
- I roll-ups, i bonus o i step-ups non sono equivalenti ai rendimenti derivanti dagli investimenti presenti nel conto.
- Se il valore del conto rimane in capo ai beneficiari alla morte, questi possono aver diritto a tale beneficio in base al contratto; la base imponibile per il beneficio in denaro non è generalmente considerata beneficio in caso di morte, salvo diversa disposizione espressa nel contratto.
Richiedi un'illustrazione del vettore che mostri il valore del conto, il valore di reintegro in contanti, la base di prestazioni, i costi per il conducente e l'effetto delle prelievi anticipati o in eccesso.
Annuity qualificate e non qualificate
“Il termine ”qualificato“ e ”nonqualificato” descrivono il modo in cui viene finanziata l’annuity, non il metodo di attribuzione degli interessi.
Annuita qualifica
Un’annualità qualificata è finanziata con fondi provenienti da un regime di previdenza pensionistica qualificato dal punto di vista fiscale, come un IRA o un rimborso di un piano pensionistico idoneo. Poiché il versamento non può essere tassato, le distribuzioni sono generalmente imponibili come reddito ordinario, subordinatamente alla base imponibile del proprietario e alle norme applicabili.
Rimangono in vigore le distribuzioni minime obbligatorie, le regole per i beneficiari e i requisiti di rollover. Un contratto di rendita annua non cancella le regole applicate ai fondi pensione qualificati.
Annuita non qualificata
Una rendita non qualificata è generalmente finanziata con denaro ottenuto dopo il pagamento dell’imposta sul reddito. I guadagni del contratto vengono detratti dalle imposte. La parte imponibile di un ritiro o di un pagamento di reddito dipende dal fatto che il contratto sia in fase di accumulazione, sia stato annuitizzato e dalle altre norme fiscali.
La franchigia non viene automaticamente tassata nuovamente, ma determinare la base imponibile e le componenti imponibili può essere una procedura tecnica. Il proprietario dovrebbe conservare i documenti e consultare un professionista fiscale.
Come vengono tassate le rendite vitalizie?
Il trattamento fiscale federale dipende dalla fonte di finanziamento, dal metodo di distribuzione, dalla proprietà e dalla storia contrattuale.
Principi generali includono:
- La crescita all'interno di un'assicurazione annuale è generalmente tassata in parte, non tassata totalmente.
- Le distribuzioni tassabili sono generalmente trattate come reddito ordinario anziché come plusvalore.
- Una rendita annuale qualificata finanziata interamente con fondi non soggetti a ritenuta fiscale produrrà generalmente distribuzioni soggette a imposta.
- Una rendita non qualificata finanziata con somme trattenute dall’imposta sul reddito può includere sia i guadagni tassati che il rimborso della base imponibile, ma le regole relative all’ordine dei versamenti e all’esclusione differiscono per quanto riguarda i prelievi e i versamenti annuali.
- Una distribuzione imponibile prima dei 59 anni e mezzo può anche essere soggetta a un'ulteriore imposta federale del 10%, a meno che non si applichi un'eccezione.
- Una resa, un cambio, un rollover, un trasferimento di titolarità o una distribuzione ai beneficiari possono avere conseguenze fiscali.
Per le linee guida ufficiali federali, consultare Pubblicazione IRS 575: Redditi da pensioni e rendite vitalizie. La legge fiscale è specifica per ogni caso; Sterling Arc Group non fornisce consulenza fiscale o legale.
Posso trasferire il mio 401(k) in un'assicurazione annuale?
I fondi pensionistici disponibili possono talvolta essere trasferiti da un ex datore di lavoro a un altro. 401(k) o altro piano qualificato in un'IRPA annuity tramite un rollover diretto. La questione se debba essere trasferita è una questione separata.
Prima di prendere una decisione relativa al rollover, confrontate:
- Le scelte di investimento e le spese previste dal piano esistente.
- Accesso ai prezzi istituzionali o agli altri vantaggi del piano.
- Protezione dei creditori.
- Disposizioni relative ai prestiti, se del caso.
- Norme relative alla distribuzione minima obbligatoria.
- Liquidità e prelievi previsti.
- Le garanzie dell’annuity, il periodo di rinuncia, i costi e le caratteristiche del reddito.
- Se si tratti di azioni dell'azienda o di un'altra situazione fiscale particolare.
Un trasferimento diretto invia generalmente i fondi direttamente dal piano di previdenza al custode o al vettore destinatari. La presa in possesso dei fondi può comportare problemi di ritenuta, tempistica e fiscalità. Coordinate la transazione con l’amministratore del piano, il vettore destinatari e un professionista fiscale qualificato.
Cosa succede all'indennità di pensione quando il proprietario o l'assicurato muore?
La risposta dipende dalla fase contrattuale, dalla struttura proprietaria, dalla designazione del beneficiario e dalla modalità di erogazione del premio.
Prima che inizi il reddito
Una rendita differita può fornire un beneficio in caso di morte pari al valore contrattuale o ad un altro importo definito dalla polizza. Le correzioni di rinuncia, i prelievi precedenti e le clausole rider possono influire sul beneficio.
Dopo l'annuitazione tradizionale
Le opzioni di pagamento selezionate controllano la durata del beneficio. I premi di vita solo in caso di morte di solito si fermano alla morte del beneficiario. I premi di vita con opzioni di periodo certo, di coniuge e superstiti, di rimborso in contanti e di rimborso in rate possono continuare a fornire i benefici secondo le loro condizioni.
Durante il ritiro dei corridori
Se il reddito viene percepito tramite un GLWB e il valore del conto rimane invariato, il beneficiario può ricevere il beneficio in caso di morte applicabile. Se il valore del conto è esaurito e il rider continua a ricevere reddito per tutta la vita, potrebbe non essere previsto alcun beneficio in caso di morte, a meno che il contratto non stabilisca diversamente.
I beneficiari possono avere diverse opzioni di distribuzione e tempistiche. I beneficiari coniugali e non coniugali possono essere trattati in modo diverso. Revisioni delle designazioni dei beneficiari dopo il matrimonio, il divorzio, la morte, la nascita o un cambiamento significativo nella pianificazione patrimoniale.
Descrizione dei costi dell’indennità di pensione, delle commissioni di rinuncia e delle limitazioni
Una rendita deve essere intesa nel suo complesso, non in base a un singolo tasso o a un importo di reddito.
Tasse di rinuncia
Può essere applicata una commissione di rinuncia quando durante il periodo di rinuncia vengono ritirati più del quantitativo consentito dal contratto. Queste commissioni tendono a diminuire nel tempo, ma la tariffa varia a seconda del prodotto.
Alcuni contratti prevedono un ritiro annuale gratuito, ma “gratuito” generalmente significa esente dal pagamento della commissione di rinuncia dell’assicuratore – non necessariamente esente dall’imposta sul reddito, un’ulteriore imposta federale, dalle riduzioni dei premi o da un’adeguamento del valore di mercato.
Modifica del Valore di Mercato (MVA)
Un MVA può aumentare o diminuire l’importo disponibile in caso di determinati prelievi, spesso in base a variazioni dei tassi di interesse. La formula, le eccezioni e il periodo applicabile sono definiti nel contratto.
Le tariffe dei rider
Le opzioni supplementari di reddito, l’incremento del premio di morte o altri vantaggi possono comportare costi annuali. Confrontate il beneficio contrattuale dell’opzione con i costi e le limitazioni previsti dal contratto, anziché presumere che ogni opzione aggiunga valore.
Limiti di credito per l'indice
Le rendite anuali con indicizzazione fissa possono utilizzare tassi di partecipazione, spread, metodi di mediazione, periodi di credito e altre formule che possono limitare i crediti di interesse anche quando l’indice aumenta.
Liquidità limitata
Una rendita è generalmente pensata per obiettivi a lungo termine. Non dovrebbe sostituire un fondo di emergenza o i soldi previsti per spese a breve termine.
Rischio di inflazione
Un pagamento a rate potrebbe significare meno in futuro, poiché i prezzi aumentano. Alcuni contratti offrono un aumento dei redditi o altre modifiche, spesso con un pagamento iniziale inferiore o condizioni aggiuntive.
Rischio Assicurativo
Le garanzie per rendite fisse sono sostenute dalla solidità finanziaria dell’assicuratore emittente e dalla capacità di risarcire i sinistri. Le rendite non sono depositi presso la FDIC e non sono garantite dalla SIPC o da un’agenzia federale. Le associazioni di garanzia statali possono fornire una protezione limitata in base alla legislazione applicabile, ma non devono essere presentate come motivo per acquistare un prodotto.
Il Riassunto dell'annuale del FINRA Riassume le tipologie comuni di rendite vitalizie, le spese, i costi di rinuncia e la distinzione tra prodotti assicurativi e prodotti finanziari.
È possibile perdere denaro con un Annuity fisso?
Una rendita fissa tradizionale è progettata per proteggere il capitale da perdite dirette sul mercato azionario quando i requisiti contrattuali sono rispettati. Tuttavia, la “protezione del capitale” non è uguale a un accesso illimitato o a un rischio zero.
Il valore disponibile può essere ridotto da:
- Prelievi superiori all’importo consentito dal contratto.
- Tasse per la resa.
- Una correzione negativa del valore di mercato.
- Tasse per i conducenti.
- Obblighi fiscali e possibili penalità per la distribuzione anticipata.
- Inadempienza da parte dell’assicuratore emittente ad adempiere ai propri obblighi.
Anche una rendita indicizzata fissa non investe direttamente la somma versata nel mercato azionario. Un periodo di indice negativo può comportare la mancata attribuzione di un credito indice anziché una perdita di mercato, nei limiti stabiliti dal contratto e dalle condizioni generali. I costi e i prelievi possono comunque ridurre il valore patrimoniale.
Esempi di rendite vitalizie pratiche
Questi esempi sono a scopo didattico e non rappresentano citazioni, raccomandazioni o risultati garantiti.
Esemplo 1: Un tasso noto per un periodo definito
Maria ha cinque anni da rimanere in pensione e ha dei risparmi d'emergenza liquidi fuori dai suoi conti pensionistici. Vuole che una parte dei suoi risparmi non qualificati produca un rendimento fisso per diversi anni senza dover essere direttamente esposti al mercato azionario.
Compara un MYGA con altre opzioni disponibili. Invece di concentrarsi solo sulla tariffa pubblicata, esamina il calendario di rinnovo, la possibilità di ritirare il telefono gratuitamente, il processo di rinnovo, l’IVA, la potenza della rete e cosa accade alla fine del periodo di garanzia.
Esemplare 2: Potenziale di rendite limitate con opzione di indebitamento
David desidera una protezione supplementare contro le perdite dirette derivanti dall’indice, ma è disposto a sopportare variazioni dei tassi d’interesse. Esamina un’assicurazione anagrafica a tasso fisso.
L’illustrazione mostra diverse strategie di credito secondo l’indice. David scopre che un aumento del 10% dell’indice non significa che il suo contratto riceverà 10%. Una capsula, una percentuale di partecipazione, uno spread e l’esclusione dei dividendi possono ridurre il credito. Inoltre, controlla quali elementi della formula sono garantiti e quali possono essere modificati in seguito dall’assicuratore.
Esemplo 3: Reddito di vita con protezione per il coniuge
Angela e Robert vogliono che parte dei loro risparmi serva a coprire le spese essenziali della casa finché uno dei due coniugi è ancora in vita. Comparamano un'opzione di reddito combinato per la sopravvivenza con un reddito solo per la sopravvivenza.
L'opzione congiunta prevede un pagamento inferiore perché può essere versato per due periodi di vita. La scelta si basa sulle esigenze del coniuge sopravvissuto, e non semplicemente sulla cifra massima del primo anno di versamento.
Esemplo 4: Reddito Ora con un periodo di fruizione
James acquista un'annualità immediata e sceglie un'erogazione di reddito vitalizio con un periodo di certezza di 10 anni. Se sopravvive oltre i 10 anni, i pagamenti continuano per tutta la vita. Se muore dopo tre anni, il beneficiario designato riceve generalmente i pagamenti rimanenti previsti fino alla fine del periodo garantito, in base al contratto.
Esemplo 5: Trasferimento dei fondi provenienti dal piano del precedente datore di lavoro
Sophia sta valutando di trasferire direttamente dal proprio 401(k) presso un’azienda precedente un’indennità IRA con opzione di aumento del rendimento. Inizialmente confronta i costi del proprio piano attuale, le opzioni di investimento e le protezioni con il periodo di rinuncia dell’indennità, i costi del rider, le regole in materia di reddito e la liquidità.
Confirmsi che la base di benefici mostrata nell’illustrazione non è una somma in contanti e si coordina il rollover con l’amministratore del piano e il professionista fiscale.
Chi può prendere in considerazione l’opzione dell’annuità?
Una rendita potrebbe essere una valida opzione se qualcuno:
- Vuole destinare parte dei propri patrimoni al reddito derivante da contratti.
- È preoccupato per il fatto che possa sopravvivere alle proprie economie.
- Valuta una percentuale dichiarata o la protezione da perdite dirette sul mercato per quella parte degli asset.
- Dispone di riserve liquide sufficienti al di fuori dell’annuity.
- Può mantenere il contratto fino alla scadenza del periodo di rinuncia.
- Capisce la differenza tra valori garantiti e non garantiti.
- Desidera un accumulo con differimento fiscale dopo aver valutato altre opzioni di conti fiscalmente vantaggiosi disponibili.
Quando l'indennità annua può non essere la soluzione migliore
Una rendita vitalizia può non essere appropriata quando qualcuno:
- Richiede un accesso immediato alla maggior parte del denaro.
- Non ha creato sufficienti risparmi d’emergenza.
- Non comprende o non accetta il periodo di rinuncia.
- Si chiede di sostituire un contratto esistente senza un beneficio chiaro e documentato.
- Desidera principalmente una partecipazione illimitata al mercato azionario.
- Non è possibile assorbire comodamente l'effetto dell'inflazione sui redditi minimi.
- Valuta il contratto solo in considerazione di una bonus, di una tariffa promozionale o di una presentazione commerciale.
Domande da porre prima di acquistare un’assicurazione annuale
Richiedete risposte scritte e un'illustrazione completa approvata dal vettore, se applicabile:
- Quale problema legato alla pensione è destinato a risolvere questo contratto?
- È un reddito fisso, garantito per diversi anni, con indicizzazione fissa, immediato o differito?
- Quali valori e tariffe sono garantiti, per quanto tempo e da chi?
- Quali tassi di copertura, tassi di partecipazione, spread, tassi di rinnovo o altri elementi possono cambiare?
- Qual è il periodo di rinuncia e come viene calcolato il costo di ogni rinuncia?
- Si applica un aggiustamento del valore di mercato?
- Quanto si può prelevare annualmente senza che l’assicuratore addebiti una commissione di rinuncia?
- Quali costi di noleggio o altre tariffe sono applicabili?
- La base imponibile per i benefici derivanti dal reddito è diversa dalla base imponibile per il valore contrattuale e per il valore di cedola in contanti?
- Cosa succede dopo un prelievo eccessivo?
- Cosa succede quando il proprietario, l'annuitante o il coniuge muore?
- In che modo viene compensato l’agente e quali assicurazioni e prodotti può offrire l’agente?
- Quali questioni fiscali devono essere esaminate prima di finanziare, scambiare o ricevere distribuzioni?
- In che modo questa raccomandazione affronta la liquidità, la tolleranza al rischio, l’orizzonte temporale e gli obiettivi finanziari?
La legge della Florida impone a un agente che fornisce una consulenza in materia di rendite vitalizie di agire nel migliore interesse del consumatore nelle circostanze note all’epoca, comprese le obbligazioni relative alla cura, alla divulgazione, alla gestione dei conflitti e alla documentazione. Essa richiede inoltre di tener conto delle informazioni relative al profilo del consumatore, quali età, reddito, esigenze di liquidità, orizzonte temporale, situazione fiscale e tolleranza al rischio. Vedere Statuto della Florida §627.4554.
Cinque delle domande più frequenti sulle rendite vitalizie
1. Quanto paga una rendita annua di $100.000 al mese?
Non esiste un importo mensile universale per un'annualità di $100.000. L'importo dipende dal tipo di annualità, dall'età all'inizio del reddito, dalla copertura a vita o a vita con versamento unico, dalla modalità di erogazione, dalla data di inizio del reddito, dai prezzi applicati dal vettore, dallo stato, dalle opzioni aggiuntive e dalla possibilità di includere la protezione per i beneficiari.
Un premio di morte immediato per una sola persona può differire sostanzialmente rispetto a un premio di morte congiunto e per tutti i superstiti o a un premio di vita con una durata determinata di 20 anni. Un GLWB utilizza anche un calcolo diverso rispetto all’annuitazione tradizionale.
Utilizzare preventivi approvati dal vettore per la corretta nazionalità, età e opzione di pagamento. Non affidarsi a una stima generica online come garanzia di un reddito effettivo.
2. È possibile perdere denaro con un'assicurazione annua?
Dipende dall’annuity. Le annuite fisse e con indicizzazione fissa sono pensate per evitare perdite dirette nel mercato azionario in base alle regole contrattuali, ma le commissioni di rinuncia, l’MVA, le spese di rider, i prelievi, le tasse e il rischio assicurativo possono ridurre il valore disponibile.
Le annualità variabili e le annualità con indicizzazione registrata sono titoli e possono perdere valore in funzione delle performance del mercato. Richiedono la licenza per la gestione di titoli e non rientrano nei servizi di annualità con assicurazione fissa descritti in questa pagina.
3. Cosa succede all'indennità di vecchiaia quando si muore?
Prima che inizi l’erogazione del reddito, il beneficiario può ricevere il beneficio di morte previsto dal contratto. Dopo l’inizio dell’erogazione, il risultato dipende dalla modalità di erogazione. Il reddito esclusivamente legato alla vita normalmente termina con la morte; le opzioni di pagamento periodico, di rimborso e di successione possono continuare i pagamenti o fornire un beneficio residuo.
Anche la titolarità e la designazione dei beneficiari influiscono sul risultato. È opportuno esaminare il contratto stesso e le norme fiscali applicabili, anziché presumere che il valore non utilizzato venga sempre trasferito agli eredi.
4. I prelievi per rendite vitalizie sono soggetti a imposta?
Spesso, almeno una parte della distribuzione è tassabile come reddito ordinario. Un’annuity qualificante finanziata con i fondi non tassati produrrà generalmente distribuzioni tassabili. Un’annuity non qualificante finanziata con i fondi tassati potrebbe restituire parte della base imponibile del proprietario, ma il calcolo delle imposte dipende dal metodo di ritiro o di distribuzione.
Le distribuzioni effettuate prima dei 59 anni e mezzo possono anche essere soggette a un'ulteriore imposta% federale, a meno che non si applichi una deroga. Consultate un professionista fiscale qualificato prima di accettare o ristrutturare una distribuzione.
5. Qual è l'età migliore per acquistare un'assicurazione annuale?
Non esiste un’età ideale. La domanda migliore è se il contratto risponde a una necessità definita nel momento giusto.
Una persona che ancora sta accumulando risparmi può valutare un’assicurazione a reddito fisso differito, una MYGA o un’annuale a rendimento fisso e indicizzato. Una persona in procinto di andare in pensione potrebbe concentrarsi sui prelievi futuri o sull’inizio di un reddito differito. Una persona già in pensione potrebbe valutare un reddito immediato. L’età influisce sui livelli di prezzo e dei pagamenti, ma la liquidità, la salute, il reddito familiare, le esigenze dei superstiti, la situazione fiscale e il periodo di investimento sono altrettanto importanti.
Produzioni assicurative fisse e prodotti azionari
La consulenza in materia di previdenza e assicurazione annuale di Sterling Arc Group può includere previdenza fissa, MYGA, previdenza fissa con indicizzazione, previdenza immediata, previdenza con reddito differito e opzioni di assicurazione fissa disponibili, soggetti a licenza statale, nomina del vettore, formazione sui prodotti e disponibilità.
Le annualità variabili e le annualità con indicizzazione registrata, talvolta denominate RILA o buffer annuity, sono prodotti finanziari. Richiedono la registrazione appropriata presso le autorità competenti e l’autorizzazione da parte dei broker-dealer, oltre alla licenza assicurativa applicabile. Non vengono presentati qui come offerte assicurative fisse.
Il Guida alla licenza 2-15 del Dipartimento dei Servizi Finanziari della Florida identifica le annualità all'interno dell'autorità di rilascio della licenza e sottolinea che per la validità della licenza è necessario un incarico.
Conclusione: Abbinare il contratto al lavoro
Un'annuity è più utile quando il suo scopo è chiaramente definito. Un MYGA può fornire una rata fissa per un periodo di tempo. Un annuity con indicizzazione fissa può offrire un potenziale di interesse legato all'indice limitato senza la proprietà diretta dell'indice. Un annuity con reddito immediato o differito può creare una fonte di pagamento contrattuale. Un rider di prelievo a vita può preservare il controllo sul valore del conto, stabilendo regole per il futuro reddito.
Nessuna di queste caratteristiche rende ogni rendita pensionistica adatta a tutte le persone. La decisione dovrebbe tenere conto della liquidità, degli altri redditi previdenziali, dell'inflazione, degli obiettivi dei beneficiari, delle tasse, delle commissioni di rinuncia, della solidità dell'assicuratore e della differenza tra i valori garantiti e quelli indicati.
Valutate con fiducia le vostre opzioni di rendita
Sterling Arc Group può aiutarti a comprendere come funzionano le opzioni di rendite assicurative fisse disponibili, confrontare le loro garanzie e limitazioni e individuare le domande che dovresti porre prima di prendere una decisione.