


Assicurazione sanitaria per piccole imprese: costi, requisiti e opzioni
Offrire un'assicurazione sanitaria può essere uno dei vantaggi più significativi che un'azienda può offrire – ma scegliere un piano di assicurazione non è quasi mai così semplice come confrontare le rate mensili.
Un'azienda piccola potrebbe dover considerare la qualificazione dei dipendenti, i contributi dell'azienda, le reti dei fornitori, le franchigie mediche, la copertura per le prescrizioni mediche, i requisiti di partecipazione, le norme statali, le considerazioni fiscali e se un piano aziendale tradizionale sia davvero la struttura più appropriata per la propria forza lavoro.
Questa guida spiega come assicurazione sanitaria per il gruppo di piccole imprese I vantaggi e i costi dei vari piani di assicurazione sanitaria aziendale, cosa dovrebbe confrontare un datore di lavoro, come cambiano le norme federali man mano che l’azienda cresce e come la copertura sanitaria tradizionale si confronta con alternative come ICHRA e QSEHRA.
La disponibilità del piano, i requisiti per l'ammissione, i requisiti dell'azienda, le reti e i costi variano da uno Stato all'altro, tra assicuratori e piani.
Risposta rapida: Come funziona l'assicurazione sanitaria per piccole imprese?
L'assicurazione sanitaria collettiva è un'offerta di copertura sanitaria sponsorizzata dall'azienda rivolta ai dipendenti idonei e, se disponibile, ai loro familiari a carico. L'azienda sceglie uno o più piani, determina la condizione di ammissibilità e la strategia di contribuzione e gli impiegati decidono se iscriversi o meno.
Per poter aderire a SHOP, un'attività commerciale deve generalmente avere tra 1 e 50 dipendenti a tempo pieno e almeno un dipendente idoneo diverso dai proprietari, dai coniugi e da determinati familiari dei proprietari o dei soci. Alcuni stati possono consentire l'adesione a SHOP alle imprese con fino a 100 dipendenti.
Le imprese con meno di 50 dipendenti a tempo pieno, compresi i dipendenti a tempo pieno equivalenti, in genere non sono soggette alle disposizioni federali dell’ACA relative alla responsabilità condivisa da parte dell’azienda. Le imprese che nel corso dell’anno solare precedente hanno avuto una media di almeno 50 dipendenti a tempo pieno, compresi i dipendenti a tempo pieno equivalenti, sono generalmente considerate “Applicable Large Employers” (ALE), e si applicano requisiti diversi.
Non esiste un unico piano o accordo di finanziamento che sia il migliore per ogni azienda.
Cos'è l'assicurazione sanitaria di gruppo?
Assicurazione sanitaria per gruppi La copertura sanitaria è sponsorizzata da un datore di lavoro a favore dei dipendenti idonei. Per un quadro più ampio della copertura sanitaria, consultate la nostra Guida all'assicurazione sanitaria.
Invece di ogni dipendente scegliere indipendentemente la copertura assicurativa sponsorizzata dall’azienda, l’azienda stabilisce un programma di benefici e offre ai lavoratori idonei un solo piano o una selezione di piani.
A seconda del mercato e del datore di lavoro, le opzioni possono includere:
- Piani HMO
- I piani dell'EPO
- Piano di PPO
- Piani di assicurazione sanitaria con plafond elevato e ammissibili per l’HSA
- Piani completamente assicurati
- Disposizioni a livello locale
- Disposizioni finanziate in proprio
- Copertura SHOP per i piccoli datori di lavoro ammissibili
La struttura corretta dipende da fattori quali la dimensione della forza lavoro, la distribuzione dei dipendenti, il budget, l’accesso ai servizi, la strategia di contribuzione e la volontà dell’azienda di gestire ulteriori responsabilità amministrative.
L'assicurazione sanitaria di gruppo dovrebbe anche essere distinta da Benefici supplementari per i dipendenti come l’assicurazione per infortuni, malattie gravi, indennità ospedaliere, invalidità, dentale, visiva e vita. I benefici supplementari possono rafforzare il pacchetto di benefici per i dipendenti, ma generalmente non sostituiscono la copertura sanitaria completa.
Come funziona l'assicurazione sanitaria di gruppo passo dopo passo?
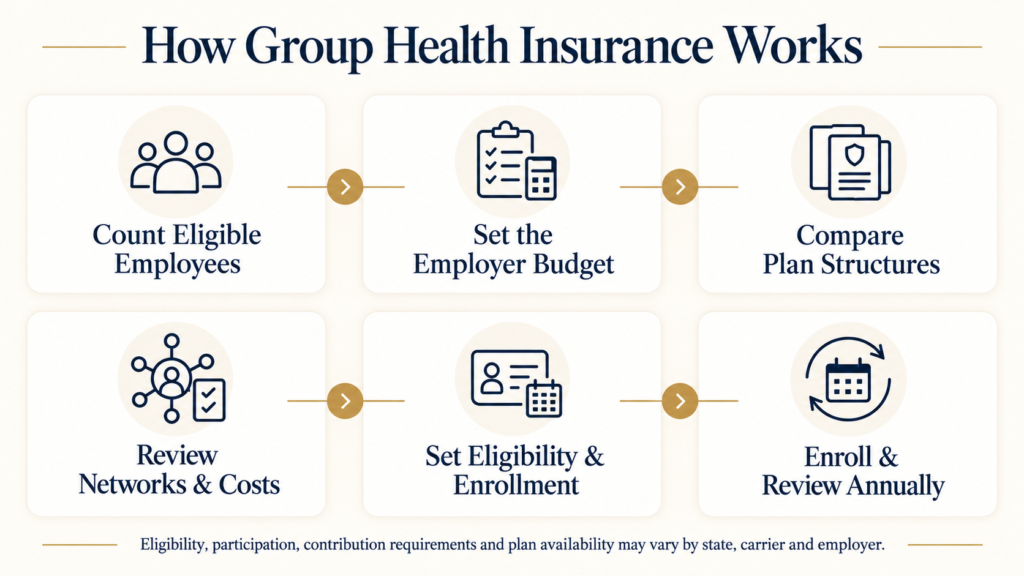
1. Determinare chi è idoneo
Iniziare identificando i proprietari, i dipendenti a tempo pieno, i dipendenti a tempo parziale, i lavoratori stagionali e tutti i dipendenti presenti in altri stati.
La classificazione dei dipendenti è importante perché le diverse normative utilizzano definizioni diverse per i dipendenti a tempo pieno e i loro equivalenti.
Per scopi di lavoro a tempo pieno, i dipendenti a tempo pieno lavorano generalmente 30 o più ore alla settimana, mentre gli orari part-time possono essere rilevanti per calcolare il numero di FTE dell’azienda.
2. Stabilire un budget realistico per l’azienda
L'azienda decide quanto è disposta a contribuire ai premi versati dai dipendenti.
Non confrontate i piani basandovi solo sulla somma totale delle premi. Modello:
- Costo mensile dell'azienda
- Contributo al reddito dei dipendenti
- Copertura solo per dipendenti
- Copertura per il coniuge
- Copertura per i bambini
- Copertura familiare
- Riduzioni imponibili
- Pagamenti parziali
- Coassicurazione
- Massimali per le spese personali
Un piano a premio più basso potrebbe trasferire sostanzialmente più costi sui dipendenti quando questi avranno effettivamente bisogno di assistenza sanitaria.
3. Preparare il censimento dei dipendenti
Gli assicuratori e i professionisti del settore delle prestazioni sanitarie necessitano generalmente delle informazioni relative al personale per determinare le opzioni e le tariffe disponibili.
Le informazioni richieste dipendono dal piano e dallo stato, ma il processo può considerare elementi come l'età dei dipendenti, il codice postale, l'iscrizione di familiari a carico e lo stato di occupazione.
Evitare di raccogliere informazioni mediche o sensibili non necessarie, a meno che ciò sia legittimamente richiesto per un determinato servizio e gestito attraverso un processo sicuro e appropriato.
4. Confronta più che il premio
Confronta l'intera esperienza lavorativa:
- Rete di fornitori
- Ospedali
- Accesso alle cure primarie
- Accesso per specialisti
- Elenco dei farmaci prescritti
- Riscossione
- Copaghi
- Coassicurazione
- Massima spesa personale
- Copertura in caso di emergenza
- Accesso da fuori area
- Telemedicina
- Qualificazione per l'HSA
- Copertura a carico del coniuge
Un piano più economico non è necessariamente migliore se i fornitori o i farmaci che gli impiegati utilizzano in realtà non sono inclusi nella rete o nella formulazione.
5. Confrontare le strutture di finanziamento
I datori di lavoro possono disporre di regimi completamente assicurati, a copertura dei costi o a carico dei dipendenti, a seconda della loro ubicazione, della forza lavoro e dei requisiti di ammissibilità.
Queste strutture gestiscono il rischio dei sinistri in modo diverso e non devono essere confrontate solo in base ai premi.
6. Definire le regole di ammissibilità e iscrizione
Determinare:
- Quali categorie di dipendenti sono ammissibili
- Quando i nuovi assunti diventano idonei
- Se i familiari possono iscriversi
- Importi dei contributi dei dipendenti
- Termini per l'iscrizione
- Avvisi e documenti di progetto obbligatori
La legge federale generalmente vieta a un piano sanitario di gruppo di imporre un periodo di attesa superiore a 90 giorni una volta che un dipendente sia comunque idoneo a beneficiare della copertura.
7. Registrazione dei dipendenti
I dipendenti ammissibili ricevono informazioni sul piano e possono decidere se iscriversi.
Per la copertura SHOP, i piccoli datori di lavoro idonei possono generalmente iniziare la copertura durante l’anno anziché aspettare il periodo di iscrizione individuale al Marketplace.
8. Revisione del piano ad ogni rinnovo
Il piano che ha funzionato l'anno scorso potrebbe non essere più il migliore.
Recensione:
- Premi di rinnovo
- Contributo dei dipendenti
- Cambiamenti nella rete
- Formulari di prescrizione
- Progettazione del piano
- La partecipazione dei dipendenti
- Geografia della forza lavoro
- Strutture di finanziamento alternative
L’obiettivo dovrebbe essere una copertura sostenibile sia per il datore di lavoro che per i lavoratori, senza semplicemente accettare automaticamente il piano esistente.
Chi può offrire un'assicurazione sanitaria per gruppi?
La risposta dipende in parte dalla dimensione dell'azienda e dalle normative statali.
Piccoli datori di lavoro
SHOP è generalmente rivolto alle aziende con 1-50 dipendenti a tempo pieno, anche se alcuni stati possono estendere la qualifica alle aziende con fino a 100 dipendenti. Un’azienda idonea a partecipare a SHOP deve generalmente avere almeno un dipendente a tempo pieno che non sia un proprietario, il coniuge del proprietario, un membro della famiglia o un partner.
Un imprenditore senza dipendenti generalmente utilizza il mercato delle assicurazioni sanitarie individuali anziché SHOP.
Le coperture di gruppo disponibili al di fuori del negozio possono avere ulteriori regole di ammissibilità statale e da parte del vettore.
Grandi datori di lavoro soggetti all’obbligo ACA
Un datore di lavoro che ha registrato un numero medio di dipendenti a tempo pieno, compresi quelli equivalenti a tempo pieno, nell’anno civile precedente è generalmente considerato un Datore di Lavoro di Grandi Dimensioni ai sensi dell’ACA.
Lo status ALE comporta ulteriori obblighi di responsabilità condivisa e di reporting da parte dell'azienda.
Questa distinzione è uno dei motivi per cui un’azienda dovrebbe valutare attentamente la propria forza lavoro, anziché presumere che “meno di 50 persone siano assicurate a tempo indeterminato” risolva automaticamente la questione.
Cosa copre l'assicurazione sanitaria per piccoli gruppi?
La copertura assicurativa sanitaria non coperta dal programma di assicurazione sanitaria generale per i singoli e i piccoli gruppi deve includere i Servizi Essenziali di Salute previsti dalla Legge sulla Sanità Accessibile.
Queste categorie includono:
- Servizi ambulatoriali per i pazienti
- Servizi di emergenza
- Allontanamento dall’ospedale
- Assistenza alla gravidanza e al neonato
- Servizi per la salute mentale e per i disturbi da uso di sostanze
- Farmaci da prescrizione
- Servizi riabilitativi e abilitativi
- Servizi di laboratorio
- Servizi preventivi e di benessere
- Servizi pediatrici, tra cui la cura orale e visiva pediatrica
I servizi specifici coperti sono influenzati dal benchmark delle prestazioni sanitarie essenziali stabilito dallo Stato e dal piano assicurativo in questione.
I benefici dentali e visivi per adulti possono essere offerti separatamente anziché essere inclusi nel piano assicurativo medico.
Le formule per gruppi numerosi e autofinanziate possono essere gestite secondo requisiti di benefici diversi, quindi i datori di lavoro dovrebbero sempre rivedere i documenti del piano in vigore.
Quanto costa l'assicurazione sanitaria per un'azienda piccola?
Non esiste un dato statistico affidabile a livello nazionale che valga per tutte le piccole aziende.
Per le coperture individuali e a piccoli gruppi regolamentate dalla ACA, le norme federali di rating limitano generalmente la variazione delle premi a fattori come l’età, l’uso di tabacco entro i limiti consentiti, la dimensione della famiglia e la geografia. Gli Stati possono imporre protezioni più forti. Lo stato di salute, le patologie pregresse e la storia dei sinistri non possono più essere utilizzati come fattori di valutazione dei premi come prima dell’ACA nel mercato delle piccole compagnie a rischio completo.
I costi effettivi dell'azienda e del dipendente dipendono anche da:
- Progettazione del piano
- Rete di fornitori
- Trasportatore e prodotto
- Zona di valutazione geografica
- Età dei dipendenti
- Inserimento a tempo pieno
- Strategia di contribuzione da parte del datore di lavoro
- Disposizione di finanziamento
- Struttura di deduzione e condivisione delle spese
Contesto dei costi nazionali
L’ultimo sondaggio sui benefit sanitari per i datori di lavoro del KFF, disponibile al momento della revisione, ha rilevato che, nel 2025, le premi annuali medie per le aziende con 10–199 dipendenti sarebbero state approssimativamente:
| Copertura | Premi annuale medio |
|---|---|
| Copertura singola | $9,211 |
| Copertura familiare | $26,054 |
Questi dati sono medie nazionali, senza citazioni, e non dovrebbe essere utilizzata per prevedere i costi di un'azienda specifica. KFF ha anche modificato la sua metodologia per il 2025 e non ha più incluso i datori di lavoro con meno di 10 lavoratori in questa parte della sua indagine, il che è particolarmente importante quando si valutano le piccole imprese.
Il modo corretto per valutare i costi è confrontare le opzioni effettive in base alla posizione dell’azienda e al numero dei dipendenti.
Quanto deve pagare l'azienda?
Non esiste una regola federale generale che imponga a tutti i piccoli datori di lavoro di pagare esattamente lo stesso percento della quota assicurativa sanitaria dei propri dipendenti.
I requisiti per la partecipazione possono dipendere da:
- Regole dei trasportatori
- Norme statali
- Richieste per lo SHOP
- Struttura del piano
- Qualifiche per il credito fiscale
- Strategia dell'azienda
Tuttavia, i datori di lavoro che desiderano ottenere il riconoscimento federale per le piccole imprese Credito fiscale per la sanità In generale, è necessario pagare almeno il 50% della quota per i soli dipendenti in base a un accordo qualificante.
Ecco perché affermazioni come “ogni datore di lavoro deve sempre pagare 50%” sono troppo vaghe.
Quali sono i requisiti per la partecipazione dei dipendenti?
Le regole di partecipazione sono importanti perché un datore di lavoro può scegliere un piano e, tuttavia, non potrà attuarlo se i dipendenti idonei si iscriveranno in numero insufficiente.
Per SHOP, almeno il 70% dei dipendenti offerti la copertura deve generalmente iscriversi o avere una copertura equivalente altrove nella maggior parte degli stati. Alcuni stati impongono tassi di partecipazione minimi diversi. Vedere la vigente Guida all'accesso alle prestazioni di HealthCare.gov.
SHOP offre inoltre un periodo annuale che va dal 15 novembre al 15 dicembre, in cui non è richiesto un livello minimo di partecipazione.
Le compagnie aeree private e le modalità non organizzate da SHOP possono utilizzare regole di partecipazione diverse.
Prima di scegliere un piano, i datori di lavoro dovrebbero quindi determinare quanti dipendenti intendono effettivamente iscriversi.
Bisogna che un'azienda piccola offra l'assicurazione sanitaria?
A livello federale, le imprese con un numero medio inferiore a 50 dipendenti a tempo pieno, compresi i dipendenti equivalenti a tempo pieno, nel corso dell’anno precedente non sono generalmente soggette alle disposizioni dell’ACA relative alla responsabilità condivisa da parte dell’azienda.
Le imprese che raggiungono lo status ALE sono generalmente tenute a svolgere responsabilità diverse.
Un ALE può potenzialmente dover pagare un contributo di responsabilità condivisa all’azienda se non offre una copertura essenziale minima a almeno 95% dei propri dipendenti a tempo pieno e ai loro familiari, e se almeno un dipendente a tempo pieno riceve un credito d’imposta per il premio Marketplace. Inoltre, possono applicarsi diversi contributi potenziali quando la copertura offerta non è accessibile o non offre un valore minimo.
Per gli anni di pianificazione che iniziano nel 2026, il tasso di accessibilità all’acquisto previsto dalla ACA utilizzato per determinare l’accessibilità è 9.96%, fatte salve le norme di accessibilità e i safe harbors applicabili. Questo percentuale è soggetto a regolazione annuale e deve essere nuovamente verificato prima di ulteriori aggiornamenti della pubblicazione. Vedere Guida sull'accessibilità fiscale dell'IRS.
Le leggi statali e i requisiti assicurativi possono aggiungere altre obbligazioni.
HMO vs. EPO vs. PPO vs. HDHP: Cosa dovrebbe confrontare un'azienda?
Le etichette dei piani sono importanti, ma i datori di lavoro dovrebbero guardare oltre l'acronimo.
| Tipologia del piano | Attitudine tipica alla rete | Copertura fuori rete | Considerazioni principali |
|---|---|---|---|
| HMO | Una rete più strutturata | In genere limitata, tranne in caso di emergenze | Sovente sottolinea l'importanza di una cura coordinata all'interno della rete sanitaria |
| EPO | Rete di fornitori aderenti | In genere limitata, tranne in caso di emergenze | L'accesso alla rete deve essere controllato attentamente |
| PPO | Flessibilità per i fornitori più ampi | Spesso disponibili a un costo più elevato per i membri | Di solito maggiore flessibilità ma potenzialmente maggiori premi |
| HDHP qualificato HSA | Dipende dalla rete sottostante | Dipende dal piano | Struttura di deduzione superiore con potenziale ammissibilità all'utilizzo dell'HSA |
I piani individuali possono differire notevolmente anche quando condividono lo stesso nome di rete.
Prima di scegliere un piano, verificate:
- Chi dei medici partecipa?
- Quali ospedali partecipano?
- Sono necessari i referenti?
- I dipendenti sono distribuiti in diverse aree geografiche?
- Che cos'è il formulario di prescrizione?
- Cosa succede quando un dipendente ha bisogno di assistenza al di fuori del territorio di competenza del servizio?
- Il piano è qualificato per l'HSA?
Non scegliere un HMO, un EPO o un PPO solo perché un acronimo dà un suono migliore.
Piani di salute completamente assicurati, a fondo comune e autofinanziati
Una delle decisioni più importanti potrebbe essere come il piano viene finanziato, Non solo la compagnia assicurativa che compare sulla carta.
| Struttura | Approccio di base | Rischio per l'azienda | Amministrazione |
|---|---|---|---|
| Assicurato fino in fondo | L'azienda paga una franchigia e l'assicuratore assicura il rischio delle richieste di risarcimento coperti. | Un trasferimento più prevedibile dei rischi legati alle richieste | In genere più semplice |
| Finanziato a livello | L’importo mensile combina generalmente la copertura dei sinistri previsti, l’amministrazione e la protezione contro i stop-loss. | Un coinvolgimento più forte dei datori di lavoro rispetto alle coperture tradizionali a copertura completa | Più complesso |
| Finanziato da sé | Le assicurazioni finanziate dal datore di lavoro coprivano i sinistri, solitamente tramite servizi amministrativi e spesso con protezione contro le perdite. | Aumento dell'esposizione diretta alle richieste | Maggiori responsabilità amministrative e di conformità |
Assicurato fino in fondo
La copertura assicurativa completa è l'accordo tradizionale.
L'azienda paga l'importo richiesto e la compagnia assicurativa si assume la responsabilità delle richieste di risarcimento secondo quanto previsto dal contratto.
Per molti piccoli datori di lavoro, la semplicità e la prevedibilità possono essere attraenti.
Finanziato a livello
Le formule a premio combinano elementi della tradizionale assicurazione e della autofinanziazione.
Un pagamento mensile può includere:
- Finanziamento delle richieste di risarcimento previste
- Spese amministrative
- Copertura del stop-loss
A seconda del contratto, il finanziamento delle richieste non utilizzate potrebbe essere gestito in modo diverso alla fine del periodo di applicazione del piano.
I piani finanziati con i livelli di rendimento non dovrebbero mai essere presentati come garanzie di risparmio. Le condizioni di ammissibilità, l’assegnazione del finanziamento, i termini contrattuali, le disposizioni di stop-loss e i possibili rimborsi variano.
Finanziato da sé
Con un piano autofinanziato, il datore di lavoro assume una maggiore responsabilità nel finanziare le richieste dei dipendenti, solitamente tramite un gestore terzo e spesso con una copertura contro i stop-loss.
Questo approccio può offrire maggiore controllo, ma introduce ulteriori considerazioni finanziarie, amministrative e in materia di conformità.
I datori di lavoro dovrebbero confrontare il contratto completo e la struttura dei rischi – non solo il numero mensile iniziale.
Assicurazione sanitaria per gruppi tradizionale vs. ICHRA vs. QSEHRA
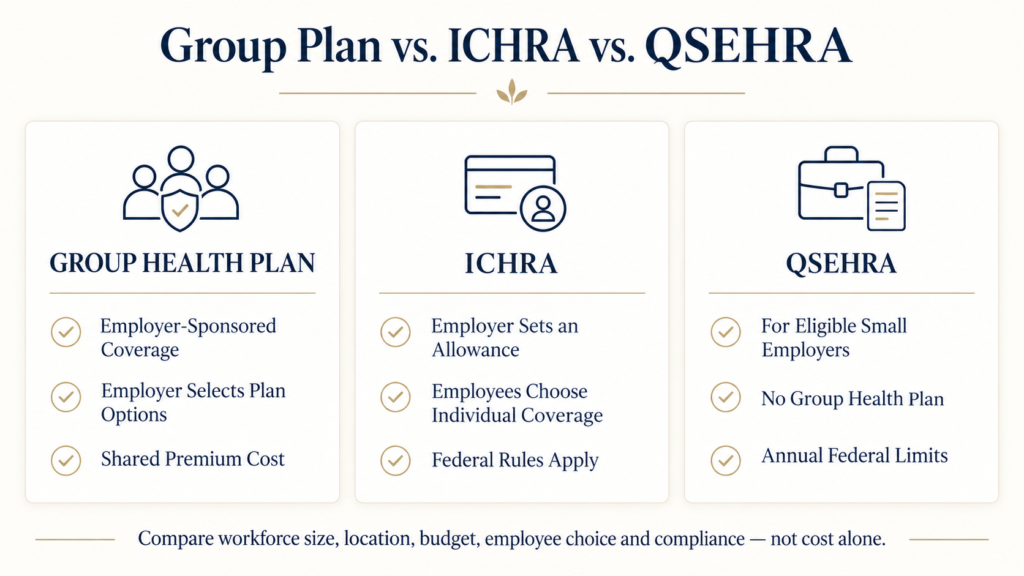
Il piano di gruppo tradizionale non è più l'unico modo formale con cui un datore di lavoro può aiutare i dipendenti a ottenere una copertura sanitaria.
Piano di assicurazione sanitaria per gruppi tradizionali
L'azienda sceglie la copertura per il gruppo e contribuisce al pagamento della polizza.
Questo può avere senso quando i dipendenti condividono esigenze geografiche e di rete simili e l'azienda desidera un programma di benefit standardizzato.
ICHRA
Un Contratto di Rimborsamento Sanitario Individuale consente all’azienda di rimborsare i premi assicurativi per l’assistenza sanitaria individuale e le spese mediche ammissibili, senza imposte, per i propri dipendenti, fino all’importo stabilito dall’azienda.
I datori di lavoro di dimensioni diverse possono istituire un ICHRA quando i requisiti di ammissibilità sono soddisfatti. I dipendenti devono avere una copertura sanitaria individuale qualificante per poter utilizzare l’accordo.
Le norme ICHRA possono anche incidere sull’idoneità di un dipendente a beneficiare dei crediti fiscali per l’assicurazione sanitaria Marketplace, pertanto l’interazione dovrebbe essere valutata attentamente.
QSEHRA
Un accordo di rimborso delle spese sanitarie per piccole imprese qualificate è disponibile per determinati piccoli datori di lavoro che non sono considerati grandi datori di lavoro applicabili e che non offrono un piano sanitario collettivo.
Per il 2026, il beneficio massimo consentito federale è:
- $6.450 per la copertura solo per il conducente
- $13.100 quando sono disponibili i rimborsi familiari
I limiti vengono regolati periodicamente.
Confronto rapido
| Funzionalità | Piano sanitario per il gruppo | ICHRA | QSEHRA |
|---|---|---|---|
| Copertura acquistata | Copertura collettiva sponsorizzata dall'azienda | Copertura individuale | Copertura individuale |
| Modo di approccio dell'azienda | Contribuisce al premio del gruppo | Dispone di una indennità per il rimborso | Definisce l'importo della prestazione di rimborso entro il limite annuale |
| Opzione di piano di previdenza per i dipendenti | Opzioni selezionate dall’azienda | Opzioni per i mercati individuali | Opzioni per i mercati individuali |
| Dimensione dell'azienda | Dipende dal mercato e dal piano | In generale, i datori di lavoro di qualsiasi dimensione sono soggetti alle norme | Piccoli datori di lavoro idonei |
| Può coesistere con la copertura tradizionale a gruppo? | — | Possono partecipare diverse categorie di dipendenti conformemente alle norme applicabili | Non è possibile offrire alcun piano sanitario collettivo |
| Limite di rimborso federale | Non applicabile allo stesso modo | Non esiste un limite generale al dollaro ICHRA, in base alle regole del piano assicurativo | Limite federale annuale |
Nessuna di queste strutture è universalmente migliore.
La comparazione dovrebbe considerare i costi, la scelta dei dipendenti, le interazioni con i sussidi del Marketplace, la geografia della forza lavoro, i requisiti amministrativi e la conformità.
E i dipendenti remoti in diversi stati?
Un'azienda in crescita può avere dipendenti in Florida, New York, Texas, California o in diversi altri stati.
Questo crea ulteriori domande:
- La strategia del gruppo prevede la presenza di reti utilizzabili in tutti i punti di contatto con i dipendenti?
- L’area di servizio del piano è limitata?
- Sono necessarie disposizioni statali separate?
- I dipendenti hanno bisogno dell'accesso al provider nazionale?
- Le leggi sulla continuazione dello Stato sono diverse?
- Un ICHRA creerebbe più possibilità di scelta individuale?
- L'azienda ha un sito di lavoro nello stato in cui desidera la copertura SHOP?
SHOP richiede che l'azienda abbia un ufficio o un luogo di lavoro presso il quale i dipendenti lavorino nello stato in cui desidera utilizzare la copertura assicurativa di SHOP. HealthCare.gov fornisce inoltre indicazioni specifiche per i datori di lavoro che operano in diversi stati.
Un piano che funziona molto bene per i dipendenti vicini alla sede aziendale può rivelarsi frustrante per un dipendente da remoto se la rete di fornitori non si estende effettivamente nella zona in cui risiede tale dipendente.
La geografia della rete dovrebbe quindi essere analizzata prima dell’iscrizione, non dopo che un dipendente abbia bisogno di assistenza.
Contratti di nuova assunzione, periodi di attesa e COBRA
Periodi di attesa
Una volta che un dipendente è comunque idoneo a beneficiare del piano, le norme federali generalmente vietano un periodo di attesa superiore a 90 giorni.
Ciò non significa che ogni dipendente debba automaticamente essere coperto dalla prima giornata di lavoro. Le condizioni di ammissibilità e le classificazioni dei dipendenti devono comunque rispettare la normativa vigente.
COBRA
Il COBRA federale si applica generalmente ai piani di assicurazione sanitaria per gruppi gestiti da datori di lavoro del settore privato che avevano almeno 20 dipendenti durante più della metà dei giorni lavorativi tipici dell'anno civile precedente, nonché alla maggior parte dei piani governativi statali e locali. Vedere Guida del Dipartimento del Lavoro degli Stati Uniti su COBRA.
COBRA consente ai beneficiari qualificati di continuare a beneficiare della copertura collettiva temporaneamente in seguito a determinati eventi qualificanti, solitamente a proprie spese.
I datori di lavoro più piccoli potrebbero essere soggetti a requisiti statali di continuità o a quelli del “mini-COBRA”, anche quando il COBRA federale non è applicabile.
Le norme specifiche per ciascun Stato dovrebbero sempre essere riviste.
È possibile che una piccola impresa ottenga un credito fiscale per l'assicurazione sanitaria?
Alcuni piccoli datori di lavoro potrebbero essere ammessi al programma federale Credito fiscale per la salute delle piccole imprese.
Per essere ammissibili sono generalmente richiesti diversi requisiti, tra cui:
- Meno di 25 dipendenti a tempo pieno
- I salari medi dei dipendenti al di sotto di un livello adeguato all’inflazione
- Pagamento da parte dell’azienda di almeno il 50% delle spese per la prestazione unica riservata ai dipendenti nell’ambito di un accordo qualificante
- Copertura qualificata di SHOP nella maggior parte delle situazioni
Per i datori di lavoro soggetti all’obbligo di dichiarazione dei redditi, il credito massimo può ammontare a 50% dei premi versati dai datori di lavoro ammissibili. Per i datori di lavoro esentati dall’obbligo di dichiarazione dei redditi, il credito massimo può ammontare a 35%.
Il credito è generalmente disponibile per due anni fiscali consecutivi.
L'ammissibilità e il reale credito devono essere confermati da un professionista fiscale qualificato.
Vantaggi potenziali dell'assicurazione sanitaria di gruppo
Un piano strutturato correttamente può aiutare un'azienda:
- Costruire un pacchetto di benefit per i dipendenti più competitivo
- Supporto nella selezione e nella fidelizzazione del personale
- Offri ai dipendenti l'accesso alle coperture assicurative sponsorizzate dall'azienda
- Condividere i costi di premio tra datore di lavoro e dipendenti
- Offrire un programma di prestazioni standardizzato
- Integrare la copertura sanitaria con le assicurazioni dentistiche, oculistiche, sulla vita e complementari
- Utilizzare potenzialmente strutture di benefici fiscalmente vantaggiosi se ben strutturate
I benefici dovrebbero essere valutati in base ai costi effettivi e alle esigenze dei dipendenti, anziché basarsi su supposizioni.
Compromessi che gli datori di lavoro dovrebbero considerare
L'assicurazione sanitaria per il gruppo familiare introduce anche responsabilità e potenziali limitazioni.
Costi per l'azienda in corso
L'assicurazione sanitaria può rappresentare una spesa significativa e ricorrente per il personale.
Cambia la rinnovo
Le polizze, le compagnie assicurative, i formulari e i piani possono cambiare durante il rinnovo.
Requisiti di partecipazione
Un piccolo gruppo potrebbe avere difficoltà a rispettare le regole di partecipazione se diversi dipendenti già ricevono l'assicurazione altrove.
Contributo dei dipendenti
Un piano può essere tecnicamente disponibile, ma potrebbe comunque risultare non accessibile ai dipendenti se il contributo retributivo è troppo elevato.
Rete di fornitori
Una rete ristretta può incidere in modo significativo sul valore che i dipendenti ricevono dal piano.
Amministrazione
La registrazione degli iscritti, i nuovi assunti, le cessazioni, i comunicati, il programma COBRA o la continuità assicurativa statale, le detrazioni sul salario e le rinnovazioni annuali richiedono una gestione continua.
Complessità multistato
I dipendenti da remoto possono rendere più complicate le questioni relative alla conformità normativa a livello nazionale e locale.
Uno schema di trattamento potrebbe non essere adatto a tutti
I dipendenti differiscono tra loro per quanto riguarda i medici, le prescrizioni mediche, le strutture familiari e le preferenze finanziarie.
Ecco perché i datori di lavoro dovrebbero confrontare sia la copertura tradizionale per il gruppo che le strutture alternative di benefici, se del caso.
Chi può prendere in considerazione l’assicurazione sanitaria di gruppo?
La copertura di gruppo potrebbe valere la pena valutare per le aziende che:
- Controllare se i dipendenti a contratto di diritto comune sono idonei
- Vuoi competere con i dipendenti grazie ai benefit
- Può sostenere un budget ricorrente per i benefici sanitari
- Preferisco una struttura di piani sponsorizzati dall'azienda
- Gli impiegati siano concentrati in un'area utilizzabile per la rete dei fornitori
- Vuoi integrare l'assicurazione sanitaria in un pacchetto più ampio di benefit per i dipendenti
- Si stanno avvicinando i limiti per le aziende sotto l'assicurazione sanitaria a pagamento (ACA) e sono necessarie strategie di pianificazione dei benefit più solide
La decisione dovrebbe basarsi sui dati reali relativi alla forza lavoro, anziché su una regola generica.
Quando un piano di gruppo tradizionale potrebbe non essere la soluzione migliore?
Un piano tradizionale può meritare ulteriori valutazioni quando:
- L'azienda non ha altri dipendenti idonei oltre al proprietario
- La partecipazione dei dipendenti è molto bassa
- I dipendenti sono ampiamente dislocati in diversi stati
- Le reti di gruppo disponibili non servono bene la forza lavoro
- L'azienda ha bisogno di un budget di rimborso più preciso
- Le scelte individuali in base al mercato variano significativamente tra i diversi punti di lavoro dei dipendenti
- La società sta valutando una strategia ICHRA o QSEHRA
“Il fatto che un prodotto non sia ”la soluzione migliore” non significa automaticamente che un’alternativa costi meno.
Prima di prendere una decisione, è necessario modellare ciascuna opzione.
Esemplo pratico
Consideriamo un'azienda ipotetica di servizi professionali con 12 dipendenti.
La maggior parte dei dipendenti lavora in Florida, ma diversi lavorano da remoto in altri stati. La società intende iniziare a offrire benefit sanitari per migliorare la selezione e la fidelizzazione dei dipendenti, mantenendo al contempo un budget gestibile per l’azienda.
Invece di scegliere immediatamente il piano con il premio più basso, l'azienda confronta:
- Una opzione per piccoli gruppi completamente assicurata
- Rete di HMO, EPO o PPO disponibili
- Una alternativa finanziata a livello statale, se idonea
- Una strategia ICHRA
- Contributi dei datori di lavoro secondo ciascuna struttura
- Costi della manodopera
- Riduzioni e massimali per le spese personali
- Copertura per farmaci prescritti
- Accesso dei fornitori ai dipendenti remoti
- Responsabilità amministrative
Il piano di assicurazione sanitaria più economico ha una rete di fornitori più ristretta.
Un'altra opzione di gruppo costa di più, ma soddisfa meglio le esigenze geografiche dei dipendenti.
Un ICHRA offre ai dipendenti una maggiore scelta individuale in relazione al mercato, ma cambia il modo in cui questi selezionano e gestiscono la propria copertura assicurativa.
Non c'è un vincitore automatico.
L'azienda confronta i costi totali, l'esperienza dei dipendenti, l'accesso alla rete e i requisiti di conformità prima di scegliere.
Questo esempio è ipotetico e non rappresenta un preventivo, una raccomandazione, una garanzia di risparmio o una garanzia di copertura.
Domande da por prima scelta di un piano sanitario per piccole imprese
Prima di iscriversi, chiedete:
- Quanti dipendenti sono ammissibili?
- Quanti probabilmente si iscriveranno?
- Quale percentuale della quota premiata sarà a carico del datore di lavoro?
- Per cosa gli impiegati pagheranno la copertura dedicata esclusivamente a loro?
- Quanto pagheranno i dipendenti per coprire i familiari a carico?
- Quali medici e quali ospedali sono inclusi nella rete?
- Sono coperti i farmaci più comunemente prescritti?
- Quali sono i limiti di deducibilità e di spesa propria?
- La rete funziona per i dipendenti remoti?
- Sono necessari i referenti?
- Sono coperti i servizi non inclusi nell'assicurazione sanitaria?
- Il piano è qualificato per l'HSA?
- Quali cambiamenti avvengono con il rinnovo?
- Quali responsabilità amministrative ha l’azienda?
- Si applicano i requisiti della COBRA o della continuazione statale?
- La vostra attività potrebbe essere idonea a beneficiare del credito fiscale per la salute delle piccole imprese?
- Si dovrebbe confrontare un piano completamente assicurato con una copertura a copertura standard?
- La società dovrebbe confrontare un piano di gruppo tradizionale con ICHRA o QSEHRA?
La migliore comparazione non è semplicemente “Quale premio è più economico?”
È:
Quale struttura crea il bilanciamento più sostenibile tra i costi per l’azienda, i costi per i dipendenti, la copertura e l’accesso alle cure?
Domande frequenti
Quanti dipendenti servono per un'assicurazione sanitaria per il gruppo?
Per i negozi, un datore di lavoro necessita generalmente di 1–50 FTE e di almeno un altro dipendente FTE diverso dai proprietari, dai coniugi, da determinati membri della famiglia dei proprietari o dei soci. Altre regole di ammissibilità per piccoli gruppi possono variare da uno Stato all'altro e tra le varie compagnie aeree.
È possibile che un'azienda con solo un dipendente ottenga l'assicurazione sanitaria collettiva?
Possibilmente, a seconda di chi sia il dipendente, dello Stato e del mercato. Per SHOP, l’azienda deve avere almeno un dipendente a tempo pieno qualificato diverso dal proprietario, dal coniuge del proprietario, da un membro della famiglia o da un partner. Un’azienda a gestione esclusivamente da parte del proprietario guarda generalmente al mercato individuale.
La piccola impresa deve pagare 50% euro per l'assicurazione sanitaria dei dipendenti?
Non esiste una regola federale unica relativa al contributo del 50%, applicabile in modo uguale a ogni accordo relativo a piccoli gruppi. Tuttavia, pagare almeno il 50% delle quote per i soli dipendenti è uno dei requisiti associati al credito fiscale federale per la salute delle piccole imprese. I requisiti dei trasportatori e degli Stati possono differire.
È possibile che una piccola azienda inizi a stipulare un'assicurazione sanitaria collettiva in qualsiasi momento?
Gli datori di lavoro idonei possono generalmente attivare la copertura SHOP durante l’anno senza aspettare il periodo di iscrizione individuale al Marketplace. Le altre date di entrata in vigore dei piani e i requisiti di iscrizione variano.
Le condizioni preesistenti possono aumentare i premi per le piccole compagnie?
Per le coperture per piccoli gruppi con assicurazione completa regolamentata dalla ACA, lo stato di salute, la storia medica e l'esperienza nei sinistri non possono essere utilizzati come fattori di classificazione dei premi. Le regole dei premi per altre strutture di finanziamento possono essere diverse.
Sono conteggiati i dipendenti a tempo parziale?
I dipendenti a tempo parziale possono incidere sui calcoli delle FTE utilizzati per la determinazione della partecipazione all’assicurazione e della ALE. In base alle norme del SHOP, gli datori di lavoro non sono generalmente obbligati a offrire la copertura ai dipendenti che lavorano in media meno di 30 ore a settimana, anche se possono decidere di farlo quando il piano lo consente.
I dipendenti remoti possono partecipare all'assicurazione sanitaria collettiva?
Possono farlo, ma è necessario esaminare la zona di servizio del piano, la rete dei fornitori, la disponibilità negli stati e la struttura dell’azienda. Gli datori di lavoro che operano in più stati dovrebbero valutare la copertura assicurativa in base alla residenza effettiva dei dipendenti e garantire l’assistenza sanitaria.
ICHRA è uguale all'assicurazione sanitaria di gruppo?
No. Un piano di assicurazione aziendale tradizionale è una copertura sanitaria per gruppi patrocinata dall’azienda. Con un ICHRA, i dipendenti ammissibili generalmente ottengono la propria copertura sanitaria individuale e l’azienda rimborsa le spese ammissibili fino a un importo stabilito in base alle norme applicabili.
L'assicurazione sanitaria di gruppo è sempre più economica rispetto all'assicurazione individuale?
No. I costi dipendono dall'azienda, dai dipendenti, dalla sede, dalla configurazione del piano, dalle opzioni disponibili per il mercato individuale, dalla possibile assistenza del Marketplace, dai contributi dell'azienda e da altri fattori.
Non è necessario presumere automaticamente che un mercato sia più conveniente.
Conosca le vostre opzioni con una chiara guida
La scelta delle prestazioni sanitarie per i dipendenti dovrebbe partire dalla forza lavoro, dal budget e dalle priorità di copertura – non da un prodotto predefinito.
Una revisione attenta consente di confrontare l'assicurazione sanitaria tradizionale a gruppo, le reti dei piani, i contributi dell'azienda e altre strutture di benefit disponibili, in modo da poter comprendere i compromessi prima di prendere una decisione. Per ulteriori risorse didattiche, visitare il nostro Centro di apprendimento.
Importante comunicazione
Questo materiale è fornito esclusivamente a scopo educativo generale e non costituisce un consiglio legale, fiscale, contabile o assicurativo personalizzato.
La disponibilità delle assicurazioni, i requisiti di ammissibilità, i benefici, i premi, le procedure di sottoscrizione, le modalità di finanziamento, le reti di fornitori, i requisiti relativi ai contributi dei datori di lavoro e le condizioni di partecipazione variano da compagnia assicurativa, piano assicurativo, dimensioni dell’azienda e stato.
Le norme federali e statali possono cambiare. Gli datori di lavoro dovrebbero consultare i professionisti competenti in materia di assicurazione, diritto, imposte, retribuzione e benefici per i dipendenti per quanto riguarda le loro specifiche circostanze.
I prodotti e i servizi assicurativi dovrebbero essere offerti solo nelle giurisdizioni in cui l'attività professionale o l'agenzia in questione sia regolarmente autorizzata e abilitata.