


Finanziamento dei premi dell’assicurazione sulla vita: come funziona, rischi e a chi può essere adatto
Le polizze di assicurazione sulla vita di grandi dimensioni possono richiedere premi annuali sostanziali.
Per alcune famiglie benestanti, imprenditori e individui con patrimoni significativi ma poco liquidi, pagare integralmente tali premi con il flusso di cassa attuale potrebbe comportare un inconveniente indesiderato in termini di liquidità.
Finanziamento dei premi dell’assicurazione sulla vita è un modo possibile per affrontare tale problema.
Invece di pagare tutti i premi direttamente con i propri fondi personali, un prestatore qualificato ottiene un prestito da un istituto finanziario terzo. L’istituto finanziario fornisce i fondi per i premi assicurativi sulla vita, mentre il prestatore paga gli interessi e fornisce la garanzia secondo il contratto di prestito.
Questo fa non fare sì che l'assicurazione sia gratuita.
La finanza premium introduce costi di finanziamento, requisiti patrimoniali, rischi di rifinanziamento, rischi relativi alle prestazioni della politica monetaria e la necessità di una strategia di uscita realistica.
Per questo motivo, dovrebbe essere generalmente considerata una strategia di finanziamento avanzata, e non un modo per acquistare una polizza di assicurazione sulla vita di grandi dimensioni.
I prodotti, i requisiti dei prestatari, i termini del prestito, l’analisi creditizia, i requisiti relativi alla garanzia e la disponibilità delle assicurazioni variano.
Indice
Risposta rapida: che cos’è il finanziamento dei premi dell’assicurazione sulla vita?
Il finanziamento dei premi dell’assicurazione sulla vita è una strategia in cui il richiedente utilizza un prestito concesso da un soggetto terzo per contribuire al pagamento dei premi di una polizza di assicurazione sulla vita. Polizza di assicurazione sulla vita.
Il prestatore può fare affidamento sul valore in contanti della polizza come garanzia e può inoltre richiedere altri beni per garantire il prestito.
Il prestatore rimane responsabile di:
- Interessi su prestiti
- Garanzie necessarie
- Obblighi derivanti dalla polizza assicurativa
- Condizioni di prestito
- Potenziali carenze di garanzie
- Rifinanziamento o rimborso
- Revisione della politica e dei prestiti in corso
La strategia è generalmente associata a grandi polizze di assicurazione sulla vita a lungo termine e a prestatari finanziariamente sofisticati in grado di soddisfare i requisiti dei creditori, dei vettori e delle garanzie.
La distinzione più importante è semplice:
Il finanziamento premium non è un prodotto assicurativo. È una strategia di prelievo di fondi utilizzata per finanziare un prodotto assicurativo.
Perché qualcuno finanzerebbe i premi dell’assicurazione sulla vita?
Lo scopo dovrebbe iniziare con un reale bisogno di assicurazione sulla vita.
Il finanziamento non dovrebbe essere la ragione per creare la necessità.
Le potenziali situazioni di pianificazione possono includere:
Mantenere la liquidità
Un imprenditore o una famiglia possono avere un patrimonio netto considerevole ma preferiscono non utilizzare ogni anno una grande quantità di denaro contante per i premi assicurativi.
Evitare una vendita di attività prematura
Alcuni individui ricoprono posizioni di rilievo in:
- Imprese a conduzione familiare
- Immobiliari
- Investimenti privati
- Portafogli d’investimento
- Altre attività a lungo termine
Vendere tali attività semplicemente per finanziare i premi potrebbe essere in contrasto con un altro obiettivo finanziario.
Affari e pianificazione della successione
I grandi premi assicurativi sulla vita possono talvolta essere considerati nelle strategie di continuità aziendale, transizione di proprietà o successione.
Liquidità patrimoniale
L'assicurazione sulla vita può essere presa in considerazione anche quando un patrimonio potrebbe eventualmente necessitare di liquidità.
Tuttavia, il finanziamento a premio non dovrebbe essere giustificato esclusivamente in base a presupposti generici relativi all’imposta sulle successioni.
Le leggi fiscali, le esenzioni e le circostanze personali cambiano.
Mantenere la flessibilità patrimoniale
Il prelievo di capitali può consentire di mantenere tali risorse disponibili per altre finalità.
Ma mantenere il capitale investito mentre si preleva un prestito introduce una importante differenza:
La conservazione di tale capitale giustificherebbe il costo e il rischio del prestito?
Quella domanda dovrebbe essere testata — non presunta.
Come funziona il finanziamento dei premi assicurativi sulla vita passo dopo passo?
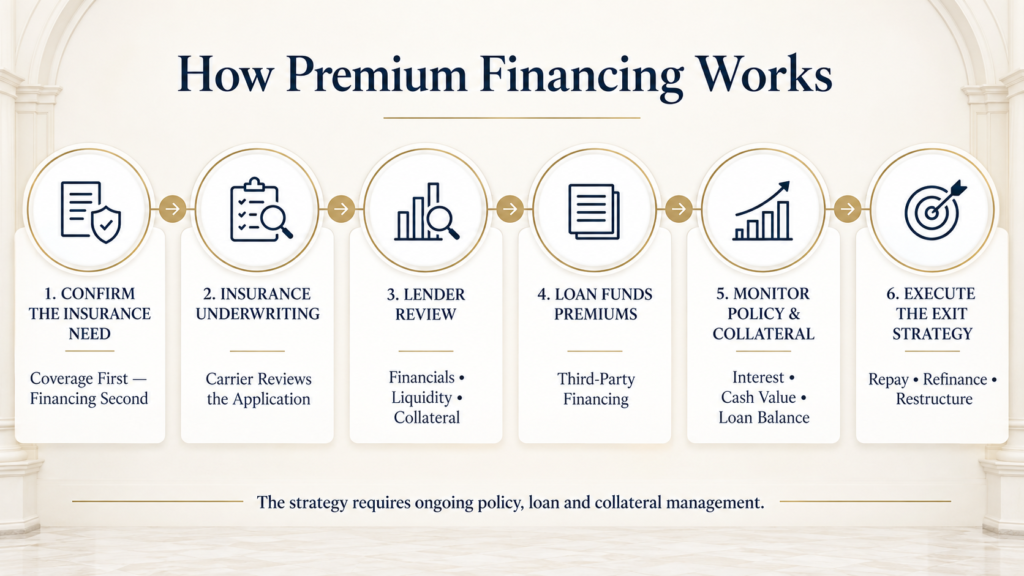
1. Conferma della necessità di un’assicurazione sulla vita
La prima domanda non è:
“Posso finanziare una polizza?”
È:
“Avrei bisogno di questa quantità e di questo tipo di assicurazione sulla vita anche se avessi dovuto pagare i premi di persona?”
L'obiettivo relativo ai benefici in caso di morte, la durata della copertura e la struttura della polizza dovrebbero avere un senso indipendentemente dall'accordo di finanziamento.
2. Completamento dell'attività assicurativa
Il soggetto assicurato proposto deve comunque soddisfare i requisiti per l’assicurazione sulla vita stessa.
A seconda della situazione, l’underwriting può includere:
- Età
- Salute
- Storia medica
- Giustificazione finanziaria
- Importo della copertura
- Struttura proprietaria
- Interesse assicurativo
- Richieste dei vettori
Il finanziamento non elimina l'asseverazione assicurativa.
3. Completamento dell'underwriting da parte del prestatore
La banca o la società di finanziamento effettua una valutazione separata.
Il prestatore può esaminare:
- Valore netto
- Liquidità
- Entrate o flusso di cassa
- Credito
- Debito esistente
- Attività
- Enti proprietari
- Documenti di fiducia
- Politica proposta
- Impresa di assicurazione
- Illustrazione della politica
- Disponibilità di garanzie
L'approvazione assicurativa e quella per il prestito sono quindi due processi distinti.
Un prestatore può potenzialmente essere considerato idoneo per uno dei due, ma non per l’altro.
4. Definire la struttura proprietaria e di pianificazione
A seconda dell’obiettivo della pianificazione, il proprietario della polizza e il prestatore di credito possono essere coinvolti da:
- Un individuo
- Una fiducia
- Un'entità commerciale
- Un'altra struttura approvata
Le decisioni relative alla fiducia e alla proprietà possono comportare conseguenze significative sul piano patrimoniale, fiscale e legale.
Questi aspetti dovrebbero essere coordinati con professionisti legali e fiscali qualificati, anziché essere determinati esclusivamente in base alla transazione assicurativa.
5. Il prestatore sostiene il premio
Una volta soddisfatti tutti i requisiti, il prestatore fornisce il finanziamento che viene utilizzato per pagare la polizza assicurativa applicabile.
Il processo di pagamento esatto dipende dal prestatore, dal fornitore di assicurazione e dalla transazione stessa.
Il prestatore deve quindi al prestatore secondo quanto stabilito nell’accordo di prestito.
6. La garanzia garantisce il prestito
Il prestatore può ricevere una cessione del bene in garanzia sulla polizza di assicurazione sulla vita.
Poiché il valore di cassa della polizza potrebbe inizialmente essere inferiore al valore del prestito residuo, il prestatore può inoltre richiedere garanzie esterne.
I mezzi di garanzia disponibili possono dipendere dal prestatore e possono includere beni finanziari idonei o altre proprietà accettabili.
I requisiti patrimoniali non sono statici.
Possono essere riveduti periodicamente.
7. L'interesse deve essere pagato o comunque accreditato
Il prestito comporta degli interessi.
A seconda dell’accordo, il tasso di interesse può essere:
- Variabile
- Sulla base di un benchmark più uno spread del prestatore
- Ripristino periodico
- Attualmente a pagamento
- Strutturato in modo diverso nell’ambito della specifica struttura
Non bisogna presumere che il tasso disponibile al momento dell’inizio della strategia rimarrà invariato.
Se i costi di finanziamento aumentano, la strategia potrebbe diventare notevolmente più costosa.
8. La Politica e il Prestito sono Regolarmente Valutati
Il finanziamento premium non è un sistema in cui devi semplicemente impostare le condizioni e poi lasciar perdere.
Le revisioni annuali o periodiche dovrebbero considerare:
- Saldo del prestito
- Tasso di interesse
- Valore in contanti della polizza
- Effettività delle politiche
- Richieste di premio aggiuntive
- Valore collaterale
- Sottocapienza dei garanzie
- Richieste del prestatore
- Illustrazioni aggiornate
- Strategia di uscita
Se le circostanze cambiano, potrebbe essere necessario modificare anche la strategia originale.
9. Il prestito necessita infine di un esito
Ogni strategia di finanziamento premium dovrebbe definire come il debito potrà essere eventualmente rimborsato.
I risultati potenziali dipendono dai documenti e dalle circostanze reali e possono includere:
- Rimborsamento tramite liquidità esterna
- Rimborsamento in seguito a un eventuale evento di liquidità futura
- Rifinanziamento
- Utilizzando i valori consentiti dalla politica
- Riduzione o ristrutturazione dell’accordo
- Rimborsamento dei proventi del beneficio in caso di morte in base all'assegnazione della garanzia applicabile
Non si deve presumere che nessuno di questi esiti avvenga automaticamente.
Una strategia senza un piano di uscita realistico è incompleta.
Il finanziamento dei premi non è un’assicurazione sulla vita gratuita
Uno dei più grandi fraintendimenti riguardo il finanziamento premium è l’idea che qualcuno possa ottenere una polizza di assicurazione sulla vita di grande importanza senza doverne pagare davvero il costo.
Non è così che si dovrebbe intendere un finanziamento di qualità e responsabile.
Potrebbero esserci:
- Interessi su prestiti
- Tasse per le politiche
- I costi di finanziamento
- Spese legali
- Spese di consulenza fiscale
- Obblighi di garanzia
- Costi opportunità
- Richieste di capitale aggiuntive
- Rischio di rifinanziamento
Un prestatore di capitali sta fornendo capitale.
Il prestatore assume il debito.
La polizza rimane un contratto assicurativo con i propri costi e caratteristiche di rendimento.
Frasi pubblicitarie come “assicurazione gratuita”, “assicurazione a costo zero” o “la banca paga i premi assicurativi” Pertanto, dovrebbe essere trattato con estrema cautela.
Chi può prendere in considerazione il finanziamento dei premi assicurativi sulla vita?
Il finanziamento premium è generalmente associato a casi di finanza sofisticata piuttosto che a esigenze comuni di assicurazione sulla vita.
Un potenziale candidato potrebbe avere:
- Una reale necessità di un’assicurazione sulla vita sostanziale
- Valore netto significativo
- Documentazione finanziaria dettagliata
- Liquidità significativa
- Attività disponibili come garanzia
- Un orizzonte di pianificazione a lungo termine
- La capacità di tollerare costi di finanziamento più elevati
- La possibilità di rispondere a una chiamata di riserva
- Una strategia di rimborso ben definita
Le possibili circostanze possono includere:
Famiglie con elevati patrimoni
In particolare quando la famiglia dispone di patrimoni sostanziali ma non desidera liquidarli esclusivamente per finanziare i premi assicurativi.
Proprietari di aziende
Soprattutto quando la ricchezza è concentrata all'interno di un'azienda anziché detenuta interamente in contanti.
Proprietari immobiliari
Quando una parte significativa del patrimonio netto è legata a beni non liquidi.
Famiglie con grandi obiettivi patrimoniali
Quando l'assicurazione sulla vita permanente è stata determinata in modo indipendente come appropriata.
C'è nessun limite universale al patrimonio netto ciò qualifica automaticamente qualcuno.
I singoli istituti di credito stabiliscono i propri requisiti di underwriting e di transazione.
Quando il finanziamento premium potrebbe non essere la soluzione migliore
Prestiti per finanziare l’assicurazione sulla vita possono essere inappropriati quando:
- La necessità di un'assicurazione stessa è discutibile
- Il prestatore non può pagare comodamente le premi senza un finanziamento
- La quantità di garanzie disponibili è limitata
- Una chiamata collateral creerebbe stress finanziario
- Il piano dipende da un'ottimista performance delle politiche
- Il piano dipende dal fatto che i tassi d’interesse rimangano bassi
- Non esiste una strategia di uscita credibile
- Il prestatore non comprende i documenti di finanziamento
- Alternative assicurative più semplici possono risolvere il problema in modo più efficiente
- La transazione viene promossa principalmente come “assicurazione gratuita”
Il finanziamento premium dovrebbe generalmente aumentare la flessibilità per un prestatore già in buone condizioni finanziarie.
Non dovrebbe essere utilizzato per garantire prezzi accessibili.
I cinque principali rischi del finanziamento premium
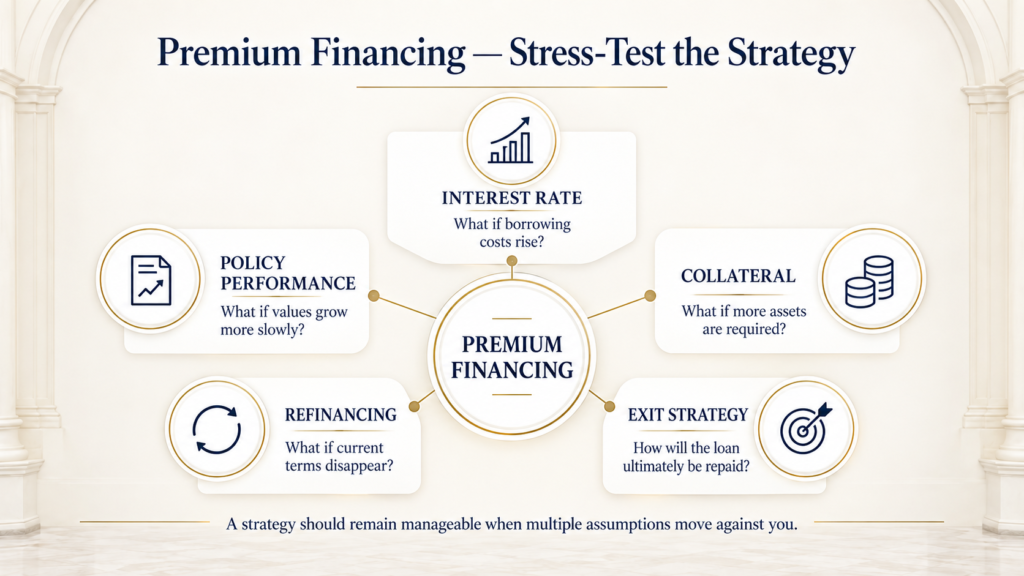
1. Rischio di tasso d’interesse
La maggior parte delle modalità di finanziamento prevede costi di prestiti suscettibili di variazioni.
Se il spread sui benchmark o sui prestiti aumenta, le spese di interesse possono aumentare significativamente.
Una strategia che sembra attraente in base a una determinata ipotesi sui tassi di interesse può diventare meno attraente quando questi aumentano.
Una analisi responsabile dovrebbe quindi modellare diversi scenari relativi ai tassi di interesse delle varie economie.
2. Rischio politica-prestazione
Le illustrazioni delle polizze di assicurazione sulla vita permanente spesso includono valori garantiti e non garantiti.
Se i risultati effettivi della politica di investimento sono inferiori a quelli originariamente previsti, il valore in contanti potrebbe crescere più lentamente di quanto previsto.
Ciò può influire su:
- Relazioni tra prestito e valore
- Obblighi di garanzia
- Premi futuri
- Sostenibilità della politica
- Supposizioni di uscita
Un'illustrazione non è una promessa che valori non garantiti si verificheranno.
3. Rischio collaterale
Un prestatore richiede una garanzia adeguata per il prestito.
Se il valore contante della polizza non fornisce garanzie sufficienti rispetto al saldo del prestito, il prestatore potrebbe dover impegnare altri beni.
Questo può accadere a causa di:
- Aumentano i saldi dei prestiti
- Si accumulano gli interessi
- I valori politici crescono più lentamente
- La valorizzazione del valore di mercato dei beni garantiti diminuisce
- Le esigenze dei prestiti cambiano in base al contratto
Un prestatore dovrebbe capire cosa succede se viene richiesta una garanzia aggiuntiva — prima che inizi la transazione.
4. Rifinanziamento e rischio per il prestatore
Un prestatore non dovrebbe presumere che il finanziamento rimarrà disponibile per sempre con le stesse condizioni.
Tra le possibili modifiche potrebbero figurare:
- Appetito degli istituti di credito
- Standardi di credito
- Tassi di interesse
- Durata del prestito
- Obblighi di garanzia
- Qualifiche per le compagnie assicurative
- Circostanze del prestatore
Un prestatore futuro potrebbe non offrire le stesse condizioni del prestatore originario.
5. Strategia di uscita – rischio
Il prestito deve essere finalmente risolto.
Se l’uscita prevista dipende da un evento incerto o da prestazioni politiche non realistiche, la strategia può diventare problematico.
Prima dell’attuazione, chiedete:
Come faremo a uscire se le performance della politica monetaria sono inferiori a quelle attese e i costi di finanziamento sono più elevati di quanto previsto allo stesso tempo?
Questo è un test di stress molto più utile rispetto al semplice esame della grafica di base.
Valori della politica assicurativa garantiti vs. non garantiti
Questa distinzione è particolarmente importante quando l'assicurazione sulla vita viene finanziata.
Una illustrazione della politica può includere:
Valori garantiti
Valori minimi contrattuali determinati in base alla politica aziendale.
Valori non garantiti
Valori che dipendono da ipotesi o elementi suscettibili di cambiamento.
A seconda del tipo di polizza, questi elementi possono includere:
- Supposizioni di credibilità
- Dividendi
- Tassi di partecipazione
- Cappelli
- Spese politiche
- Altri fattori non garantiti
L'analisi finanziaria non dovrebbe mai presupporre che si verificherà l'esito più favorevole illustrato.
Testare la solidità del sistema di politiche di credito è essenziale perché gli interessi sui prestiti e gli obblighi patrimoniali rimangono reali anche quando i valori delle polizze non soddisfano le aspettative.
È possibile utilizzare il finanziamento premium con l’IUL o con il polizza vita?
La possibilità di concedere finanziamenti premium può essere presa in considerazione in caso di determinati piani di assicurazione sulla vita, previa approvazione da parte del vettore e del prestatore.
Le due categorie più comunemente discusse sono:
Vita universale con indice
Le politiche IUL possono prevedere premi flessibili e metodologie di credito con riferimento all’indice dei prezzi.
Sono non investimenti diretti in un indice azionario.
I tassi di premio, i tassi di partecipazione, i spread, le spese di gestione e altri elementi contrattuali possono influire sulle prestazioni.
Un limite di credito inferiore a 0% non significa che la polizza stessa non possa perdere valore poiché le spese assicurative e altre detrazioni possono continuare a essere applicate.
Assicurazione sulla vita intera
Le polizze di vita completa possono fornire garanzie contrattuali insieme a potenziali dividendi non garantiti quando sono offerte dall'assicuratore emittente.
I dividendi non sono garantiti.
Design diversi delle politiche comportano valori in contanti, garanzie e economie a lungo termine diversi.
La scelta della polizza deve essere effettuata in base all'obiettivo assicurativo, e non semplicemente perché è finanziabile.
Finanziamento Premium vs. Pagamento dei Premi in Contanti
Nessuno dei due metodi è universalmente superiore.
| Considerazione | Pagare i premi direttamente | Finanziamento dei premi assicurativi |
|---|---|---|
| Prestiti | Nessuno | Debito di terzi |
| Costi di interesse | Nessuno | Sì |
| Garanzie | In genere niente per il pagamento della prima quota | Di solito è richiesto |
| Liquidità | Utilizza il capitale attuale | Può preservare la liquidità attuale |
| Complessità | Più basso | Significativamente più elevato |
| Rischio di tasso | Nessuno dai prestiti premium | Sì |
| Revisione del creditore | No | Sì |
| Rischio di rifinanziamento | No | Possibilmente |
| Gestione in corso | In primo luogo, una revisione delle politiche | Politica + prestito + revisione della garanzia |
| Strategia di uscita | Di solito più semplice | Essenziale |
La comparazione corretta non è:
“Quale di queste modalità di pagamento utilizza meno denaro oggi?”
È:
“Quale struttura produce il risultato più vantaggioso in termini di rischio nel corso dell’intero arco di pianificazione?”
Finanziamento Premium vs. un prestito assicurativo
Questi due concetti sono spesso confusi.
Finanziamento dei premi assicurativi
Un istituto finanziario terzo presta denaro per contribuire a finanziare le prime assicurative.
La relazione con il prestatore esterno è quella del prestito.
Credito per le politiche
Il proprietario di una polizza prende in prestito la somma disponibile sulla base del contratto di assicurazione.
La relazione di prestito fa parte della polizza di assicurazione sulla vita.
Hanno caratteristiche diverse:
- Strutture di prestito
- Tassi di interesse
- Meccanica dei collaterali
- Documentazione
- Rischi
- Considerazioni fiscali
Non usate i termini in modo intercambiabile.
Quanto costa il finanziamento premium?
Il costo reale è più elevato rispetto al tasso di interesse dichiarato del prestito.
Considerate:
Interessi su prestiti
La spesa primaria di finanziamento.
Spread del prestatore
Il tasso può essere espresso in relazione a un benchmark più un margine del creditore.
Tasse di finanziamento
A seconda del finanziatore, potrebbero essere previste spese relative alla documentazione, alla legalità, all'impegno contrattuale o ad altre operazioni connesse alla concessione del finanziamento.
I costi della polizza assicurativa
La polizza di assicurazione sulla vita sottostante contiene ancora le normali spese contrattuali.
Costo collaterale dell'opportunità
Gli asset posti a garanzia possono presentare limitazioni o costi di opportunità.
Reti di consulenza professionale
I casi più complessi possono richiedere la collaborazione di:
- Professionisti dell'assicurazione
- I creditori
- Avvocati
- Contabili professionali
- Professionisti del settore della fiducia e delle successioni
- Consulenti finanziari
Costi di uscita
Il rifinanziamento, la ristrutturazione o la risoluzione di una strategia possono comportare costi aggiuntivi.
Pertanto, il tasso di interesse del prestito citato non dovrebbe mai essere considerato l’intero costo della strategia.
È possibile dedurre l'interesse sul finanziamento premium?
Non bisogna presumere che lo sia.
Il trattamento fiscale degli interessi relativi al finanziamento assicurativo sulla vita può essere complicato e dipende dalla struttura del prestito, del prestatore del prestito, della polizza e della transazione stessa.
La legislazione fiscale federale contiene alcune limitazioni specifiche riguardanti le detrazioni per gli interessi connessi a contratti di assicurazione sulla vita.
Pertanto, la deducibilità fiscale dovrebbe essere valutata da un professionista fiscale qualificato, utilizzando i fatti reali del caso.
La concessione di finanziamenti premium non dovrebbe mai avvenire con l’affermazione generica che gli interessi sono detraibili.
La Finanza Premium crea un’assicurazione sulla vita esente da imposte?
Il finanziamento premium non crea di per sé un trattamento fiscale speciale.
La tassazione dell’assicurazione sulla vita dipende dalla polizza sottostante, dalla proprietà, dai trasferimenti, dai prestiti, dai prelievi, dallo stato della polizza e da altre circostanze.
I premi di morte assicurativa sulla vita sono generalmente trattati in modo diverso dalle altre forme di reddito ai sensi della normativa fiscale federale, ma esistono delle eccezioni.
L'esistenza di un prestito di finanziamento non elimina tali norme fiscali.
Analogamente, i prestiti a politica non dovrebbero essere automaticamente descritti come “reddito esente da imposte”.”
Se la polizza scade o viene rinunciata con debiti non pagati e guadagni imponibili, possono verificarsi conseguenze fiscali significative.
I professionisti fiscali dovrebbero esaminare le specifiche circostanze di ciascun caso.
Finanziamento premium e pianificazione patrimoniale
La finanziamento premium viene talvolta discussa in concomitanza con la pianificazione successoria, poiché l’assicurazione sulla vita può potenzialmente fornire liquidità in caso di morte.
Ma tre concetti dovrebbero rimanere separati:
Assicurazione sulla vita è un contratto assicurativo.
Finanziamento premium è un accordo di prestito.
Programmazione patrimoniale è un processo di pianificazione legale e finanziaria.
Possono interagire tra loro, ma uno non può automaticamente realizzare gli altri.
Per il 2026, l'esenzione di base per l'imposta sulle successioni federale è sostanziosa e le future regole potrebbero cambiare.
Questo rende l'analisi individuale dell'imposta sul patrimonio più importante rispetto all'uso di un presupposto generico secondo cui ogni famiglia benestante dovrà pagare l'imposta sul patrimonio federale.
Anche le imposte sui beni immobiliari o sulle eredità possono differire.
Gli esperti in diritto e fiscalità dovrebbero determinare le reali esigenze di pianificazione.
Cos’è un’assegnazione collaterale?
Una cessione collaterale conferisce al creditore diritti specifici su una polizza di assicurazione sulla vita come garanzia per un debito.
In genere, gli interessi del prestatore sono limitati all’importo dovuto in base alle disposizioni e ai documenti del prestito.
Se l’assicurato muore mentre il prestito è attivo, i proventi della polizza applicabile possono essere utilizzati in primo luogo per soddisfare gli interessi garantiti dal prestatore prima che i rimanenti benefici vengano distribuiti in base alla polizza e alla struttura proprietaria.
I diritti esatti del prestatore dipendono dai documenti.
Una cessione collaterale non deve essere confusa con il trasferimento della piena titolarità della polizza.
Cosa succede se la politica non funziona bene?
Il mancato raggiungimento degli obiettivi previsti dalla politica assicurativa può influire sulla strategia di finanziamento anche quando il beneficio in caso di morte rimane attivo.
Le possibili conseguenze includono:
- Valore di rimborso in contanti inferiore
- Maggiori requisiti di garanzia
- Aumento della necessità di risorse esterne
- Requisiti di premio rivisti
- Periodo di finanziamento più lungo
- Una minore efficienza delle strategie di uscita
La risposta corretta non consiste nel affidarsi indefinitamente all'illustrazione originale.
Richiesta di aggiornamento Illustrazioni in corso di realizzazione e valutare il rendimento effettivo della politica rispetto alle ipotesi originali.
Cosa succede se aumentano i tassi di interesse?
Tassi di interesse più elevati possono:
- Aumentare le spese annuali per interessi
- Aumentare il saldo del prestito
- Ridurre i benefici economici previsti
- Aumento dei requisiti patrimoniali
- Cambiare le opzioni di rifinanziamento
- Fare più attraente il pagamento dei premi direttamente
Ecco perché i finanziamenti premium dovrebbero essere sottoposti a test di stress con tassi di interesse più elevati prima della loro implementazione.
Se la strategia funziona solo quando i tassi rimangono insolitamente bassi, il margine di errore potrebbe essere troppo piccolo.
Che cos'è una strategia di uscita finanziaria premium?
La strategia di uscita spiega come il prestito verrà in definitiva ridotto o rimborsato.
Le domande includono:
- Gli asset esterni potranno rimborsare il debito?
- Ci sono previsti eventi di liquidità aziendale?
- Il finanziamento verrà ridotto nel tempo?
- Potrebbe essere necessario un rifinanziamento?
- Si prevede che vengano utilizzati i valori politici?
- Cosa succede alla morte?
- Cosa succede se l'uscita deve avvenire prima del previsto?
- E se la performance della politica dovesse essere inferiore alle aspettative?
Il piano di uscita dovrebbe essere documentato concettualmente prima che la prima quota di premio sia finanziata.
Esemplo pratico
Consideriamo un imprenditore ipotetico con un patrimonio netto consistente in società private e immobiliari.
È già stato individuato un bisogno legittimo di un'assicurazione sulla vita a lungo termine.
Le premi offerte sono sostanziali.
Il proprietario poteva pagare i premi in contanti, ma preferisce preservare la liquidità per l'attività.
Un istituto creditizio approva una linea di finanziamento e richiede:
- La polizza assicurativa come parte della cauzione
- Altri asset approvati
- Pagamenti annuali di interessi
- Revisioni periodiche dei crediti collaterali
La strategia funziona inizialmente come previsto.
Qualche anno dopo, tuttavia, i tassi di interesse aumentano e i valori della politica monetaria sono inferiori a quelli inizialmente indicati.
Invece di presumere che il piano originale si riprenda automaticamente, il proprietario e il team di professionisti esaminano:
- Saldo del prestito corrente
- Obbligazioni correnti
- Illustrazione aggiornata della politica
- Scenari a tassi più elevati
- Necessità di capitale aggiuntivo
- Alternative al rifinanziamento
- Alternative al rimborso anticipato
Possono decidere di continuare, di rimborsare in parte o di ristrutturare il finanziamento.
Il punto importante è che la strategia rimane attivamente gestita.
Questo esempio ipotetico è puramente informativo e non rappresenta un preventivo, una raccomandazione, un rendimento previsto o una garanzia.
Domande da porre prima di finanziare i premi delle polizze di assicurazione sulla vita
Prima di adottare una strategia di finanziamento premium, chiedetevi:
- Avrei ancora bisogno di questa polizza se avessi pagato io i premi?
- Cosa è esattamente garantito dalla polizza?
- Quali valori non sono garantiti?
- Qual è il tasso di interesse attuale per i prestiti?
- Quale indicatore determina i tassi futuri?
- Con quanta frequenza può cambiare il tasso?
- Quali beni devono essere pignorati?
- Come viene valutata la garanzia?
- Cosa provoca una chiamata collaterale?
- Il prestatore può cambiare i requisiti per la garanzia?
- Che cosa succede se il valore contante della polizza cresce più lentamente di quanto illustrato?
- Cosa succede se i tassi di interesse aumentano significativamente?
- Cosa succede se il prestatore non rinnova la linea di credito?
- Qual è l’uscita prevista?
- Qual è l’uscita di emergenza?
- Posso rimborsare il prestito con beni immobili esterni, se necessario?
- Quali onorari professionali si applicano?
- Cosa succede se desidero interrompere la strategia prima di tempo?
- Quali sono le potenziali conseguenze fiscali?
- Chi è responsabile della supervisione della politica e dei prestiti ogni anno?
Se queste domande non hanno risposte comprensibili, la strategia merita un’ulteriore revisione.
Domande frequenti
Che cos’è il finanziamento dei premi dell’assicurazione sulla vita?
Si tratta di una strategia in cui un istituto finanziario terzo fornisce i fondi necessari per pagare i premi assicurativi sulla vita ammissibili, mentre il prestatore paga gli interessi e soddisfa i requisiti relativi alla garanzia e al prestito.
La finanziamento premium è un’assicurazione sulla vita gratuita?
No.
Includono il prelievo di somme e possono comportare costi di interesse, requisiti relativi alla garanzia, costi di polizza e altre obbligazioni finanziarie.
Chi è idoneo a beneficiare di finanziamenti premium?
Le condizioni variano da istituto finanziario a istituto finanziario. Il finanziamento premium è generalmente associato a prestiti concessi a prestitiari finanziariamente sofisticati che presentano esigenze assicurative sostanziali, risorse finanziarie solide e garanzie accettabili.
Devo essere una persona con un patrimonio netto elevato?
La finanza premium è più comunemente utilizzata nella pianificazione per persone con un patrimonio elevato o per grandi patrimoni, poiché la complessità e i costi richiedono solitamente risorse finanziarie considerevoli.
Non esiste un unico requisito universale in materia di patrimonio netto.
Quanto cauzione è richiesta?
Dipende dai termini del prestito, dal saldo del prestito, dal valore contante della polizza e dagli asset garantiti ammissibili.
Le esigenze in termini di garanzie possono anche cambiare nel tempo.
Posso finanziare una polizza IUL?
Alcune polizze IUL possono essere considerate nell’ambito di strategie di finanziamento a premio, se accettabili per l’assicuratore e il prestatore.
La compatibilità della politica e quella del finanziamento dovrebbero essere valutate separatamente.
Cosa succede se aumentano i tassi d’interesse?
I costi degli interessi possono aumentare, riducendo potenzialmente l’attrattiva della strategia e aumentando i requisiti relativi a garanzie o flussi di cassa.
Cosa succede se la politica non risponde alle aspettative?
Valori della politica di credito inferiori a quelli illustrati possono aumentare la pressione sulla garanzia e alterare la strategia di uscita prevista.
I finanziamenti premium sono soggetti a detrazione fiscale per l’imposta sul reddito?
Non dovete presumere questo.
Le norme fiscali relative al finanziamento e ai contratti di assicurazione sulla vita sono complesse. Un professionista fiscale qualificato dovrebbe valutare l’effettiva struttura dell’accordo.
La banca può prendere i proventi dell’assicurazione sulla vita?
Un creditore può esercitare una cessione di garanzia conferendogli il diritto al rimborso dei proventi della polizza fino all’importo dell’obbligazione garantita, a seconda del prestito e dei documenti di cessione.
La finanziamento premium è uguale a un prestito dal mio piano assicurativo?
No.
Il finanziamento premium utilizza il credito di terze parti per finanziare i premi.
Un prestito con politica è un prelievo sui valori disponibili nel corso della durata del contratto di assicurazione sulla vita.
È possibile utilizzare il finanziamento premium con un ILIT?
Alcune transazioni comportano la creazione di un trust di assicurazione sulla vita irrevocabile, ma la struttura proprietaria appropriata dipende dalle considerazioni legali, fiscali, sui trasporti e bancarie.
Un avvocato dovrebbe valutare la pianificazione patrimoniale.
Cosa succede se il creditore rifiuta di rinnovare il prestito?
Il prestatore potrebbe essere costretto a rimborsare il prestito, rifinanziare o ristrutturare l’accordo a seconda del contratto.
Ecco perché il rischio di rifinanziamento e la liquidità di riserva dovrebbero essere considerati prima che la strategia venga avviata.
La finanziamento premium è adatto a tutti coloro che possiedono un patrimonio significativo?
No.
Anche le persone con un livello di reddito adeguato potrebbero trovare che pagare le assicurazioni direttamente o utilizzare una struttura assicurativa diversa offre risultati più semplici o più appropriati.
Valutate la strategia prima di prendere in prestito
Il finanziamento premium può offrire flessibilità finanziaria nelle giuste circostanze.
Inoltre, introduce una ulteriore componente di debito, garanzie, esposizione agli interessi e gestione continua.
Il punto di partenza giusto non è il prestito.
Si tratta di una necessità assicurativa, seguita da una comparazione di:
- Pagare le premi offerte direttamente
- Finanziamento di alcune o tutte le premi
- Strutture politiche alternative
- Bisogni di liquidità
- Capacità di collateralizzazione
- Scenari sui tassi di interesse
- Strategie di uscita
Capire questi compromessi prima dell’attuazione è molto più importante che cercare di massimizzare le dimensioni di una politica finanziata.
Valutate il finanziamento premium con una guida chiara
Comprendete la struttura dei prestiti, i requisiti relativi alle garanzie, il rischio di interesse, le prestazioni della politica creditizia e la strategia di uscita prima di decidere se il finanziamento a premio soddisfi i vostri obiettivi di pianificazione.