


Descrizione dell'assicurazione vita universale indicizzata: come funziona l'IUL
L'assicurazione universale di vita indicizzata spiegata in termini semplici inizia con una distinzione importante: una polizza IUL è un'assicurazione sulla vita permanente, non un investimento diretto nel mercato azionario. Può fornire un importo in caso di morte e accumulare un valore in contanti che può ricevere crediti di interesse in parte in base alle performance di un indice di mercato esterno.
Il proprietario della polizza non acquista azioni del S&P 500 o di altri indici. I crediti di interesse sono calcolati secondo il metodo di accredito della polizza e possono essere limitati da tassi massimi, tassi di partecipazione, spread e altri termini contrattuali.
Sebbene un conto con indice possa includere un limite di credito di 0%, le spese assicurative, le spese di polizza, i prestiti e i prelievi possono comunque ridurre il valore del conto. Inoltre, la flessibilità delle rate non significa che qualsiasi importo di pagamento mantenga attiva la polizza indefinitamente.
Indice
Come funziona l’assicurazione universale sulla vita Indexed
L'assicurazione vita universale indicizzata combina la protezione permanente per la morte con un valore del conto che può ricevere crediti di interesse attraverso una o più opzioni offerte dall'assicuratore. Ogni pagamento della quota di premio deve prima supportare il contratto di assicurazione prima che possa contribuire all'accumulo del valore in contanti.
Finanziate la Politica
Il proprietario della polizza paga i premi secondo una strategia di finanziamento pianificata. Una parte di ciascun pagamento può coprire le spese di premio, le spese amministrative, il costo dell’assicurazione e i pacchetti opzionali. Il resto dell’importo può contribuire al valore del conto della polizza.
Le polizze flessibili non significano che le quote di premio siano facoltative. La polizza deve contenere un importo sufficiente per coprire le spese continuative.
Ricevi crediti di interesse collegati all'indice
Il detentore del polizzo può allocare il valore disponibile su un conto fisso, su un conto indicizzato o su una combinazione di opzioni disponibili. L’interesse accreditato su un conto indicizzato è calcolato in parte in base a un indice esterno, come il S&P 500.
Il denaro non viene investito direttamente nell’indice e il detentore del polizze non riceve dividendi derivanti dall’indice né possiede azioni.
Mantenere il beneficio in caso di morte
Le spese assicurative sono detratte dal valore della polizza in base al contratto. Quando i premi e il valore accumulato restano sufficienti a coprire tali spese, la polizza può continuare a garantire la protezione in caso di morte.
Se il valore disponibile diventa insufficiente, il proprietario della polizza potrebbe dover pagare premi aggiuntivi, modificare la copertura o adottare altre misure per evitare che la polizza scada.
La flessibilità premium dovrebbe quindi essere intesa come flessibilità finanziaria, non come garanzia che la copertura rimarrà attiva senza pagamenti adeguati.
Come funziona l'indice di rating IUL
Una polizza di vita universale indicizzata può offrire una o più strategie di credito indicizzate. Ogni strategia utilizza una formula definita nel contratto assicurativo per determinare se gli interessi saranno accreditati per un determinato periodo.
Il calcolo generalmente prevede tre passaggi:
- Comincia un segmento di accredito. Il valore della polizza disponibile viene assegnato a una strategia indicizzata per un periodo definito, comunemente di un anno. L'assicuratore registra il livello dell'indice all'inizio di quel segmento.
- Si misura il cambiamento dell’indice. Alla fine del periodo di crediti, l’assicuratore confronta il livello dell’indice finale con il livello iniziale. Il proprietario della polizza non riceve il rendimento effettivo dell’investimento dell’indice e generalmente non riceve i dividendi versati dalle società che lo compongono.
- Si applicano le regole di accredito della politica. L’assicuratore applica il limite contrattuale, il tasso di partecipazione, lo spread, il floor o un’altra formula per calcolare il credito sui tassi d’interesse. Il credito risultante può essere inferiore all’aumento percentuale dell’indice.
Ad esempio, se il S&P 500 aumenta durante un periodo di crediting, la politica non riceve automaticamente l’intero aumento. Il credito finale degli interessi dipende dalla formula specifica in vigore per quella strategia indicizzata.
Se l’indice scende, una strategia con un floor di 0% potrebbe ricevere un credito di interesse pari a 0% per quel periodo invece di un credito negativo per l’indice. Tuttavia, le spese di politica e le commissioni assicurative sono comunque trattenute e possono causare una diminuzione del valore del conto o del valore di riscatto in contanti.
Le polizze, i tassi di partecipazione, i spread, le opzioni di indice e i metodi di accredito variano da compagnia assicurativa a compagnia assicurativa e da polizza a polizza. Alcuni termini di accredito non garantiti possono anche cambiare nei limiti del contratto.
Il S&P 500, i Caps, i tassi di partecipazione, gli spread e il livello di 0% Floor
Molte polizze di assicurazione sulla vita universalizzata sono indexate e offrono una strategia di accredito collegata al S&P 500 o a un altro indice di mercato esterno. L’indice selezionato viene utilizzato solo come riferimento per calcolare i potenziali crediti di interesse. Il titolare della polizza non acquista azioni, titoli o riceve il rendimento complessivo dell’investimento dell’indice.
Ogni strategia indicizzata segue una formula definita nel contratto di assicurazione. La comprensione dei seguenti termini è essenziale prima di valutare una simulazione IUL.
Il conto per l'indice S&P 500
Il S&P 500 è un indice molto seguito che rappresenta le principali società statunitensi. Una strategia IUL può misurare il cambiamento dell'indice nel corso di un determinato periodo di crediti, comunemente un anno.
Molti calcoli IUL utilizzano i cambiamenti nel livello dell’indice e non includono i dividendi. L’indice esatto, il periodo di calcolo e la gestione dei dividendi dipendono dal contratto.
Cappello
Una cap determina il massimo interesse disponibile durante un periodo di accredito.
Ad esempio, se l’indice aumenta di 14% punti ma il tetto applicabile è di 10%, il credito sui tassi d’interesse generalmente non può superare i 10% punti prima di prendere in considerazione altre disposizioni della polizza. I tassi possono cambiare in base ai termini e ai limiti garantiti del contratto.
Tasso di partecipazione
Il tasso di partecipazione determina quanto dell'aumento dell'indice calcolato venga considerato nel calcolo del credito di interesse.
Ad esempio, se l’aumento dell’indice misurato è del 10% e la quota di partecipazione è del 80%, l’importo iniziale accreditato sarebbe di 8% prima di applicare qualsiasi limite, spread o altra limitazione contrattuale.
Il tasso di partecipazione può essere inferiore, uguale o, in alcune strategie, superiore al 100%. Un tasso superiore al 100% non elimina l'effetto delle tariffe minime, dei spread, delle commissioni o di altri termini della polizza.
Spazio
Un spread è una cifra sommatasi all’aumento calcolato dell’indice.
Ad esempio, se l’aumento misurato è di 10% e la strategia applica uno spread del 2%, il credito di interesse preliminare può essere pari a 8%, soggetto alle disposizioni di base e alle altre disposizioni della politica.
Non tutte le strategie utilizzano un spread. Alcune utilizzano un limite, un tasso di partecipazione o una combinazione di diverse funzionalità di credito.
Cosa protegge realmente il pavimento 0%
Un livello 0% significa generalmente che un risultato negativo dell’indice non produrrà un credito di interesse indicizzato per quel periodo di accredito. Se l’indice applicabile diminuisce, la strategia indicizzata potrebbe ricevere un credito di interesse pari a zero% anziché un credito negativo.
La compagnia di assicurazione non garantisce che il valore totale del piano di assicurazione o il valore in denaro della rinuncia rimarranno invariati. I costi assicurativi, le spese amministrative, le tariffe supplementari, i prelievi e le operazioni di prestito potrebbero comunque ridurre il valore della polizza – anche durante un periodo in cui il premio è calcolato al 0%.
Le condizioni di credito, le opzioni a tasso variabile, i tassi di partecipazione, gli spread, i floor e i minimi garantiti variano da compagnia assicurativa a compagnia assicurativa e da contratto a contratto. Le performance storiche degli indici non prevedono i risultati futuri della polizza assicurativa.
Per informazioni tecniche aggiuntive relative alle illustrazioni per i prodotti di assicurazione sulla vita basati su indice, consultare Linee guida actuariali dell’Associazione nazionale dei commissari delle assicurazioni, Regolamento 49-A.
Come si costruiscono i rendimenti in contanti dell'IUL – e perché i valori iniziali possono essere bassi
Le polizze di vita universale con indicizzazione possono incrementare il valore del conto nel tempo, ma non tutti i dollari versati diventano immediatamente liquidità disponibile. I premi devono prima coprire i costi del contratto assicurativo.
La quantità e la tempistica dell’accumulo di valore in denaro dipendono dall’età e dalla salute dell’assicurato, dal importo del premio, dal piano di premi, dalle spese della polizza, dai costi aggiuntivi, dai crediti sui tassi di interesse, dai prelievi, dai prestiti e dalle disposizioni di rinuncia alla polizza.
Premi per l'acquisto della polizza
Il titolare della polizza paga le premi in base alla strategia di finanziamento scelta. L’assicuratore può prima dedurre gli oneri di premio, le spese statali e le altre spese descritte nel contratto.
Pagare solo un importo minimo può mantenere attiva la polizza temporaneamente, ma potrebbe non garantire l’accumulo del capitale di cui parla il caso con premio più elevato.
Le spese di politica sono detratte
L’assicuratore detrara dal valore del conto della polizza i costi assicurativi, le spese amministrative, le spese aggiuntive e altre spese contrattuali.
Il costo dell'assicurazione aumenta generalmente con l'invecchiamento dell'assicurato. Pertanto, una polizza necessita di premi sufficienti e di un valore accumulato per sostenere i costi continui.
Il Valore Restante Potrebbe Ricevere Crediti Ipotrazionali
Il valore assegnato a un conto fisso può ricevere interessi in base alle condizioni del conto fisso. Il valore assegnato a una strategia indicizzata può ricevere un credito di interesse dopo il periodo di accredito applicabile.
I crediti indicizzati non sono garantiti positivi ogni anno. Un periodo in cui i crediti 0% indicizzati non sono disponibili può comunque essere seguito da detrazioni per assicurazione e spese di polizza.
Valore del conto vs. valore della restituzione in contanti
| Valore della politica | Cos'è in genere inteso per questo termine |
|---|---|
| Valore del conto | Il valore della politica interna prima di sottraere determinati costi di rinuncia, prestiti in sospeso e altri importi applicabili. |
| Valore di cessione in contanti | L’importo netto potenzialmente disponibile se il titolare della polizza si sottrae completamente e termina la copertura dopo le detrazioni applicabili. |
Non è corretto presumere che ogni polizza IUL non abbia alcun valore in contanti nei primi due anni di vita. Alcuni contratti potrebbero indicare un valore del conto prima di tale periodo, mentre il valore netto in contanti della rendita potrebbe rimanere basso o addirittura zero a causa delle spese iniziali e delle commissioni di rinuncia.
I valori patrimoniali iniziali possono anche essere sostanzialmente inferiori alle premi totali versati. L’assicurazione vita universale indicizzata è generalmente concepita come un contratto a lungo termine, non come un conto di risparmio a breve termine.
Finanziare la polizza al di là del minimo necessario può migliorare la sua capacità di accumulare valore e resistere alle future spese, ma il finanziamento deve rimanere entro i limiti assicurativi e fiscali previsti dal contratto. Un finanziamento eccessivo può creare un Contratto di Fondiamento Modificato e modificare la tassazione delle distribuzioni.
Valutate sempre l'illustrazione che identifica separatamente i premi, il valore del conto, il valore di liquidazione in contanti, le ipotesi garantite, le ipotesi non garantite, le spese della polizza e l'anno in cui la copertura potrebbe scadere.
Per informazioni ufficiali sui premi, le spese interne e il rischio di decadenza, consultate la Avviso ai consumatori del Dipartimento dei Servizi Finanziari dello Stato di New York sulla vita universale.
Perché l’assicurazione vita universale con indice è una strategia a lungo termine
L'assicurazione di vita universale indicizzata è generalmente concepita per la protezione e l'accumulazione a lungo termine, non come conto di risparmio a breve termine. Una parte della quota di premio può essere utilizzata per coprire le spese assicurative, le spese gestionali e le opzioni aggiuntive prima che il valore residuo possa beneficiare di crediti di interesse.
Durante i primi anni di polizza possono essere applicate anche delle commissioni di rinuncia. Di conseguenza, il valore di rinuncia in contanti potrebbe inizialmente essere significativamente inferiore al totale dei premi pagati.
Gli anni della politica preliminare
Nei primi anni, la polizza stabilisce il suo valore contabile mentre continuano a essere trattenute le spese. Il valore in contanti può essere limitato o addirittura pari a zero durante parte di questo periodo, a seconda della struttura della polizza, del finanziamento della premi, delle spese e del programma di commissioni di rinuncia alla polizza.
Non esiste una regola universale secondo cui ogni IUL inizi a generare un valore contabile utilizzabile esattamente dopo due anni. L’illustrazione relativa alle IUL garantite e non garantite dovrebbe essere rivista anno dopo anno.
Perché i dieci anni sono un orizzonte di pianificazione, non una promessa
Il decennio è spesso considerato un orizzonte di valutazione pratico poiché un IUL necessita generalmente di tempo per contabilizzare le spese iniziali e per sperimentare diversi periodi di crediti. Tuttavia, raggiungere il decennio non garantisce che la polizza sia tornata a zero, abbia generato un determinato rendimento o abbia accumulato un valore sufficiente a sostenere i prestiti assicurativi.
Il risultato effettivo dipende dai premi versati, dalle spese assicurative, dai crediti indicizzati, dai massimali, dalle percentuali di partecipazione, dai spread, dai prelievi, dai prestiti e dall’età e dalla classificazione sanitaria dell’assicurato al momento della sottoscrizione della polizza.
Gestione delle politiche a lungo termine
Un'assicurazione IUL non dovrebbe essere acquistata e poi ignorata. I costi dell'assicurazione continuano durante tutta la durata della polizza e possono aumentare con l'aumentare dell'età dell'assicurato.
Almeno una volta all'anno, il titolare della polizza dovrebbe verificare:
- Valore effettivo del conto e valore di rinuncia in contanti.
- Tasse attuali, tassi di partecipazione, spread e opzioni di accredito.
- Spese assicurative e costi supplementari.
- Prestiti eccezionali e interessi accumulati sui prestiti.
- La somma di denaro necessaria per mantenere in vigore la polizza.
- Se le prestazioni effettive siano superiori o inferiori rispetto all'illustrazione originale.
Richiedere una illustrazione aggiornata può rivelare come la polizza potrebbe funzionare secondo le ipotesi attuali, anziché secondo quelle utilizzate al momento dell’acquisto.
Un IUL è generalmente più adatto a chi è in grado di finanziare il fondo in modo costante, di mantenere sufficienti risparmi di emergenza al di fuori della polizza, di tollerare anni con poco o nessun credito di interesse indicizzato e di evitare di prendere prestiti eccessivi troppo presto. Una polizza insufficientemente finanziata o mal monitorata può perdere valore o scadere, anche dopo aver registrato positivi crediti indicizzati.
Il Guida per l’acquirente di assicurazione sulla vita dell’Associazione nazionale dei commissari delle assicurazioni consiglia ai consumatori di non stipulare un’assicurazione sulla vita se non intendono mantenere il piano, poiché lasciare la polizza durante i primi anni potrebbe rivelarsi costoso.
Opzioni di morte e benefici di vita opzionali dell'IUL
L'assicurazione universale con rendita indicizzata può offrire due livelli di protezione: una rendita in caso di morte per i beneficiari e pacchetti di rendita opzionali che consentono all'assicurato di accedere a una parte di tale rendita mentre è ancora in vita dopo un evento qualificante.
Il beneficio in caso di morte, il valore in contanti, i prestiti sulla polizza e i benefici vitalizi sono correlati tra loro, ma non sono la stessa caratteristica.
Con l’opzione di pagamento della rendita a livello predeterminato — spesso chiamata Opzione A — il beneficio è generalmente basato sul importo nominale dichiarato dalla polizza. Il valore in contanti sostiene internamente la polizza, ma i beneficiari di solito non ricevono il beneficio in caso di morte dichiarato più un importo separato del valore in contanti accumulato.
Con il crescere del valore contante, il valore netto a rischio dell’assicuratore potrebbe diminuire. Questa struttura può comportare costi assicurativi inferiori rispetto a un’opzione con aumento del premio in caso di morte, anche se il calcolo esatto dipende dal contratto sottoscritto.
I prestiti con finalità di politica, i prelievi, i benefici accelerati e i requisiti della normativa fiscale possono influire sull’importo finale da versare.
Aumento del beneficio in caso di morte
Con l'introduzione di opzioni di rendimento in caso di morte (spesso denominate "opzione B") il rendimento è generalmente calcolato utilizzando l'importo nominale indicato più il valore del conto della polizza, in conformità con la formula del contratto e con i requisiti applicabili in materia fiscale.
Questa opzione può offrire un beneficio maggiore e più spazio per accumulare il capitale di assicurazione, ma può anche comportare costi assicurativi più elevati poiché l'assicuratore potrebbe rimanere responsabile di un importo netto più elevato a rischio.
I nomi e le formule utilizzate per le opzioni di rendita in caso di morte variano da compagnia assicurativa a compagnia assicurativa. Alcune polizze consentono all’intestatario di modificare le opzioni in seguito, ma un cambiamento potrebbe incidere sui costi, sul valore in contanti, sulla copertura e sulla classificazione fiscale della polizza.
Vantaggi per i residenti: accesso dopo un evento qualificante
I benefici vitalizi sono comunemente previsti attraverso opzioni aggiuntive che consentono di ricevere una parte del beneficio in caso di morte durante la vita dell’assicurato, dopo che quest’ultimo ha soddisfatto i requisiti contrattuali previsti dall’opzione.
A seconda della politica e dello stato, le condizioni di ammissibilità possono includere:
Malattia terminale
Un assicurato con una malattia terminale può consentire l’accelerazione della parte del premio di morte quando l’assicurato viene diagnosticato con una malattia che si prevede possa causare la morte entro il periodo definito dal contratto.
Malattia cronica
Un portatore di patologia cronica può concedere l'accesso quando l'assicurato non è in grado di svolgere un numero specifico di attività di vita quotidiana o presenta gravi disabilità cognitive, come definito dal portatore di polizza.
Un polizioso per malattie croniche non dovrebbe essere automaticamente considerato un prodotto assicurativo per cure a lungo termine. I requisiti per la qualifica, il calcolo delle prestazioni e le modalità di utilizzo consentite possono essere diversi.
Malattia cronica
Un polizza per malattie critiche può offrire un beneficio in caso di una condizione qualificata individuata nel contratto, come un infarto, un ictus, un cancro o una grave insufficienza organica. Le condizioni coperti e le definizioni mediche variano sostanzialmente tra le compagnie assicurative.
Non tutti i piani IUL includono tutti e tre i rider, e l’approvazione della polizza di assicurazione sulla vita non garantisce che tutti i rider opzionali saranno disponibili.
I benefici relativi alla vita non sono una copertura aggiuntiva gratuita
Un beneficio di vita accelerato è generalmente una anticipazione di una parte del beneficio in caso di morte previsto dalla polizza, non un pagamento aggiuntivo aggiuntivo.
Ricevere un beneficio vitale può:
- Ridurre il beneficio in caso di morte residuo.
- Ridurre il valore in contanti o il valore del conto della polizza.
- Influenza i futuri premi e i prestiti assicurativi.
- Includere spese amministrative, sconti attuariali o interessi.
- Influenza l'ammissibilità ai benefici del Medicaid o ad altri sussidi governativi.
- Creare considerazioni fiscali in base alle circostanze.
Prima di accettare un beneficio accelerato, richieda una dichiarazione scritta che dimostri il suo effetto sulla rendita in caso di morte residua, sul valore del conto, sul valore in contanti, sulle premi, sui prestiti e sulle garanzie della polizza.
Il Regolamento sul modello di benefici accelerati della NAIC afferma che i benefici accelerati vengono pagati durante la vita dell’assicurato in seguito a un evento qualificante e generalmente riducono il premio di morte normalmente dovuto in base alla polizza.
Come funziona la crescita tassata dell’IUL
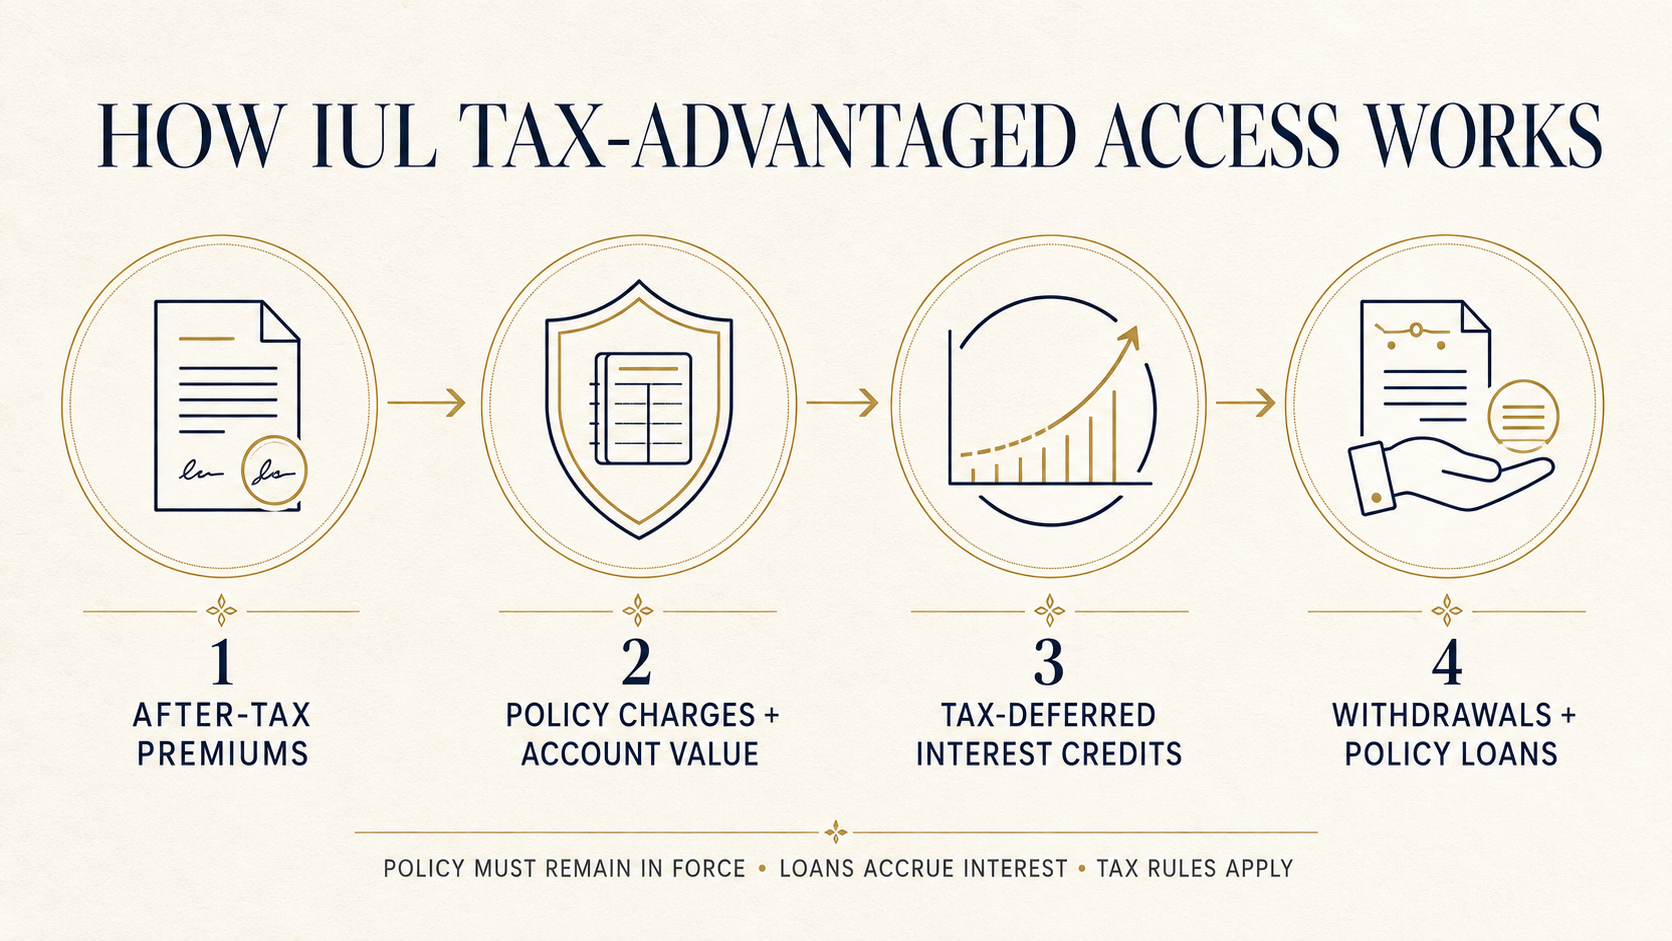
Una delle caratteristiche più discusse dell’assicurazione sulla vita con indicizzazione è la crescita differita fiscalmente. Quando la polizza è considerata assicurazione sulla vita ai sensi della normativa fiscale federale e rimane in vigore, gli interessi accreditati all’interno del contratto non vengono generalmente dichiarati come reddito imponibile al possessore della polizza ogni anno.
La detrazione fiscale non significa che i premi siano detraibili o che ogni futura distribuzione sia automaticamente esente da imposte. Significa che la tassazione sulla crescita accreditata viene generalmente posticipata mentre il valore rimane all'interno di una polizza qualificata.
I premi vengono generalmente pagati con dollari dopo l'imposta
Per una polizza personale di proprietà individuale, i premi IUL sono generalmente pagati con denaro già soggetto all’imposta sul reddito. I premi delle polizze di assicurazione sulla vita personale normalmente non consentono di dedurre l’imposta sul reddito.
Dopo aver dedotto le spese di assicurazione e i costi di gestione, il valore rimanente del conto può ricevere crediti d’interesse in base alle opzioni di accredito fissate o con leva del tasso di interesse.
I crediti di interesse rimangono all'interno della polizza
Quando gli interessi vengono accreditati su un conto IUL, il titolare della polizza generalmente non riceve un modulo fiscale semplicemente perché il valore del conto è aumentato durante quell’anno.
Questo consente che il valore accreditato rimanga all'interno del contratto anziché essere ridotto dalle imposte sui redditi annuali. I futuri crediti d'interesse possono quindi essere calcolati utilizzando un valore del conto più elevato, creando la possibilità di un aumento del valore accreditato precedentemente.
Tuttavia, il risultato non equivale a un conto a interessi complessi garantiti. I tassi di interesse, le percentuali di partecipazione, gli spread, le commissioni di gestione, i prestiti, i prelievi e gli anni con un indice di credito pari a 0% possono tutti influire sull’accumulazione futura.
La detrazione fiscale può favorire l’accumulazione a lungo termine
Consideriamo un esempio semplificato. Se un conto riceve un credito di interesse e l'importo accreditato rimane all'interno della polizza, quel valore può diventare parte del saldo del conto utilizzato durante i futuri periodi di accredito.
Il movimento politico di base può essere inteso come:
Premi pagati − oneri della polizza + crediti di interessi − prelievi e effetti del prestito = variazione del valore del conto
Il calcolo effettivo è più complesso e dipende dal contratto. Le regole relative all’applicazione degli interessi e le spese di gestione possono inoltre subire variazioni nei limiti stabiliti dalla polizza.
Il fatto che i redditi non siano tassati non significa che non debbano essere tassati
L'attività economica può essere tassata se:
- La polizza è totalmente ceduta per più del suo costo residuo.
- Le ritirate superano l’investimento del titolare della polizza nel contratto.
- Una polizza con scadenze di rimborso o che viene rinunciata mentre un prestito è in corso.
- Il contratto diventa un Contratto di donazione modificato.
- Una transazione non soddisfa i requisiti per ottenere il trattamento fiscale previsto.
La proroga fiscale è quindi una caratteristica che deve essere preservata attraverso una progettazione politica appropriata, il finanziamento, la pianificazione della distribuzione e un monitoraggio continuo.
Il Istruzioni IRS per il modulo 1099-R informare che determinati pagamenti e cessioni imponibili relativi a contratti di assicurazione sulla vita possono essere soggetti a dichiarazione. I titolari della polizza dovrebbero consultare un professionista fiscale qualificato prima di effettuare una distribuzione significativa o di lasciare scadere una polizza con plusvalore e prestiti non ancora liquidati.
Come i prelievi IUL e i prestiti assicurativi possono offrire un accesso fiscalmente vantaggioso
Una polizza di vita universale con indicizzazione può consentire di accedere al valore disponibile mediante prelievi e prestiti sulla polizza. Quando strutturata e gestita correttamente, queste caratteristiche possono potenzialmente offrire un accesso tassabile, ma non rendono la polizza un conto bancario esente da imposte.
Il trattamento fiscale dipende da diversi fattori, tra cui la base imponibile della polizza, il fatto che si tratti di un Contratto di Fondiamento Modificato, l’importo prelevato o preso in prestito e la possibilità che la polizza rimanga in vigore.
Ritiro: il recupero della base di costo della polizza
La base di costo del titolare della polizza – chiamata anche l’investimento nel contratto – si basa generalmente sulle premi versati, corretti per le distribuzioni precedenti e altre operazioni applicabili.
Per quanto riguarda le polizze di assicurazione sulla vita che non sono contratti modificati per donazione, i prelievi sono generalmente considerati come un rimborso della base patrimoniale del titolare della polizza. Ciò significa che un prelievo non può generare un reddito imponibile attuale, mentre la base patrimoniale non recuperata rimane invariata.
Una volta che i ritiri totali superano il saldo residuo, gli importi aggiuntivi possono essere considerati guadagno imponibile.
Le prelievi possono anche:
- Ridurre il valore del conto e il valore di rinuncia in contanti.
- Ridurre il beneficio in caso di morte.
- Modificare le tariffe future della politica o i calcoli legati alla tassazione.
- Aumenta il rischio di un futuro inadempimento se rimane un valore insufficiente.
Il proprietario dovrebbe richiedere la base di calcolo attuale direttamente alla compagnia assicurativa prima di effettuare il prelievo.
Crediti assicurativi: prestiti con riserva del valore della polizza
Un prestito con garanzia è un prestito preso dalla compagnia assicurativa utilizzando il valore disponibile della polizza come garanzia. Non è lo stesso di prelevare i guadagni da un conto di investimento.
Un prestito da una polizza di assicurazione sulla vita non gestita da MEC non viene generalmente considerato reddito imponibile attuale al momento della ricezione, purché la polizza rimanga in vigore. Tuttavia, la compagnia assicurativa applica degli interessi e il saldo del prestito non scompare semplicemente perché non sono necessarie pagamenti mensili fissi.
Un prestito per politiche immobiliari eccezionale può:
- Accumulare interessi.
- Ridurre il valore in contanti disponibile.
- Ridurre il beneficio in caso di morte pagato ai beneficiari.
- Influenza la quantità disponibile per i futuri prelievi o prestiti.
- Richiedere premi aggiuntivi per evitare la cancellazione dell’assicurazione.
- Creare reddito imponibile se la polizza dovesse scadere o essere ceduta con un profitto.
Se l'assicurato muore mentre un prestito assicurativo rimane ancora in sospeso, l'assicuratore generalmente detrarrà il saldo del prestito e gli interessi maturati dal beneficio di morte da erogare ai beneficiari.
È possibile accedere a IUL Value prima dei 59 anni e mezzo?
Una polizza di assicurazione sulla vita non gestita da MEC non è un 401(k), un IRA o un altro piano di previdenza pensionabile qualificato. Pertanto, in genere non impone la stessa restrizione federale relativa all'età di 59 anni e mezzo, che si applica a molte altre distribuzioni di fondi pensione qualificate.
Il valore disponibile può essere accessibile prima dei 59 anni e mezzo, a condizione che:
- Il valore in contanti disponibile della polizza.
- Tasse per la resa.
- Disposizioni relative al prelievo e al prestito.
- Lo status MEC della politica.
- L'effetto sulla performance futura della politica.
- Norme fiscali federali e statali applicabili.
L'età di 59½ anni assume una particolare importanza quando la polizza è classificata come Contratto di rendita modificata.
Cos’è un contratto di donazione modificato?
Una polizza di assicurazione sulla vita può trasformarsi in Contratto di donazione modificato quando i premi superano i limiti di finanziamento federali in base al test del pagamento di sette stipendi o in seguito a determinati cambiamenti sostanziali della polizza.
Con un MEC:
- Il guadagno tassabile viene generalmente distribuito prima della base di costo.
- I prestiti con politica di rimborso possono essere considerati distribuzioni imponibili.
- La parte imponibile della distribuzione percepita prima dei 59 anni e 5 mesi può essere soggetta a un'imposta 10% federale aggiuntiva, a meno che non si applichi una deroga.
- Una volta che una politica diventa MEC, generalmente rimane MEC.
Il Istruzioni IRS per il modulo 5329 informare che un Contratto di donazione modificato non è un piano di previdenza pensionistica qualificato e che la parte imponibile di determinate distribuzioni prima dei 59 anni e mezzo può essere soggetta all'imposta supplementare del 10%.
L'utilizzo dell'IUL per un reddito pensionistico supplementare
Alcuni detentori di polizze prevedono di accedere in seguito ai loro fondi attraverso una combinazione di prelievi fino al limite disponibile e di prestiti sulla polizza. Ciò potrebbe generare un reddito supplementare potenzialmente tassabile, ma non è garantito un reddito permanente e non dovrebbe essere considerato automaticamente una fonte di reddito pensionistico esente da imposte.
Prima di iniziare le distribuzioni, richiedete una illustrazione aggiornata dei dati in vigore che indichi:
- I quantificatori previsti per il ritiro e il prestito.
- Supposizioni sull’interesse del prestito.
- Il valore rimanente del conto.
- Il beneficio di morte previsto.
- Obblighi di premio futuri.
- L'età entro la quale la polizza è prevista che rimanga in vigore.
- Il risultato con ipotesi di credito meno favorevoli.
Cinque condizioni alla base di una strategia IUL vantaggiosa dal punto di vista fiscale
La strategia fiscale prevista dipende generalmente dai cinque punti di riferimento ancora presenti:
- Il contratto continua a essere considerato un'assicurazione sulla vita.
- La polizza non è un Contratto di donazione modificato.
- Le operazioni di prelievo sono coordinate con il resto della base di costi.
- I prestiti a politica monetaria e gli interessi rimangono gestibili.
- La polizza rimane in vigore fino alla morte dell’assicurato.
Se la polizza scade o viene rinunciata con un guadagno imponibile e debiti non liquidati, il proprietario potrebbe ricevere una fattura fiscale anche senza ricevere in quel momento nuovi fondi.
La tassazione dipende dalle circostanze individuali e dalla futura normativa fiscale. Un professionista fiscale autorizzato dovrebbe esaminare la strategia prima che iniziate ad effettuare prelievi o prestiti sostanziali.
IUL vs. 401(k): Qual è la differenza?
L'assicurazione sulla vita universale con indicizzazione e il 401(k) possono entrambi svolgere un ruolo nella pianificazione finanziaria a lungo termine, ma sono prodotti fondamentalmente diversi.
Un 401(k) è un piano pensionistico sponsorizzato dal datore di lavoro e qualificato. Un IUL è un contratto di assicurazione sulla vita di proprietà individuale concepito principalmente per fornire un premio in caso di morte, con la possibilità di accumulare un valore in contanti.
| Funzionalità | Assicurazione universale di vita con indice | Piano 401(k) |
|---|---|---|
| Obbiettivo principale | Protezione assicurativa permanente con possibilità di accumulo di un importo in denaro | Risparmio pensionistico sponsorizzato dall’azienda |
| Finanziamento | Pagamenti premium effettuati dal titolare della polizza | Deferimenti alle retribuzioni dei dipendenti e possibili contributi dei datori di lavoro |
| Affidamento | Di solito richiede l'accertamento di garanzie finanziarie e sanitarie | In genere non richiede un'analisi medica preliminare |
| Trattamento fiscale | Gli premi vengono generalmente pagati con fondi provenienti da detrazioni fiscali; il valore della polizza può crescere in modo tassato. | Le contribuzioni tradizionali possono essere effettuate prima dell’imposta; le contribuzioni Roth vengono effettuate dopo l’imposta. |
| Crescita | I crediti di interesse possono essere collegati a un indice esterno, ma sono limitati dalle condizioni della polizza assicurativa. | Il valore del conto dipende direttamente dalle scelte effettuate in materia di investimenti e dalle performance del mercato. |
| Contributo del datore di lavoro | Nessuna copertura assicurativa a carico dell'azienda per una polizza di assicurazione acquistata personalmente | Possono essere disponibili contributi aziendali o altri contributi |
| Regole di partecipazione | Il finanziamento è limitato dalla struttura dei piani assicurativi, dall’attività di sottoscrizione e dalle norme federali in materia di assicurazione sulla vita e di MEC | I limiti contributivi annuali sono stabiliti dalla normativa fiscale federale |
| Accesso | Le richieste di prelievo e i prestiti a politica attiva potrebbero essere disponibili quando esiste un valore sufficiente della polizza. | Possono essere applicate restrizioni di distribuzione e possibili tasse o penalità. |
| Prestazione in caso di morte | Offre un beneficio in caso di morte per assicurazione sulla vita durante la validità della copertura | I beneficiari generalmente ricevono il saldo restante dell’account |
| Costi | Spese assicurative, spese amministrative, costi per i copridenti, interessi sui prestiti e possibili costi di rinuncia | Possono applicarsi costi per l'amministrazione del piano, la gestione degli investimenti, i servizi di consulenza e le spese relative ai fondi. |
| Perdite di mercato | Un limite di credito di 0% può proteggere da un credito negativo in base all'indice, ma le spese assicurative possono comunque ridurre il valore. | Gli investimenti possono guadagnare o perdere valore direttamente in relazione al mercato. |
| Gestione delle politiche | Richiede finanziamenti continui e un monitoraggio delle politiche | Richiede decisioni di contributo e di allocazione degli investimenti |
L'IUL è una Formazione 401(k)?
Un IUL non dovrebbe essere considerato un piano pensionistico individuale 401(k). Non è un piano di previdenza pensionistica qualificato, non prevede una quota versata dall’azienda e non ha le stesse regole in materia di contribuzione, investimenti, distribuzione o protezione del creditore.
Tuttavia, un IUL adeguatamente progettato può fungere da componente di una strategia finanziaria più ampia, fornendo:
- Protezione assicurativa permanente sulla vita.
- Opzionali rider per il beneficio residenziale.
- Aumento del valore contante con possibilità di detrazione fiscale.
- Potenziale accesso con vantaggi fiscali.
- La flessibilità non è legata a un datore di lavoro.
- Una fonte aggiuntiva di reddito supplementare per la pensione.
Per chi ha accesso a un fondo aziendale, contribuire in misura sufficiente per ricevere il fondo disponibile può essere un aspetto importante da considerare prima di finanziare altre strategie a lungo termine. Un IUL può integrare — non sostituire automaticamente — un 401(k), un IRA, un Roth IRA, un fondo di emergenza o un portafoglio di investimenti diversificato.
Il Panoramica del piano 401(k) dell'IRS spiega che un 401(k) è un piano di previdenza professionale qualificato che consente ai dipendenti di dedurre una parte dei loro stipendi e può prevedere contributi da parte dell’azienda.
La combinazione appropriata dipende dal reddito, dalle esigenze assicurative, dai benefici previdenziali, dalla situazione fiscale, dagli obiettivi di investimento, dalla tolleranza al rischio e dalla capacità di mantenere premi a lungo termine.
Come funziona un prestito con polizza IUL nella vita reale
Una volta che una polizza universale di vita con indicizzazione avrà accumulato un valore disponibile sufficiente, il titolare della polizza potrà chiedere un prestito alla compagnia assicurativa.
Il proprietario non sta ritirando direttamente denaro dal S&P 500 o vendendo un investimento. La compagnia assicurativa presta i soldi e utilizza il valore della polizza come garanzia.
Creare un valore disponibile sufficiente
Un prestito assicurativo normalmente non è disponibile semplicemente perché sono stati versati i premi. Il contratto deve innanzitutto accumulare un importo sufficiente per coprire il prestito richiesto, pur mantenendo un livello sufficiente di valore per coprire le spese assicurative e mantenere in vigore la copertura assicurativa.
L'importo massimo del prestito disponibile dipende dal contratto, dal valore del conto corrente, dalle commissioni di rinuncia, dai prelievi precedenti, dai prestiti esistenti e da qualsiasi importo richiesto dall'assicuratore per rimanere in vigore la polizza.
Richiedere il prestito dalla compagnia assicurativa
Il proprietario della polizza presenta una richiesta di prestito all'assicuratore. Una richiesta bancaria tradizionale, la verifica dei redditi o l'approvazione del credito potrebbero non essere necessarie poiché il valore della polizza funge da garanzia.
L’accesso è comunque soggetto alle procedure dell’assicuratore e alle disposizioni di prestito previste dalla polizza. La ricezione del prestito non significa che il proprietario della polizza stia prendendo in prestito denaro personale dal conto senza alcun costo.
L'interesse del prestito inizia a accumularsi
La compagnia assicurativa applica gli interessi al tasso specificato o descritto nella polizza. Il tasso può essere fisso, variabile o basato su un altro metodo contrattuale.
Se il proprietario non paga gli interessi in contanti, questi possono essere aggiunti al saldo del prestito. Il saldo più elevato può quindi generare ulteriori interessi.
Alcune polizze valutano la prestazione in base a valori diversi da quelli non prestati. L’effetto dipende dal fatto che il contratto utilizzi una struttura standard, partecipativa, indicizzata, variabile o altra struttura di prestito. Le dichiarazioni secondo cui il proprietario può prendere in prestito denaro mentre “gli stessi fondi continuano a crescere indisturbati” devono essere verificate confrontandole con il contratto stesso.
Rimborsare o gestire attentamente il prestito
Molti prestiti ipotecari non prevedono un piano di rimborso mensile fisso. Il proprietario può essere in grado di rimborsare l’intero importo, una parte dell’importo o nulla durante il periodo di vita del mutuo.
Tuttavia, il debito rimane legato alla polizza. Un saldo non pagato e gli interessi accumulati riducono generalmente la quantità disponibile per il beneficiario e possono aumentare il rischio che la polizza scada.
Un esempio pratico di politica di prestito IUL
Supponiamo che l'IUL abbia un valore sufficiente e che il titolare della polizza richieda un prestito di $30.000.
Se la rata del prestito applicata fosse, ipoteticamente, del 5% per un anno, circa $1.500 di interesse verrebbero addebitati prima di considerare eventuali calcoli specifici della politica.
Se il proprietario non paga questi interessi, il saldo del prestito potrebbe aumentare fino a circa $31.500. Successivamente, sul saldo maggiore potrebbero essere applicati ulteriori interessi.
Nel frattempo:
- Le spese per la politica continuano a essere trattenute.
- I crediti dell'indice non sono garantiti.
- Il trattamento del valore prestato dipende dal contratto.
- L'importo della prestazione in caso di morte residua potrebbe essere ridotto.
- Potrebbero diventare necessarie polizze premio aggiuntive.
- Una futura scadenza potrebbe comportare un reddito imponibile se la polizza contiene un guadagno.
Questo esempio è puramente ipotetico e non rappresenta le prestazioni, il tasso di interesse, le spese o i risultati di alcuna specifica polizza.
Perché gli assicurati utilizzano i prestiti IUL
A seconda della propria situazione finanziaria, i detentori di polizze possono utilizzare un prestito per:
- Entrate supplementari per la pensione.
- Una situazione di emergenza temporanea.
- Spese per l'istruzione.
- Un'opportunità di business.
- L'acquisto di una casa o un'importante spesa.
- Bisogni di liquidità a breve termine.
L'assenza di una tradizionale verifica del merito creditizio o di un calendario di rimborso mensile obbligatorio può offrire una certa flessibilità. Questa flessibilità non deve essere confusa con l'accesso gratuito o con un reddito tassato a titolo definitivo.
I tre principali rischi per la politica creditizia
Accumulazione di interessi
Un prestito non pagato può crescere più velocemente di quanto previsto, soprattutto quando gli interessi vengono aggiunti al saldo nel corso di molti anni.
Benefici della politica ridotta
I prestiti e gli interessi generalmente riducono il valore disponibile e il beneficio netto in caso di morte. Possono anche limitare la possibilità del proprietario di ricevere distribuzioni future.
Interruzione della politica e possibile tassazione
Se il prestito diventa troppo elevato rispetto al valore residuo della polizza, il contratto può scadere. Una scadenza o una rinuncia che comporti un guadagno e un prestito non pagato possono generare reddito imponibile, anche se il proprietario non riceve alcun ulteriore denaro in quel momento.
Prima di richiedere un prestito, richiedete una rappresentazione aggiornata dell’ammontare del prestito, delle ipotesi sui tassi d’interesse, delle future premi, del valore in contanti previsto, della rendita in caso di morte e dell’età di scadenza, sia secondo ipotesi attuali che meno favorevoli.
Il Dipartimento dei Servizi Finanziari dello Stato di New York descrive la meccanica generale dei prestiti con valore in contanti: il valore della polizza funge da garanzia, vengono addebitati degli interessi e il debito non saldato viene dedotto dal beneficio in caso di morte o dal valore di rinuncia alla polizza.
I prestiti assicurativi dovrebbero essere riveduti almeno una volta all'anno in collaborazione con l'assicuratore e con professionisti qualificati in materia assicurativa e fiscale.
Una spiegazione dell’assicurazione di vita universale indicizzata per i bambini: cosa i genitori dovrebbero considerare
La comprensione dell’assicurazione di vita universale indicizzata per un figlio inizia con lo scopo della polizza. Si tratta di un’assicurazione sulla vita permanente progettata per fornire un importo in caso di morte, offrendo al contempo la possibilità di accumulare un importo in denaro, in parte in base alle performance di un indice di mercato, con limiti, tassi di partecipazione, spread, costi di polizza e garanzie contrattuali.
Acquistare una polizza IUL per un figlio non è automaticamente il modo migliore per prepararsi all'università o per accumulare patrimoni. Le famiglie dovrebbero prima valutare la necessità di un'assicurazione sulla vita, la sostenibilità del mantenimento dei premi nel corso di molti anni, la portata della copertura assicurativa offerta dai genitori o dai tutori e la disponibilità di altre opzioni di risparmio.
Eventuali motivi per cui le famiglie lo considerano
- Può fornire una protezione permanente in caso di morte, purché la polizza rimanga adeguatamente finanziata e in vigore.
- Richiedere l’assicurazione mentre il bambino è ancora piccolo può garantire la copertura sulla base della salute attuale e della capacità di pagamento del bambino.
- Un orizzonte temporale lungo può consentire alla rendita di accumularsi gradualmente.
- La polizza può offrire in futuro l'accesso tramite prelievi o prestiti sulla polizza, secondo quanto previsto dal contratto.
- Alcune polizze possono includere opzioni opzionali o disposizioni che offrono maggiore flessibilità.
Domande importanti e limitazioni
- Le premi offerte, le spese assicurative e le spese amministrative possono ridurre la crescita del valore contante.
- I crediti sull’indice non rappresentano investimenti diretti in azioni o in un indice di mercato.
- Il valore in contanti potrebbe essere limitato durante i primi anni di copertura assicurativa.
- I tassi di commissione, i tassi di partecipazione, gli spread e i metodi di accredito possono subire variazioni entro i limiti contrattuali.
- I prestiti con politica assicurativa comportano interessi e possono ridurre il valore in contanti e il beneficio in caso di morte.
- Una insufficiente dotazione finanziaria può aumentare il rischio di fallimento in età avanzata.
- Le modalità di titolarità, i regimi di beneficiari e i limiti di copertura per i minori variano da uno Stato all'altro e tra le diverse compagnie assicurative.
Prima di acquistare una polizza per un figlio, confrontare i valori delle assicurazioni garantite e non garantite, le spese di rinuncia, le disposizioni relative ai prestiti, i requisiti di premio e la protezione già prevista per i genitori o i tutori. La polizza dovrebbe essere valutata principalmente come un’assicurazione sulla vita, e non come un fondo universitario garantito o un investimento nel mercato azionario.
Vantaggi e compromessi potenziali dell'assicurazione vita universale indicizzata
La spiegazione dettagliata dell’assicurazione di vita universale indicizzata richiede di esaminare sia i potenziali benefici che i rischi che possono ridurre il valore della polizza o causare la decadenza della copertura. La polizza dovrebbe essere valutata in base alle sue garanzie contrattuali, alle ipotesi realistiche di finanziamento e alla capacità del proprietario di monitorarla nel corso di molti anni.
Possibili vantaggi
- La protezione permanente per il beneficio in caso di morte può rimanere disponibile quando la polizza è adeguatamente finanziata e tutti i requisiti contrattuali sono soddisfatti.
- I crediti di interesse possono essere collegati alle performance di un indice di mercato senza investire direttamente il valore del conto della polizza in quel mercato.
- Un limite di credito pari a 0% può impedire un credito negativo durante un calo del mercato, sebbene le commissioni di gestione possano comunque ridurre il valore del conto.
- Le polizze flessibili consentono al proprietario di adattare i pagamenti entro i limiti contrattuali della polizza.
- Il valore in contanti può essere accessibile tramite prelievi o prestiti sulla polizza assicurativa.
- Alcune polizze offrono opzionali rider per l'accelerazione del beneficio in caso di morte o per il beneficio in caso di permanenza in vita.
- Il valore contante si accumula generalmente in modo tassato differito in virtù delle attuali norme fiscali federali.
Possibili compromessi
- Le quote, i tassi di partecipazione e gli spread possono limitare l’importo del guadagno dell’indice accreditato alla polizza.
- I costi assicurativi e le spese di polizza continuano anche quando l’indice di credito è 0%.
- Le polizze flessibili non sono equivalenti alle polizze opzionali; una insufficiente copertura finanziaria può aumentare il rischio di insolvenza.
- Non possono essere raggiunti risultati illustrativi non garantiti.
- I prestiti con politica di copertura comportano l’accrescimento di interessi e generalmente riducono il valore disponibile e il beneficio netto in caso di morte.
- Una politica fortemente finanziata o sottoscritta potrebbe scadere e potenzialmente generare redditi imponibili.
- I premi possono essere sostanzialmente più elevati rispetto ai premi per le assicurazioni a termine comparabili.
- La politica richiede un monitoraggio a lungo termine e l’aggiornamento delle illustrazioni in vigore.
La comparazione appropriata non è IUL contro l'impossibilità di agire. È IUL contro altri modi per raggiungere lo stesso obiettivo finanziario, tra cui l'assicurazione a termine, l'assicurazione permanente garantita, i conti pensionistici, i risparmi per emergenze e gli investimenti tassabili.
Se ancora state confrontando le tipologie di polizze, consultate la nostra guida per confrontare i diversi tipi di polizze di assicurazione sulla vita prima di decidere quale struttura possa soddisfare le vostre esigenze.
Descrizione dell'assicurazione universale di vita con indicizzazione: opzioni di rendita in caso di morte e rendite vitalizie
Per spiegare correttamente l’assicurazione universale sulla vita indicizzata è necessario distinguere i benefici in caso di morte, il valore del conto, i prelievi e le opzioni di rider per i benefici vitalizi previsti dalla polizza. Queste caratteristiche possono interagire tra loro, ma non sono intercambiabili.
Prestazione in caso di morte
Con l’opzione di premio di morte a livello (spesso chiamata Opzione A), l’importo da erogare ai beneficiari è generalmente basato sul valore nominale dichiarato dalla polizza, soggetto ai termini del contratto e alle disposizioni fiscali applicabili. Il valore del conto supporta internamente la polizza, ma i beneficiari non ricevono normalmente il premio di morte dichiarato e l’intero valore del conto in due pagamenti separati.
Con il crescere del valore del conto, l’importo netto a rischio dell’assicuratore potrebbe diminuire. Questa struttura può comportare costi assicurativi inferiori rispetto a un’opzione che preveda un aumento del premio in caso di morte, anche se i calcoli e la terminologia variano da compagnia assicurativa a compagnia assicurativa.
Le misure di politica monetaria, i prelievi, i benefici accelerati e altri cambiamenti della politica potrebbero ridurre l’importo finale da pagare.
Aumento del beneficio in caso di morte
Con l’introduzione di un’opzione per il premio in caso di morte, spesso chiamata Opzione B, il premio viene generalmente calcolato utilizzando l’importo nominale indicato più o tutto il valore del conto della polizza, secondo la formula del contratto.
Questa opzione potrebbe offrire un beneficio maggiore e una maggiore possibilità di accumulazione del premio in denaro, ma potrebbe anche comportare costi assicurativi più elevati poiché l’assicuratore potrebbe rimanere responsabile di un importo netto più elevato a rischio.
Alcune polizze consentono al proprietario di cambiare le opzioni relative ai benefici in caso di morte in un secondo momento. Una modifica può incidere sulle spese, sul valore in contanti, sulle condizioni di premio, sulla copertura e sulla classificazione fiscale della polizza. Richieda una nuova illustrazione della polizza in vigore prima di apportare una modifica.
Opzionali Living-Benefit Riders
I benefici vitalizi sono comunemente offerti attraverso pacchetti di assicurazione che prevedono un premio accelerato in caso di morte. Dopo un evento qualificante, questi pacchetti possono consentire all’assicurato di accedere a parte del premio di morte della polizza mentre è ancora in vita.
I requisiti per la concessione della polizza, i calcoli dei benefici, le tariffe e le modalità d’uso consentite variano da compagnia assicurativa, polizza e stato.
Malattia terminale
Un assicurato con una malattia terminale può consentire l’accelerazione della parte del premio di morte quando l’assicurato viene diagnosticato con una malattia che si prevede possa causare la morte entro il periodo definito dal contratto.
Malattia cronica
Un portatore di patologia cronica può concedere l'accesso quando l'assicurato non è in grado di svolgere un numero specifico di attività di vita quotidiana o presenta gravi disabilità cognitive, come definito dal portatore di polizza.
Un polizioso per malattie croniche non dovrebbe essere automaticamente considerato un prodotto assicurativo per cure a lungo termine. I requisiti di qualificazione, i calcoli dei premi e le modalità d’utilizzo consentite possono variare.
Malattia cronica
Un polizza per malattie critiche può fornire un beneficio in caso di una condizione medica qualificata individuata nel contratto, come un infarto, un ictus, un cancro o una grave insufficienza organica. Le condizioni coperti e le definizioni mediche variano sostanzialmente tra le compagnie assicurative.
Non tutte le polizze IUL prevedono tutti questi rider, e l’approvazione della polizza assicurativa sulla vita non garantisce che tutti i rider opzionali saranno disponibili.
I benefici relativi alla vita non sono una copertura aggiuntiva gratuita
Un beneficio di vita accelerato è generalmente una anticipazione di una parte dell’indennizzo in caso di morte esistente — non una prestazione aggiuntiva aggiunta sopra tale importo.
Ricevere un beneficio vitale può:
- Ridurre il beneficio in caso di morte residuo.
- Ridurre il valore del conto o il valore in contanti della polizza.
- Influenza le future prestazioni assicurative, i prelievi e i prestiti assicurativi.
- Includere spese amministrative, sconti attuariali o interessi.
- Influenza l'ammissibilità ai benefici del Medicaid o ad altri sussidi governativi.
- Creare considerazioni fiscali in base alle circostanze.
Prima di accettare un beneficio accelerato, richieda una dichiarazione scritta che dimostri il suo effetto sul beneficio in caso di morte residuo, sul valore del conto, sulle premi, sui prestiti e sulle garanzie della polizza.
Il Regolamento sul modello di benefici accelerati della NAIC afferma che i benefici accelerati vengono pagati durante la vita dell’assicurato in seguito a un evento qualificante e generalmente riducono il premio di morte normalmente dovuto in base alla polizza.
Come esaminare un’illustrazione IUL prima di acquistarla
Una rappresentazione dell’assicurazione sulla vita con indicizzazione è una proiezione basata su ipotesi dichiarate – non una promessa di performance futura della polizza. Essa dovrebbe aiutare il futuro titolare della polizza a comprendere come i premi, le spese della polizza, i crediti d’interesse, i prelievi e i prestiti possano incidere sulla polizza nel tempo.
Valori garantiti e non garantiti separati
Cominciate identificando quali cifre sono garantite contrattualmente e quali dipendono da ipotesi che potrebbero cambiare.
I valori garantiti sono generalmente calcolati utilizzando le garanzie indicate nella polizza. I valori non garantiti possono dipendere dalle tariffe di interesse illustrate, dalle tariffe attuali, dai bonus o da altre ipotesi selezionate per la presentazione.
Una forte illustrazione dovrebbe facilitare la comprensione della differenza tra queste due colonne. Non valutare la politica basandosi solo sui valori proiettati più favorevoli.
Il Illustrazioni della NAIC Life Insurance e Regolamento del Modello richiede l'utilizzo di illustrazioni per distinguere gli elementi garantiti da quelli non garantiti e spiega che le ipotesi non garantite sono soggette a modifiche.
Testare ipotesi più conservatrici
Richiedete di vedere come la polizza potrebbe funzionare in diversi scenari, tra cui:
- Le ipotesi attuali illustrate dall’assicuratore.
- Un scenario di credito a tassi inferiori.
- I valori garantiti previsti dal contratto.
- Tasse politiche più elevate quando consentite dalla polizza.
- Riduzione o sospensione delle premi.
- Anni in cui l'indice di mercato pertinente produce poco o nessun interesse concesso.
Una politica che sembra sostenibile solo in base a ipotesi favorevoli può comportare un rischio di insolvenza maggiore di quanto suggerisca la rappresentazione iniziale.
Revisione dei premi, delle spese e dei termini relativi all'indice di credito
Confermare se la premio proposta garantisce la continuità della polizza o è semplicemente la somma premiata utilizzata nell’illustrazione.
Esaminate attentamente i seguenti punti:
- Programma premium e periodo di finanziamento pianificato.
- Costi delle assicurazioni.
- Tasse amministrative e per i conducenti.
- Periodo di sospensione delle tariffe.
- Tassi di partecipazione, massimali, spread o altre limitazioni di tipo creditizio.
- Tutti i bonus e i requisiti necessari per riceverli.
- Termini minimi garantiti per l’accettazione degli interessi.
- Opzione di assegno di morte e costi assicurativi associati.
Un aumento dell’indice non significa che la politica riceva il rendimento completo dell’indice. I dividendi sono generalmente esclusi, e i tassi di partecipazione, i spread, le commissioni e i termini della polizza possono limitare gli interessi accreditati.
Modelli di prelievi e prelievi separati
Se l’accesso al valore contante fa parte della strategia proposta, richiedete una illustrazione separata che mostri i prestiti o i prelievi previsti.
L’illustrazione dovrebbe spiegare:
- Quando iniziano le distribuzioni.
- L'importo preso ogni anno.
- Il tasso d’interesse ipotizzato per i prestiti.
- Se il tasso di interesse del prestito è fisso o variabile.
- Come gli importi rimanenti sull’account influiscono sul valore del conto e sui benefici in caso di morte.
- L'età prevista in cui la polizza potrebbe scadere.
- Se potrebbero essere richiesti premi aggiuntivi.
Evitate di considerare i prestiti assicurativi illustrati come reddito pensionistico tassato in modo agevolato. La tassazione dipenderà dal fatto che il contratto rimanga in vigore e soddisfi i requisiti fiscali applicabili.
Verifica il rischio di lapse
Esaminate l'età alla quale la polizza dovrebbe scadere, sia secondo ipotesi attuali che secondo ipotesi meno favorevoli.
Un lapse può diventare più probabile quando:
- Le premi cumulative sono inferiori a quelle inizialmente indicate.
- I crediti di interesse sono inferiori alle aspettative.
- Le tariffe per le politiche aumentano.
- I prestiti e gli interessi maturati aumentano.
- Le operazioni di prelievo riducono il valore rimanente dell'account.
- L’assicurato vive più a lungo rispetto alla durata della polizza prevista dalla illustrazione.
Se la polizza scade con un prestito non pagato e un guadagno tassabile, il proprietario potrebbe essere soggetto all'obbligo di pagamento dell'imposta sul reddito anche senza ricevere in quel momento ulteriori liquidità.
Domande da porre prima di firmare
Chiedete all'agente o all'assicuratore di spiegare:
- Quali premi e valori sono garantiti?
- Quali valori dipendono da ipotesi non garantite?
- Cosa succede se gli interessi accreditati sono inferiori a quelli illustrati?
- Per quanto tempo sono valide le spese di resa?
- Quali sono le spese contrattuali massime?
- Come influiscono i prestiti e i prelievi sul beneficio in caso di morte?
- In quali circostanze potrebbero essere richiesti premi aggiuntivi?
- A che età scade la polizza in ciascun caso?
- Le opzioni relative ai benefici in caso di morte possono essere modificate in seguito?
- L’assicuratore fornirà una nuova illustrazione dell’attuale situazione annualmente?
Il contratto di assicurazione, e non la documentazione commerciale, determina i diritti, le garanzie, le spese e gli obblighi del proprietario. Leggete attentamente entrambi i documenti e chiedete chiarimenti in caso di ambiguità relative a una supposizione o a una disposizione della polizza.
Domande frequenti sull'assicurazione universale con indicizzazione
Una spiegazione chiara dell’assicurazione di vita universale indicizzata dovrebbe rispondere alle domande pratiche che gli acquirenti spesso hanno riguardo all’esposizione al mercato, ai costi della polizza, ai prestiti, alle premi e alle prestazioni a lungo termine della polizza.
L'assicurazione di vita universale indicizzata è investita direttamente nel mercato azionario?
No. Una polizza IUL non investe direttamente i soldi del titolare della polizza in azioni o in un indice di mercato esterno. Al contrario, l’assicuratore può erogare gli interessi secondo una formula contrattuale legata alle performance di un indice.
L'importo accreditato può essere influenzato dalle percentuali di partecipazione, dai tassi minimi e massimi, dai spread, dalle modalità di accredito e da altri termini di policy. Il proprietario della polizza non possiede azioni delle società incluse nell'indice e generalmente non riceve dividendi sull'indice.
Può un IUL perdere valore anche con un 0% limite inferiore?
Sì. Il piano 0% si applica generalmente al credito con interessi indicizzati per un determinato periodo di ammontare. Non elimina i costi mensili di assicurazione, le spese amministrative, le commissioni per l’aggiudicazione della polizza, le spese di rinuncia alla polizza o gli effetti delle operazioni di prelievo e rimborso.
Di conseguenza, il valore contabile della polizza potrebbe diminuire anche durante un periodo in cui il credito con interessi indicizzati non scende al di sotto dello zero. Se il valore residuo e le premi non sono sufficienti a coprire le spese della polizza, la copertura potrebbe scadere.
Sono garantiti gli importi dei premi IUL?
Le polizze IUL generalmente prevedono premi flessibili, ma la flessibilità non significa che qualsiasi importo di pagamento manterrà attiva la copertura indefinitamente.
Il premio necessario per mantenere la polizza può dipendere dagli interessi maturati, dalle spese assicurative, dall’età dell’assicurato, dalla possibilità di ricevere un premio in caso di morte, dai prestiti assicurativi, dai prelievi e da altri fattori contrattuali. Se i risultati effettivi sono meno favorevoli di quelli illustrati, potrebbero essere richiesti premi supplementari o più elevati.
È sempre necessario distinguere tra la premio preventivo indicato in un’illustrazione e l’importo premio garantito contrattualmente per mantenere in vigore la polizza.
I prestiti con politica IUL sono sempre esenti da imposte?
Non si dovrebbe presumere automaticamente alcun risultato fiscale. I prestiti assicurativi generalmente utilizzano il valore della polizza come garanzia e possono ridurre il valore del conto disponibile e il beneficio in caso di morte. Inoltre, si applicano interessi sul saldo restante.
Una polizza che scade o che viene ceduta con un guadagno imponibile e un prestito non ancora saldato può comportare conseguenze in materia di imposte sul reddito. Le regole fiscali applicabili possono variare se la polizza è classificata come contratto di mutuo modificato.
Prima di prendere in prestito o prelevare denaro, richiedete una simulazione aggiornata e consultate un professionista fiscale qualificato riguardo alle vostre specifiche circostanze.
Con che frequenza dovrebbe essere rivista una polizza IUL?
Una polizza IUL dovrebbe generalmente essere rivista almeno una volta all'anno e dopo ogni cambiamento significativo che coinvolga premi, prestiti, prelievi, prestazioni in caso di morte o obiettivi della polizza.
Richiedete un'illustrazione aggiornata dei presupposti vigenti, con le ipotesi garantite e attuali, i valori proiettati, le spese assicurative, i saldi del mutuo, i futuri requisiti di premio, i benefici in caso di morte e l'età alla quale la polizza potrebbe scadere in base a ciascun scenario.
Il Le indicazioni della NAIC per la rappresentazione dell’assicurazione sulla vita spiega la distinzione tra elementi di politica assicurativa garantiti e non garantiti e l'utilizzo di illustrazioni aggiornate e vigenti.
Descrizione dell’assicurazione universale di vita con indicizzazione: conclusioni finali
L'assicurazione di vita universale indicizzata può offrire protezione permanente in caso di morte, premi flessibili e la possibilità di ottenere interessi in relazione a un indice esterno. Tuttavia, si tratta di un contratto di assicurazione a lungo termine e non di un investimento diretto sul mercato, di un conto di previdenza garantito o di una fonte di reddito priva di rischi.
Un IUL può essere preso in considerazione quando è davvero necessario un'assicurazione permanente, i premi previsti sono confortevolmente accessibili e il titolare della polizza comprende la differenza tra i valori garantiti e i risultati illustrati.
Può rivelarsi inadeguato quando il bisogno primario è temporaneo, il budget è limitato, la liquidità immediata è importante o l’acquirente non è disposto a monitorare nel tempo i premi, le commissioni, i prestiti e le performance della polizza.
Prima di acquistare, confermate questi sette punti
- La quantità e la durata della protezione in caso di morte che effettivamente è necessario.
- I valori garantiti e non garantiti riportati nell'illustrazione.
- La formula di calcolo dell'indice, che include i tassi di copertura, le percentuali di partecipazione, gli spread e il minimo.
- I costi contrattuali e amministrativi massimi.
- Il periodo di pagamento della franchigia e i valori disponibili per il pagamento della franchigia in contanti.
- Gli effetti dei prestiti, dei prelievi, dei rider e delle modifiche al beneficio in caso di morte.
- Le premi offerte e l'età prevista di scadenza secondo le ipotesi attuali e meno favorevoli.
Il contratto di assicurazione – e non una presentazione commerciale o un’illustrazione ottimistica – stabilisce le garanzie, i costi, i benefici e gli obblighi del proprietario.
Valutate con fiducia le vostre opzioni IUL
Le esigenze di protezione, il budget e la tolleranza al rischio assicurativo di ogni famiglia sono differenti. Presentate una richiesta senza impegno per confrontare l’assicurazione vita universale con tassi di interesse variabili, la vita a premio e altre opzioni di copertura disponibili.
La disponibilità delle polizze, i premi, i metodi di credito degli interessi, i tassi di partecipazione, le tariffe, i supplementi e i requisiti di sottoscrizione variano a seconda dell’assicuratore, dello stato, del richiedente e della polizza. Queste informazioni sono a scopo informativo e non rappresentano consulenza assicurativa, di investimento, fiscale o legale personalizzata.