


Chi ha diritto a Medicare? Una guida per cittadini, titolari di Green Card e titolari di visto
L'idoneità a Medicare dipende dall'età o da un'altra condizione qualificante, dalla cittadinanza o dallo status di immigrazione, dalla residenza negli Stati Uniti, dal lavoro coperto da Medicare e dai tempi di iscrizione. I cittadini statunitensi e i titolari di carta verde possono qualificarsi attraverso percorsi differenti. Il titolare di un visto temporaneo generalmente non può iscriversi basandosi solo sul visto in base all'attuale legge federale, anche se la persona ha pagato le tasse Medicare mentre lavorava.
Questa guida spiega l'idoneità a Medicare per i cittadini, i titolari di carta verde e i titolari di visto, inclusi cosa succede senza 40 crediti di lavoro negli Stati Uniti, come funziona la regola della residenza quinquennale e quale copertura potrebbe essere disponibile prima dell'inizio di Medicare.
Per le famiglie italiane un punto è particolarmente importante: i contributi previdenziali italiani possono essere utili per determinate prestazioni della Previdenza Sociale (Social Security) in base all'accordo tra Stati Uniti e Italia, ma non valgono ai fini della Parte A di Medicare senza premio.
Indice
Che cos'è Medicare?
Medicare è il programma federale di assicurazione sanitaria destinato principalmente alle persone di età pari o superiore a 65 anni. Copre anche alcune persone più giovani che ne hanno diritto a causa di una disabilità, della sclerosi laterale amiotrofica (SLA) o di una malattia renale allo stadio terminale (ESRD). Medicare non è la stessa cosa della previdenza sociale (Social Security retirement), del Medicaid, di un piano sanitario aziendale o di una polizza individuale privata.
L'ufficiale Panoramica sulle sezioni di Medicare spiega le caratteristiche delle Parti A, B e D, del programma Medicare Advantage e dei piani Medigap.
L'idoneità e la copertura sono due aspetti distinti. La Previdenza Sociale si occupa in genere dell'iscrizione alle Parti A e B di Medicare e stabilisce le date di entrata in vigore. Successivamente, è la persona interessata a decidere in che modo ricevere le prestazioni di Medicare e se aggiungere una copertura privata per i farmaci da prescrizione o per la quota a carico dell'assicurato.
Le parti di Medicare
| Copertura | Cosa aiuta generalmente a coprire | Punto importante |
|---|---|---|
| Parte A — Assicurazione ospedaliera | Assistenza ospedaliera, assistenza limitata in strutture di cura specializzate, cure palliative e determinate forme di assistenza sanitaria domiciliare | La Parte A è gratuita per molte persone con un lavoro sufficiente coperto da Medicare, ma si applicano comunque franchigie e compartecipazione alle spese |
| Parte B — Assicurazione sanitaria | Servizi medici, assistenza ambulatoriale, attrezzature mediche durevoli, servizi di prevenzione e determinate forme di assistenza sanitaria domiciliare | La Parte B prevede generalmente un premio mensile e non copre automaticamente tutte le spese mediche |
| Parte C — Medicare Advantage | Un’alternativa con piano privato per usufruire delle prestazioni della Parte A e della Parte B, solitamente con la Parte D inclusa | L'interessato deve mantenere sia la Parte A che la Parte B; le reti, le autorizzazioni, le aree di copertura, i costi e le prestazioni aggiuntive variano a seconda del piano |
| Parte D — Copertura per i farmaci soggetti a prescrizione medica | Farmaci soggetti a prescrizione medica e alcuni vaccini raccomandati | La Parte D è offerta da piani assicurativi privati e prevede regole distinte in materia di iscrizione e sanzioni per ritardi |
| Medigap — Assicurazione integrativa Medicare | Contribuisce a coprire alcune franchigie, quote di partecipazione alle spese e ticket sanitari non coperti da Original Medicare | Medigap è compatibile con Original Medicare, non con Medicare Advantage; la disponibilità e le tutele relative all'iscrizione dipendono dai tempi e dalla legislazione statale |
Il programma Medicare originale e Medicare Advantage non sono la stessa cosa
Il programma Medicare originale è composto dalla Parte A e dalla Parte B. In genere, un utente può rivolgersi a qualsiasi fornitore statunitense che accetti Medicare, può aggiungere un piano separato della Parte D e può eventualmente sottoscrivere una polizza Medigap. Il programma Medicare originale non prevede un massimale annuale generale di spesa a carico dell’utente, a meno che questi non disponga di un’altra copertura integrativa.
Medicare Advantage, noto anche come Parte C, è offerto da assicuratori privati approvati da Medicare. Combina la Parte A e la Parte B e, solitamente, anche la Parte D. I piani prevedono un limite annuale per i servizi coperti dalla Parte A e dalla Parte B, ma possono avvalersi di reti di fornitori, rinvii o autorizzazioni preventive. I premi, i ticket, i prontuari farmaceutici, le prestazioni aggiuntive e le aree di copertura possono subire variazioni.
Inoltre, Medicare non copre tutto. A seconda del piano di copertura, una persona potrebbe comunque dover pagare premi, franchigie, coassicurazioni, ticket sanitari e l'intero costo dei servizi esclusi da Medicare. Le cure odontoiatriche, oculistiche, audiologiche e assistenza residenziale a lungo termine sono aspetti comuni che richiedono un’attenta analisi piuttosto che supposizioni.
Risposta rapida: Chi ha diritto a Medicare?
Medicare è generalmente disponibile per le persone di età pari o superiore a 65 anni e per alcune persone più giovani con disabilità idonee, sclerosi laterale amiotrofica o insufficienza renale allo stadio terminale. L'idoneità dipende anche dalla cittadinanza attuale della persona o dalla categoria di immigrazione idonea e dalle regole per il particolare percorso di iscrizione.
| Profilo del candidato | Posizione generale su Medicare | Cosa deve ancora essere verificato |
|---|---|---|
| Cittadino o soggetto di nazionalità statunitense | Può qualificarsi a 65 anni o attraverso le regole di disabilità, SLA o ESRD | Lavoro coperto da Medicare, residenza, tempistiche di iscrizione e se la Parte A è gratuita o a pagamento |
| Residente permanente legale o titolare di carta verde | Resta una categoria di immigrazione idonea ai sensi dell'attuale legge federale | Diritto basato sul lavoro o, per la modalità di adesione a pagamento, 65 anni di età, residenza negli Stati Uniti e cinque anni di residenza continua negli Stati Uniti |
| Titolare di visto temporaneo | Un visto da solo generalmente non crea l'attuale idoneità a Medicare | Se esiste un'altra categoria o titolo di idoneità; potrebbe essere necessaria la copertura del datore di lavoro o del Marketplace |
| richiedente asilo cubano o haitiano | Incluso tra le categorie elencate nella legge federale Medicare del 2025 | Continuano ad applicarsi i requisiti ordinari di età, disabilità, lavoro, residenza e iscrizione |
| Residente COFA idoneo | Incluso tra le categorie elencate nella legge federale Medicare del 2025 | Continuano ad applicarsi i normali requisiti di programma e di iscrizione |
| Altro status di non cittadino | Le linee guida precedenti potrebbero non essere più aggiornate dopo la legge del 2025 | La previdenza sociale e un consulente legale qualificato in materia di immigrazione dovrebbero esaminare lo status esatto e le regole di transizione. |
La Social Security, e non un'agenzia assicurativa o un piano sanitario, determina l'idoneità e le date di decorrenza della Parte A e della Parte B.
I quattro test alla base dell'idoneità a Medicare
L'idoneità a Medicare dovrebbe essere riesaminata in quattro fasi distinte:
- Base di qualificazione: La persona è idonea a causa dell'età, di una disabilità, della SLA o della ESRD?
- Cittadinanza o categoria di immigrazione: La persona è un cittadino o nazionale degli Stati Uniti, un residente permanente legale o appartiene a un'altra categoria riconosciuta dalla legge vigente?
- Lavoro e residenza: La persona ha diritto alla Parte A senza premio o deve soddisfare i requisiti di residenza per acquistare la Parte A o iscriversi alla Parte B?
- Tempistiche di iscrizione: La persona sta presentando la domanda durante un Periodo di Iscrizione Iniziale, Speciale o Generale?
Il superamento di un test non soddisfa automaticamente gli altri. Ad esempio, il pagamento delle tasse Medicare può creare crediti lavorativi, ma di per sé non annulla i requisiti relativi all'attuale status di immigrazione.
Idoneità a Medicare per i cittadini statunitensi
I cittadini statunitensi non sono soggetti al requisito dei cinque anni di residenza legale permanente. Devono comunque possedere i requisiti in base all'età o a un altro criterio per Medicare e iscriversi al momento giusto.
Cittadini con un lavoro sufficiente coperto da Medicare
La maggior parte delle persone ha diritto alla Parte A senza premio tramite circa 40 trimestri di lavoro coperto da Medicare sul proprio conto o sul conto di un coniuge idoneo. La Parte B prevede generalmente un premio mensile.
Cittadini con poca o nessuna storia lavorativa negli Stati Uniti
Un cittadino statunitense di età pari o superiore a 65 anni che sia residente negli Stati Uniti può generalmente iscriversi alla Parte B e potrebbe essere in grado di acquistare la Parte A se la Parte A senza premio non è disponibile. Il premio della Parte A dipende dai trimestri coperti da Medicare che danno diritto alle prestazioni. L'acquisto della Parte A richiede anche l'iscrizione alla Parte B.
Medicare prima dei 65 anni
Determinate persone potrebbero qualificarsi prima dei 65 anni tramite le regole per disabilità, SLA o ESRD. L'idoneità a Medicare basata sulla disabilità comporta ordinariamente il diritto all'assicurazione per l'invalidità della Previdenza Sociale e un periodo di attesa, mentre SLA e ESRD seguono regole speciali. La sola cittadinanza non crea un'idoneità anticipata a Medicare.
Medicare per i titolari di Carta Verde
Un residente permanente legale rimane all'interno delle categorie di immigrazione consentite dalla legge attuale di Medicare. Il percorso corretto dipende dal fatto che la persona abbia diritto alla Parte A senza premi tramite un lavoro coperto da Medicare o debba acquistare la copertura dopo aver soddisfatto i requisiti di residenza applicabili.
Un titolare di carta verde di almeno 65 anni, residente negli Stati Uniti e che ha vissuto ininterrottamente negli Stati Uniti per i cinque anni immediatamente precedenti il mese di qualificazione, può generalmente iscriversi alla Parte B e può acquistare la Parte A anche senza 40 contributi lavorativi coperti da Medicare. La Previdenza Sociale (Social Security) deve confermare l'idoneità e il periodo di iscrizione dell'individuo.
Nel 2026:
- La Parte A è solitamente senza premio per chi vi ha diritto grazie a un sufficiente lavoro coperto da Medicare svolto dalla persona stessa o da un coniuge idoneo.
- La Parte A costa 311 $ al mese per determinate persone con 30-39 trimestri di contribuzione validi.
- La Parte A costa $565 al mese per alcune persone con meno di 30 trimestri di contribuzione.
- Il premio standard della Parte B è di $202.90 al mese e può essere più alto in base al reddito.
- Una persona che acquista la Parte A deve anche iscriversi alla Parte B e pagarne il relativo premio.
Tali importi possono cambiare ogni anno. Inoltre, non includono i premi, le franchigie, i copagamenti o altri costi a carico dell'assicurato per la Parte D, il Medigap o il Medicare Advantage.
Una Green Card è uno status di immigrazione, non una categoria di premio Medicare
I termini sono facili da confondere:
- A carta verde mostra lo status di residente permanente legale.
- Idoneità a Medicare dipende dalle regole del programma federale, dall'età o da un altro requisito di idoneità, dalla residenza, dallo status e talvolta dalla storia lavorativa.
- Parte A senza costi aggiuntivi Generalmente dipende dalla presenza di un impiego coperto dal Medicare da parte dell’individuo o del coniuge qualificato.
- Il regola della residenza quinquennale offre la possibilità di accedere alla Parte B e alla Parte A premium per determinati residenti permanenti che altrimenti non hanno diritto alla Parte A senza supplemento.
- Medicare Advantage, Part D e Medigap Le opzioni di copertura vengono considerate solo dopo che sono soddisfatti i requisiti necessari per l'ammissione e l'iscrizione al Medicare.
Il possesso di un green card non implica automaticamente l’iscrizione a Medicare. Il raggiungimento dei 65 anni di età non implica automaticamente che tutti i residenti permanenti siano ammessi a tutti i benefici del programma Medicare. Il possesso di 40 crediti lavorativi non significa che tutti gli altri requisiti di status e programmi possano essere ignorati.
Due principali opzioni di Medicare per i possessori di Green Card
L'analisi corretta inizia chiedendosi se la persona sia idonea a beneficiare della Parte A senza costi aggiuntivi o se debba seguire la procedura di adesione volontaria.
| Percorso di copertura | Chi può seguire questo percorso | Come si inserisce il tema dei cinque anni | Riassunto delle tariffe premium 2026 |
|---|---|---|---|
| Parte A senza costi aggiuntivi | Una persona che, grazie a un lavoro sufficientemente coperto dal Medicare, sia in possesso di un record personale o di quello del coniuge qualificato, o su altre basi qualificate | La regola del cinque anni di permanenza non è la base per questo percorso; la Social Security deve confermare l'attuale condizione di non cittadino. | Parte A: $0; Parte B in genere prevede una quota mensile |
| Acquistate la Parte A e iscrivetevi alla Parte B | Una persona idonea di età superiore ai 65 anni che non ha diritto alla Parte A senza premio | Per un LPR che utilizza questa procedura, è generalmente richiesto un soggiorno continuato negli Stati Uniti per i cinque anni immediatamente precedenti l’idoneità all’immigrazione. | Parte A: $311 o $565; Parte B standard: $202,90 |
| Inscriviti alla Parte B senza acquistare la Parte A | Una persona che non è idonea a beneficiare della Parte A senza premio e soddisfa i requisiti per la cittadinanza o la residenza permanente della Parte B | Il LPR deve generalmente soddisfare il requisito di permanenza continuativa negli Stati Uniti per un periodo di cinque anni | Si applica la parte B; questa non copre le cure ospedaliere della parte A. |
| Usare la copertura pre-Medicare | Una persona che non ha ancora raggiunto i requisiti per la copertura sanitaria tramite il Medicare o che sceglie di non acquistare la Parte A a pagamento | È possibile usufruire di un mercato del lavoro, di un datore di lavoro, di un coniuge o di una copertura privata, secondo regole specifiche. | I premi e gli aiuti finanziari variano |
Questo elenco è informativo e non serve a determinare la qualifica. La Social Security dovrebbe esaminare con attenzione il curriculum lavorativo, il registro matrimoniale, la storia della residenza, l’età, lo stato di disabilità e la categoria di immigrazione.
Qual è la regola quinquennale del Medicare per i titolari di Green Card?
Per l'accesso tramite il premio Part A e Part B, la normativa della sicurezza sociale richiede generalmente che il richiedente:
- Essere almeno 65 anni.
- Essere residente negli Stati Uniti.
- Essere cittadino statunitense o residente permanente legale negli Stati Uniti.
- Se si è avvalsi del diritto di residenza permanente, si deve aver risieduto in modo continuativo negli Stati Uniti nei cinque anni immediatamente precedenti il mese in cui sono soddisfatti gli altri requisiti.
- Presentare la domanda durante il periodo consentito per l'iscrizione al Medicare.
- Inscriviti alla Parte B quando acquisti la Parte A premium.
La regola è spesso descritta online come “ottenere un green card per cinque anni”, ma il documento ufficiale si concentra sull’ammissione legale al paese per un soggiorno permanente e sulla permanenza negli Stati Uniti per un periodo di cinque anni consecutivi immediatamente prima dell’iscrizione. Non si deve presumere che la data di emissione del green card sia l’unica risposta alla domanda. La Social Security dovrebbe determinare quali periodi sono considerati e se il viaggio o un’assenza prolungata abbiano influito sulla continuità della permanenza.
Se un residente permanente soddisfa per la prima volta i requisiti per la cittadinanza o la residenza dopo i 65 anni di età, la normativa della Social Security stabilisce che il Periodo di iscrizione iniziale inizia generalmente tre mesi prima del primo mese qualificante e dura sette mesi. Ciò può evitare l’erronea supposizione che l’orologio della copertura sanitaria per i non residenti permanenti che arriva in ritardo abbia iniziato automaticamente il 65° compleanno.
Servono 40 crediti lavorativi per avere diritto a Medicare?
Quarant'anni di periodi di qualificazione – spesso considerati circa 10 anni di attività coperti dal Medicare – sono generalmente associati alla Parte A senza franchigia. Il numero di crediti determina la franchigia per la Parte A; non sostituisce tutte le altre regole di ammissibilità del Medicare.
Il lavoro può avere importanza in diversi modi:
- I vostri guadagni coperti dal Medicare possono consentirvi di accedere alla Parte A senza costi di premio.
- Il record del coniuge attuale, ex o deceduto in questione può essere utile, in base alle norme della sicurezza sociale e alla storia delle relazioni.
- Trenta a 39 trimestri qualificanti possono consentire l’applicazione del tasso di premio ridotto della Parte A.
- Meno di 30 trimestri qualificanti possono produrre la tariffa completa della Parte A.
- Lavori che non sono soggetti ai contributi Medicare degli Stati Uniti potrebbero non consentire l'utilizzo di camere con copertura assicurativa tramite il programma Medicare.
Prima di stilare un budget, consultate il registro dei redditi ufficiali presso la Social Security. Non basate le vostre stime sui soli anni di vita negli Stati Uniti, poiché l’occupazione, i guadagni coperti e il trattamento fiscale sul reddito sono elementi importanti.
I costi del Medicare se hai una storia lavorativa limitata negli Stati Uniti
Le cifre riportate sono una stima del 2026 e dovrebbero essere aggiornate quando il CMS pubblicherà i dati relativi all’anno solare successivo.
| Componente Medicare | importo 2026 | Importante qualificazione |
|---|---|---|
| Parte A con 40 o più trimestri di qualificazione | Di solito il premio mensile è $0 | L'idoneità può essere basata sui contributi lavorativi coperti da Medicare dell'individuo o di un coniuge idoneo |
| Parte A con 30-39 trimestri di contribuzione validi | $311 al mese | CMS descrive anche una tariffa ridotta per determinate persone sposate con qualcuno che ha almeno 30 trimestri |
| Parte A con meno di 30 trimestri utili | $565 al mese | Il premio intero generalmente si applica quando la Parte A senza premio o a premio ridotto non è disponibile |
| Premio standard della Parte B | $202,90 al mese | Può essere più alto in base al reddito; la Previdenza Sociale determina l'importo |
| franchigia annuale della Parte B | $283 | Si applica prima che l'Original Medicare inizi a pagare per molti servizi della Parte B |
| Premio della Parte D | Varia a seconda del piano | Il premio base nazionale 2026 viene utilizzato per il calcolo delle penalità, non come premio effettivo di ciascun piano |
Il premio mensile è solo una parte del costo. L'Original Medicare include generalmente franchigie e coassicurazione e non prevede un limite massimo generale annuale per le spese a proprio carico. La copertura integrativa, i piani Medicare Advantage e i piani per farmaci da prescrizione hanno i propri premi, reti, formulari, compartecipazione alle spese e regole relative all'area di servizio.
Importante per le famiglie italiane: i contributi lavorativi italiani valgono per Medicare?
I crediti di lavoro italiani non danno diritto alla Parte A di Medicare degli Stati Uniti senza il pagamento di premi.
L'accordo sulla sicurezza sociale tra gli Stati Uniti e l'Italia consente di cumulare i contributi di entrambi i paesi in determinate circostanze per le prestazioni di vecchiaia, invalidità o superstiti statunitensi o italiane. Tuttavia, l'accordo ufficiale stabilisce espressamente che esso non copre le prestazioni di Medicare e che la Social Security Administration non può conteggiare i contributi italiani per stabilire il diritto all'assicurazione ospedaliera Medicare gratuita.
Questa distinzione è importante per un genitore italiano che percepisce una pensione INPS o ha lavorato per la maggior parte della sua carriera in Italia:
- I contributi italiani possono essere rilevanti per la previdenza sociale o il coordinamento delle pensioni.
- Non diventano trimestri coperti da Medicare statunitense.
- Il lavoro negli Stati Uniti del richiedente o di un coniuge idoneo potrebbe comunque essere importante.
- Se la Parte A senza premio non è disponibile, la persona potrebbe dover valutare la Parte A con premio, la sola Parte B ove consentito o una copertura pre-Medicare/privata.
- Un consulente fiscale o pensionistico transfrontaliero non può determinare l'idoneità a Medicare; la previdenza sociale (Social Security) deve confermarla.
Non affidatevi a una dichiarazione generale secondo cui “gli accordi di totalizzazione fanno contare i contributi esteri”. Il risultato dipende dal programma e dal singolo accordo specifico.
Cosa è cambiato per i non cittadini con la legge federale del 2025?
La legislazione federale promulgata il 4 luglio 2025 ha limitato le categorie di immigrati che possono avere diritto o essere iscritte a Medicare. La legge elenca:
- Cittadini o nazionali degli Stati Uniti.
- Residenti permanenti legali.
- richiedenti cubani e haitiani come definiti dalla legge federale.
- Talune persone legalmente residenti negli Stati Uniti ai sensi di un Patto di libera associazione.
I titolari di carta verde rimangono nella categoria di residenti permanenti legali elencata, ma devono comunque soddisfare le altre regole di Medicare applicabili al loro percorso di idoneità. Le persone con status di rifugiato, asilo, protezione temporanea (TPS), permesso umanitario (parole) o altro status umanitario o temporaneo non dovrebbero dare per scontato che le vecchie linee guida online siano ancora aggiornate. Gli iscritti attuali al di fuori delle categorie elencate hanno beneficiato di un periodo di transizione stabilito per legge, mentre i dettagli attuali relativi all'amministrazione e all'iscrizione devono essere confermati direttamente con la Social Security Administration.
Questa pagina non fornisce consulenza in materia di immigrazione. Un avvocato immigrazionista qualificato dovrebbe occuparsi delle questioni relative allo status, e la Previdenza Sociale dovrebbe determinare l'idoneità a Medicare.
I titolari di visto possono ottenere Medicare?
In genere, il titolare di un visto temporaneo non può qualificarsi per la prima volta per Medicare basandosi solo sul visto. Le categorie di immigrazione elencate nella legge federale Medicare del 2025 non includono i normali visti per lavoro temporaneo, studio, scambio, a carico o per visitatori.
Questa distinzione è importante per i titolari di visti come H-1B o L-1 che potrebbero aver lavorato negli Stati Uniti e pagato le tasse sui salari di Medicare:
- I guadagni coperti da Medicare possono creare crediti sulla posizione assicurativa statunitense della persona.
- Tali crediti potrebbero diventare rilevanti in seguito se la persona dovesse diventare un residente permanente regolare o un cittadino statunitense e soddisfare le norme in vigore al momento dell'iscrizione.
- Il pagamento della tassa Medicare non supera, di per sé, l'attuale requisito relativo alla categoria di immigrazione.
- A un titolare di visto non dovrebbe essere promesso Medicare semplicemente perché la persona ha 65 anni o ha lavorato per 10 anni.
Sebbene Medicare non sia disponibile, un titolare di visto legalmente presente può avere una copertura tramite un datore di lavoro, il datore di lavoro del coniuge o il Mercato ACA. HealthCare.gov include i visti per non immigrati validi tra gli stati che possono essere considerati legalmente presenti per la copertura del Marketplace, subordinatamente alle attuali norme su nucleo familiare, reddito, residenza e iscrizione.
Poiché le norme sui visti e su Medicare possono cambiare, verificate la categoria di immigrazione con un legale qualificato e l'idoneità a Medicare con la previdenza sociale prima di interrompere la copertura esistente.
Un immigrato clandestino può ottenere Medicare?
Una persona priva di documenti in genere non può iscriversi a Medicare perché non soddisfa i requisiti di cittadinanza o di categoria di immigrazione qualificata. L'età di 65 anni, un ITIN, molti anni di residenza negli Stati Uniti o il pagamento precedente di alcune tasse di per sé non creano l'idoneità a Medicare.
Gli immigrati privi di documenti non possono inoltre iscriversi alla copertura del Marketplace per se stessi tramite HealthCare.gov. Possono tuttavia presentare una domanda per il Marketplace per i familiari idonei senza richiedere la copertura per se stessi. L'ufficiale Pagina sulla copertura sanitaria per gli immigrati di HealthCare.gov Le informazioni sull'immigrazione utilizzate per la domanda di un membro idoneo del nucleo familiare devono essere gestite esclusivamente tramite il Marketplace ufficiale o un canale sicuro autorizzato.
Le possibili risorse non Medicare dipendono dallo stato e dalle circostanze della persona:
- Il Medicaid d'emergenza può pagare per il trattamento di una condizione medica d'emergenza idonea quando la persona soddisfa gli altri requisiti statali per il Medicaid; non si tratta di un'assicurazione completa e continuativa.
- Alcuni stati o località finanziano programmi sanitari aggiuntivi con le proprie regole di idoneità.
- I centri sanitari comunitari finanziati a livello federale forniscono cure primarie su una scala tariffaria mobile basata sul reddito e curano i pazienti indipendentemente dalla loro capacità di pagare Localizzatore di centri sanitari HRSA cercare localmente.
- Gli ospedali possono disporre di politiche di assistenza finanziaria o di cura caritatevole.
- Un datore di lavoro può offrire una copertura basata sull'impiego secondo le norme di idoneità del piano.
Un professionista assicurativo non dovrebbe consigliare nessuno su come definire il proprio status di immigrazione. Le questioni relative allo status spettano a un avvocato specializzato in immigrazione qualificato; le domande sulla copertura devono essere verificate con il programma governativo responsabile o con l'assicuratore.
Un titolare di Green Card può iscriversi alla Parte B senza la Parte A?
Se una persona non ha diritto alla Parte A senza premio, le linee guida di Medicare consentono a determinati soggetti di iscriversi alla Parte B senza acquistare la Parte A. L'individuo deve generalmente avere almeno 65 anni, risiedere negli Stati Uniti ed essere un cittadino statunitense o un residente permanente legale (LPR) che soddisfa il requisito di residenza continua di cinque anni negli Stati Uniti.
La Parte B da sola copre i servizi medici, le cure ambulatoriali, determinati servizi di prevenzione, le apparecchiature mediche durevoli e altri servizi medici coperti. Non sostituisce l'assicurazione ospedaliera della Parte A.
Questa scelta influenza anche le opzioni successive:
- In genere, una persona ha bisogno sia della Parte A che della Parte B per iscriversi a un piano Medicare Advantage.
- Medigap è progettato per integrare l'Original Medicare e generalmente richiede sia la Parte A che la Parte B.
- L'idoneità alla Parte D può basarsi sul possesso della Parte A o della Parte B, ma i tempi di iscrizione e la copertura farmaceutica creditable sono comunque importanti.
- Il ritardo nel pagamento del premio della Parte A può comportare una sanzione se viene acquistata in seguito e non si applica alcuna eccezione.
Confronta la protezione totale e le regole, non solo il premio mensile immediato.
È obbligatorio il Medicare a 65 anni?
Medicare non è un obbligo di legge generale che ogni persona deve accettare a 65 anni. Alcune persone vengono iscritte automaticamente; altre devono fare domanda. Una persona può rifiutare o successivamente rinunciare a determinate parti, ma farlo può creare spese mediche non coperte, finestre di iscrizione limitate, premi futuri più elevati e problemi con altre coperture.
Chi riceve i benefici di previdenza o di invalidità della Social Security almeno quattro mesi prima di compiere 65 anni viene generalmente iscritto automaticamente alla Parte A e alla Parte B. Di solito Medicare invia il pacchetto di benvenuto e la tessera circa tre mesi prima dell'inizio della copertura. La persona può seguire le istruzioni per rifiutare la Parte B prima che abbia inizio. La Parte A gratuita è generalmente più difficile da rifiutare perché è collegata al diritto ai benefici della Social Security; chi deve pagare un premio per la Parte A può generalmente rinunciarvi.
Chi non riceve i benefici della previdenza sociale (Social Security) o del Railroad Retirement Board prima dei 65 anni di solito deve fare domanda. Medicare non dà per scontato che una polizza assicurativa individuale, un piano del Marketplace o una tessera del datore di lavoro siano stati coordinati correttamente.
La domanda migliore non è semplicemente “Medicare è obbligatorio?”. È: Se la rinvio, la mia copertura attuale mi protegge sia dai sinistri non pagati che dalle sanzioni per la registrazione tardiva a Medicare?
Con quanto anticipo è possibile richiedere Medicare?
Per la maggior parte delle persone che ne hanno diritto per la prima volta a 65 anni, il Periodo di Iscrizione Iniziale dura sette mesi:
- Tre mesi prima del mese del sessantacinquesimo compleanno.
- Il mese del compleanno.
- Tre mesi dopo il mese del compleanno.
Presentare la domanda durante i tre mesi precedenti il mese del compleanno generalmente consente alla Parte B e alla Parte A a pagamento di iniziare nel mese del compleanno. Se la persona presenta la domanda durante il mese del compleanno o in uno dei tre mesi successivi, la copertura generalmente inizia il mese successivo. Un compleanno il primo giorno del mese può anticipare i tempi di Medicare al mese precedente.
Iniziare la revisione da tre a sei mesi prima dei 65 anni dà il tempo di verificare l'iscrizione automatica, le dimensioni del datore di lavoro, i contributi HSA, i crediti lavorativi, i requisiti di immigrazione o residenza e la data di fine della copertura esistente. La domanda in sé generalmente non può essere presentata prima dell'apertura del Periodo di Iscrizione Iniziale.
Se un residente permanente soddisfa per la prima volta il relativo requisito di residenza continua di cinque anni dopo i 65 anni, la previdenza sociale (Social Security) potrebbe identificare un mese di prima idoneità successivo e un Periodo di Iscrizione Iniziale legato a quel mese. Disabilità, SLA (ALS) e ESRD hanno tempistiche diverse.
Cosa succede se non ti iscrivi a Medicare a 65 anni?
Il risultato dipende dal motivo per il quale l'iscrizione è stata ritardata e da quale copertura continua. Mantenere l“”assicurazione regolare" non evita automaticamente le sanzioni di Medicare.
| Copertura al 65% | La Parte B può essere spesso ritardata senza penalità? | Questione centrale da verificare |
|---|---|---|
| Piano di gruppo proveniente dall'attuale impiego tuo o del tuo coniuge; il datore di lavoro ha 20 o più dipendenti | Spesso sì, fintanto che continuano l'attuale impiego e la copertura del gruppo qualificante | Il piano di gruppo generalmente paga per primo e Medicare per secondo; ottenere una conferma scritta dall'amministratore dei benefici e conservare la prova della copertura |
| Piano di gruppo dell'attuale impiego; il datore di lavoro ha meno di 20 dipendenti | Il ritardo può essere rischioso | In genere Medicare paga per primo. Il piano del datore di lavoro potrebbe pagare solo come copertura secondaria, lasciando la persona responsabile di ciò che Medicare avrebbe pagato se la Parte B non fosse stata attiva |
| COBRA | In genere no | COBRA non estende il Periodo di Iscrizione Speciale della Parte B basato sull'impiego attuale; la finestra di otto mesi di Medicare è legata alla fine del lavoro attuale o della copertura basata sull'impiego, a seconda di quale evento si verifichi per primo |
| Copertura per pensionati | In genere no | Di solito il Medicare paga prima. La copertura per i pensionati può richiedere la partecipazione a entrambe le parti dell'assicurazione e può essere pagata come se il Medicare avesse pagato anche quando la persona non si fosse iscritta. |
| Marketplace o assicurazione individuale | In genere no | Non si crea il periodo speciale di iscrizione alla Parte B per i lavoratori in attività. I sussidi del mercato e la continuità della copertura assicurativa possono anche cambiare quando il servizio di Medicare diventerà disponibile o inizierà. |
| Copertura assicurativa da parte del datore di lavoro tramite il coniuge non lavoratore, un'ex azienda o un altro accordo | Non necessariamente | Solo le coperture previste dal contratto in vigore che si basano sul rapporto di lavoro attuale consentono di beneficiare del periodo speciale di iscrizione alla Part B ordinaria; la fonte esatta della copertura è importante. |
È necessario confermare la dimensione dell’azienda e la struttura del piano con l’azienda o l’amministratore dei benefit aziendali. I piani per più aziende possono seguire regole particolari. Richiedete la risposta per iscritto e chiedete se il piano coprirà le spese per la prima o la seconda parte del trattamento pensionistico dopo i 65 anni.
Il medico ufficiale di Medicare Guida alla coordinazione delle prestazioni Mostra la distinzione generale tra i 20 dipendenti che versano il contributo principale per una persona di età superiore ai 65 anni.
Cosa succede se continuo a pagare una polizza individuale o di mercato?
Una polizza individuale può rimanere attiva in alcune situazioni, ma continuare a pagare la stessa non la rende equivalente alla copertura per il gruppo di lavoratori attivi per l’iscrizione al Medicare. Una persona idonea a beneficiare del Medicare che ritarda il pagamento della Parte B potrebbe in seguito dover attendere il Periodo di iscrizione generale e pagare una penalità.
La copertura del mercato non termina automaticamente con l’inizio della prestazione del servizio da parte della Medicare. Una volta che una persona ha la Parte A della Medicare o la Parte A dell’Assistance Medicare, in genere non può beneficiare dei crediti fiscali per le quote di premio del mercato. Una famiglia che continua a ricevere sovvenzioni anticipate dopo l’ammissione alla prestazione del servizio o all’iscrizione alla prestazione del servizio potrebbe affrontare un problema di riconciliazione fiscale. È possibile coordinare le date solo dopo che la Social Security ha confermato la data di entrata in vigore della prestazione del servizio da parte della Medicare.
HealthCare.gov afferma che chi è idoneo a beneficiare solo della Parte A dell’assicurazione sanitaria (cioè che deve pagare la Parte A) potrebbe scegliere di sottoscrivere una polizza nel Marketplace. Ciò non cancella i futuri periodi di iscrizione alla Medicare né le sanzioni. Confrontate l’effetto a lungo termine completo prima di declinare la copertura sanitaria tramite il Medicare.
È possibile rinviare la pensione di vecchiaia mentre si è ancora lavoratori?
Spesso, ma non automaticamente. Ritardare la sottoscrizione della Parte B può essere ragionevole quando la persona o il coniuge è ancora attiva sul posto di lavoro e è coperto dal piano sanitario di gruppo qualificato dell’azienda. Il periodo speciale di iscrizione alla Parte B di norma continua finché tale copertura basata sul lavoro è attiva e per altri otto mesi dopo la fine del rapporto di lavoro o della copertura, a seconda di quale evento avvenga per primo.
La regola dei 20 dipendenti è fondamentale per le persone di età superiore ai 65 anni:
- Con 20 o più dipendenti, Nel caso di un piano di gruppo di lavoro a tempo determinato, generalmente il pagamento avverrà prima. La parte B può spesso essere ritardata senza alcuna penalità per ritardo.
- Con meno di 20 dipendenti, Generalmente, il Medicare paga per prima cosa. Iscriversi alla Parte A e alla Parte B a 65 anni può essere necessario per ottenere un'adeguata copertura assistenziale, anche se il datore di lavoro consente all'operatore di rimanere nel proprio piano.
Non considerare la copertura COBRA, la previdenza per pensionati, la copertura del Marketplace o la polizza individuale come copertura per il periodo di lavoro in corso. In genere, queste coperture non proteggono il periodo speciale di iscrizione alla Parte B.
Avvertimento sull'HSA prima di iscriversi a Medicare
Una volta che una persona è iscritta a qualsiasi parte del sistema Medicare, non potrà più contribuire a un account di risparmio per la salute. Se qualcuno si iscrive alla Parte A senza premi dopo i 65 anni, la Parte A può essere retroattiva per un massimo di sei mesi, ma non prima del mese in cui la persona ha compiuto 65 anni. Le contribuzioni durante i mesi retroattivi del Medicare possono diventare contributi eccessivi all’HSA.
Rivedi l'attuale Guida IRS HSA con l’assistenza di un professionista fiscale qualificato prima di cambiare i contributi.
Chi ritarda l’iscrizione alla Medicare per continuare a beneficiare dell’assicurazione sanitaria HSA dovrebbe concordare con il datore di lavoro, il consulente fiscale e la sicurezza sociale la data di sospensione dell’iscrizione – solitamente almeno sei mesi prima di richiedere i benefici della Medicare o della sicurezza sociale. La norma riguarda le quote versate, non la possibilità di utilizzare i fondi dell’assicurazione sanitaria HSA per spese ammissibili.
Periodi di iscrizione a Medicare e sanzioni per ritardo
Periodo di iscrizione iniziale
Il periodo di iscrizione iniziale ordinario è la finestra di sette mesi che si apre intorno al 65° compleanno. Iscriversi prima del mese di compleanno è il modo più sicuro per ridurre il rischio di un inizio tardivo quando la copertura sanitaria dovrebbe iniziare a 65 anni.
Periodo di iscrizione speciale per la copertura per l'attuale occupazione
Un periodo speciale di iscrizione può consentire l'iscrizione alla Parte B e alla Parte A a pagamento fino a quando la copertura per i lavoratori in attività continua oppure durante gli otto mesi successivi alla cessazione dell'attività lavorativa o della copertura, a seconda di quale evento avvenga per primo. Il periodo di iscrizione con il programma COBRA non si estende.
La Parte D utilizza uno standard diverso. Per evitare una potenziale sanzione derivante dalla Parte D, una persona in genere non dovrebbe rimanere senza Parte D o altri medicinali per 63 giorni consecutivi o più. copertura credibile per i farmaci prescritti. Conservate la comunicazione annuale relativa alle prestazioni assicurative previste dal piano aziendale.
Periodo di ammissione generale
Chi ha perso il periodo di iscrizione iniziale o di uno dei periodi speciali applicabili potrebbe dover utilizzare il periodo di iscrizione generale dal 1° gennaio al 31 marzo. I recenti orientamenti della Medicare indicano che la copertura in genere inizia nel mese successivo all’iscrizione. Un periodo senza assicurazione o con una copertura che prevede che la Medicare paghi in primo luogo può comportare costi aggiuntivi per l’assicurato.
Sanzione Premium Parte A
Se una persona deve acquistare la Parte A e non riesce a farlo senza alcuna giustificazione, la quota mensile può aumentare di 10% punti. La penalità generalmente dura per il doppio del numero di anni in cui la persona ha rinviato il pagamento.
Parte B Sanzione
La penalità della Parte B aggiunge generalmente 10% punti per ogni periodo completo di 12 mesi in cui la persona avrebbe potuto iscriversi ma non l’ha fatto. Essa è generalmente pagata fino a quando la Parte B continua a essere attiva. Un Periodo speciale di iscrizione valido o un Programma di risparmio per la Medicare possono cambiare il risultato.
Parte D: Sanzioni
La penalità della Parte D aggiunge generalmente 1% del premio base nazionale per ogni mese non coperto dopo che una persona non ha avuto copertura per Parte D o per altri medicinali coperti per 63 giorni o più. L'importo può cambiare quando cambia la premia base nazionale.
Cosa succede se non si è mai fatto domanda per la Medicare?
Essere entrati a 65 anni senza aver presentato domanda non cancella la qualifica per il Medicare, ma potrebbe cambiare quando potrà iniziare la copertura e a seconda di quanto costerà.
- Verificare se è avvenuta l’iscrizione automatica. Una carta Medicare o i premi versati alla previdenza sociale possono indicare che la copertura è già in corso.
- Identifichi la copertura assicurativa in vigore dal primo mese di applicabilità. La copertura per i gruppi di lavoratori in attività può consentire la partecipazione a un periodo speciale di iscrizione; la copertura per i lavoratori in pensione, i piani Marketplace e le coperture individuali di solito non lo consentono.
- Contattate la Sicurezza Sociale per ottenere le informazioni più aggiornate sui periodi di iscrizione e sulle date di inizio.
- Domanda: chiedere se si applica un’ulteriore sanzione e se sia disponibile un periodo speciale di iscrizione in caso di circostanze eccezionali.
- Non annullare la copertura attuale finché la data di inizio del programma Medicare e la successiva copertura non saranno confermate per iscritto.
Se non esiste un periodo speciale di iscrizione valido, la persona potrebbe dover attendere dal 1° gennaio al 31 marzo e potrebbe quindi essere tenuta a pagare una penalità permanente per la Parte B. Il Medicare non paga normalmente le spese mediche derivanti da un periodo di infortuni semplicemente perché la persona avrebbe potuto iscriversi in precedenza.
Che cosa succede se si smette di pagare la quota assicurativa o si rinuncia alla copertura sanitaria?
Lasciare la copertura volontariamente e perdere la copertura per inadempienza sono cose diverse, ma entrambe possono creare un divario.
Rifiutarsi volontariamente della Parte B o della Parte A Premium
In generale, una persona può scegliere di non sottoscrivere la Parte B e può rinunciare alla Parte A quando è richiesta una quota di Parte A. La Social Security richiede normalmente una richiesta firmata e può effettuare un colloquio per valutare i rischi. La copertura di solito termina alla fine del mese dopo la presentazione della richiesta.
Se in seguito la persona desidera riacquistare la copertura, il pagamento della polizza stessa non la riattiverà automaticamente. In assenza di un periodo speciale di iscrizione, la persona potrebbe dover attendere il periodo generale di iscrizione, con l’inizio della copertura il mese successivo e possibili penalità tardive.
Perdere la Parte B o la Parte A Premium per mancato pagamento
Per le parti B a pagamento diretto o A premium, le norme federali prevedono comunicazioni e un periodo di grazia iniziale che generalmente scade l’ultimo giorno del terzo mese successivo al mese di fatturazione. Se l’importo non pagato entro la scadenza, la copertura può terminare.
È possibile ottenere la reintegrazione dei premi in caso di cause giustificate, quando le circostanze al di fuori del controllo della persona hanno causato il mancato pagamento e tutti i premi dovuti sono stati pagati entro il termine previsto. La norma federale generale consente la reintegrazione senza interruzione quando è stata stabilita una causa giustificata e i premi sono stati pagati entro tre mesi di calendario dopo la cessazione del rapporto. In altri casi, è possibile richiedere altri aiuti se i pagamenti non sono stati ricevuti o la persona riteneva ragionevolmente che i premi fossero ancora pagabili. Contattare immediatamente la Social Security; non aspettare il prossimo addebito.
Se il reinserimento non è possibile, l'iscrizione potrebbe essere limitata al periodo di iscrizione valido successivo e potrebbero applicarsi penalità per il ritardo. I servizi medici ricevuti durante il periodo di sospensione potrebbero non essere coperti.
La perdita della copertura sanitaria Medicare Advantage o Part D per inadempienza
Un piano Medicare Advantage o Part D può cancellare l’iscrizione di un membro dopo aver dato il dovuto preavviso e aver rispettato il periodo di grazia previsto dal piano, che deve essere di almeno due mesi calendaristici. Chi viene cancellato dall’assicurazione Medicare Advantage generalmente rientra nell’assicurazione Original Medicare, ma può perdere la copertura per i farmaci. Il rientro in un piano privato di Medicare richiede un periodo di iscrizione valido; il pagamento del saldo precedente dopo la cancellazione non crea di per sé una copertura retroattiva.
Il piano può prevedere il reintegro in caso di causa oggettiva derivante da una situazione di emergenza o imprevista. Le attuali indicazioni del CMS impongono ai membri di contattare il piano tempestivamente – generalmente entro 60 giorni dalla data di efficacia della disiscrizione – e, in caso di approvazione, di pagare tutti gli importi dovuti entro tre mesi. Le regole del piano e il tipo di premio non versato dipendono da questi fattori.
Chiunque abbia difficoltà a pagare dovrebbe richiedere tempestivamente informazioni sui Programmi di Risparmio Medicare, l'Extra Help, i metodi di pagamento e se la quota di premio possa essere detratta dalla pensione di previdenza sociale. Non si deve semplicemente smettere di pagare e aspettarsi che la copertura continui ad essere attiva.
Quali coperture sanitarie sono disponibili prima dell’ammissione alla prestazione del Medicare?
Una persona cittadina, residente permanente o titolare di un visto che non ha ancora soddisfatto i requisiti applicabili per il Medicare dovrebbe evitare la mancanza di copertura assicurativa. A seconda della situazione familiare e dello stato, possibili fonti includono:
Copertura per datore di lavoro o coniuge
La copertura basata sul lavoro può essere disponibile attraverso il posto di lavoro attuale della persona o il posto di lavoro attuale del coniuge. Prima dei 65 anni, chiedete come il piano si coordinerà una volta che inizierà l’ammissibilità a Medicare, se il Medicare diventerà il principale e se la copertura per i farmaci sarà coperta.
Copertura del mercato ACA
HealthCare.gov afferma che gli immigrati legalmente presenti — tra cui i residenti permanenti e le persone in possesso di determinati visti non immigratori validi — possono ottenere la copertura del Marketplace, in base alle regole relative alla situazione familiare, al reddito, alla residenza e all’iscrizione. Pertanto, chi sta aspettando di soddisfare i requisiti per l’ammissione a Medicare può avere un’opzione nell’ambito dell’ACA.
Medicaid, i programmi di risparmio per i Medicare e l'assistenza aggiuntiva
La qualifica per il Medicaid dipende dalle norme statali, dal reddito, dalle risorse, dalla residenza e dalla categoria di immigrazione. Una volta ottenuto il Medicare, un programma di risparmio con il Medicare può aiutare a coprire alcune spese relative alla Parte A o alla Parte B e a condividere le spese, mentre l'Extra Help può ridurre i costi della Parte D. Questi programmi richiedono decisioni di qualificazione separate.
Copertura individuale o di altro tipo
Sono possibili opzioni private al di fuori del Marketplace. I benefici, le esclusioni, la rinnovabilità, le reti e le protezioni relative alle condizioni preesistenti possono differire in modo sostanziale. La copertura a beneficio limitato, a rimborso fisso o a breve termine non dovrebbe essere considerata equivalente all’assicurazione sanitaria di base conforme all’ACA o al Medicare.
Opzioni di copertura del Medicare dopo la conferma dell’idoneità
Dopo che la Security Sociale ha confermato la qualificazione alle parti A e B e le date di efficacia, la persona può confrontare le opzioni di copertura disponibili.
Medicare originale con la parte D opzionale e Medigap
Il Medicare originale comprende le parti A e B. Un piano separato di Part D può fornire copertura per i farmaci prescritti, e una polizza Medigap può aiutare a coprire alcune spese del Medicare originale. I premi e la disponibilità della Medigap variano in base all’età, allo stato, all’azienda e al momento dell’adesione. Oltre ai diritti di iscrizione protetti, l’underwriting medico può essere applicato ove consentito.
Questo percorso potrebbe essere interessante per chi valuta l’accesso ampio ai fornitori che accettano il programma Medicare e che si sente a proprio agio nel coordinare la copertura sanitaria separata. Tuttavia, il Programma Originale Medicare non prevede un importo massimo annuale generale per le spese mediche. La persona dovrebbe valutare la copertura per le prescrizioni e la possibilità di una protezione supplementare, anziché presumere che le parti A e B coprano tutte le spese.
Medicare Advantage
Medicare Advantage è un'alternativa a piani privati per ricevere i benefici della Parte A e della Parte B. Una persona deve avere sia la Parte A che la Parte B e vivere nella zona di servizio del piano. Le reti sanitarie, le referenze, la copertura dei farmaci, le autorizzazioni, i benefici supplementari e i limiti personali variano a seconda del piano.
Non paragonate i piani solo in base al $prezzo della prima coperta. Valutate i medici, gli ospedali, le prescrizioni mediche, le farmacie, i modelli di viaggio, i costi totali previsti e le variazioni annuali.
Il Medicare non è un'assicurazione per la cura a lungo termine
Il Medicare può coprire cure specialistiche limitate quando i requisiti medici sono soddisfatti, ma generalmente non copre le cure continuative di custodia perché una persona ha bisogno di aiuto per il bagno, l’abbigliamento, il cibo o la supervisione. Le famiglie dovrebbero valutare le esigenze di assistenza a lungo termine separatamente, anziché presumere che il Medicare coprirà un soggiorno prolungato in una struttura residenziale o cure a domicilio a tempo indeterminato.
La Medicare copre i viaggi fuori degli Stati Uniti?
Il Medicare originale generalmente non copre le cure sanitarie ricevute al di fuori degli Stati Uniti, e il paziente solitamente paga l’intero costo. Per i fini del Medicare, gli Stati Uniti includono i 50 stati, il Distretto di Columbia, Porto Rico, le Isole Vergini Americane, Guam, le Isole Marianne Settentrionali e la Samoa Americana.
Medicare.gov elenca le limitate eccezioni sul suo sito ufficiale viaggiare al di fuori degli Stati Uniti pagina.
Le norme federali relative al Medicare prevedono solo limitate eccezioni. Ad esempio, le cure mediche coperti possono essere disponibili quando si verifica un’emergenza medica negli Stati Uniti e un ospedale straniero è più vicino rispetto all’ospedale statunitense più adatto; durante determinate visite dirette attraverso il Canada tra l’Alaska e un altro stato; oppure quando una persona vive negli Stati Uniti e un ospedale straniero è più vicino alla propria abitazione rispetto all’ospedale statunitense più adatto. Alcuni servizi medici necessari durante una crociera possono essere coperti se la nave si trova in un porto statunitense o se dista non più di sei ore da un altro porto.
La Parte D non copre i farmaci prescritti acquistati al di fuori degli Stati Uniti. Gli ospedali stranieri non sono obbligati a presentare i propri documenti per la Medicare, quindi anche un servizio che rientri in una delle eccezioni più restrittive può richiedere al paziente di ottenere una fattura dettagliata e di presentare la richiesta.
Alcune polizze Medigap prevedono benefici d'emergenza per viaggi all'estero limitati. Alcuni piani Medicare Advantage offrono copertura per emergenze o cure urgenti in tutto il mondo, ma le definizioni, i limiti in dollari, le regole di rimborso e le esclusioni variano. Questi benefici non dovrebbero essere considerati una copertura medica internazionale completa.
Prima di partire per l’Italia o un altro paese
Una famiglia italiana-americana dovrebbe chiedersi:
- La persona vivrà principalmente negli Stati Uniti o in Italia?
- Quanti mesi saranno trascorse all'estero?
- È necessaria la cura di routine in Italia o solo la protezione d’emergenza?
- È possibile gestire premi e comunicazioni relative ai piani da remoto?
- Sono i medici e gli ospedali statunitensi preferiti della rete sanitaria?
- Quali documenti e form di dichiarazione sarebbero necessari a un fornitore estero?
- Il piano prevede che il paziente debba pagare in anticipo e richiedere il rimborso?
- Una polizza di viaggio e medicina privata coprirebbe l'evacuazione d'urgenza, il rimpatrio o i soggiorni più lunghi?
- Se la persona trascorre lunghi periodi all'estero, saranno ancora soddisfatti i requisiti relativi alla residenza negli Stati Uniti e al servizio Medicare Advantage o Part D?
Chi si trasferisce definitivamente all'estero dovrebbe ottenere un consiglio personalizzato prima di cancellare la Parte B. Il rientro nell'assicurazione può essere soggetto a restrizioni e sanzioni, mentre la Medicare generalmente non coprirà cure straniere di routine durante i periodi trascorsi all'estero.
Devo rivedere il mio contratto di Medicare ogni anno?
Sì. È consigliata una revisione annuale del Medicare anche quando la copertura attuale è stata ben gestita quest’anno. Una revisione non significa che la persona debba cambiare piano; significa verificare che la copertura rimanga valida prima dell’inizio del prossimo anno di copertura.
I piani Medicare Advantage e Part D inviano ogni autunno una Notifica annuale di modifiche che spiega le modifiche in vigore a partire dal gennaio successivo. Rivedi almeno:
- Premi mensili, franchigie, copagamenti, coassicurazione e limite annuo di spesa personale.
- Se le prescrizioni rimangono nel formulario e se sono state modificate la loro classificazione, i limiti di quantità, la terapia a stadi o le norme in materia di autorizzazione preventiva.
- Se le farmacie preferite e i termini di consegna tramite posta sono cambiati.
- Se i medici, gli ospedali e gli specialisti continueranno a partecipare alla rete.
- Modifiche relative ai servizi dentali, alla vista, all'udito, ai trasporti, ai benefici supplementari non soggetti a prescrizione medica o ad altri benefici complementari.
- Bisogni di viaggio, residenza invernale, nuovi diagnosi, nuovi farmaci e procedure previste.
- Qualsiasi modifica nella copertura assicurativa tramite Medicaid, Extra Help, da parte di un datore di lavoro, per pensionati o altri tipi di copertura.
L’iscrizione gratuita al programma Medicare è valida dal 15 ottobre al 7 dicembre. Le modifiche selezionate durante quel periodo entrano generalmente in vigore il 1° gennaio. Se la persona valuta le opzioni e la copertura attuale rimane compatibile, non è necessario alcun cambiamento e la copertura viene generalmente rinnovata automaticamente se il piano rimane disponibile.
Utilizzare il piano Avviso annuale di modifica Insieme con l'ufficiale Medicare Plan Compare strumento piuttosto che un confronto solo tra annunci pubblicitari.
Cosa può accadere se non si esamina il piano?
Il piano potrebbe continuare, ma il prossimo anno potrebbe non essere uguale a quest'anno. Il membro potrebbe affrontare un premio più alto o un copagamento, scoprire che un farmaco è stato trasferito a un livello diverso, utilizzare un'agenzia farmaceutica che non è più preferita o scoprire che un fornitore ha abbandonato la rete. Un beneficio pubblicizzato in modo evidente potrebbe inoltre avere nuovi limiti o non essere più incluso.
Anche le reti dei fornitori possono cambiare nel corso dell’anno. Confermate la partecipazione direttamente con il fornitore e con il piano prima di rivolgervi alle cure non urgenti. Non cambiate mai da Medigap a Medicare Advantage senza capire se la stessa copertura Medigap possa essere ottenuta nuovamente in seguito; i diritti di iscrizione protetti variano da uno Stato all’altro e a seconda delle circostanze.
Consigli pratici per ottenere il Medicare prima di prendere una decisione
- Comincia presto. Iniziate a organizzare la decisione tre-sei mesi prima del primo mese in cui è possibile ottenere l'assegnazione del voucher.
- Conferma chi paga per primo. Domandate all'amministratore dei benefici del datore di lavoro se il piano aziendale o il Medicare saranno prioritari dopo i 65 anni e ottenete la risposta per iscritto.
- Non basatevi solo sulla parola “credibile”. La copertura sanitaria riconosciuta riguarda la Parte D; la protezione prevista dal periodo speciale di iscrizione alla Parte B dipende dalla copertura sanitaria qualificante basata sull’attuale occupazione.
- Tenete i registri. Archivate le lettere di copertura assicurativa dei datori di lavoro, le comunicazioni relative all'assegno per farmaci, le conferme della previdenza sociale e le comunicazioni relative al piano di copertura.
- Coordinare i contributi all’HSA. L'iscrizione al Medicare può comportare la riattivazione della copertura della Parte A e l'acquisizione di contributi in eccesso all'HSA.
- Compariamo il costo annuale totale. Tenete conto delle premi, dei cofinanziamenti, dei copagamenti, della coassicurazione, dei farmaci, dei fornitori e dell’esposizione in caso di peggiori situazioni – e non solo della quota premi del piano assicurativo.
- Verificate ogni prescrizione. Un piano che copra un farmaco in modo conveniente può trattare un altro in modo molto diverso.
- Verificare le aspettative in merito al viaggio. La cura medica di routine in Italia è generalmente fuori dalla copertura dell’Original Medicare.
- Chiedete assistenza. I programmi di risparmio per Medicare e l'assistenza aggiuntiva possono ridurre i costi per le famiglie ammesse.
- Valutate ogni autunno. Leggete l'Avviso annuale di modifica e confrontate i piani durante l'Open Enrollment, anche se alla fine non si effettua alcun cambio.
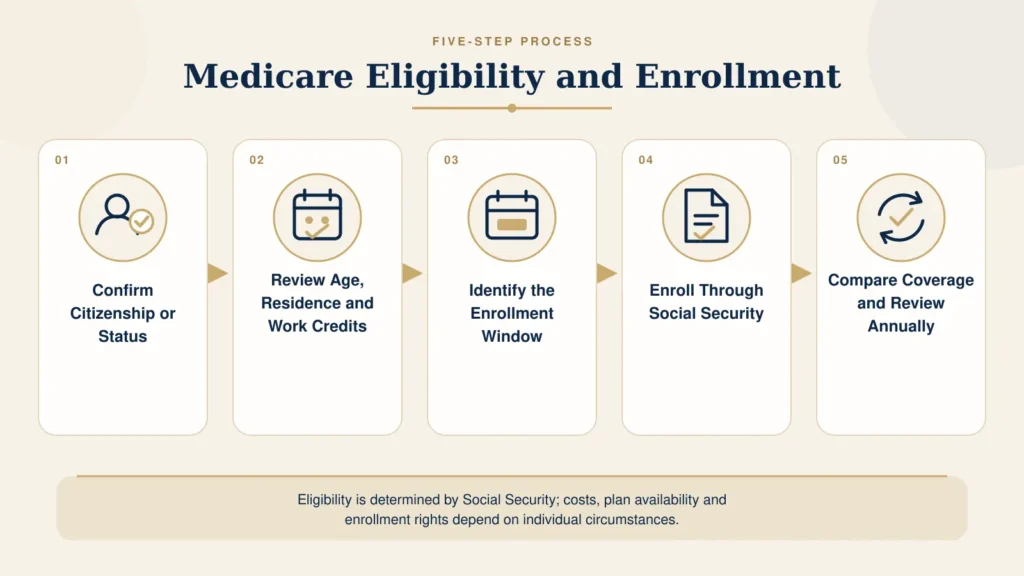
Revisione della qualifica per il Medicare in tre semplici passaggi
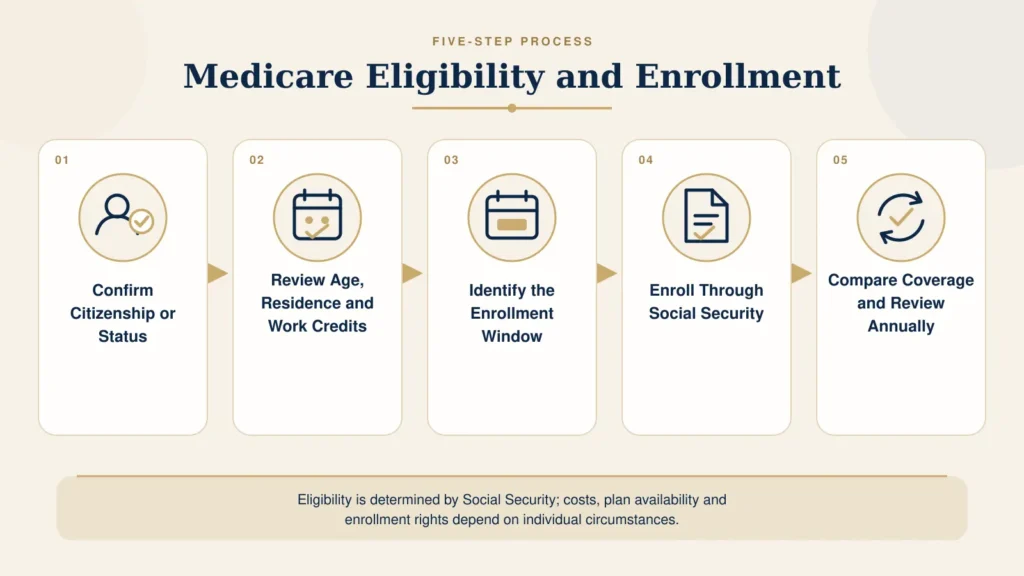
1. Confermare la cittadinanza o la categoria di immigrazione attuale
Confermate se la persona in questione sia un cittadino statunitense o un residente permanente legale, oppure rientri in un’altra categoria riconosciuta dalla vigente normativa sanitaria statunitense. Chiedete ad un avvocato in materia di immigrazione – non ad un agente assicurativo – di risolvere le incognite relative ai viaggi, alle preoccupazioni per l’abbandono, alla classificazione del visto o a eventuali modifiche di status in corso.
2. Identificare il primo mese di ammissibilità al Medicare possibile
Verifica l'età, la disabilità o altre condizioni previste dalla normativa. Se la persona utilizza la formula del buy-in premium, documenta la permanenza continua negli Stati Uniti negli ultimi cinque anni immediatamente precedenti il mese in cui potrebbe essere possibile l'iscrizione.
3. Verificare la documentazione relativa al lavoro coperto dal sistema di assistenza sanitaria degli Stati Uniti
Esaminate il registro dei redditi previdenziali dell’individuo e qualsiasi registro relativo a coniuge, ex coniuge o coniuge deceduto potenzialmente idonei a beneficiare di tali crediti. Non includete i crediti italiani nel conteggio trimestrale del Medicare.
4. Identificare la finestra di iscrizione
Confermate il periodo di iscrizione iniziale, speciale o generale. Raccogliete le prove dell’azienda se la copertura per il gruppo di lavoratori attivi potrebbe comportare un periodo speciale di iscrizione.
5. Confronti costi della copertura sanitaria Medicare e Bridge
Quando è richiesta la Parte A premium, confrontate il costo mensile totale della Parte A, della Parte B, della copertura farmaceutica e supplementare con qualsiasi opzione legale del Marketplace o dell’azienda. Includeate anche le sanzioni e le restrizioni relative all’iscrizione future, non solo la tariffa attuale.
6. Registrate tramite il canale governativo corretto
Richiedi la Parte A e la Parte B tramite la Social Security. Un consulente assicurativo può spiegare le opzioni relative alle polizze private, ma non deve presentare o decidere sulla determinazione della qualifica per l’erogazione del beneficio da parte del governo.
7. Confrontare la copertura privata solo dopo che le date di entrata in vigore saranno note
Valutate le opzioni del Part D, Medigap o Medicare Advantage in base alle prescrizioni mediche, ai fornitori di servizi, alle farmacie, alla zona di servizio, ai viaggi e al budget della persona.
8. Revisione della copertura annuale
I costi del Medicare e i benefici previsti dai piani privati possono cambiare ogni anno. Prima dell’inizio del nuovo anno di copertura, è necessario consultare l’Avviso annuale delle modifiche, la lista dei medicinali coperti, la rete sanitaria e il costo totale previsto.
Pratiche esemplificazioni relative all'idoneità all'assistenza sanitaria e all'iscrizione al programma
Cittadino statunitense con 40 quarte anni di qualificazione
Un cittadino statunitense di 65 anni con un'occupazione coperta dal programma Medicare può essere idoneo a beneficiare della Parte A senza costi di previdenza sanitaria. La persona dovrebbe comunque iscriversi alla Parte B nel momento opportuno, a meno che la copertura attuale di lavoro non consenta un'esposizione valida, e in tal caso confrontare l'Original Medicare, la Parte D, la Medigap e la Medicare Advantage in base alle reali esigenze.
L’impiegato compie 65 anni in un’azienda con 50 dipendenti
Supponiamo che un dipendente di 65 anni rimanga in attività e sia coperto dal piano aziendale, e che il datore di lavoro confermi che il piano ha 50 dipendenti e che paga prima della Medicare. L'operatore può spesso rinviare la Parte B senza la normale penalità di ritardo finché tale occupazione e copertura continuano.
Prima di decidere, il dipendente dovrebbe confrontare la copertura assicurativa e i benefici offerti dal datore di lavoro con quelli offerti dal Medicare, verificare se la copertura sanitaria per i medicinali è valida, conservare le comunicazioni annuali e coordinare le contribuzioni all’HSA. Quando la copertura professionale o quella aziendale termina, la persona dovrebbe sfruttare il periodo speciale di iscrizione al Part B anziché presumere che il COBRA crei più tempo.
L'impiegato compie 65 anni in un'azienda con 12 dipendenti
Supponiamo che un altro dipendente rimanga in attività, ma l'azienda abbia 12 dipendenti. In questa situazione, il Medicare paga generalmente in prima battuta per un dipendente di età 65 anni o più. Se il dipendente mantiene solo il piano aziendale e non si iscrive al Medicare, il piano aziendale può calcolare le richieste di rimborso come se il Medicare avesse pagato per primo, lasciando un saldo non pagato considerevole.
Il dipendente dovrebbe chiedere all'amministratore del piano delle regole di coordinamento scritte e di solito deve valutare le parti A e B durante il Periodo di iscrizione iniziale. Il fatto che il datore di lavoro consenta l'iscrizione continuativa non dimostra che sia possibile rinviare la sottoscrizione della polizza sanitaria.
Titolare di Green Card italiano senza storia lavorativa negli Stati Uniti
Immagina una madre italiana di 67 anni che è diventata cittadina permanente e si è trasferita in Florida per vivere vicino ai propri figli adulti. Riceve una pensione italiana, non ha un'esperienza lavorativa negli Stati Uniti e ha mantenuto la sua residenza principale negli Stati Uniti.
Una revisione responsabile si comporterebbe nel seguente ordine:
- Chieda alla Sicurezza Sociale di confermare se ha completato il periodo di permanenza negli Stati Uniti di cinque anni richiesto e di indicare il primo mese in cui può beneficiare del beneficio.
- Confermate che non abbia alcun diritto alla Parte A senza premi nel proprio registro.
- Valutate se il curriculum lavorativo degli Stati Uniti dei vostri coniugi attuali, passati o deceduti potrebbe essere utile.
- Non considerare le sue prestazioni pensionistiche italiane come quote di Medicare.
- Se deve acquistare la Parte A, calcola la tariffa annuale della Parte A del $2026, pari a $565, più almeno la tariffa standard della Parte B del 202.90 dollari, prima di considerare la copertura farmaceutica o supplementare.
- Verificate qualsiasi copertura consentita sul mercato o in altri programmi prima che inizi la copertura tramite il Medicare e coordinate la data di scadenza per evitare un periodo di sospensione o il rimborso dell'assistenza finanziaria.
- Dopo che le date di entrata in vigore delle parti A e B saranno confermate, confrontiamo l'Original Medicare e il Medicare Advantage in base ai suoi medici, alle prescrizioni mediche, alle esigenze linguistiche, alla residenza in Florida e ai viaggi in Italia.
Il risultato non può essere previsto solo in base all'età e alla green card. Il valore della revisione consiste nel sostituire le supposizioni con una decisione ufficiale di ammissibilità e una cronologia comprovata delle coperture assicurative.
Titolare di visto temporaneo che ha pagato le tasse per la Medicare
Immaginate un dirigente italiano di 65 anni che lavora negli Stati Uniti con un visto di lavoro temporaneo. I contributi per la previdenza sanitaria (Medicare) vengono calcolati sul registro dei salari della persona, ma quest’ultima non è ancora diventata una cittadina statunitense o una residente permanente legale negli Stati Uniti.
Secondo la vigente normativa federale, il solo visto temporaneo non comporta l’inserimento della persona in una categoria di immigrazione del Medicare. È necessario conservare il record lavorativo poiché potrebbe essere importante se in seguito la persona diventi idonea a beneficiare di uno status qualificante, ma potrebbe essere necessario che la copertura sanitaria attuale continui tramite il datore di lavoro, il coniuge o il Marketplace. La determinazione relativa al Medicare deve essere rilasciata dalla Social Security.
Errori comuni da evitare
Supponendo che ogni titolare di Green Card debba aspettare cinque anni in ogni situazione
La regola dei cinque anni è fondamentale per il percorso di iscrizione a premi, ma una persona può avere un altro percorso per ottenere il diritto. Chieda alla Social Security di identificare la base esatta di ammissibilità.
Supponendo che i cinque anni di età producano automaticamente l’assistenza sanitaria gratuita
Cinque anni di residenza continua negli Stati Uniti possono conferire il diritto all'acquisto di una copertura assicurativa; tuttavia, ciò non comporta l'ottenimento di 40 punti per il lavoro coperto dal Medicare.
Considerare il lavoro italiano come lavoro coperto dalla Medicare
L’accordo tra Stati Uniti e Italia non consente che i crediti italiani possano costituire la Parte A senza commissioni.
Ignorare il curriculum professionale del coniuge
La registrazione di un coniuge, ex coniuge o coniuge deceduto che soddisfa i requisiti può determinare un aumento della quota Parte A. La Social Security deve confermare la relazione e i requisiti relativi alle prestazioni lavorative.
Attendere l'anniversario dei cinque anni per chiedere informazioni sull'iscrizione
Il periodo di iscrizione iniziale può iniziare tre mesi prima del primo mese qualificante. Inizia la revisione il prima possibile per raccogliere prove relative alla residenza e all’esperienza lavorativa.
Trattare la copertura COBRA o Marketplace come copertura attiva per l'occupazione
Questi tipi di copertura non creano lo stesso periodo speciale di iscrizione alla Part B. Ritardare l’accesso alla Medicare può comportare lacune e sanzioni.
Annullare la copertura esistente prima che la data di inizio del programma Medicare sia confermata
La copertura del mercato non termina automaticamente. Coordinate le date solo dopo che la Social Security avrà confermato l’inizio di Medicare.
Scegliere un piano privato prima di verificare i fornitori e le prescrizioni
La disponibilità dei piani, le reti, i formulari, i costi e i benefici aggiuntivi variano a seconda del codice postale e dell’anno.
Documenti da organizzare prima di contattare la Sicurezza Sociale
- Documenti comprovanti la cittadinanza statunitense, la green card o altre documentazioni pertinenti in materia di immigrazione e identità.
- Numero di previdenza sociale, se disponibile.
- Data in cui ha inizio la residenza negli Stati Uniti e cronologia dei viaggi o delle assenze significativi.
- Documento di residenza negli Stati Uniti, come contratti di locazione, registri immobiliari, bollette dell'energia elettrica o altri documenti richiesti dalla Sicurezza Sociale.
- Record di guadagni previdenziali.
- Informazioni relative al coniuge attuale, ex o deceduto quando il curriculum professionale del coniuge può essere rilevante.
- Date di copertura assicurativa presso il datore di lavoro e la prova di occupazione attuale al momento della richiesta del periodo speciale di iscrizione.
- Informazioni relative a Marketplace, COBRA, previdenza per pensionati, Medicaid o polizze private.
- Elenco dei farmaci prescritti, medici e ospedali preferiti per la fase successiva di confronto tra piani.
- Domande scritte per la previdenza sociale, il Medicare, l’attuale compagnia assicurativa e qualsiasi altro professionista autorizzato.
Inviate documenti sensibili relativi all’immigrazione, all’identità, alla salute o alle finanze solo tramite un metodo sicuro fornito dall’organizzazione competente.
Domande da porre alla sicurezza sociale
- Qual è la base esatta per la mia ammissibilità a Medicare?
- Ho diritto alla Parte A senza premi solo per il mio conto o per quello del coniuge?
- Quanti quarti coperti dal programma Medicare figurano nel registro pertinente?
- La regola della permanenza continua negli Stati Uniti per cinque anni si applica al mio percorso di iscrizione?
- Quale mese è il primo mese in cui posso richiedere il bonus?
- Qual è il mio periodo di iscrizione iniziale?
- Sono idoneo a beneficiare di un periodo speciale di iscrizione in base alla copertura assicurativa esistente?
- Quali premi della Parte A e della Parte B dovrò pagare?
- Quali documenti di residenza sono richiesti?
- Quando inizierà la copertura se mi iscrivo ora?
Domande frequenti sull’idoneità a Medicare
Chi è idoneo a beneficiare del Medicare?
Il Medicare copre generalmente le persone di età superiore ai 65 anni e determinati soggetti più giovani con disabilità qualificate, ALS o ESRD. La cittadinanza o la categoria di immigrazione, la residenza negli Stati Uniti, il lavoro coperto dal Medicare e il momento dell’iscrizione possono anche influire sull’ammissibilità e sul costo.
Il Medicare è obbligatorio quando compio 65 anni?
Il Medicare non è un requisito legale generale, ma il suo ritardo può comportare lacune nei diritti previdenziali, periodi di iscrizione limitati e penalità permanenti. Un ritardo è spesso più sicuro quando la persona o il coniuge è attiva e coperto da un piano di un grande datore di lavoro qualificato. I piani di mercato, COBRA, per pensionati e individuali generalmente non offrono la stessa protezione per l'iscrizione alla Parte B.
Fino a quanti mesi prima dei 65 posso richiedere il Medicare?
Il periodo di iscrizione iniziale ordinario inizia tre mesi prima del mese del 65° compleanno e termina tre mesi dopo il mese del compleanno. Fare domanda prima del mese del compleanno generalmente consente di iniziare la copertura nel mese in cui la persona compie 65 anni.
Posso posticipare l’erogazione della pensione di vecchiaia se sono ancora in attività lavorativa?
Spesso, se la copertura è basata sul posto di lavoro attuale della persona o del coniuge. Per una persona di età pari o superiore ai 65 anni, un piano aziendale con almeno 20 dipendenti paga in genere in prima battuta, e la Parte B può spesso essere posticipata. Quando l’azienda ha meno di 20 dipendenti, il Medicare generalmente paga in prima battuta, quindi il ritardo può comportare la mancata erogazione dei premi. Confermate le regole del piano per iscritto.
Cosa succede se mantengo l'assicurazione sanitaria ordinaria invece del Medicare?
Dipende dalla copertura assicurativa. Un piano di previdenza sociale per i lavoratori in attività può consentire un ritardo nella maturazione del diritto alla pensione. Il pagamento di un piano assicurativo Marketplace, COBRA, per pensionati o per singoli non interrompe generalmente il periodo di maturazione del diritto alla pensione e non crea il periodo ordinario di iscrizione all’assicurazione. Alcuni piani secondari possono anche ridurre i premi assicurativi, come se la parte prima dei premi fosse stata pagata da parte di Medicare.
Cosa succede se non ho mai presentato domanda per il Medicare?
Prima di tutto verificare se l’iscrizione sia avvenuta automaticamente. In caso contrario, la previdenza sociale deve determinare se sia disponibile un periodo speciale di iscrizione. Altrimenti, la persona potrebbe dover iscriversi tra il 1° gennaio e il 31 marzo, attendere il mese successivo per ottenere la copertura e pagare una penalità per iscrizione tardiva.
Cosa succede se la pensione medica cessa perché non ho pagato l'importo della polizza assicurativa?
La Parte B o la Parte A può terminare dopo i comunicati richiesti e il periodo di grazia federale. È possibile ottenere la reintegrazione per buona causa se le circostanze al di fuori del controllo della persona hanno causato il mancato pagamento e tutti gli arretrati sono stati pagati tempestivamente. In caso contrario, la persona potrebbe dover attendere un periodo di iscrizione valido e potrebbe incorrere in sanzioni e in costi non coperti. I piani Medicare Advantage e Part D utilizzano regole separate per quanto riguarda i comunicati, il periodo di grazia e il rinnovo dell’iscrizione.
Posso cancellare il Medicare e rientrare più tardi?
La Parte B e la Parte A della polizza possono generalmente essere sospese tramite la Social Security, ma il reinserimento non è automatico. Senza un periodo speciale di iscrizione, la persona potrebbe dover attendere il periodo generale di iscrizione e pagare le sanzioni di ritardo. Prima di annullare l’assicurazione, è bene verificare le conseguenze per il datore di lavoro, l’HSA, la Medigap, la prescrizione e le richieste di risarcimento.
Può un cittadino statunitense ottenere la Medicare senza mai aver lavorato?
Un cittadino statunitense di età pari o superiore ai 65 anni che risiede negli Stati Uniti può generalmente iscriversi alla Parte B e può essere in grado di acquistare la Parte A quando la Parte A senza premio non è disponibile. Nel 2026, la Parte A senza premio può costare $311 o $565 al mese, in aggiunta alla quota di Parte B applicabile.
Può un titolare di green card ottenere il Medicare all'età di 65 anni?
Possibilmente. La qualifica dipende dal diritto al lavoro coperto dal programma Medicare della persona o, nel caso di pagamento della franchigia, dall’età, dalla residenza negli Stati Uniti, dallo status di residente permanente, da cinque anni di permanenza continuativa negli Stati Uniti e dalla registrazione tempestiva. L’età di 65 anni da sola non garantisce il diritto al Medicare.
I titolari di green card ottengono gratuitamente la Medicare?
Non automaticamente. La Parte A, senza costi aggiuntivi, richiede generalmente un lavoro sufficientemente coperto dal Medicare da parte della persona o del coniuge qualificato. La Parte B prevede generalmente una quota mensile per quasi tutti.
Può un titolare di green card ottenere il Medicare senza 40 crediti lavorativi?
Un residente permanente idoneo può acquistare la Parte A e iscriversi alla Parte B dopo aver soddisfatto i requisiti di età, residenza e iscrizione applicabili. Nel 2026, la quota di iscrizione alla Parte A è di $311 o $565 al mese a seconda dei trimestri in cui si rientri nei requisiti, mentre la quota standard della Parte B è di $202,90.
Posso ottenere la Parte B senza acquistare la Parte A?
Se non rientri nei requisiti per l'accesso alla Parte A senza costi, potresti poter iscriverti alla Parte B senza acquistare la Parte A quando soddisfi i requisiti di cittadinanza o di residenza permanente. La Parte B da sola non fornisce la copertura ospedaliera della Parte A e limita le altre opzioni di copertura del Medicare.
La storia lavorativa del coniuge conta per la Parte A del Medicare?
Il record di lavoro coperto dal Medicare da parte di un coniuge qualificato può contribuire a determinare il diritto alla Parte A senza premi o alla tariffa di premio ridotta. Il matrimonio, il divorzio, l’età e altri requisiti possono influire sul risultato, quindi la Social Security deve esaminare il record.
I crediti lavorativi italiani contano per il Medicare senza costi aggiuntivi?
No. L’accordo ufficiale sulla previdenza sociale tra gli Stati Uniti e l’Italia stabilisce che i crediti italiani non possono essere considerati per stabilire il diritto alla parte A del Medicare senza premi, anche se l’accordo può combinare i crediti relativi a determinati benefit pensionistici, invalidità o superstiti.
La regola dei cinque anni significa che devo detenere la green card per cinque anni interi?
La norma ufficiale si concentra sullo status di residente permanente legale e sulla permanenza continua negli Stati Uniti nei cinque anni immediatamente precedenti il mese in questione. Non calcolare la qualifica solo in base alla data di emissione della carta. Chiedete alla Social Security quali periodi contano nel vostro caso.
Che cosa succede se compio 65 anni prima di aver trascorso cinque anni di residenza negli Stati Uniti?
Se si fa affidamento sulla formula di pagamento a premio, il primo mese in cui si può beneficiare della copertura può verificarsi dopo i 65 anni. La normativa sulla sicurezza sociale prevede generalmente un periodo di iscrizione iniziale di sette mesi, iniziato tre mesi prima di tale primo mese in cui si può beneficiare della copertura.
Può un titolare di visto iscriversi alla Medicare?
In generale, non si basano esclusivamente su un visto temporaneo. I visti di lavoro ordinario, studente, familiare e visitatore non rientrano nelle categorie di immigrazione elencate dalla legge sulla qualificazione per il Medicare del 2025. Il lavoro coperto dal Medicare può generare crediti che potrebbero essere importanti in caso di modifica futura del status di qualificazione, ma il pagamento delle tasse Medicare non rende automaticamente idoneo il titolare del visto. Verificare il caso esatto presso la Social Security.
Può un immigrato senza documenti ottenere la copertura sanitaria Medicare?
In generale no. Una persona senza documenti non soddisfa i requisiti per la cittadinanza o per le categorie di immigrazione previste dalla Medicare. Inoltre, questa persona non può ottenere un'assicurazione Marketplace tramite HealthCare.gov, anche se può richiedere l'assicurazione per i propri familiari idonei. È possibile accedere a programmi di Medicaid d'emergenza, a programmi statali o locali, a centri sanitari comunali e a assistenza finanziaria ospedaliera, a seconda delle circostanze.
Posso mantenere la copertura Marketplace invece di acquistare la Parte A premium?
HealthCare.gov afferma che chi deve pagare una quota per la Parte A potrebbe scegliere di sottoscrivere una polizza nel Marketplace anziché il sistema di previdenza sanitaria Medicare. Tuttavia, ritardare l’iscrizione al Medicare può comportare restrizioni e penalità più tardi, mentre le norme di assistenza finanziaria del Marketplace cambiano quando il Medicare diventa disponibile o inizia a essere applicato. Prima di decidere, è bene consultare entrambi i sistemi.
Posso usufruire della copertura del Marketplace mentre aspetto di ottenere la pensione di vecchiaia tramite il programma Medicare?
Gli immigrati legalmente presenti possono ottenere la copertura del Marketplace e possono essere ammessi alle agevolazioni finanziarie in base alle norme vigenti. Coordinate la data di scadenza del Marketplace con la data di inizio del programma Medicare confermato per evitare una discrepanza o una sovvenzione errata.
La Medicare copre le cure mediche in Italia?
Il Medicare generalmente non copre le cure di routine fuori dagli Stati Uniti, e la Part D non copre le prescrizioni mediche acquistate all'estero. Possono applicarsi alcune eccezioni geografiche e alcuni benefici per urgenze mediche esterne previsti dal Medigap o dal Medicare Advantage. Leggi il contratto e considera la possibilità di stipulare una copertura sanitaria per viaggi separata.
Devo rivedere il mio piano di assicurazione sanitaria Medicare ogni anno?
Sì. In autunno è opportuno rivedere l’Avviso annuale di modifica, i premi, la ripartizione dei costi, la formulazione dei farmaci, le farmacie, la rete di fornitori e i benefici aggiuntivi. L’apertura dell’anno di adesione è prevista tra il 15 ottobre e il 7 dicembre. La revisione non richiede l’attivazione di un nuovo piano; se la copertura attuale rimane valida e disponibile, generalmente può continuare.
Il Medicare è uguale a Medicaid?
No. Il Medicare è un programma federale di assicurazione sanitaria legato principalmente all'età, alla disabilità o a determinate patologie. Il Medicaid è invece un programma federato-statale basato sulla condizione di ammissibilità specifica per lo stato, che include reddito, risorse, residenza e norme sull'immigrazione. I loro concetti quinquennali non devono essere considerati intercambiabili.
Conclusione: Verificare il percorso di ammissibilità prima di confrontare i piani
La qualifica per il Medicare non è determinata unicamente dall’età. In primo luogo, è necessario verificare se la persona in questione sia cittadino statunitense o rientri in una categoria di immigrazione ammissibile. Successivamente, è necessario determinare se la persona sia idonea a beneficiare della Parte A senza costi aggiuntivi, tramite un certificato di lavoro coperto dal Medicare, oppure se debba seguire la procedura di pagamento dei premi. Infine, è necessario verificare la residenza, il periodo di iscrizione corretto e il costo totale della Parte A, della Parte B e di qualsiasi copertura privata.
Per i titolari di visto, il pagamento dei contributi previdenziali Medicare non crea di per sé la condizione di idoneità all’assistenza sanitaria. Per le famiglie italiane, è necessario distinguere tra la contribuzione alla previdenza sociale e il diritto all’assistenza sanitaria tramite il Medicare: i crediti di lavoro italiani non consentono l’accesso alla Parte A senza costi. La previdenza sociale deve confermare l’idoneità prima che sia terminata la copertura del mercato o prima che venga selezionata una opzione di Medicare Advantage, Part D o Medigap.
Richiedi una revisione della qualifica e della copertura assicurativa per il Medicare
La qualifica per il Medicare non è determinata unicamente dall’età. In primo luogo, è necessario verificare se la persona in questione sia cittadino statunitense o rientri in una categoria di immigrazione ammissibile. Successivamente, è necessario determinare se la persona sia idonea a beneficiare della Parte A senza costi aggiuntivi, tramite un certificato di lavoro coperto dal Medicare, oppure se debba seguire la procedura di pagamento dei premi. Infine, è necessario verificare la residenza, il periodo di iscrizione corretto e il costo totale della Parte A, della Parte B e di qualsiasi copertura privata.
Per i titolari di visto, il pagamento dei contributi previdenziali Medicare non crea di per sé la condizione di idoneità all’assistenza sanitaria. Per le famiglie italiane, è necessario distinguere tra la contribuzione alla previdenza sociale e il diritto all’assistenza sanitaria tramite il Medicare: i crediti di lavoro italiani non consentono l’accesso alla Parte A senza costi. La previdenza sociale deve confermare l’idoneità prima che sia terminata la copertura del mercato o prima che venga selezionata una opzione di Medicare Advantage, Part D o Medigap.