Come funziona l'assicurazione per la cura a lungo termine?
Come funziona l’assicurazione per la cura a lungo termine? Aiuta a coprire i costi dei servizi ammissibili quando una condizione cronica, una limitazione fisica o una grave compromissione cognitiva impediscono a qualcuno di svolgere le attività quotidiane con l’assistenza continua di un altro.
La cura a lungo termine non si limita alle case di cura. A seconda della polizza, i benefici possono contribuire a coprire le spese per cure domiciliate, cure in strutture per adulti, cure assistite, cure per la memoria, cure diurna o strutture assistenziali. Lo scopo è quello di aiutare a preservare le scelte, l’indipendenza e le risorse familiari quando è necessario un supporto più esteso.
L’erogazione della copertura non avviene automaticamente semplicemente perché la persona diventa più anziana o riceve una diagnosi. Una polizza definisce gli trigger per l’erogazione dei benefici, i servizi coperti, il periodo di eliminazione, il beneficio massimo e i requisiti per la richiesta di risarcimento. L’assicurazione sanitaria avviene solitamente prima dell’emissione della copertura, motivo per cui la pianificazione è generalmente più efficace prima che si sviluppi una necessità di assistenza sanitaria.
Risposta rapida: L’assicurazione per la cura a lungo termine può essere appropriata quando qualcuno desidera ricevere assistenza per gestire le spese future di assistenza senza affidarsi completamente alle proprie risorse personali o ai familiari che si occupano di cure senza retribuzione. Dovrebbe essere scelta solo dopo aver valutato la sostenibilità finanziaria, la salute, i beni disponibili, il supporto familiare, le norme statali e le precise limitazioni della polizza.
La cura a lungo termine riguarda servizi medici e non medici che supportano le persone che non sono in grado di svolgere in sicurezza determinati compiti quotidiani da sole a causa di una malattia cronica, di una disabilità, di una compromissione cognitiva o di limitazioni legate all’età.
Si tratta di un trattamento diverso da quello destinato a curare una malattia. La cura a lungo termine si concentra spesso sull’aiutare la persona a vivere in sicurezza e a mantenere il più alto livello possibile di indipendenza pratica.
Sono disponibili i seguenti servizi:
Nella casa della persona.
Attraverso un programma di assistenza per adulti.
In una residenza per anziani assistiti.
In una comunità per la cura della memoria.
In una struttura per l'assistenza infermieristica.
Con supporto per il riposo o per l’assistenza a domicilio, se previsto dalla polizza.
Il Amministrazione per la vita comunitaria spiega che la cura a lungo termine comprende servizi e supporto che aiutano le persone a vivere in modo il più indipendente e sicuro possibile quando non sono più in grado di svolgere da sole le attività quotidiane.
Cos'è l'assicurazione per cure a lungo termine?
L’assicurazione per cure a lungo termine è pensata per coprire o rimborsare le spese ammissibili dopo che l’assicurato soddisfa i requisiti previsti dalla polizza e completa il periodo di eliminazione previsto.
La politica può stabilire:
Un importo massimo giornaliero o mensile.
Un importo totale di denaro o un periodo di benefici.
Servizi e strutture di assistenza a pagamento.
I trigger dei benefici sono basati sulla disabilità fisica o cognitiva.
Un periodo di attesa o di eliminazione.
Regole per il rimborso o il pagamento in denaro sostitutivo.
Opzioni di protezione contro l’inflazione.
Disposizioni in materia di esonero dal pagamento di premi durante una richiesta ammissibile.
Benefici opzionali come la condivisione delle cure, il restauro o la possibilità di non perdere la proprietà.
Il contratto – non una illustrazione commerciale o un sito web generale – stabilisce cosa verrà pagato.
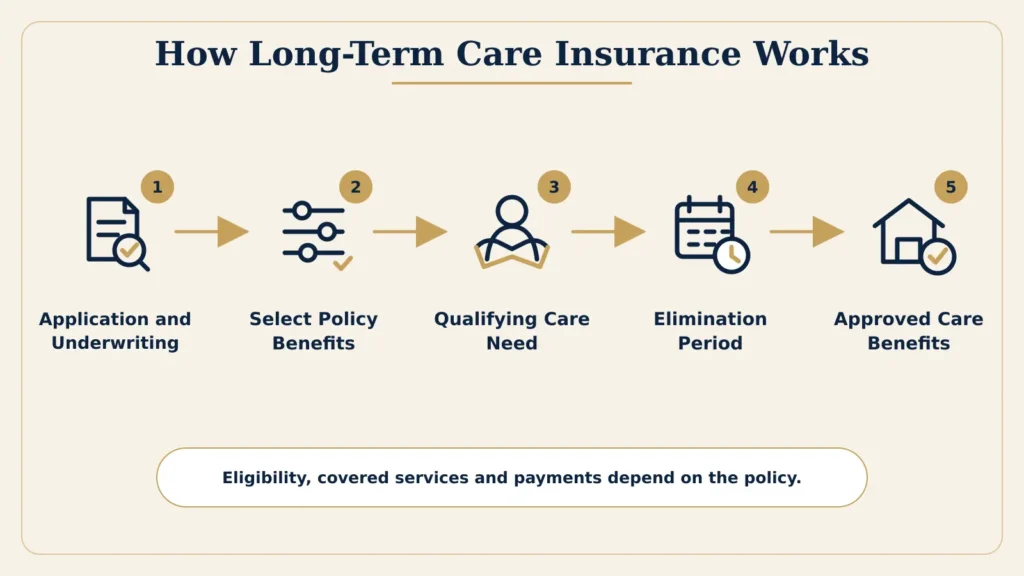
Come funziona l'assicurazione per la cura a lungo termine passo dopo passo?
1. Richiesta e sottoscrizione assicurativa medica
Il richiedente fornisce informazioni sulla salute e sullo stile di vita. L’assicuratore può esaminare i record medici, la storia delle prescrizioni mediche, i test cognitivi, le interviste telefoniche e altre prove di valutazione del rischio.
L’approvazione, la classe di polizza e la franchigia dipendono dalle linee guida dell’assicuratore. Una persona che già necessita di cure mediche o che presenta determinate patologie diagnosticate potrebbe non essere idonea. Non cancellare mai la copertura esistente finché non è stata emessa, rivista e accettata una nuova copertura.
2. Selezionare i benefici della polizza
Prima dell’emissione, il richiedente seleziona le opzioni disponibili, come ad esempio il beneficio mensile, il periodo di fruizione, il periodo di eliminazione, l’opzione per l’inflazione e le impostazioni per la cura.
I benefici più estesi costano generalmente di più. L'obiettivo non è quello di acquistare tutte le funzionalità opzionali; bensì quello di progettare una copertura che risponda ai costi previsti della cura, alle economie disponibili e a una tariffa annuale accessibile nel lungo termine.
3. Si verifica una necessità di assistenza qualificata
La copertura inizia solo quando l’assicurato soddisfa i requisiti per ottenere i benefici previsti dalla polizza. Molte polizze prevedono l’impossibilità di svolgere un numero specificato di attività di vita quotidiana o una grave compromissione cognitiva.
Un medico autorizzato potrebbe essere tenuto a certificare la patologia e a approvare un piano di cura. Le definizioni e i requisiti di documentazione variano a seconda del contratto.
4. Completare il periodo di eliminazione
Il periodo di eliminazione è il periodo di attesa prima che i benefici diventino pagabili. A volte viene descritto come un importo deducibile calcolato in giorni.
Una politica può conteggiare i giorni del calendario dopo che la condizione di ammissibilità è stata stabilita; un'altra può contare solo i giorni in cui vengono ricevute le prestazioni coperti. Questa differenza può influire in modo significativo sul momento in cui iniziano i pagamenti.
5. Ricevere i benefici della cura approvata
Dopo che sono soddisfatti i requisiti di ammissibilità e il periodo di eliminazione, l'assicuratore eroga i benefici in base alla polizza. I pagamenti possono rimborsare le spese documentate o fornire un importo di indennizzo in denaro definito.
I benefici continuano solo fintantoché i requisiti per la richiesta di risarcimento sono soddisfatti e la copertura rimane disponibile secondo il contratto.
Quali sono le sei attività della vita quotidiana?
Le attività della vita quotidiana, comunemente chiamate ADLs, sono funzioni di autocura basilari utilizzate da molte politiche di assistenza a lungo termine per valutare se una persona sia idonea a ricevere dei benefici.
Le sei ADL più comunemente utilizzate sono:
Bagno: Lavarsi in modo sicuro.
Abbigliamento: Indossare e togliere i vestiti e i supporti necessari.
Bagno: arrivare e uscire dal bagno e svolgere le operazioni di igiene personale correlate.
Trasferimento: passare da una posizione a un altro sul letto, sulla sedia o in sedia a rotelle.
Continenza: il controllo delle funzioni intestinali e della vescica o la gestione delle relative cure.
Mangiare: alimentarsi dopo che il cibo è stato preparato e messo a disposizione.
Molte polizze assicurative con copertura fiscale richiedono generalmente la certificazione che l’assicurato non è in grado di svolgere almeno due attività di vita quotidiana senza assistenza significativa per un periodo di tempo previsto dalle normative federali. Le precise definizioni della polizza sono soggette a controllo.
Disabilità cognitiva grave
Una persona può essere considerata idonea anche quando, dal punto di vista fisico, è in grado di svolgere le attività di vita quotidiana, se una grave compromissione cognitiva richiede una supervisione sostanziale per garantire la sicurezza. I requisiti possono includere forme di demenza, ma la sola diagnosi non determina automaticamente l’idoneità. È necessario soddisfare le condizioni di definizione, certificazione e piano di cura previste dalla policy.
Cosa copre l'assicurazione per cure a lungo termine?
I servizi coperti variano, ma le polizze complete moderne possono includere diversi settori.
Assistenza domiciliare
La cura a domicilio può includere l’assistenza nelle attività di igiene personale, i servizi per la casa, i servizi infermieristici, la terapia o altri tipi di supporto definiti dalla polizza assicurativa. Valutate se la cura deve essere fornita da un’agenzia autorizzata e se i familiari che forniscono assistenza possono essere retribuiti.
Assistenza domiciliare per adulti
I programmi di assistenza per adulti possono offrire supervisione, attività e servizi sanitari o di assistenza personale selezionati, consentendo allo assicurato di continuare a vivere a casa.
Assistenza alla vita quotidiana
La residenza assistita offre alloggio e supporto nelle attività quotidiane senza il livello completo di assistenza medica offerto dalle strutture per l’assistenza infermieristica. Confirma come la polizza definisce una struttura idonea.
Assistenza per la cura della memoria
Il servizio di assistenza per la cura della memoria offre supporto e supervisione strutturate a persone con disabilità cognitive. La copertura dipende dal trigger di attivazione dei benefici della polizza e dalle esigenze delle strutture assistenziali.
Assistenza in strutture sanitarie
Una polizza può coprire le spese ammissibili in un centro di cura qualificato fino al massimale giornaliero o mensile applicabile e al beneficio totale.
Assistenza per il riposo e la cura correlata all'ospedale
Alcune polizze includono la cura a tempo parziale per offrire un sollievo temporaneo al caregiver non retribuito. I servizi relativi all'ospizio possono anche essere coperti quando i requisiti contrattuali sono soddisfatti.
Non assumetevi che ogni polizza copra tutti i fornitori, strutture o luoghi. Chiedete se la polizza richiede fornitori autorizzati, preautorizzazione, un piano assistenziale scritto o una documentazione specifica.
Cosa l'assicurazione per cure a lungo termine non copre solitamente
Le esclusioni variano a seconda del contratto e dello stato. Ad esempio:
La cura che non soddisfa i requisiti previsti dalla polizza dà luogo all’attivazione della copertura assicurativa.
Servizi ricevuti durante un periodo di eliminazione.
Spese superiori al massimo giornaliero o mensile.
Assistenza fornita da un fornitore o un centro non idonei.
Servizi al di fuori dell'area geografica coperta.
Determinati interventi di assistenza forniti dai membri della famiglia.
Condizioni o servizi esclusi dal contratto.
Assistenza derivante da circostanze specificamente escluse.
L'assicurazione per la cura a lungo termine non è un sostituto dell'assicurazione sanitaria ordinaria. Non è pensata principalmente per coprire le visite mediche di routine, i trattamenti ospedalieri, le operazioni chirurgiche o i farmaci prescritti.
Come vengono pagati i benefici per cure a lungo termine
Politiche di rimborso
Una polizza di rimborso copre generalmente le spese documentate ammissibili fino al limite della polizza. L’assicurato o il fornitore possono presentare fatture, ricevute e prove dei servizi coperti.
Se il beneficio mensile è di $6.000 ma le spese ammissibili sono $4.500, la polizza può rimborsare $4.500 anziché l’importo massimo totale. La permanenza dei benefici non utilizzati nel fondo dipende dal contratto sottoscritto.
Politiche di indennizzo o di benefit in denaro
Una polizza di indennizzo può pagare un importo definito dopo la verifica della sussistenza del diritto alla prestazione, indipendentemente dalla reale spesa coperta. Una soluzione basata sull’indennizzo in denaro può offrire una maggiore flessibilità, consentendo anche un utilizzo in ambito non formale di cure palliative, ma le definizioni, la documentazione e i limiti delle prestazioni restano invariati.
La copertura assicurativa contro i danni non è automaticamente superiore. Può costare di più e il trattamento fiscale può dipendere dalla struttura dei benefici e dai limiti applicabili.
Comprendere il periodo di eliminazione
Il periodo di eliminazione è una delle caratteristiche politiche più importanti e meno comprese.
I modelli comuni possono prevedere periodi di eliminazione di 30, 60, 90 o più giorni. Un periodo di eliminazione più lungo riduce solitamente la franchigia poiché l’assicurato conserva più costi per sinistri prematuri.
Prima di acquistare, chiedete:
Il periodo di validità è calcolato in giorni di calendario o giorni di servizio?
I giorni devono essere consecutivi?
Deve essere soddisfatto una volta o per ogni reclamo?
La cura domiciliare è uguale alla cura in strutture?
Sono immediatamente coperti alcuni servizi?
Chi paga le spese durante il periodo di attesa?
Conserve sufficienti liquidità per coprire il periodo e eventuali spese oltre i limiti della polizza.
Importo del beneficio, periodo e volume di denaro
Una polizza per la cura a lungo termine può essere espressa come un importo giornaliero, un importo mensile, un periodo di beneficio o un importo totale.
Ad esempio, una polizza potrebbe prevedere un importo mensile massimo per un periodo di tre anni. Ciò non significa necessariamente che la copertura scada esattamente tre anni dopo l’inizio di una richiesta di risarcimento. Se le spese effettive ammissibili sono inferiori all’importo massimo e gli importi non utilizzati restano nel fondo assicurativo, i benefici possono durare più a lungo, a seconda della polizza.
Recensione:
Massima mensile o giornaliera iniziale.
Pool di benefici totali.
Periodi di beneficio minimo e massimo.
Regole per i benefici non utilizzati.
Se i benefici delle cure domiciliarie utilizzano lo stesso limite delle cure in strutture sanitarie.
Come la protezione dall’inflazione cambia il beneficio.
La protezione contro l’inflazione spiegata
La cura a lungo termine può essere acquistata molti anni prima della presentazione della richiesta di risarcimento. La protezione contro l’inflazione è progettata per aumentare i benefici disponibili nel tempo.
Le opzioni possono includere aumenti combinati, aumenti semplici, opzioni di acquisto futuro o altre formule. Un'opzione di crescita più elevata aumenta generalmente la prima rata.
Confrontate come ciascuna opzione influisce sul beneficio mensile e sulla quota totale a 70, 80 e 90 anni. Non si deve presumere che un’etichetta come “3% inflazione” produca sempre lo stesso risultato in tutte le polizze.
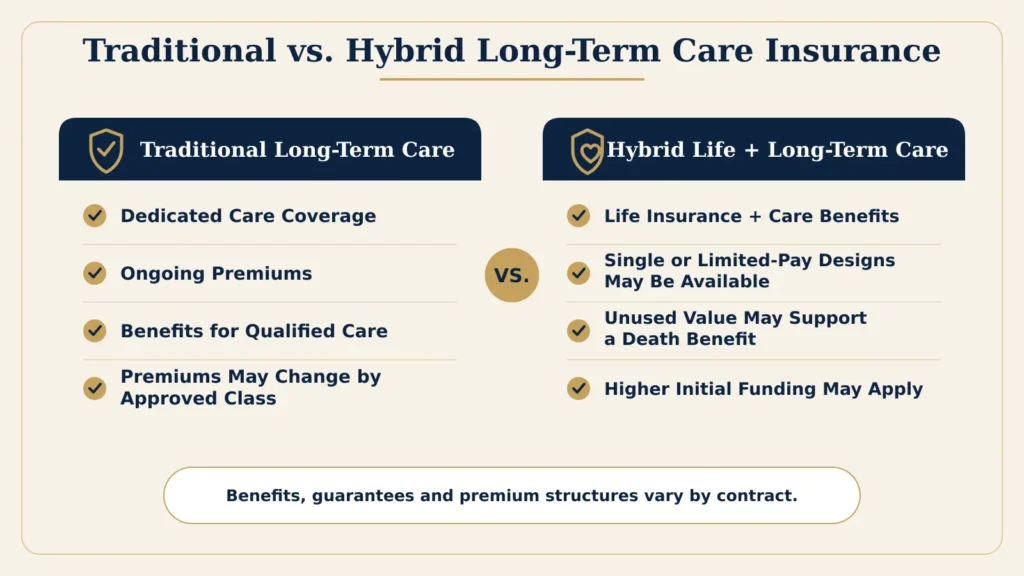
Assicurazione di cure a lungo termine tradizionale vs. ibrida
Assicurazione tradizionale a lungo termine per la cura a domicilio
La copertura tradizionale è destinata principalmente a garantire prestazioni di assistenza a lungo termine per i beneficiari qualificati.
I potenziali vantaggi includono:
Una struttura di benefici dedicata alle spese per cure.
Periodi di pensione multiple e opzioni di inflazione.
Le formule di assistenza condivisa possono essere disponibili per le coppie.
Finanziamento iniziale inferiore rispetto a alcuni modelli ibridi, a seconda della copertura assicurativa.
Le potenziali compromissioni includono:
Le premi offerte sono generalmente continue.
Sono possibili aumenti del premio per una classe di polizze approvata, soggetti alla normativa statale.
La copertura normalmente non prevede alcun beneficio in caso di morte se la cura non è mai necessaria, a meno che non si applichi una formula di rimborso delle spese o una garanzia di non perdita del premio.
È necessario l’assicurazione medica.
In genere un’assicuratrice non può aumentare la franchigia di un solo assicurato, poiché la sua salute può cambiare dopo la sottoscrizione, ma possono essere consentiti aumenti a livello di classe in base alla normativa vigente e alle condizioni della polizza.
Assicurazione sulla vita con benefici ibridi o collegati
Una politica ibrida combina aspetti permanenti assicurazione sulla vita con benefici che possono essere utilizzati per cure a lungo termine qualificate. Può essere denominata polizza a benefici collegati o combinata.
I potenziali vantaggi includono:
I benefici delle cure a lungo termine sono disponibili quando sono soddisfatti i requisiti di ammissibilità.
Un beneficio in caso di morte può rimanere disponibile quando i benefici per la cura non vengono utilizzati completamente.
Possono essere disponibili modelli a premio unico o a pagamento limitato.
Alcuni contratti prevedono l’estensione dei benefici oltre i benefici in caso di morte accelerata.
Le potenziali compromissioni includono:
Potrebbe essere necessario un finanziamento iniziale più elevato.
L'utilizzo dei benefici per la cura può ridurre il beneficio in caso di morte residuo e altri valori della polizza.
I benefici, i tassi di rimborso e le garanzie sulla prestazione variano.
La polizza potrebbe offrire una copertura sanitaria meno completa rispetto a un'altra proposta per lo stesso importo di copertura finanziaria.
L'assicurazione sulla vita con la componente per malattie croniche non è sempre l'assicurazione per cure a lungo termine
Un premio per l'accelerazione della morte in caso di malattia cronica consente l'accesso a una parte del premio di morte in caso di morte assicurativa dopo la comparsa di una condizione cronica qualificata. Ciò non rende automaticamente l'assicurazione per cure a lungo termine.
Le norme di qualificazione, i calcoli dei benefici, le spese, i requisiti di rimborso e gli usi consentiti possono variare. Chiedete se il servizio in dotazione sia destinato a soddisfare i requisiti dell’assicurazione per cure a lungo termine o si tratti di un beneficio in caso di morte anticipata secondo un quadro normativo diverso.
Contratti di rendita con funzionalità per la cura a lungo termine
Alcuni contratti di rendita offrono benefici aggiuntivi o opzioni aggiuntive per esigenze di assistenza previste. Questi piani possono aumentare i benefici disponibili in determinate condizioni, mantenendo tuttavia le caratteristiche dell'annuità nel caso in cui non sia necessaria l'assistenza.
Possono comportare finanziamenti significativi, clausole di rinuncia, considerazioni fiscali e sottoscrizioni. Confrontate il contratto reale con una polizza tradizionale e un’assicurazione vita ibrida, anziché considerare il beneficio aggiuntivo come copertura gratuita.
Il manuale della NAIC spiega che i benefici per la cura a lungo termine possono essere disponibili attraverso polizze individuali, assicurazioni sulla vita, polizze ibride e determinati tipi di piani assicurativi. annuity contratti. La disponibilità varia a seconda del vettore e dello stato.
Assistenza condivisa per le coppie
Un assicurato che utilizza un piano di cura condivisa può consentire a due persone assicurate di accedere a un insieme di prestazioni. Se una delle persone utilizza più di una quota individuale, il piano di cura condivisa può consentire l’accesso a una parte della quota disponibile dell’altra persona.
Valutate cosa succede dopo la prima morte, il divorzio, la scadenza della polizza o l’esaurimento di una delle polizze. La cura condivisa può offrire maggiore flessibilità, ma può anche ridurre i benefici per la seconda persona nel caso in cui la prima richiesta di assistenza sia molto ampia.
I costi dell'assicurazione per cure a lungo termine
Non esiste una tariffa unica. Il prezzo dipende generalmente da:
Età alla data della domanda.
Corsi di salute e assicurazione sanitaria.
Sesso, se consentito.
Stato e vettore.
Copertura individuale o per coppia.
Beneficio mensile e volume totale.
Periodo di beneficio.
Periodo di eliminazione.
Protezione contro l’inflazione.
Progettazione di rimborso o indennizzo.
Scegliere i passeggeri opzionali.
Piano di pagamento a premio.
Una polizza economica non è utile se i suoi vantaggi sono troppo limitati, i requisiti del fornitore non sono compatibili con il piano assistenziale o la tariffa diventa poi troppo elevata. Richiedi proposte approvate dal fornitore con ipotesi corrispondenti prima di confrontare i prezzi.
Qual è l'età migliore per acquistare un'assicurazione per la cura a lungo termine?
Non esiste un'età ideale. Richiedere l'assicurazione prima può comportare premi più bassi e una migliore possibilità di soddisfare i requisiti sanitari, ma significa anche pagare premi per più anni.
Molti consumatori valutano la copertura quando hanno circa 50 anni o all’inizio dei 60, quando la pianificazione per la pensione diventa più specifica e prima che si manifestino condizioni di salute gravi. Il momento migliore dipende dalla salute, dalla storia familiare, dai patrimoni, dal reddito, dalla data di pensionamento e dalla capacità di mantenere i premi.
Attendere finché non si ha bisogno di cure è generalmente troppo tardi perché le polizze di assicurazione per cure a lungo termine richiedono una valutazione medica preliminare.
Il Medicare copre le cure a lungo termine?
Il programma Medicare non copre generalmente le cure a lungo termine in strutture residenziali. Può tuttavia coprire alcuni servizi sanitari necessari per l’assistenza domiciliare o in strutture mediche specializzate, purché i requisiti previsti dal programma Medicare siano rispettati; ciò è diverso dall’assistenza continua per lavarsi, vestirsi, mangiare o supervisionare la persona.
Medicare.gov afferma che il Medicare e la maggior parte delle assicurazioni sanitarie, compresa la Medigap, non coprono la maggior parte dei servizi di assistenza a lungo termine non medici in strutture di cura domiciliare o comunitarie.
Questa distinzione è importante quando si confronta la pianificazione della cura a lungo termine con Medicare, che generalmente non copre le cure custodiali continuative.
Medicaid e cure a lungo termine
Medicaid può contribuire a coprire alcuni servizi a lungo termine per le persone che soddisfano i requisiti finanziari, medici e funzionali specifici dello stato. Le regole variano da uno Stato all'altro e a seconda del programma.
Non si deve presumere che trasferire o donare beni renda immediatamente la persona idonea. Possono applicarsi periodi di osservazione, penalità per il trasferimento dei beni, norme sulla recupero dei beni e protezioni per i coniugi. La pianificazione per il Medicaid richiede una consulenza legale competente.
Politiche di partnership per la cura a lungo termine
Una polizza di Partnership che soddisfa i requisiti può prevedere una protezione contro la perdita di beni in caso di malattia collegata ai benefici pagati dalla polizza, in base alle norme statali. Non elimina i requisiti per l'ammissione a Medicaid né garantisce che tutti i servizi o strutture siano disponibili.
I requisiti per la partnership, la reciprocità e le disposizioni in materia di inflazione variano da uno Stato all’altro. Assicuratevi che la politica specifica sia compatibile con la partnership nello Stato applicabile e consultate un esperto in diritto degli anziani per conoscere le implicazioni relative al Medicaid.
I benefici assicurativi per la cura a lungo termine sono esenti da imposte?
I benefici derivanti da un contratto di assicurazione per cure a lungo termine qualificato dal punto di vista fiscale federale sono generalmente trattati con favore secondo le norme fiscali federali, purché siano rispettati i requisiti legali. I benefici di rimborso e i premi giornalieri possono essere soggetti a regole e limiti diversi.
I premi ammissibili possono essere considerati spese mediche fino ai limiti federali basati sull’età, soggetti alle norme fiscali, all’esposizione delle spese e alle circostanze del contribuente. Le persone fisiche e i titolari di HSA potrebbero avere considerazioni aggiuntive.
I limiti possono cambiare ogni anno. Revisione Pubblicazione 502 dell’IRS e consultare un professionista fiscale qualificato prima di richiedere una detrazione, di pagare premi da un HSA, di effettuare un scambio 1035 o di valutare i benefici fiscali.
Pratici esempi di assicurazione per cure a lungo termine
Questi esempi sono a scopo didattico e non rappresentano politiche, citazioni o raccomandazioni reali.
Esemplo 1: Pianificazione della cura a domicilio
Linda, 56 anni, desidera rimanere a casa se dovesse in seguito aver bisogno di assistenza. Confronta le polizze in base alla copertura per la cura domiciliare, ai requisiti dei fornitori, all’importo mensile della prestazione, alla durata dell’eliminazione e alla protezione contro l’inflazione.
Non sceglie semplicemente il piano assistenziale più vantaggioso per la struttura di assistenza domiciliare. Verifica se sia necessaria un'agenzia di assistenza domiciliare autorizzata e se il periodo di eliminazione sia calcolato in giorni di calendario o giorni di servizio.
Esemplare 2: Una coppia che valuta la possibilità di condividere la cura dei figli
Michael e David richiedono polizze individuali tradizionali con opzione di assistenza condivisa. Ogni membro ha un proprio portafoglio di benefici, ma l’opzione consente a uno dei coniugi di accedere a ulteriori benefici derivanti dalla combinazione delle due polizze.
Valutano ciò che rimarrebbe al secondo coniuge dopo un lungo primo coniuge e confermano le disposizioni relative ai superstiti.
Esempio 3: Confrontando la copertura tradizionale e quella ibrida
Angela desidera la protezione assistenziale ma non accetta la possibilità che una polizza tradizionale non possa essere vantaggiosa se non dovesse mai aver bisogno di cure. La sua comparazione con una polizza ibrida per la cura a lungo termine è molto chiara.
Il design ibrido potrebbe prevedere un premio in caso di morte, ma richiede un finanziamento iniziale maggiore. Angela confronta i valori garantiti, i benefici per la cura, i premi in caso di morte, le opzioni di inflazione e le disposizioni di rinuncia – e non solo la frase pubblicitaria “usalo o lascialo stare”.
Esemplo 4: Completamento del periodo di eliminazione
Robert ottiene i benefici dopo che non è stato in grado di svolgere due attività quotidiane definite dalla polizza. La sua polizza prevede un periodo di eliminazione di 90 giorni.
Poiché solo i giorni di servizio coperti contano, il periodo di attesa può durare più di 90 giorni civili. La famiglia di Robert tiene le fatture e lavora con il servizio reclami del corriere prima di stabilire una data di pagamento.
Esempio 5: Disabilità cognitiva
Maria può ancora vestirsi e mangiare senza assistenza fisica, ma un grave deficit cognitivo richiede una supervisione costante per garantire la sua sicurezza. Il suo medico di fiducia rilascia la certificazione e il piano di cura richiesti dalla polizza assicurativa.
La sua idoneità viene valutata in base al trigger per i benefici relativi alla disabilità cognitiva, anziché solo in base alle attività quotidiane fisiche.
Chi può prendere in considerazione l'assicurazione per la cura a lungo termine?
La copertura può meritare considerazione quando qualcuno:
Desidera più scelta riguardo al luogo in cui ricevere le cure.
Ha redditi e beni che potrebbero essere compromessi a causa dei costi delle cure prolungate.
Vuole ridurre la dipendenza potenzialmente presente dai familiari che non ricevono retribuzione.
Può mantenere comodamente il premio richiesto.
Dispone di sufficienti liquidità per coprire il periodo di eliminazione e le spese non coperte.
È sufficientemente sano per essere qualificato tramite sottoscrizione.
Si rende conto che l'assicurazione può coprire solo una parte del costo totale.
Quando la copertura potrebbe non essere adeguata
L'assicurazione per la cura a lungo termine potrebbe non essere appropriata quando qualcuno:
Non si può permettere la tariffa premium senza sacrificare le spese essenziali.
Dispone di risorse molto limitate e probabilmente dovrà fare affidamento sul Medicaid.
Richiede cure immediate o non è in grado di soddisfare le condizioni di sottoscrizione.
Si prevede che la polizza copra tutte le spese di cura possibili.
Non dispone di fondi per coprire il periodo di eliminazione e le spese oltre i limiti della polizza.
Studiato un piano di sostituzione senza un evidente miglioramento, tenendo conto delle nuove polizze sottoscritte, dell'età, delle premi e dei benefici persi.
Domande da porre prima di acquistare
Quali benefici devono essere soddisfatti?
Come la politica definisce ciascun ADL e la grave compromissione cognitiva?
Quali servizi per la casa, la comunità e le strutture sono coperti?
Il periodo di eliminazione viene conteggiato in giorni di calendario o giorni di servizio?
Qual è il beneficio mensile e la quota totale del beneficio?
Come funziona la protezione dall’inflazione?
È il rimborso dei costi, l’indennizzo o l’indennizzo in denaro?
I caregiver familiari sono fornitori ammissibili?
Possono cambiare le polizze assicurative e in quali circostanze?
Cosa succede se la quota di premio diventa insormontabile?
La politica è tassabile a livello federale?
È qualificata come Partnership nello stato in cui è rilasciata?
Cosa succede se non è mai necessario curare qualcuno?
Cosa succede dopo il trasferimento in un altro stato o paese?
Come vengono presentate, certificate e riesaminate le richieste?
Cinque domande frequenti sulle assicurazioni per la cura a lungo termine
1. Cosa copre l'assicurazione per la cura a lungo termine?
A seconda della polizza, la copertura può includere assistenza domiciliare, assistenza per adulti durante il giorno, assistenza residenziale, assistenza per la cura della memoria, servizi di recupero, cure ospedaliere e strutture infermieristiche. L’assicurato deve prima soddisfare i requisiti previsti dalla polizza, completare il periodo di eliminazione e utilizzare i fornitori o i servizi abilitati.
2. Quanto costa l’assicurazione per la cura a lungo termine?
Il costo dipende dall’età, dalla salute, dal sesso (se consentito), dallo stato di appartenenza, dall’assicuratore, dal beneficio mensile, dal periodo di beneficio, dall’opzione di inflazione, dal periodo di eliminazione e dai pacchetti aggiuntivi. Confrontate le proposte approvate dai vettori utilizzando gli stessi benefici. Un premio più basso può riflettere una copertura ridotta, un periodo di attesa più lungo o meno funzionalità.
3. Il Medicare copre le cure a lungo termine?
Il Medicare generalmente non copre le cure assistenziali continuative. Può coprire servizi specializzati limitati quando i requisiti sono soddisfatti, ma non dovrebbe essere considerato una copertura completa per la cura a lungo termine.
4. Qual è l'età migliore per acquistare un'assicurazione per la cura a lungo termine?
Non esiste un'età ideale. Molte persone valutano la copertura sanitaria tra i 50 e i primi 60 anni di vita, prima che le condizioni di salute rendano l'approvazione più difficile. Il momento giusto dipende dalla salute, dall'accessibilità, dai piani pensionistici, dalla storia familiare e dagli asset disponibili.
5. Cosa succede se non uso mai l'assicurazione per cure a lungo termine?
Con la copertura tradizionale, la polizza potrebbe non pagare alcun importo in caso di necessità di cure, a meno che non includa una funzione di non-rinuncia o di rimborso della polizza. Una polizza ibrida per la cura della vita e per la cura a lungo termine può fornire un importo in caso di morte o un altro importo contrattuale, ma richiede solitamente un finanziamento maggiore e presenta compromessi diversi.
Conclusione: Pianificare prima che sia necessario ricorrere alla cura
L'assicurazione per la cura a lungo termine non è solo l'assicurazione per case di cura. Può contribuire a sostenere le cure a domicilio, nella comunità o in strutture quando i requisiti della polizza sono soddisfatti.
La migliore polizza non è automaticamente quella con il maggior beneficio, la migliore tariffa o l’illustrazione più impressionante. È la copertura che rimane accessibile, si adatta all’ambiente assistenziale preferito e spiega chiaramente i fattori che determinano i benefici, il periodo di eliminazione, la protezione contro l’inflazione, il processo di richiesta e le limitazioni.
Valutate le vostre opzioni di assistenza a lungo termine con fiducia
Sterling Arc Group può aiutarti a comprendere le opzioni disponibili di assicurazione per cure a lungo termine tradizionali e ibride, confrontare i loro vantaggi e le loro limitazioni e organizzare le domande da porre prima di richiedere l'assicurazione.
Questa pagina è destinata a scopi educativi generali e non costituisce un'offerta individuale di assicurazione, investimenti, consulenza fiscale, sanitaria o legale. La disponibilità dei prodotti, l'accettazione, le polizze assicurative, i benefici, gli accessori, le esclusioni, la tassazione e lo status di partner variano a seconda dell'assicuratore, dello stato, del contratto e delle singole circostanze. La copertura è soggetta alla polizza emessa. Sterling Arc Group e i suoi rappresentanti offrono solo prodotti per i quali sono debitamente licenziati, nominati, formati e autorizzati. Consultate un professionista qualificato in materia fiscale, legale, sanitaria e finanziaria riguardo alle vostre circostanze.
Gestisci il consenso
Per offrire le migliori esperienze, utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo. Il consenso a queste tecnologie ci permetterà di elaborare dati quali il comportamento di navigazione o ID unici su questo sito. Il mancato consenso o la revoca del consenso possono influire negativamente su alcune caratteristiche e funzioni.
Funzionale
Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
Preferenze
L'archiviazione tecnica o l'accesso sono necessari per il legittimo scopo di memorizzare preferenze non richieste dall'abbonato o dall'utente.
Statistiche
La memorizzazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici.L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, la conformità volontaria da parte del vostro Internet Service Provider o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo solo scopo non possono di solito essere utilizzate per identificarvi.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili utente per l'invio di pubblicità o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.