


Assicurazione sanitaria privata fuori dal mercato: opzioni, costi e cosa sapere
L'assicurazione sanitaria privata può offrire alle persone e alle famiglie ulteriori possibilità di ottenere assistenza sanitaria. assicurazione sanitaria — ma la frase “L’espressione ”assicurazione sanitaria privata” è spesso fraintesa.
Un piano acquistato al di fuori del Health Insurance Marketplace non è automaticamente un PPO, non è automaticamente disponibile tutto l'anno e non è automaticamente più economico o migliore di un piano PPO. Mercato ACA il piano.
Alcuni piani privati venduti al di fuori del Marketplace sono Piani di assistenza sanitaria completi e compatibili con l'ACA. Altri possono essere prodotti a breve termine, coperti da assicurazione medica o con un beneficio limitato, con protezioni molto diverse.
È essenziale comprendere questa distinzione prima di confrontare i prezzi.
Questa guida spiega come funziona l’assicurazione sanitaria privata fuori dal Marketplace, quali tipi di copertura sono disponibili, come differiscono le opzioni conformi all’ACA e quelle non conformi, cosa succede con le condizioni preesistenti, quando può essere applicata l’assicurazione e cosa verificare prima di iscriversi.
La disponibilità, l'ammissibilità, l'assegnazione del premio, le reti di assicurazione, i benefici, i periodi di adesione e i tipi di piani variano da uno Stato all'altro e tra le diverse compagnie assicurative.
Indice
Risposta rapida: Cos'è l'assicurazione sanitaria privata al di fuori del mercato?
L'assicurazione sanitaria privata fuori dal Marketplace è una copertura sanitaria individuale acquistata direttamente da un'azienda assicurativa o tramite un agente autorizzato, un broker o una piattaforma di iscrizione privata, piuttosto che tramite HealthCare.gov o un Marketplace ACA basato sullo Stato.
Ma ci sono due importanti differenze.
Un piano privato venduto al di fuori del Marketplace può essere:
Copertura sanitaria individuale conforme alla ACA, con molte delle stesse protezioni per i consumatori federali applicabili alle coperture del Marketplace;
o
assicurazione non coperta dal programma ACA o con copertura limitata, che potrebbe operare secondo regole molto diverse in materia di sottoscrizione, condizioni preesistenti, benefici, rinnovabilità e iscrizione.
HealthCare.gov conferma che i piani privati possono essere acquistati al di fuori del Marketplace, ma i crediti d’imposta premium e gli altri risparmi del Marketplace basati sul reddito non sono disponibili quando la copertura viene acquistata al di fuori del Marketplace.
Scopri i piani privati disponibili al di fuori del Marketplace — HealthCare.gov
La prima domanda non dovrebbe quindi essere:
“È un’assicurazione privata?”
Dev'essere:
“Che tipo di assicurazione privata si tratta e quali sono le norme che la regolano?”
Cosa significa effettivamente “assicurazione sanitaria privata”?
La frase è più ampia di quanto molte persone si rendano conto.
La maggior parte delle coperture sanitarie negli Stati Uniti è gestita o emessa da compagnie assicurative private. Le coperture private comprendono quelle patrocinate dal datore di lavoro, le polizze individuali acquistate direttamente dalle compagnie assicurative e i piani del Marketplace dell’ACA emessi dalle compagnie assicurative private aderenti.
In altre parole:
L'assicurazione sul mercato è anche un'assicurazione privata.
La differenza importante per questa pagina è dove e come è acquistata la copertura individuale.
Un piano non emesso sul mercato borsistico o fuori dal mercato è acquistato senza aver completato l'iscrizione tramite il Marketplace dell'ACA federale o statale.
Questa distinzione incide su questioni quali:
- Qualificazione per i crediti fiscali premium;
- iscrizione;
- selezione del piano;
- protezioni dei consumatori;
- assicurazione sulla responsabilità civile;
- rete disponibili;
- requisiti per i benefici.
In sé non indica se la copertura è completa.
Come funziona l'assicurazione sanitaria privata passo dopo passo?
1. Identificare il motivo per cui si sta effettuando un acquisto al di fuori del mercato
Cominciamo dalla ragione.
Potresti essere:
- lavoratore autonomo;
- non è previsto un'assicurazione aziendale;
- non idoneo a beneficiare delle sovvenzioni del Marketplace;
- valutare un operatore o una rete non disponibili tramite il tuo Marketplace;
- tra le principali opportunità di iscrizione alla medicina;
- comparando la copertura completa e quella temporanea.
La scelta è importante perché le diverse soluzioni affrontano problemi diversi.
2. Determinare se è necessaria una copertura sanitaria completa
Pregiustate se avete bisogno di protezione per spese sanitarie potenzialmente significative, come ad esempio:
- ospedalizzazione;
- chirurgia;
- prescrizioni;
- malattie croniche;
- assistenza specialistica;
- trattamento d’emergenza;
- maternità;
- Trattamento per problemi di salute mentale.
Se è così, verificate se il piano prevede una copertura sanitaria completa, anziché basarvi solo sull’annuncio pubblicitario.
3. Determinare se il piano è conforme alla normativa ACA
Questa è una delle domande più importanti della pagina.
Chiedete direttamente:
“È questa una polizza assicurativa sanitaria individuale conforme all’ACA?”
Se la risposta è no, stabilire esattamente quali protezioni federali e statali si applicano e quali no.
4. Comprendere se l’assicurazione sanitaria è applicabile
I piani individuali conformi all’ACA non possono fissare prezzi o negare la copertura in base alla storia clinica del richiedente, come invece avviene con i prodotti coperti da assicurazione medica.
Alcuni prodotti privati non coperti dalla ACA possono richiedere informazioni dettagliate sulla salute e possono applicare regole di ammissibilità o copertura diverse.
Non nascondere mai o presentare in modo errato informazioni mediche durante la sottoscrizione dell’assicurazione.
5. Confronta i benefici effettivi
Recensione:
- deducibile;
- co-pagamenti;
- coassicurazione;
- esposizione a proprie spese;
- assicurazione ospedaliera;
- servizi medici;
- prescrizioni;
- assistenza preventiva;
- assicurazione sanitaria per la salute mentale;
- maternità;
- esclusioni;
- limiti annuali o per i benefici.
6. Verificare i medici, gli ospedali e le prescrizioni
Non affidarti al nome della compagnia assicurativa.
Verifica Piano esatto e rete esatta.
Una società può gestire più reti con fornitori sostanzialmente diversi.
7. Rivolgetevi al riassunto dei benefici e della copertura assicurativa
Per ottenere la copertura assicurativa sanitaria applicabile, richiedete il Summary of Benefits and Coverage, o SBC.
La SBC è stata progettata per aiutare i consumatori a confrontare costi e coperture utilizzando informazioni standardizzate.
Scopri come utilizzare il riassunto dei benefici e delle coperture — HealthCare.gov
8. Conferma la data di entrata in vigore
Non cancellare la copertura esistente finché la nuova copertura non sarà approvata; in caso di necessità, la data di approvazione verrà confermata.
Tipologie di assicurazione sanitaria privata al di fuori del mercato
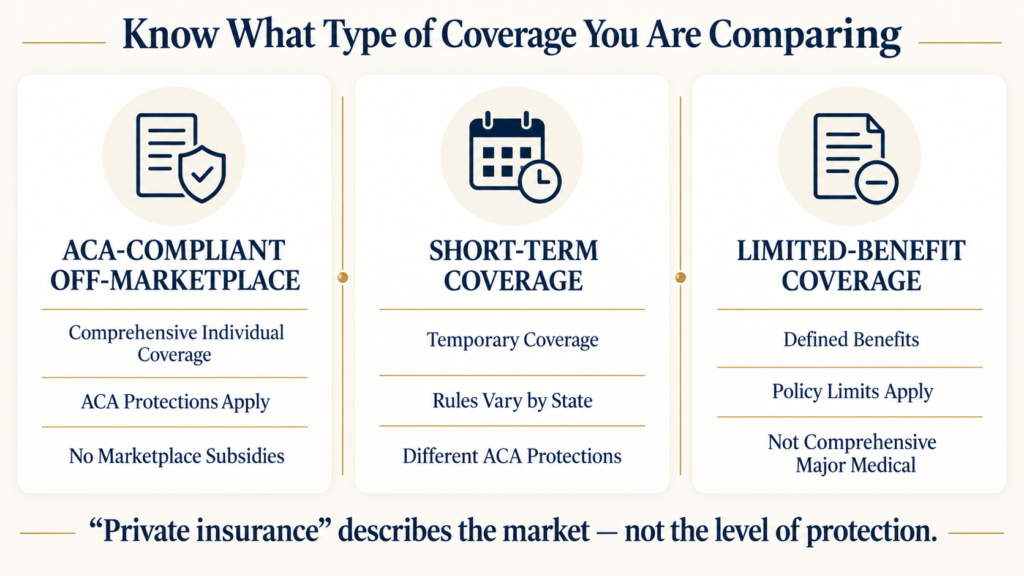
Ecco dove la terminologia acquista particolare importanza.
Assicurazione sanitaria fuori dal mercato che è conforme alla ACA
Alcune compagnie assicurative offrono piani sanitari di base individuali al di fuori del Marketplace che rispettano gli standard dell’ACA per i piani individuali.
Questi piani possono prevedere misure di protezione relative a settori quali:
- condizioni preesistenti;
- Benefici salutari essenziali;
- limiti annuali e a vita sui benefici sanitari essenziali;
- servizi preventivi applicabili;
- altre protezioni individuali del mercato previste dalla ACA.
La KFF conferma che i piani conformi all’ACA possono essere venduti al di fuori del Marketplace e possono soddisfare gli stessi standard di tutela dei consumatori previsti dall’ACA rispetto ai piani del Marketplace. Tuttavia, i Crediti fiscali Premium del Marketplace e i sussidi per la condivisione dei costi non sono disponibili quando il piano viene acquistato al di fuori del Marketplace.
Un piano ACA fuori dal mercato può quindi essere completo senza essere un piano Marketplace.
Questa distinzione è spesso fraintesa.
Assicurazione a durata limitata a breve termine
L'assicurazione sanitaria a breve termine è destinata principalmente a colmare le lacune temporanee nella copertura assicurativa.
In genere è così non è soggetta alle stesse esigenze individuali del mercato dell’assicurazione sanitaria ACA rispetto alle coperture complete conformi a tale normativa..
A seconda del piano e della legislazione applicabile, le limitazioni possono riguardare:
- condizioni preesistenti;
- assicurazione medica obbligatoria;
- maternità;
- assistenza sanitaria mentale;
- limiti dei benefici;
- ridibiltà;
- assicurazione medica.
C'è anche una questione particolarmente importante Problema normativa del 2026.
Le normative federali del 2024 hanno ristretto la definizione federale di assicurazione a breve durata con durata limitata. Tuttavia, nell’agosto 2025, i Dipartimenti del Lavoro, dell’HHS e del Tesoro hanno annunciato che, in attesa di ulteriori regolamentazioni, non intendevano dare priorità all’applicazione delle norme in caso di mancata conformità a tale definizione federale del 2024 e hanno incoraggiato gli Stati a prendere in considerazione un approccio simile. La legislazione statale rimane pertanto particolarmente importante.
Per questo motivo la SAG dovrebbe non pubblicare una dichiarazione universale come “tutti i piani a breve termine hanno una durata di esattamente tre mesi”.
La durata e la disponibilità devono essere verificate in base alle normative federali e statali vigenti al momento della richiesta.
Copertura per indennità fissa e prestazioni limitate
L'assicurazione di indennizzo fissa generalmente paga prestazioni monetarie definite in caso di eventi specificati.
Ad esempio, una polizza può prevedere un beneficio predeterminato relativo all’ospedalizzazione o ad un altro evento coperto in base al suo contratto.
Questo è diverso da un piano assicurativo sanitario completo, concepito per coprire le spese mediche previste in base a una rete di prestatori sanitari, con struttura di franchigia, cofinanziamento e limite massimo a carico del paziente.
Le linee guida federali classificano come un tipo di copertura l'indennizzo ospedaliero qualificante e altre forme di indennizzo fisso. beneficio escluso, Questo significa che non beneficia di tutte le protezioni per i consumatori previste dalla legislazione federale per le coperture sanitarie complete.
Questi prodotti possono avere usi legittimi.
Non devono essere presentati come a prescindere sostituiscano l’assicurazione sanitaria completa.
Altri sistemi di assicurazione sanitaria non inclusi nell'assicurazione sanitaria obbligatoria
I consumatori potrebbero anche incontrare prodotti o servizi pubblicizzati in concomitanza con l'assicurazione sanitaria.
Gli esempi includono:
- Ministeri degli scambi sanitari;
- programmi di sconto;
- adesioni ai servizi di assistenza primaria diretta;
- carte di sconto per i servizi sanitari.
Alcuni potrebbero potenzialmente contribuire a ridurre i costi sanitari.
Ma non dovrebbero essere automaticamente considerati assicurazioni.
La NAIC avverte specificamente i consumatori che i ministeri di condivisione delle spese sanitarie, i piani di sconto e determinati accordi di condivisione dei rischi non offrono le stesse protezioni assicurative.
Assicurazione sanitaria privata vs. Marketplace dell'ACA: qual è la differenza?
Questa è una delle comparazioni più importanti della pagina.
| Funzionalità | Mercato ACA | Compatibile con l'ACA, fuori dal mercato | Non-ACA / Copertura privata limitata |
|---|---|---|---|
| Emesso da un’assicuratrice privata | Sì | Sì | Di solito |
| Iscrizione al Marketplace | Sì | No | No |
| Credito d'imposta per i premi | Possibilmente | No | No |
| Protezioni dei consumatori dell'ACA | Sì | Sì, se conforme all'ACA | Non necessariamente |
| Protezione dalle condizioni preesistenti | Sì | Sì, se conforme all'ACA | Non può essere applicato |
| Benefici essenziali per la salute | Obbligatorio per i piani applicabili | Richiesto per i piani individuali conformi all'ACA | Non è necessario |
| Assicurazione medica | Nessuna garanzia sul livello di salute | Non sono previsti requisiti per la determinazione dello stato di salute se conforme all'ACA | Può essere applicata |
| Restrizioni sull'iscrizione | Regole OE/SEP | In generale le regole per l'iscrizione all'ACA | Dipende dal prodotto e dallo stato |
| Disponibilità tutto l'anno | Non generalmente senza SEP | Non generalmente per la copertura standard compatibile con l'ACA | Alcuni prodotti possono consentire questo |
| Rete | Specifico per piano | Specifico per piano | Specifico per piano |
| Grande specializzazione in medicina | Sì | Sì, se si soddisfa i requisiti del piano ACA | Non sempre |
Il punto chiave è:
“Marketplace vs. private” non è la comparazione più accurata.
Un confronto più appropriato è:
Copertura ACA nel mercato aperto vs. coperture conformi alla normativa ACA non presenti nel mercato aperto vs. coperture private non incluse nella normativa ACA.
La polizza di assicurazione sanitaria privata copre le patologie pregresse?
Dipende dal tipo di piano.
Copertura conforme alla ACA
I piani assicurativi individuali per la cura medica devono rispettare le norme federali in materia di patologie pregresse.
Le compagnie di assicurazione non possono respingere un candidato, applicare tariffe più elevate o rifiutare la copertura per i benefici sanitari essenziali a causa di una condizione medica preesistente.
La copertura individuale conforme alla ACA venduta fuori dal mercato è inoltre soggetta alle protezioni applicabili per i singoli clienti della ACA.
Copertura non garantita dalla ACA
Alcuni prodotti non inclusi nell'ACA possono:
- porre domande mediche;
- negare le domande;
- escludere le patologie preesistenti;
- imporre limiti alle prestazioni;
- utilizzare l'underwriting medico.
Ciò non rende automaticamente il prodotto illegale.
Significa che non deve essere confuso con la copertura completa compatibile con l’ACA.
È possibile acquistare l'assicurazione sanitaria privata in qualsiasi momento?
A volte — ma non sempre.
Questa è un'altra area in cui la pubblicità online può essere fuorviante.
La copertura sanitaria individuale standard conforme a ACA è generalmente associata a regole di iscrizione durante l’iscrizione annuale o in caso di particolari circostanze di iscrizione previste.
HealthCare.gov precisa che solo in circostanze limitate i piani privati venduti al di fuori dell’Open Enrollment sono considerati una copertura globale qualificante, e che La maggior parte dei piani venduti al di fuori dell'Open Enrollment non è considerato copertura sanitaria qualificante..
Alcuni prodotti non inclusi nell'ACA offrono invece applicazioni per tutto l'anno.
Ciò non significa che offrano la stessa copertura.
Pertanto:
La disponibilità tutto l'anno non dovrebbe mai essere utilizzata come prova che un piano sia equivalente all'assicurazione sanitaria obbligatoria dell'ACA.
Quanto costa l'assicurazione sanitaria privata?
Non esiste un motto nazionale significativo che valga per tutti.
I costi dipendono dal tipo di copertura assicurativa.
Prezzi fuori dal mercato conformi alla ACA
Le polizze individuali conformi all’ACA utilizzano generalmente fattori di classificazione consentiti, anziché la storia clinica del richiedente.
I fattori rilevanti possono includere:
- età;
- area geografica;
- composizione familiare;
- uso del tabacco se consentito;
- struttura del piano.
Non è possibile ottenere un credito d'imposta per il Marketplace quando si acquista fuori dal Marketplace.
Questo significa che chi ha diritto a un'assistenza sostanziale attraverso il Marketplace dovrebbe confrontare attentamente le offerte disponibili. Premium su net Marketplace, Non solo il prezzo completo dell'articolo.
Prezzi coperti da assicurazione medica o non coperti dal programma ACA
Alcuni prodotti privati non inclusi nell'ACA possono utilizzare l'underwriting medico.
Un candidato in buona salute può talvolta ricevere una prima quota premio attraente, ma tale prezzo non può essere valutato separatamente da:
- esclusioni;
- benefici;
- rete di fornitori;
- assicurazione medica obbligatoria;
- limiti di politica;
- ridibiltà;
- assicurazione sulla responsabilità civile;
- potenziale esposizione finanziaria.
Una quota mensile inferiore non significa necessariamente un rischio finanziario complessivamente inferiore.
Come confrontare i piani di assicurazione sanitaria privata
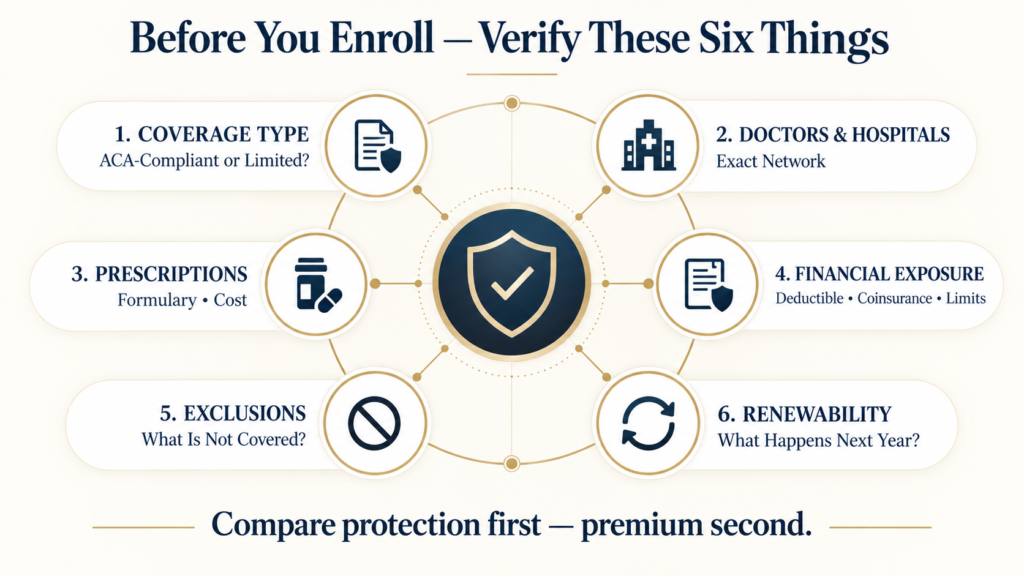
Una comparazione seria dovrebbe valutare almeno sei aspetti.
Rete di fornitori
Conferma la tua effettiva:
- medico di base;
- specialisti;
- ospedali;
- ambulatori di pronto soccorso.
Non chiedete solo:
“La società ha piani PPO?”
Domanda:
“Questo fornitore specifico partecipa a questa rete di piani specifici?”
Un piano acquistato privatamente è non è automaticamente un PPO.
Copertura per le prescrizioni
Recensione:
- elenco dei farmaci;
- strati di droga;
- deducibile;
- copay o coinsurance;
- autorizzazione preventiva;
- norme relative ai medicinali speciali.
Se si assumono regolarmente farmaci, si dovrebbe farlo prima dell’iscrizione.
Esposizione a deduzione d’imposta e costi personali
Compari il costo quando effettivamente hai bisogno di assistenza.
Una polizza assicurativa a premio basso associata a spese non coperte in misura significativa può comportare una esposizione finanziaria maggiore di quella prevista.
Copertura ospedale e emergenza
Chiedete come vengono gestiti i servizi ospedalieri e di emergenza.
Non assumere che un beneficio sia garantito solo perché l’annuncio del piano utilizza la parola “medico”.”
Esclusioni e Limitazioni
Leggere attentamente le esclusioni.
Prestate particolare attenzione a:
- condizioni preesistenti;
- maternità;
- salute mentale;
- prescrizioni;
- assistenza preventiva;
- limiti annuali;
- limiti di benefici;
- periodi di attesa.
Rinnovabilità
Domanda:
È possibile rinnovare questa copertura?
Le condizioni contrattuali possono cambiare?
Cosa succede se sviluppo una condizione grave?
Le risposte possono essere molto diverse tra i diversi prodotti sanitari disponibili sul mercato.
È disponibile un'assicurazione sanitaria privata PPO?
A volte.
Ma “assicurazione privata” e “PPO” non sono sinonimi.
PPO descrive una struttura di rete.
L'assicurazione privata descrive come l'assicurazione viene finanziata o acquistata.
Un piano fuori dal mercato può utilizzare:
- PPO;
- EPO;
- HMO;
- un'altra struttura di rete.
La disponibilità delle polizze PPO varia a seconda dell'assicuratore, dello stato e della zona.
Non scegliere mai un piano solo perché nella sua pubblicità compare la parola PPO.
Verifica:
- medici precisi;
- ospedali specifiche;
- deduzione fuori dalla rete sanitaria;
- assicurazione cofinanziata fuori dal sistema;
- esposizione alla bilancia dei pagamenti;
- zona di servizio.
Questo è un ottimo posto per fare link interni verso la nostra Assicurazione sanitaria guida che tratta in modo più dettagliato le differenze tra HMO, EPO e PPO.
Assicurazione sanitaria privata per lavoratori autonomi
Le persone che esercitano un'attività lavorativa autonoma rappresentano uno dei gruppi con maggiore propensione a cercare informazioni su questa pagina.
Un libero professionista, un imprenditore indipendente, un agente immobiliare, un consulente o un imprenditore senza accesso a una copertura assicurativa sponsorizzata dall’azienda può valutare:
- Copertura del mercato ACA;
- Copertura off-Marketplace conforme a ACA;
- altre forme di copertura privata disponibili in base alla normativa vigente;
- copertura assicurativa per il coniuge o il partner;
- possibilità di coprire il gruppo nel caso in cui l'azienda dovesse in seguito avere dipendenti idonei.
Le persone che esercitano un'attività lavorativa autonoma non devono presumere di essere automaticamente più fortunate al di fuori del Marketplace.
L'assistenza finanziaria del mercato dipende dalle reali condizioni familiari e fiscali.
Inoltre, le norme fiscali federali consentono ai soggetti indipendenti qualificati di dedurre determinati premi assicurativi sanitari, nei limiti e alle condizioni previste. Per determinare la detrazione per lavoratori indipendenti relativa all’assicurazione sanitaria è necessario utilizzare il modulo IRS 7206.
L'ammissibilità fiscale deve essere confermata utilizzando le linee guida attuali dell'IRS o il parere di un professionista fiscale qualificato.
Chi può sottoscrivere un’assicurazione sanitaria privata al di fuori del mercato?
Può valere la pena fare un confronto quando qualcuno:
- non riceve un aiuto finanziario utile dal Marketplace;
- desidera esaminare un piano conforme all'ACA venduto direttamente da un'assicuratrice;
- desidera confrontare le reti non disponibili tramite le offerte di Marketplace;
- è lavoratore autonomo;
- si sta trasferendo tra le modalità di copertura;
- capisce la differenza tra una copertura completa e una limitata;
- può valutare l’accettazione della polizza e le esclusioni, se del caso.
Dev'essere una confronto, Non una raccomandazione predeterminata.
Quando l'assicurazione sanitaria privata potrebbe non essere la soluzione migliore
Una opzione fuori dal mercato può meritare particolare cautela quando:
- si è idoneo a beneficiare di sovvenzioni significative del Marketplace;
- hai esigenze mediche preesistenti importanti e il piano proposto non è conforme all’ACA;
- si assume regolarmente farmaci costosi;
- si prevede una gravidanza o un trattamento medico di rilievo;
- il piano non prevede chiaramente i benefici per l'ospedale;
- I limiti annuali o sui benefici potrebbero creare una significativa esposizione;
- la rete non include i vostri fornitori;
- il venditore non può spiegare chiaramente se il piano è conforme all'ACA;
- Il piano viene venduto principalmente come “assicurazione PPO economica” senza alcuna documentazione dettagliata.
Una polizza assicurativa più economica non significa automaticamente una protezione migliore.
Esemplo pratico: l'ACA Marketplace contro la copertura privata
Consideriamo un ipotetico professionista quarantaduenne che lavora autonomamente.
La persona non ha l'assicurazione sanitaria del datore di lavoro e desidera una rete di fornitori più ampia.
Sono state individuate tre opzioni.
Opzione A è un piano del Marketplace dell’ACA che può essere qualificato per un contributo finanziario in base alle reali condizioni fiscali del richiedente.
Opzione B è un piano individuale conforme all’ACA venduto direttamente al di fuori del Marketplace.
Opzione C è un prodotto privato coperto da assicurazione medica con una tariffa pubblicizzata inferiore.
A prima vista, l'opzione C sembra la più attraente.
Un esame più approfondito rivela che i tre piani differiscono significativamente in:
- rete di fornitori;
- assicurazione medica obbligatoria;
- deducibile;
- norme relative alle condizioni preesistenti;
- benefici ospedalieri;
- requisiti di iscrizione;
- massima esposizione finanziaria.
L'opzione B potrebbe offrire un vantaggio in termini di rete, ma non prevede i crediti fiscali Marketplace Premium.
L'opzione A potrebbe offrire premi netti più bassi se il richiedente soddisfa i requisiti per l'assistenza.
L'opzione C potrebbe risultare meno costosa inizialmente, ma presenta delle limitazioni che richiedono un calcolo del rischio diverso.
Non c'è un vincitore automatico.
La decisione corretta dipende dalle esigenze di salute dell'individuo, dalla sua idoneità, dai fornitori di servizi sanitari, dalle prescrizioni mediche e dalla sua capacità di sostenere le spese non coperte dal piano assicurativo.
Questo esempio è puramente ipotetico e non costituisce un preventivo, una raccomandazione o una garanzia di copertura o di risparmio.
Domande da porgere prima di acquistare un'assicurazione sanitaria privata
Prima di iscriversi, chiedete:
- È questa un'assicurazione sanitaria completa e compatibile con l'ACA?
- Questo piano è considerato una copertura sanitaria qualificante?
- Si applicano i criteri di sottoscrizione sanitaria?
- Come vengono gestite le patologie pregresse?
- Quali servizi sono esclusi?
- Ci sono limiti per i benefici annuali o a vita?
- Qual è la quota mensile?
- Qual è il limite di franchigia?
- Qual è la massima esposizione finanziaria potenziale?
- I miei medici sono in questa stessa rete?
- Il mio ospedale preferito è incluso nella rete?
- Le mie prescrizioni sono coperti?
- Si tratta di copertura HMO, EPO o PPO?
- Come funziona la copertura fuori rete?
- Posso rinnovare il piano?
- I termini possono cambiare al momento del rinnovo?
- Quando inizia la copertura?
- È disponibile la copertura nella mia regione?
- Cosa succede se mi ammalo gravemente?
- Quale copertura del Marketplace alternativo dovrei confrontare prima di decidere?
Se queste domande non possono essere chiarite, non prendete la decisione basandovi solo sul prezzo.
Domande frequenti
L'assicurazione sanitaria privata è uguale all'assicurazione ACA?
Non necessariamente.
I piani del Marketplace ACA sono emessi da compagnie assicurative private, e queste ultime possono anche vendere coperture individuali conformi al programma ACA al di fuori del Marketplace.
Altri prodotti privati potrebbero non essere conformi all'ACA.
Posso acquistare un'assicurazione sanitaria privata al di fuori di HealthCare.gov?
Sì.
Alcuni piani individuali possono essere acquistati direttamente presso le compagnie assicurative o tramite agenti, broker e canali di iscrizione privati. Tuttavia, i crediti fiscali Marketplace Premium non sono disponibili per le coperture acquistate al di fuori del Marketplace.
L'assicurazione sanitaria privata è sempre più economica rispetto all'assicurazione Marketplace?
No.
Il costo dipende dal tipo di piano, dall'idoneità all'assegnazione dei benefici, dal processo di sottoscrizione, dalla rete sanitaria e dal fatto che si abbia diritto all'assistenza finanziaria del Marketplace.
L'assicurazione sanitaria privata copre le patologie pregresse?
La copertura individuale conforme all'ACA lo fa.
Alcuni prodotti non inclusi nell’ACA possono comportare esclusioni o condizioni particolari di sottoscrizione assicurativa.
Verificare sempre il contratto reale.
Può l'assicurazione sanitaria privata rifiutare la copertura sanitaria a causa della mia salute?
Una copertura sanitaria individuale conforme all'ACA non può utilizzare il sistema di sottoscrizione in base allo stato di salute in questo modo.
Alcuni piani di assicurazione non coperti dal ACA possono avere regole di ammissibilità diverse.
Posso sottoscrivere l’assicurazione privata in qualsiasi periodo dell’anno?
Alcuni prodotti consentono applicazioni tutto l'anno.
La copertura sanitaria individuale standard conforme all'ACA rimane generalmente soggetta alle norme di iscrizione applicabili.
L'assicurazione sanitaria privata equivale a PPO?
No.
L'assicurazione sanitaria privata può utilizzare diverse strutture di rete.
Verificare sempre il piano esatto.
È compatibile con l’ACA un piano fuori dal mercato dei cambi?
Può essere così.
Alcuni piani individuali conformi all'ACA vengono venduti al di fuori del Marketplace.
Altri prodotti non presenti sul Marketplace non sono conformi all'ACA.
Posso ricevere un contributo tramite l'assicurazione privata?
Le detrazioni fiscali premium sono disponibili solo tramite l’iscrizione al Marketplace qualificante, e non quando si acquista una copertura fuori dal Marketplace.
L'assicurazione sanitaria a breve termine è uguale all'assicurazione sanitaria privata?
No.
L'assicurazione a breve termine è una categoria separata e, in genere, non è obbligatoria la conformità a tutti i requisiti dell'ACA per il mercato individuale.
Sono i piani di indennizzo fissi un'assicurazione sanitaria completa?
In genere no.
Offrono benefici definiti in base al contratto e non devono essere considerati automaticamente sostituti della copertura sanitaria completa.
Di cosa dovrei iniziare a fare un confronto?
Iniziate con:
tipo di copertura, rete sanitaria, prescrizioni mediche, esposizione finanziaria e esclusioni – poi confrontate la polizza assicurativa.
Confronta le tue opzioni di copertura con una chiara indicazione
L'assicurazione sanitaria privata può offrire alternative utili nelle giuste circostanze, ma la frase “Solo il ”piano privato" vi dice molto poco sulla protezione che state acquistando.
Prima di iscriversi, determinare:
- se la copertura è compatibile con l’ACA;
- se si applica l’assicurazione di garanzia;
- se le condizioni preesistenti sono coperti;
- se i vostri fornitori partecipano;
- quali prescrizioni sono coperti;
- quale esposizione finanziaria rimane;
- Se l’assistenza di Marketplace modifica la comparazione.
L'obiettivo non è semplicemente trovare una polizza assicurativa con un premio mensile più basso.
È necessario capire quale protezione effettivamente si riceve in relazione a tale premio assicurativo.
Comprendi le tue opzioni di previdenza complementare aziendale
Se state revisionando un documento esistente Piano di lavoro, lasciando un datore di lavoro, o confrontando le opzioni di copertura sanitaria privata, programmate una consulenza educativa senza impegno.
Conversazione. Possiamo aiutarti a organizzare le domande da porre e a determinare quando un responsabile della pianificazione finanziaria, un professionista fiscale, un avvocato in materia di ERISA o un professionista investimentale debitamente registrato debba essere coinvolto.