


Soluzioni assicurative per privati, famiglie e imprenditori
Una buona protezione nasce dall’ascolto delle tue esigenze, delle tue responsabilità e di ciò che conta davvero per te.
Che cosa desideri proteggere oggi e quali progetti hai per domani?
Per una famiglia, la priorità potrebbe essere una buona copertura sanitaria e la protezione del reddito se un genitore non potesse lavorare. Per chi gestisce un'azienda, potrebbero essere importanti i benefit per i dipendenti, la pianificazione pensionistica e la tutela delle persone che dipendono dall'attività. Chi si avvicina alla pensione potrebbe invece concentrarsi su Medicare, assistenza a lungo termine e reddito pensionistico prevedibile.
Non esiste una polizza adatta a ogni famiglia o attività. Ti aiutiamo a confrontare le soluzioni disponibili, valutarne vantaggi e limiti e decidere con i tuoi tempi.
Prodotti, requisiti di idoneità, valutazione del rischio assicurativo, costi, prestazioni e disponibilità variano in base allo Stato, alla compagnia e alla situazione individuale.
Indice
In breve: di quali assicurazioni ho davvero bisogno?
Non esiste un pacchetto assicurativo universale che tutti dovrebbero possedere.
Le tue esigenze dipendono dai rischi che potrebbero avere le conseguenze economiche più importanti sulla tua vita.
Per molte persone questo significa valutare diversi aspetti:
- Spese sanitarie e mediche
- Protezione del reddito
- Protezione finanziaria per i familiari
- Assistenza a lungo termine
- Reddito pensionistico
- Medicare
- Benefici per i dipendenti
- Continuità aziendale
- Bisogni legati alla successione e alla pianificazione patrimoniale
L'obiettivo non è acquistare ogni tipo di polizza.
L'obiettivo è capire quali rischi contano di più, quali puoi sostenere con le tue risorse e quali potrebbe essere opportuno trasferire a una compagnia assicurativa.
La National Association of Insurance Commissioners (NAIC) descrive l'assicurazione come uno strumento per gestire i rischi finanziari e le spese impreviste.
Scopri come funziona l'assicurazione — NAIC
Parti da ciò che desideri proteggere
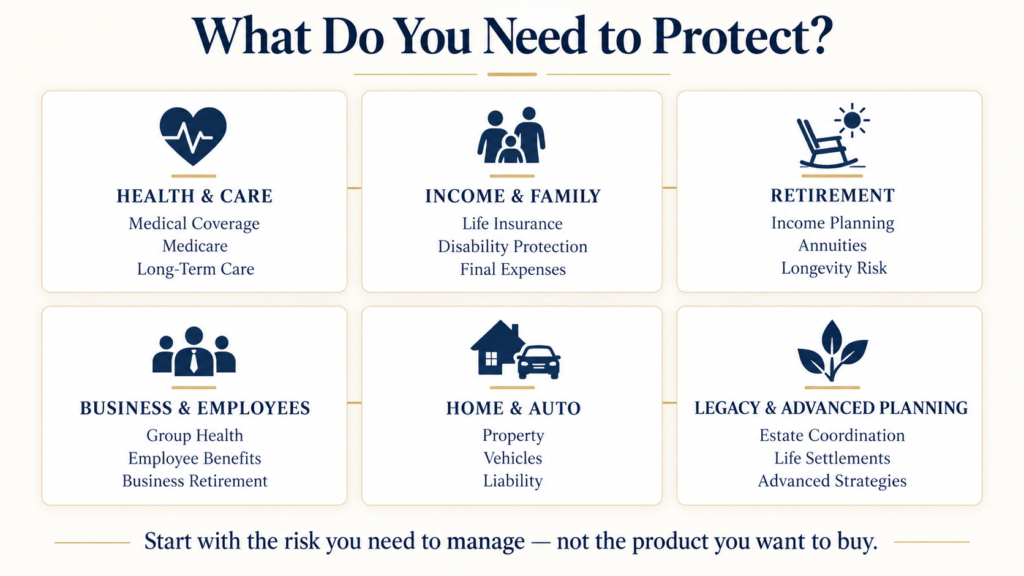
Parti dalle tue responsabilità, non dai termini tecnici delle assicurazioni.
La tua salute
Domanda:
- Come potrei sostenere le spese per cure mediche importanti?
- Ho accesso alla copertura assicurativa dell'azienda?
- Sono idoneo/a a beneficiare della copertura del Marketplace dell'ACA?
- Sono coperti i miei medici e le mie prescrizioni?
- Qual è il mio potenziale esborso personale?
Per valutare una polizza sanitaria non basta considerare il premio: bisogna esaminare anche costi, prestazioni e rete di assistenza.
Il tuo reddito
Domanda:
Che cosa succederebbe se non potessi più lavorare a causa di una malattia o di un infortunio?
L'assicurazione sulla vita riguarda il rischio di decesso.
L'assicurazione per la protezione del reddito affronta un rischio diverso: non poter più guadagnare a causa di una malattia o di un infortunio che soddisfi le condizioni previste dalla polizza.
Per i professionisti, in particolare per i liberi professionisti e i proprietari di aziende, il reddito può essere uno dei loro beni finanziari più preziosi.
La tua famiglia
Se altre persone dipendono dal tuo reddito, diventa ancora più importante valutare una protezione adeguata.
Considera:
- Obblighi ipotecari o legati all'alloggio
- Sostituzione del reddito
- I bambini
- Spese per l'istruzione
- Debiti
- Spese finali
- Le responsabilità nell’assistenza ai familiari
- Obblighi aziendali
L'assicurazione sulla vita prevede una prestazione in caso di decesso a favore dei beneficiari designati, secondo le condizioni della polizza. Le polizze temporanee e quelle permanenti rispondono a esigenze diverse e presentano costi e caratteristiche differenti.
L’assistenza di cui potresti avere bisogno
L'assicurazione sanitaria e il Medicare non coprono automaticamente tutte le forme di assistenza a lungo termine.
La pianificazione della cura a lungo termine può rivelarsi utile quando si considerano:
- Assistenza domiciliare
- Assistenza residenziale
- Assistenza infermieristica
- Aiuto nelle attività quotidiane
- Disabilità cognitiva
L'assicurazione tradizionale per l'assistenza a lungo termine e alcune soluzioni basate su polizze vita possono funzionare in modo molto diverso.
La tua pensione
La pianificazione della protezione non si ferma necessariamente quando termina l'attività lavorativa.
La pensione può comportare nuovi rischi:
- Longevità
- Volatilità del mercato
- Spese sanitarie
- Bisogni di reddito
- Assistenza a lungo termine
- Obiettivi di eredità
Le rendite assicurative sono contratti che, a seconda delle condizioni, possono servire ad accumulare capitale o a generare reddito.
Le rendite assicurative a indice fisso (FIA), le MYGA e le rendite immediate hanno caratteristiche e finalità diverse: non sono prodotti intercambiabili.
La tua attività
Per i proprietari di aziende, i rischi personali e aziendali si sovrappongono spesso.
Le domande possono includere:
- Cosa succede se il proprietario non può lavorare?
- Come sarà protetta la famiglia del proprietario?
- Quali vantaggi dovrebbero essere offerti ai dipendenti?
- Come saranno strutturati i benefici sanitari?
- La società ha bisogno di un piano di previdenza per i dipendenti?
- Cosa succede durante una transizione di proprietà?
- Le politiche personali esistenti sono ancora adatte quando l'azienda cresce?
Gli imprenditori possono valutare i costi dei piani sanitari aziendali, la protezione contro la perdita del reddito e i benefit per i dipendenti nell’ambito della propria pianificazione assicurativa.
Protezione Vita e Reddito
La protezione della vita e del reddito affronta due questioni diverse:
Cosa succederebbe alle persone che dipendono da me se io morissi?
Cosa succede se rimango in vita ma non posso più guadagnare il mio normale reddito?
Assicurazione sulla vita
Le opzioni di assicurazione sulla vita possono includere:
- Assicurazione sulla vita a termine
- Assicurazione vita a termine con restituzione dei premi
- Assicurazione sulla vita intera
- Assicurazione per le spese finali
- Indexed Universal Life (IUL)
- Vita universale garantita
I diversi prodotti si distinguono per finalità, garanzie, costi, eventuale valore di riscatto e rischi contrattuali.
L'assicurazione permanente non dovrebbe mai essere considerata automaticamente superiore all'assicurazione a termine.
La struttura appropriata dipende dallo scopo della copertura assicurativa.
Assicurazione per l’inabilità lavorativa
Una polizza per la protezione del reddito può contribuire a sostituire una parte del reddito assicurabile quando l’assicurato soddisfa la definizione di inabilità prevista dalla polizza.
Considerazioni importanti possono includere:
- Importo del beneficio
- Durata delle prestazioni
- Periodo di carenza
- Definizione di disabilità
- Occupazione
- Documentazione dei redditi
- Esclusioni e limitazioni
Per i lavoratori autonomi e gli imprenditori, questo aspetto merita particolare attenzione: la capacità di produrre reddito può essere essenziale sia per la famiglia sia per l'attività.
Assicurazione per l’assistenza a lungo termine
L'assicurazione per l'assistenza a lungo termine è pensata per esigenze assistenziali prolungate che soddisfano i requisiti contrattuali, non per le normali prestazioni mediche.
Le prestazioni, i periodi di carenza, le opzioni di adeguamento all'inflazione, la durata dei benefici e le condizioni per accedervi variano in base alla polizza.
Assicurazione sanitaria per individui e famiglie
Negli Stati Uniti, le opzioni di assicurazione sanitaria dipendono anche dalla situazione lavorativa e familiare, dal reddito, dallo Stato di residenza, dai periodi di iscrizione e dai requisiti di idoneità.
Le risorse per l’assicurazione sanitaria della SAG includono:
Assicurazione sanitaria Marketplace ACA
Copertura Marketplace ACA può offrire una copertura sanitaria completa per persone e famiglie.
I consumatori che soddisfano i requisiti possono avere diritto a crediti d'imposta sui premi (Premium Tax Credits), secondo le norme federali applicabili e in base alla situazione familiare e fiscale.
Assicurazione sanitaria privata
La copertura sanitaria individuale può essere disponibile anche al di fuori del Marketplace.
Prima di aderire, verifica se il piano offre una copertura sanitaria completa e quali esclusioni, valutazioni del rischio e limitazioni contrattuali sono previste.
Assicurazione dentale
L'assicurazione dentale prevede condizioni specifiche, tra cui:
- Massimi annuali
- Periodi di attesa
- Franchigie
- Servizi preventivi
- Servizi di base
- Servizi principali
- Rete PPO o DHMO
Assicurazione sanitaria complementare
Le coperture integrative possono includere assicurazioni contro gli infortuni, per malattie gravi o indennità in caso di ricovero ospedaliero.
Questi prodotti possono contribuire a gestire determinati rischi finanziari, ma in genere non dovrebbero essere considerati sostituti dell’assicurazione sanitaria completa.
HealthCare.gov fornisce informazioni ufficiali sulle coperture individuali del Marketplace, sull’iscrizione e sull’idoneità all’assistenza.
Consulta le informazioni ufficiali sul Marketplace dell'assicurazione sanitaria
Soluzioni Medicare
Compiere 65 anni o diventare idonei a Medicare comporta una serie di decisioni sulla copertura sanitaria.
Il Medicare non è un unico piano assicurativo completo.
Le persone potrebbero dover comprendere:
- Medicare Parte A
- Medicare Parte B
- Medicare originale
- Medicare Advantage
- Medicare Parte D
- Assicurazione supplementare per il Medicare, o Medigap
Il Medicare originale e il Medicare Advantage funzionano in modo diverso, con differenze riguardanti le reti sanitarie, i costi e il modo in cui la copertura sanitaria viene gestita.
Le risorse informative di SAG per il Medicare sono pensate per spiegare queste scelte prima di confrontare i diversi piani.
Consulta le opzioni di copertura sul sito ufficiale di Medicare
Pensione e protezione del patrimonio
La pianificazione pensionistica non consiste soltanto nell'accumulare risparmi.
Inoltre, è necessario determinare come affrontare le future esigenze di reddito.
Le soluzioni di previdenza basate sull’assicurazione possono includere:
Rendite assicurative a indice fisso (FIA)
Rendite assicurative a indice fisso (FIA) sono contratti assicurativi il cui metodo di accredito degli interessi può fare riferimento all’andamento di un indice esterno.
Non rappresentano la proprietà diretta dell'indice.
Rendite pluriennali a tasso garantito (MYGA)
Rendite pluriennali a tasso garantito (MYGA) prevedono generalmente un tasso di interesse dichiarato per un periodo contrattuale prestabilito, secondo le condizioni dell’assicuratore e del contratto.
Rendite immediate
Alcune rendite che erogano un reddito vitalizio, comprese le rendite immediate, possono essere strutturate per iniziare a erogare un reddito poco dopo la sottoscrizione. Le opzioni di pagamento e le garanzie dipendono dal contratto.
Prestazioni di prelievo garantite a vita (GLWB)
Alcuni contratti di rendita assicurativa prevedono rider facoltativi che possono offrire benefici contrattuali di prelievo, alle condizioni previste dal contratto.
Gli importi utilizzati per il calcolo del reddito, i valori di accumulo e i valori di riscatto non coincidono necessariamente.
Le garanzie delle rendite assicurative dipendono dalla capacità della compagnia emittente di adempiere ai propri obblighi contrattuali.
Benefici per l'azienda e per i dipendenti
Con la crescita dell'azienda, i benefit possono influenzare la selezione del personale, la fidelizzazione e la pianificazione della forza lavoro.
Assicurazione sanitaria collettiva
Le piccole imprese possono valutare l’assicurazione sanitaria collettiva per i dipendenti in base a:
- Dimensione della forza lavoro
- Posizioni dei dipendenti
- Budget del datore di lavoro
- Partecipazione
- Rete di fornitori
- Modalità di finanziamento
- Requisiti di ammissibilità
Strutture alternative come ICHRA o QSEHRA possono anche meritare un confronto, se del caso.
Benefici integrativi per i dipendenti
I datori di lavoro possono integrare i benefit principali con prodotti come:
- Copertura in caso di incidenti
- Malattia critica
- Indennizzo ospedaliero
- Disabilità
- Assicurazione sulla vita
- Dentale
- Visione
Queste prestazioni integrative non devono essere confuse con una copertura sanitaria completa.
Piani 401(k) aziendali
Un piano 401(k) non è un prodotto assicurativo.
Si tratta di un piano di pensionamento sponsorizzato dal datore di lavoro.
Questo servizio rientra nella pianificazione aziendale più ampia di Sterling Arc Group: un imprenditore potrebbe dover coordinare i benefit sanitari, i piani pensionistici e le tutele per i dipendenti, anziché valutare ogni scelta separatamente.
Strategie avanzate in materia di assicurazione e successione
Alcune circostanze richiedono una pianificazione più specializzata.
Queste strategie non dovrebbero essere considerate adatte a tutti.
Finanziamento dei premi assicurativi
Il finanziamento dei premi assicurativi (premium financing) può prevedere un prestito utilizzato per pagare parte o tutti i premi di una polizza.
Questa strategia comporta:
- Rischio di tasso di interesse
- Obblighi di garanzia
- Rischio di rifinanziamento
- Rischio legato ai risultati della polizza
Non si tratta di denaro gratuito e non dovrebbe essere presentato come tale.
Assicurazione internazionale o offshore
Le soluzioni assicurative internazionali richiedono di considerare anche gli aspetti giuridici, fiscali e regolamentari delle giurisdizioni coinvolte.
Richiedono una valutazione professionale accurata.
Cessione di polizze vita (life settlements)
Un life settlement consiste nella vendita di una polizza vita esistente a un terzo, anziché mantenerla o riscattarla presso la compagnia.
I requisiti di ammissibilità, i criteri di valutazione della polizza, il trattamento fiscale e le tutele dei consumatori possono variare.
Trust, testamenti e pianificazione successoria
I trust e i testamenti sono strumenti di pianificazione legale, non polizze assicurative.
L’assicurazione può talvolta essere coordinata con la pianificazione successoria o patrimoniale, ma i documenti legali devono essere redatti e rivisti da professionisti legali adeguatamente qualificati.
Le esigenze assicurative cambiano con la vita
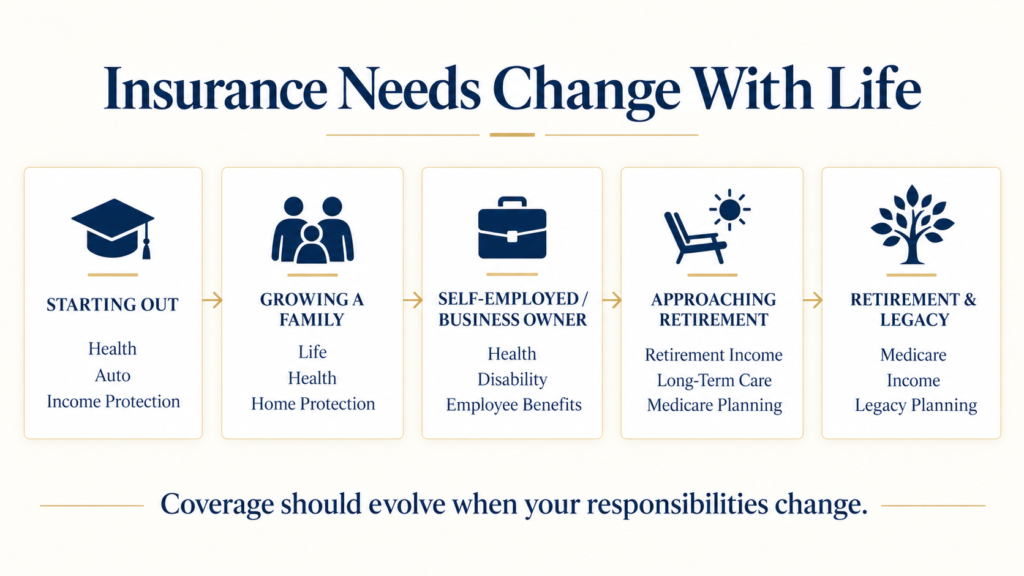
La pianificazione assicurativa richiede verifiche periodiche: non dovrebbe essere affrontata una sola volta.
Iniziare la propria carriera
Le aree comuni da considerare possono includere:
- Assicurazione sanitaria
- Protezione del reddito in caso di disabilità
Mettere su famiglia
Le priorità aggiuntive possono includere:
- Assicurazione sulla vita
- Protezione del reddito
- Copertura sanitaria
- Considerazioni sull'istruzione e sul patrimonio
Avviare un’attività autonoma
Lasciare un datore di lavoro può influire su:
- Assicurazione sanitaria
- Copertura per disabilità
- Assicurazione sulla vita
- Prestazioni pensionistiche
Questo aspetto è particolarmente importante quando il lavoro di una persona sostiene economicamente sia la famiglia sia l'attività imprenditoriale.
Far crescere un’azienda
Un imprenditore potrebbe dover rivalutare:
- Assicurazione sanitaria per gruppi
- Benefici aggiuntivi per i dipendenti
- Protezione del reddito in caso di disabilità
- Assicurazione sulla vita
- Piano di previdenza per la pensione
- Bisogni di continuità aziendale
L’avvicinarsi alla pensione
Le priorità si spostano spesso verso:
- Reddito pensionistico
- Sanità
- Assistenza a lungo termine
- Preparazione per il Medicare
- Progettazione del patrimonio
Medicare e pensionamento
Le decisioni in materia di copertura possono includere:
- Medicare originale
- Medicare Advantage
- Medigap
- Parte D
- Assistenza a lungo termine
- Reddito pensionistico
- Obiettivi di eredità
Non esiste un'età specifica in cui ogni prodotto assicurativo diventi improvvisamente necessario.
Come valutare le proprie esigenze assicurative passo dopo passo
1. Identifica i tuoi principali rischi finanziari
Parti dalle conseguenze economiche, non dai prodotti.
Chiediti quale imprevisto potrebbe avere le conseguenze economiche più rilevanti.
2. Fai un inventario delle coperture già esistenti
Rivedi la copertura che già hai tramite:
- I datori di lavoro
- Polizze individuali
- Piani aziendali
- Medicare
Non si deve presumere che il possesso di una polizza renda automaticamente l’importo o la struttura della stessa ancora adeguata.
3. Individua le eventuali lacune
Individua le esigenze di protezione che le coperture attuali non soddisfano adeguatamente.
Gli esempi includono:
- Sostituzione del reddito
- I familiari a carico
- I costi sanitari
- Assistenza a lungo termine
- Responsabilità aziendali
- Reddito pensionistico
4. Stabilisci le priorità
Non tutti i potenziali rischi necessitano di assicurazione.
Alcuni rischi possono essere ragionevolmente coperti dai propri mezzi.
Altri potrebbero comportare conseguenze finanziarie difficili da sostenere.
5. Confronta le coperture, non soltanto il prezzo
Da verificare:
- Benefici
- Esclusioni
- Limitazioni
- Franchigie
- Periodi di attesa
- Rete
- Clausole accessorie (rider)
- Oneri e spese della polizza
- Garanzie
- Condizioni di riscatto
- Valutazione del rischio assicurativo (underwriting)
Un premio inferiore non significa automaticamente un miglior rapporto qualità-prezzo.
6. Riesamina periodicamente la strategia
Le esigenze assicurative possono cambiare dopo:
- Matrimonio
- Divorzio
- Nascita o adozione
- Acquisto di una casa
- Avviare un'attività imprenditoriale
- Importanti variazioni dei redditi
- Passaggio da uno stato all'altro
- Pensione
- Idoneità a Medicare
- Variazioni significative del patrimonio o dei debiti
L'assicurazione dovrebbe evolversi man mano che cambiano le tue responsabilità.
Quanto costano le soluzioni assicurative?
Non esiste una risposta valida per tutti.
Le diverse tipologie di copertura assicurativa seguono criteri di determinazione del prezzo differenti.
| Tipo di copertura | Importanti fattori di costo |
|---|---|
| Assicurazione sanitaria | Età, località, nucleo familiare, piano, rete, ammissibilità |
| Assicurazione sulla vita | Età, stato di salute, importo della copertura, durata, tipo di prodotto |
| Assicurazione per l’inabilità lavorativa | Reddito, professione, importo della prestazione, periodo di carenza |
| Assistenza a lungo termine | Età, salute, prestazioni, periodo di eliminazione |
| Rendite | Premio versato, struttura del contratto, rider opzionali, periodo e penali di riscatto |
| Piani Medicare | Area geografica, tipo di copertura, compagnia assicurativa e piano |
| Benefit per i dipendenti | Personale, sede, struttura del piano e partecipazione |
Un prezzo senza contesto può quindi essere fuorviante.
La domanda più utile è:
Quanto sto pagando, quale rischio sto trasferendo e quale esposizione finanziaria rimane?
Perché un'analisi delle coperture può essere più utile di un altro preventivo
Acquistare solo prodotti con un prezzo inferiore risponde a una domanda:
Posso pagare meno?
Una corretta revisione della copertura richiede la risposta a diverse domande:
- Cosa ho già?
- Che cosa desidero proteggere concretamente?
- Dove potrebbero esserci lacune importanti nella copertura?
- Sto pagando una copertura di cui non ho più bisogno?
- Le mie responsabilità sono cambiate?
- La mia attuale polizza soddisfa ancora i miei obiettivi?
- Si dovrebbe prendere in considerazione anche un'altra strategia?
L'assicurazione non dovrebbe essere automaticamente sostituita semplicemente perché è disponibile un altro prodotto.
Le polizze esistenti possono contenere garanzie, tariffe o condizioni difficili, o impossibili, da ottenere nuovamente.
Non cancellare mai la copertura esistente finché la nuova copertura non sarà stata correttamente valutata, approvata ove applicabile e confermata come in vigore.
Guida assicurativa per gli italiani residenti negli Stati Uniti
Il sistema assicurativo americano può risultare particolarmente complicato se si è cresciuti in un altro sistema sanitario, previdenziale o di prestazioni sociali.
Termini come:
- Franchigia
- Coassicurazione
- Massimale delle spese a carico dell’assicurato
- Valutazione del rischio assicurativo (underwriting)
- Valore in contanti
- Penale per il riscatto anticipato
- Medicare Supplement
- HMO
- EPO
- PPO
potrebbero non avere un equivalente diretto nel sistema italiano.
L’approccio informativo di Sterling Arc Group aiuta a comprendere questi concetti senza dare per scontato che il cliente conosca già il sistema statunitense.
L’obiettivo non è applicare regole assicurative diverse alle famiglie italiane.
Le leggi e le condizioni contrattuali applicabili rimangono le stesse.
La differenza sta nello spiegare il sistema americano in una lingua e con esempi che ne rendano più semplice la comprensione.
Esempio pratico: un imprenditore con famiglia
Consideriamo un esempio ipotetico: un imprenditore di 47 anni, con coniuge e due figli.
La prima domanda della famiglia è:
«Ho bisogno di una copertura sulla vita più elevata?»
Una valutazione più ampia può far emergere altre domande:
Salute
La famiglia dispone di una copertura sanitaria adeguata?
Reddito
Che cosa succederebbe se l’imprenditore non potesse lavorare per un periodo prolungato?
Vita
Quanto reddito perderebbe la famiglia in caso di decesso dell’imprenditore?
Attività imprenditoriale
L’azienda potrebbe continuare a operare?
Dipendenti
L’azienda ha bisogno di un piano sanitario o di benefit integrativi per i dipendenti?
Pensione
L’imprenditore sta accumulando risparmi per la pensione anche al di fuori dell’azienda?
La soluzione potrebbe richiedere un solo prodotto, più coperture oppure nessuna modifica immediata.
Lo scopo della revisione è comprendere i rischi prima di scegliere una soluzione.
L’esempio è puramente ipotetico e non costituisce una consulenza assicurativa, legale, finanziaria o fiscale personalizzata.
Domande frequenti
Come faccio a sapere se ho un’assicurazione sufficiente?
Inizia individuando il rischio economico che la polizza dovrebbe coprire e confrontalo con gli importi, i limiti e le condizioni delle coperture che possiedi già.
Devo acquistare ogni tipo di assicurazione?
No.
L'assicurazione è un metodo per gestire il rischio finanziario. Alcuni rischi minori possono essere ragionevolmente coperti o sostenuti a proprie spese.
Con che frequenza dovrei rivedere la mia assicurazione?
Una revisione è utile dopo importanti cambiamenti nella vita o nella sfera finanziaria e periodicamente anche quando nulla di ovvio è cambiato.
L’assicurazione sulla vita offerta dal datore di lavoro è sufficiente?
Dipende dall’importo assicurato, dalla possibilità di mantenere la copertura cambiando lavoro e dalle esigenze finanziarie della famiglia. La polizza offerta dal datore di lavoro va valutata nel quadro complessivo, senza considerarla automaticamente sufficiente o insufficiente.
Mi serve un’assicurazione per l’inabilità lavorativa se ho già un’assicurazione sanitaria?
Risolvono problemi diversi.
L'assicurazione sanitaria aiuta a coprire le spese mediche.
L’assicurazione per l’inabilità lavorativa può erogare prestazioni a sostegno del reddito se sono soddisfatte le condizioni e la definizione di disabilità previste dalla polizza.
Un contratto di rendita assicurativa è uguale a un conto di investimento?
No.
Una rendita è un contratto di assicurazione. Alcuni tipi di rendita presentano caratteristiche legate al mercato o all’investimento, ma la struttura del contratto, le garanzie, le commissioni e i rischi devono essere considerati separatamente.
I contratti di rendita assicurativa sono coperti dalla FDIC?
In generale, le rendite assicurative non sono depositi bancari coperti dalla FDIC. Le garanzie dipendono dalla capacità della compagnia emittente di adempiere ai propri obblighi contrattuali.
Il Medicare sostituisce tutti i tipi di assicurazione dopo i 65 anni?
No.
Medicare prevede prestazioni, costi e regole di copertura specifici. In base alla situazione personale, potrebbe essere necessario valutare anche altre esigenze assicurative.
Il 401(k) è un prodotto assicurativo?
No.
Un 401(k) è un piano di pensionamento sponsorizzato dal datore di lavoro.
I trust e i testamenti sono prodotti assicurativi?
No.
Sono strumenti di pianificazione legale. L’assicurazione può talvolta essere utilizzata in sinergia con la pianificazione patrimoniale, ma non devono essere confusi tra loro.
Una soluzione assicurativa può essere adatta a tutti?
No.
L'età, la salute, il reddito, la famiglia, l'occupazione, la posizione, la proprietà aziendale, i beni e gli obiettivi possono cambiare sostanzialmente ciò che è appropriato.
Informazioni importanti
La disponibilità delle coperture, i requisiti di idoneità, i premi, le franchigie, i massimali, le esclusioni, gli sconti, la valutazione del rischio e le condizioni contrattuali variano in base alla compagnia assicurativa, allo Stato, al richiedente e alla polizza. La copertura è soggetta all’approvazione della compagnia e ai termini del contratto emesso. Queste informazioni hanno finalità generali e divulgative e non costituiscono consulenza assicurativa, fiscale, legale o finanziaria personalizzata.
Confronta le opzioni con informazioni chiare
Non devi conoscere già il nome della polizza di cui potresti avere bisogno.
Parti da ciò che desideri proteggere.
Una revisione strutturata può aiutarti a definire le priorità, comprendere le coperture che hai già e confrontare le opzioni disponibili prima di decidere.