


SERVIZI LIFE SETTLEMENT | STERLING ARC GROUP
Prima di annullare o riscattare la tua polizza vita, scopri quanto potrebbe valere.
La tua polizza vita potrebbe avere per un acquirente qualificato un valore superiore al valore netto di riscatto offerto dalla compagnia assicurativa. Se non hai più bisogno della copertura, i premi stanno diventando onerosi o stai valutando il riscatto, richiedi una valutazione delle opzioni di life settlement prima di prendere una decisione irreversibile.
Ti aiutiamo a comprendere le alternative e a coordinare, con i professionisti debitamente autorizzati quando richiesto, una valutazione riservata dei requisiti e del possibile valore della polizza. Non sei obbligato ad accettare un'offerta.
Potresti vendere la tua polizza vita esistente?
Molti acquirenti di polizze nel mercato dei life settlement si concentrano su persone assicurate anziane, spesso di 75 anni o più, ma possono essere considerate anche persone più giovani con cambiamenti importanti dello stato di salute. Alcuni programmi prendono inizialmente in considerazione polizze con un capitale in caso di decesso di almeno 100.000 dollari come criterio orientativo, ma età, importo della polizza, durata e requisiti di valutazione del rischio variano in base all'acquirente. Questi sono parametri indicativi di selezione, non requisiti legali universali né garanzie di ricevere un'offerta.
Capitale in caso di decesso e valore netto di riscatto: perché è importante distinguerli
Capitale in caso di decesso è l'importo generalmente corrisposto ai beneficiari quando l'assicurato muore mentre la polizza è in vigore, secondo le condizioni contrattuali e le eventuali detrazioni. Valore netto di riscatto è la somma che la compagnia assicurativa corrisponderebbe in caso di riscatto volontario di una polizza che prevede un valore di riscatto, al netto degli eventuali costi e prestiti. Valore di un life settlement è il prezzo di acquisto proposto da un potenziale acquirente dopo aver valutato capitale assicurato, premi futuri, età, salute, condizioni della polizza e altri fattori. Non corrisponde a una percentuale fissa del capitale in caso di decesso.
Esempio puramente illustrativo, non un'offerta reale
Immagina una polizza vita ammissibile con un capitale in caso di decesso di 200.000 dollari e un valore netto di riscatto di 10.000 dollari. Supponiamo, soltanto a scopo educativo, che venga formulata un'offerta ipotetica di life settlement pari a 50.000 dollari (il 25% del capitale in caso di decesso). L'importo sarebbe 40.000 dollari in più rispetto al riscatto della polizza. L'offerta dipenderebbe principalmente dal capitale in caso di decesso, dai costi attesi dall'acquirente e dalle tempistiche stimate, comprese età e salute dell'assicurato, aspettativa di vita, premi futuri e condizioni contrattuali. Non si calcola semplicemente aggiungendo una percentuale al valore netto di riscatto. Questo è un esempio ipotetico, non un preventivo di una compagnia o di un acquirente, un risultato garantito né una previsione per una polizza da 200.000 dollari. Alcune polizze ammissibili possono ricevere offerte molto inferiori, altre superiori e altre nessuna offerta. Un pagamento di 100.000 dollari per una polizza con capitale di 200.000 dollari sarebbe pari al 50% e non deve essere presentato come un risultato tipico. Commissioni, prestiti e imposte possono inoltre ridurre l'importo netto ricevuto. Dati di settore: secondo la Life Insurance Settlement Association (LISA), tra le operazioni concluse dai suoi membri nel 2025 il pagamento medio di un life settlement è stato di 212.066 dollari, contro un valore medio di riscatto di 24.360 dollari. Si tratta di medie riferite a polizze di importi diversi, non di percentuali o pagamenti applicabili all'esempio precedente. Consulta i dati LISA sul mercato nel 2025.
Il nostro servizio di valutazione Life Settlement
- Colloquio iniziale: discutiamo i tuoi obiettivi, se hai ancora bisogno della copertura e perché stai considerando l'annullamento o il riscatto.
- Analisi della polizza: esaminiamo il capitale in caso di decesso, il tipo di polizza, i premi da versare, il valore netto di riscatto e gli eventuali prestiti in essere.
- Verifica dei requisiti e del possibile valore: con la tua autorizzazione, professionisti specializzati e debitamente autorizzati possono esaminare la polizza. Potrebbero essere necessarie informazioni sanitarie, trattate secondo i requisiti applicabili in materia di riservatezza.
- Confronto delle alternative: valuta l'importo netto di eventuali offerte effettive rispetto al mantenimento della polizza, al riscatto, ai prestiti, alla riduzione della copertura e agli eventuali Living Benefits disponibili.
- La tua decisione: sei tu a decidere se procedere. La vendita generalmente trasferisce all'acquirente la titolarità e il diritto al capitale in caso di decesso, quindi i beneficiari originari di norma perdono quella protezione.
Aspetti importanti da considerare: le somme ricevute potrebbero essere soggette a imposte, incidere sull'accesso ad alcuni benefici pubblici o essere aggredibili dai creditori. La transazione può comportare commissioni o spese ed è soggetta alle norme statali su licenze, informative e diritti di recesso. In Florida, i contratti di viatical settlement devono prevedere il diritto di recesso entro 15 giorni dalla ricezione delle somme, a condizione che queste siano restituite. Prima di accettare un'offerta, consulta professionisti qualificati in materia fiscale, legale e di benefici pubblici.
Verifica se la tua polizza potrebbe essere idonea
Informazioni per i consumatori: Florida Department of Financial Services — Assicurazione sulla vita · Florida Statutes § 626.9923 — Informative obbligatorie · Florida Statutes § 626.9924 — Procedure e diritto di recesso.
Cosa succede quando si vende la polizza di assicurazione sulla vita?
I life settlement spiegati in termini semplici
Cosa succede quando si vende la polizza di assicurazione sulla vita? Con una transazione comunemente chiamata Life Settlement, Con la cessione della polizza esistente, la proprietà passa a un acquirente terzo. Ricevi un pagamento in contanti concordato; l’acquirente generalmente si assume la responsabilità dei premi futuri e il beneficiario della polizza ha diritto al premio in caso di morte dell’assicurato.
Un Life Settlement può essere un’alternativa quando la copertura non serve più o i premi sono diventati difficili da sostenere. È una decisione finanziaria permanente: i beneficiari originali generalmente non riceveranno più il death benefit della polizza venduta e possono esserci conseguenze fiscali, di privacy, public benefits, creditori e pianificazione patrimoniale.
La domanda giusta non è semplicemente: “Posso vendere la mia polizza di assicurazione sulla vita in cambio di denaro?” Ma: Come si confronta l'offerta netta con le alternative ragionevoli e quale protezione perderebbero i miei familiari se l'accettassi?
Risposta rapida: Potresti riuscire a vendere una polizza vita ammissibile, ma non tutte le polizze e non tutti i contraenti soddisfano i requisiti. Nessuna offerta è garantita e non sei obbligato ad accettarla soltanto perché hai richiesto una valutazione.
Indice
Che cos'è un life settlement?
Un life settlement consiste nella vendita di una Polizza di assicurazione sulla vita a un'altra persona o società. Una volta completata l'operazione, l'acquirente generalmente assume la titolarità della polizza e/o la posizione di beneficiario, si fa carico dei premi futuri e può ricevere il capitale assicurato al decesso dell'assicurato.
Il prezzo pagato è inferiore al capitale complessivo previsto in caso di decesso. In molte operazioni concluse può essere superiore al valore netto di riscatto della polizza, ma non si deve mai garantire tale risultato. L'importo dipende dalla polizza, dai premi, dall'età e dalla salute dell'assicurato, dalle stime sull'aspettativa di vita, dalle condizioni del mercato, dalle commissioni, dalle norme statali e dalla valutazione dell'acquirente.
Il Guida per i consumatori dell’Associazione nazionale dei commissari delle assicurazioni raccomanda di valutare, prima della vendita, le alternative disponibili, le conseguenze fiscali, la riservatezza delle informazioni, i benefici pubblici, i meccanismi di deposito fiduciario (escrow), i costi, le licenze e l'effetto sui beneficiari.
Life settlement, viatical settlement e terminologia utilizzata nei diversi Stati
La terminologia può variare da Stato a Stato. Nelle guide per i consumatori, il termine «life settlement» indica spesso la vendita di una polizza da parte di una persona anziana che non soffre necessariamente di una malattia terminale. «Viatical settlement» si riferisce spesso alla vendita da parte di un assicurato con una malattia terminale o grave.
Alcuni Stati utilizzano il termine viatical settlement in senso giuridico più ampio, includendo anche operazioni commercializzate come life settlement. Sono il contratto e la normativa dello Stato del titolare della polizza, non la denominazione usata in un sito, a stabilire le norme, le informative, le licenze e le tutele dei consumatori applicabili.
Come funziona un life settlement, passo dopo passo?
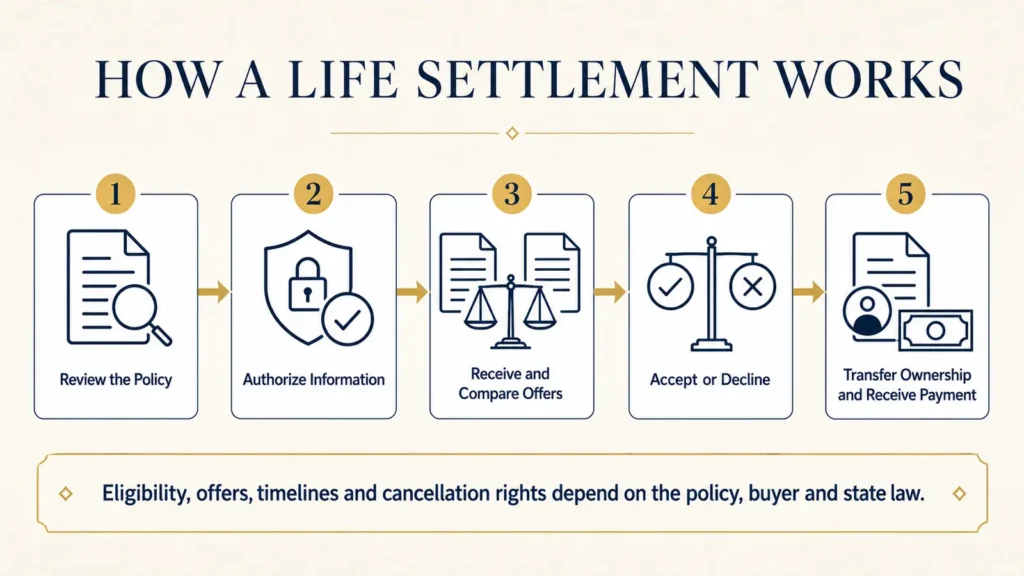
1. Esamina la polizza e le ragioni della vendita
Parti dalla polizza in vigore, non da una stima online. Richiedi un'illustrazione aggiornata della polizza in vigore o un estratto che riporti capitale in caso di decesso, premi richiesti, valore in contanti, valore di riscatto, prestiti, garanzie aggiuntive, valori garantiti e durata prevista della copertura.
Chiarisci perché stai rivalutando la polizza. Le situazioni più comuni comprendono:
- I beneficiari originari sono diventati economicamente indipendenti.
- Sono cambiate le esigenze legate al mutuo, all'attività aziendale o alla pianificazione successoria.
- I premi sono diventati difficili da sostenere.
- La polizza rischia di decadere per mancato finanziamento.
- Il contraente ha bisogno di liquidità per un'altra priorità finanziaria.
- Il contraente sta pensando di riscattare la polizza e vuole prima confrontare le alternative.
2. Autorizza l'accesso ai dati della polizza e alle informazioni sanitarie
Se una prima analisi indica che la polizza potrebbe essere vendibile, al contraente può essere chiesto di autorizzare l'accesso alla documentazione assicurativa e alle informazioni mediche. Gli acquirenti utilizzano questi dati per stimare i premi futuri e l'aspettativa di vita dell'assicurato.
Chiedi chi potrà ricevere le informazioni, come saranno conservate, se potranno essere condivise con altri potenziali acquirenti e se, dopo la vendita, saranno richiesti aggiornamenti sullo stato di salute. Non firmare moduli in bianco e verifica che tutte le risposte nella documentazione siano complete e accurate.
3. Ricevi e confronta le offerte
Un acquirente specializzato (life settlement provider) può valutare direttamente la polizza. Un intermediario (life settlement broker) può richiedere offerte a più acquirenti per conto del contraente, nel rispetto delle licenze e delle norme dello Stato.
Non confrontare le offerte considerando soltanto l'importo lordo. Richiedi una spiegazione scritta di:
- Importo lordo dell'offerta.
- Tutte le commissioni, gli onorari e le spese.
- Importo netto stimato spettante al venditore.
- Valore netto di riscatto attuale della polizza.
- Capitale in caso di decesso al quale rinuncerebbero i beneficiari.
- Eventuali prestiti ancora in essere o cessioni della polizza a scopo di garanzia.
- Soggetto incaricato di custodire i fondi durante il trasferimento della titolarità.
- Eventuali diritti di annullamento o recesso previsti dalla normativa statale.
4. Accetta, rifiuta o continua a confrontare le offerte
Il contraente non è obbligato ad accettare un'offerta. Può rifiutarla se il valore proposto è insufficiente, se i beneficiari hanno ancora bisogno della protezione o se un'alternativa risponde meglio ai suoi obiettivi.
Prima di accettare, il contraente dovrebbe valutare i possibili effetti fiscali, le conseguenze per Medicaid o altri benefici subordinati al reddito o al patrimonio, i diritti dei creditori, i documenti successori, i trust, gli accordi aziendali e la possibilità di ottenere una nuova copertura in futuro.
5. Trasferisci la titolarità e ricevi il pagamento
Se l'offerta viene accettata, le parti compilano i documenti di trasferimento. Le somme dell'acquirente possono essere depositate presso un soggetto indipendente incaricato della custodia (escrow) mentre la compagnia conferma il cambio di titolarità e di beneficiario.
Una volta soddisfatte le condizioni di trasferimento, il venditore riceve l'importo netto concordato. L'acquirente generalmente gestisce la polizza e paga i premi futuri. Il contratto e la normativa statale stabiliscono la procedura esatta e gli eventuali diritti di recesso dopo la conclusione.
Cosa succede dopo aver venduto la propria polizza vita?
La vendita non cambia soltanto chi paga i premi.
Rinunci al controllo della polizza
Il nuovo contraente ottiene generalmente i diritti di titolarità previsti dal contratto. Chi vende non può più cambiare i beneficiari, richiedere prestiti sulla polizza, prelevare valore in contanti, riscattare il contratto o decidere come gestirlo, salvo che l'accordo di vendita riservi espressamente alcuni diritti limitati.
L'acquirente paga i premi futuri
L'acquirente diventa generalmente responsabile del mantenimento della polizza in vigore e assume il rischio che i premi siano superiori o debbano essere pagati più a lungo del previsto.
L'acquirente riceve il capitale in caso di decesso
Quando l'assicurato muore e la richiesta viene approvata, la compagnia paga il capitale in caso di decesso al beneficiario allora designato nella polizza, generalmente l'acquirente o un soggetto collegato dopo il completamento del life settlement.
I beneficiari originari generalmente perdono quella prestazione
Figli, coniuge, trust, impresa, ente benefico o altri beneficiari precedentemente designati generalmente non ricevono alcuna somma per la parte della polizza venduta. È spesso il compromesso più importante da valutare prima di accettare un'offerta.
Le informazioni personali e sanitarie possono continuare a essere rilevanti
L'acquirente ha un interesse economico nel mantenere in vigore la polizza e nel sapere quando il capitale diventa esigibile. I documenti del settlement possono consentire contatti periodici o verifiche dello stato di salute. La polizza potrebbe anche essere trasferita nuovamente. Esamina attentamente le clausole sulla privacy e chiedi chi potrà accedere ai tuoi dati o riceverli.
Quali polizze vita possono essere vendute?
Le polizze permanenti vengono spesso valutate perché possono rimanere in vigore per tutta la vita, se sono rispettati i requisiti contrattuali. Tra le tipologie potenzialmente ammissibili rientrano:
- Assicurazione Whole Life.
- Assicurazione Universal Life.
- Assicurazione Indexed Universal Life (IUL).
- Assicurazione Guaranteed Universal Life (GUL).
- Assicurazione sulla vita congiunta al secondo decesso (survivorship o second-to-die).
- Assicurazione vita variabile o Variable Universal Life, soggetta anche a specifiche considerazioni finanziarie e regolamentari.
- Alcune polizze vita a termine convertibili.
L'idoneità non è automatica. L'acquirente valuta il capitale in caso di decesso, il piano dei premi, il valore in contanti, le garanzie, l'anzianità della polizza, le clausole di contestabilità, i prestiti, le cessioni in garanzia, i diritti di conversione e la compagnia emittente.
È possibile vendere una polizza vita a termine (Term Life)?
Talvolta sì, ma la maggior parte delle polizze vita a termine non accumula valore in contanti e scade alla fine del periodo previsto. Una polizza può interessare un acquirente se manca ancora molto alla scadenza oppure se prevede un diritto di conversione utile per trasformarla in copertura permanente.
Prima di presumere che una polizza a termine convertibile abbia valore sul mercato dei settlement, verifica:
- La scadenza del diritto di conversione.
- Quali prodotti permanenti sono disponibili tramite conversione.
- Il premio richiesto dopo la conversione.
- Se è possibile convertire la polizza senza una nuova valutazione medica del rischio.
- Se l'acquirente richiede che la conversione avvenga prima di concludere la transazione.
- Chi sosterrà i costi della conversione e il primo premio.
Una polizza a termine prossima alla scadenza, non più convertibile o troppo costosa da mantenere potrebbe non ricevere alcuna offerta.
Chi può essere idoneo a un life settlement?
Non esistono requisiti universali di età, capitale o salute che garantiscano l'idoneità. Acquirenti e Stati applicano criteri differenti. L'interesse di mercato dipende spesso da:
- Età dell'assicurato.
- Salute attuale e aspettativa di vita stimata.
- Capitale assicurato in caso di decesso.
- Importo e scadenze dei premi futuri.
- Valore netto di riscatto attuale.
- Tipologia di polizza e garanzie contrattuali.
- Prestiti esistenti o cessioni della polizza a scopo di garanzia.
- Periodo trascorso dall'entrata in vigore della polizza.
- Compagnia emittente e storia amministrativa della polizza.
Un'età più avanzata o un cambiamento significativo dello stato di salute possono aumentare l'interesse degli acquirenti, perché potrebbero ridurre il numero di premi futuri che prevedono di pagare. Questo non giustifica in alcun modo l'esagerazione o l'omissione di informazioni sanitarie. La documentazione deve essere accurata.
Quanto potrebbe valere la mia polizza vita?
Una polizza può avere più valori, ciascuno con un significato diverso:
- Capitale in caso di decesso: Importo potenzialmente corrisposto al beneficiario quando la richiesta per il decesso viene approvata, tenendo conto di prestiti, prelievi, prestazioni anticipate e condizioni contrattuali.
- Valore in contanti (cash value): Valore accumulato all'interno della polizza, quando previsto.
- Valore netto di riscatto: Somma che il contraente può ricevere dalla compagnia dopo gli eventuali costi di riscatto, prestiti e altri adeguamenti.
- Valore di mercato della polizza per un life settlement: Prezzo che un acquirente terzo è disposto a offrire dopo aver valutato la polizza e l'assicurato.
Gli acquirenti di life settlement stimano generalmente il valore attuale del futuro capitale in caso di decesso, tenendo conto dei premi attesi, delle spese, dei rischi e del rendimento richiesto. Per questo due polizze con lo stesso capitale assicurato possono ricevere offerte molto diverse.
Non considerare un calcolatore generico come una valutazione definitiva. Un confronto affidabile richiede dati aggiornati della polizza, valutazione medica del rischio, offerte scritte e un calcolo trasparente dell'importo netto da ricevere.
Life settlement, riscatto, prestito sulla polizza e altre alternative: confronto
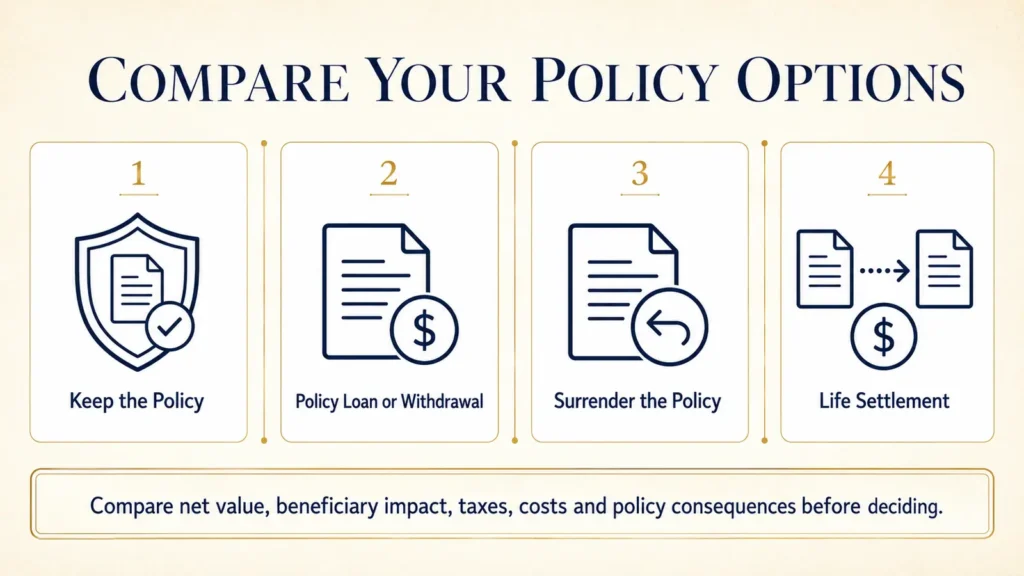
Prima di vendere, confronta la proposta con tutte le alternative realisticamente disponibili.
| Opzione | Che cosa accade | Effetto sui beneficiari | Compromesso principale |
|---|---|---|---|
| Mantenere la polizza | Il contraente continua a rispettare gli obblighi di pagamento dei premi e le condizioni contrattuali | Il capitale in caso di decesso può restare disponibile | Costi futuri e rischio di decadenza devono essere sostenibili |
| Ridurre la copertura o utilizzare un'opzione contrattuale di mantenimento del valore (nonforfeiture) | La copertura o i premi futuri possono essere ridotti, se il contratto lo consente | Una parte della protezione può rimanere in vigore | Possibile soltanto secondo le disposizioni della polizza |
| Prestito o prelievo sulla polizza | Il contraente accede al valore disponibile della polizza | Il valore della polizza e il capitale in caso di decesso possono diminuire | Possono applicarsi interessi, rischio di decadenza e conseguenze fiscali |
| Anticipo del capitale in caso di decesso (Living Benefit) | Una parte del capitale in caso di decesso può essere anticipata dopo un evento che soddisfa i requisiti di una garanzia aggiuntiva | Il capitale residuo in caso di decesso viene generalmente ridotto | Requisiti, riduzioni della prestazione, costi e trattamento fiscale variano |
| Riscattare la polizza | La copertura termina e la compagnia versa l'eventuale valore netto di riscatto | Non rimane un capitale futuro in caso di decesso | Possono applicarsi costi di riscatto e imposte |
| Scambio fiscalmente qualificato ai sensi della sezione 1035 | Il valore può essere trasferito direttamente a un altro contratto idoneo | Dipende dal contratto sostitutivo | Occorre esaminare i nuovi costi, gli eventuali periodi con spese di riscatto, la valutazione del rischio e l'adeguatezza della sostituzione |
| Vendere tramite life settlement | La polizza viene ceduta a un terzo in cambio di un prezzo concordato | I beneficiari originari generalmente perdono il diritto al capitale venduto | Vanno valutati titolarità, privacy, imposte, commissioni ed effetti sui benefici pubblici |
La NAIC consiglia ai contraenti di contattare la compagnia e comprendere le opzioni disponibili prima di concludere un life settlement. L'offerta deve essere confrontata con il valore netto di riscatto, non soltanto con il valore in contanti indicato in evidenza, e con l'importanza economica della copertura che rimarrebbe ai beneficiari.
È possibile vendere una polizza vita con un prestito in essere?
Un prestito ancora dovuto sulla polizza non impedisce sempre un life settlement, ma può ridurre il capitale netto in caso di decesso e il valore di mercato della polizza. L'acquirente esaminerà il saldo, gli interessi maturati, eventuali cessioni a garanzia e gli effetti sull'andamento della polizza.
Richiedi una conferma scritta su come verrà gestito il prestito al perfezionamento della vendita. Non presumere che l'intero capitale in caso di decesso o l'offerta lorda indicata siano disponibili dopo prestiti e costi di transazione.
Potenziali vantaggi di un life settlement
Un life settlement può meritare una valutazione quando:
- La polizza non serve più allo scopo originale.
- Il contraente sta già valutando il riscatto o l'interruzione della copertura.
- I premi sono diventati difficili da sostenere.
- L'importo netto offerto supera in modo significativo il valore netto di riscatto.
- Il contraente attribuisce più valore alla liquidità attuale che al futuro capitale in caso di decesso.
- La vendita è stata valutata tenendo conto degli aspetti fiscali, successori, dei benefici pubblici e familiari.
Anche in queste circostanze non è necessario vendere: il life settlement è soltanto una delle alternative da confrontare.
Rischi e compromessi da conoscere
Perdita del capitale in caso di decesso
L'acquirente generalmente sostituisce i beneficiari originari. Se la famiglia, un trust, un'impresa o un'organizzazione benefica ha ancora bisogno di quel capitale, la vendita potrebbe essere in contrasto con l'obiettivo della polizza.
Possibili conseguenze fiscali
Le somme ricavate da un life settlement non sono automaticamente esenti da imposte. Possono applicarsi obblighi federali di dichiarazione e il trattamento fiscale dipende dalla base fiscale del contraente, dal valore di riscatto, dal prezzo di vendita, dalla storia della polizza e dalle circostanze individuali. L'IRS pubblica le istruzioni del modulo 1099-LS per le vendite di assicurazioni sulla vita soggette a comunicazione. Prima di accettare un'offerta, un professionista fiscale qualificato dovrebbe stimare gli eventuali obblighi tributari.
Effetti su Medicaid e altri benefici pubblici
Un pagamento in denaro può modificare redditi o beni conteggiabili per programmi subordinati alla situazione economica. Prima di completare la vendita, non dopo aver ricevuto le somme, consulta un professionista competente in materia di benefici pubblici o un avvocato specializzato in diritto degli anziani.
Possibili pretese dei creditori
Le tutele relative alle prestazioni assicurative e il denaro ottenuto dalla vendita possono essere trattati diversamente dalle norme federali e statali. In determinate circostanze, i creditori potrebbero poter aggredire il ricavato del settlement anche quando non avrebbero potuto accedere alle prestazioni della polizza.
Privacy e informazioni sanitarie
La valutazione del rischio può richiedere documenti medici e personali dettagliati. L'acquirente o un successivo titolare potrebbe inoltre ricevere le informazioni necessarie per gestire la polizza e verificare quando diventa pagabile il capitale in caso di decesso.
Commissioni e compensi
Broker, acquirenti specializzati e altri intermediari possono essere remunerati in modi differenti. Richiedi per iscritto offerta lorda, compensi, spese e importo netto spettante al venditore. Un'offerta lorda più alta non è necessariamente migliore se comporta costi maggiori.
Possibilità di ottenere una nuova assicurazione in futuro
Dopo la vendita, sostituire la copertura può essere molto costoso o impossibile a causa dell'età o delle condizioni di salute. Non presumere che una nuova polizza sarà disponibile in futuro.
Considerazioni sulle polizze vita variabili
I life settlement che riguardano polizze vita variabili possono comportare ulteriori questioni relative alla normativa sugli strumenti finanziari. Le indicazioni FINRA sottolineano l'importanza di informazioni equilibrate su imposte, costi della transazione, possibilità di assicurarsi in futuro, riservatezza dei dati sanitari e altri rischi rilevanti.
Intermediario (broker) e acquirente (provider) nei life settlement: differenze
A Il provider (acquirente specializzato) generalmente acquista o finanzia l'acquisto della polizza. Il suo obiettivo economico è acquisirla a condizioni per lui accettabili.
A Il broker (intermediario) generalmente rappresenta il contraente e cerca una o più offerte, secondo la normativa statale. Compensi e doveri variano; in alcune giurisdizioni il broker può avere specifici obblighi nei confronti del venditore.
Prima di condividere informazioni o firmare documenti, verifica:
- Quale parte viene rappresentata dal professionista.
- Se il professionista e la società possiedono le licenze richieste.
- Come viene remunerata ciascuna parte.
- Quanti potenziali acquirenti potranno esaminare la polizza.
- Se tutte le offerte e controfferte saranno comunicate.
- Chi custodirà i fondi durante la conclusione della vendita.
- Quali condizioni di tutela della privacy si applicano.
Le norme sui life settlement variano da Stato a Stato. I consumatori possono individuare l'autorità assicurativa competente attraverso l' elenco NAIC dei dipartimenti assicurativi statali.
Esempio pratico di life settlement
Immagina un contraente in pensione con una polizza vita permanente da 500.000 dollari. La copertura era stata acquistata per proteggere i figli e contribuire al pagamento del mutuo, ma oggi i figli sono indipendenti e il mutuo è stato estinto. Il contraente sta valutando il riscatto della polizza perché i premi sono diventati onerosi.
Il primo passo non è annullare la polizza: il contraente richiede un'illustrazione aggiornata che mostri capitale in caso di decesso, premi richiesti, valore in contanti, valore netto di riscatto, prestiti esistenti e proiezioni future.
Successivamente confronta diverse possibilità:
- Mantenere l'intera polizza e continuare a versare i premi.
- Ridurre il capitale in caso di decesso o utilizzare un'altra opzione contrattuale.
- Accedere al valore in contanti tramite prestiti o prelievi.
- Effettuare uno scambio ai sensi della sezione 1035, se un altro contratto idoneo risponde meglio agli obiettivi.
- Riscattare la polizza per il suo valore netto disponibile.
- Richiedere una valutazione di life settlement.
Se viene ricevuta un'offerta di life settlement, il contraente dovrebbe confrontare l' offerta netta, dopo tutti i costi, con il valore netto di riscatto e con il capitale in caso di decesso al quale si rinuncia. Dovrebbe inoltre valutare imposte, esigenze familiari, documenti successori, benefici pubblici, privacy e possibili necessità future di una copertura sostitutiva.
Non esiste una risposta corretta in ogni situazione. La decisione dipende dal valore che la liquidità immediata e la protezione futura hanno per quel contraente.
Le cinque domande più comuni sulla vendita di una polizza vita
1. Posso vendere la mia polizza vita e ricevere denaro?
Potresti vendere una polizza idonea attraverso un life settlement. L'ammissibilità e l'eventuale offerta dipendono dall'assicurato, dalla polizza, dai premi futuri, dalle norme statali e dalla valutazione del rischio dell'acquirente. Una valutazione non garantisce un'offerta.
2. Quanto si può ricevere vendendo una polizza vita?
Non esiste una percentuale universale affidabile. L'acquirente valuta capitale in caso di decesso, premi futuri, aspettativa di vita stimata, garanzie della polizza, prestiti, spese e rendimento richiesto. Confronta solo l'importo netto delle offerte scritte con il valore netto di riscatto attuale della polizza.
3. Si può vendere una polizza vita a termine?
Talvolta sì. Una polizza a termine può essere valutata se ha ancora una durata sufficiente oppure può essere convertita in un'assicurazione permanente. Scadenze di conversione, premi e requisiti dell'acquirente sono determinanti.
4. I miei beneficiari riceveranno ancora il capitale in caso di decesso dopo la vendita?
Generalmente no. Dopo una vendita completata, l'acquirente diventa di norma titolare e beneficiario della parte di polizza venduta. I beneficiari originari perdono generalmente il diritto a quel capitale in caso di decesso.
5. La vendita della polizza tramite life settlement comporta imposte?
Potenzialmente sì. Il trattamento fiscale dipende dalla polizza e dalla transazione. Le somme ricavate non sono automaticamente esenti da imposte. Prima di accettare un'offerta, valuta l'operazione con un professionista fiscale qualificato.
Domande da porre prima di accettare un'offerta
- Ho ancora bisogno della polizza per proteggere qualcuno?
- Quali sono il valore in contanti e il valore netto di riscatto attuali?
- Quali alternative contrattuali ha indicato la compagnia assicurativa?
- L'offerta è al lordo o al netto di tutte le commissioni e spese?
- Come è stata determinata la valutazione della polizza?
- Chi rappresenta me e chi rappresenta l'acquirente?
- Tutti i professionisti coinvolti possiedono le licenze richieste nel mio Stato?
- Chi riceverà i miei dati personali e sanitari?
- Sarò contattato per futuri aggiornamenti sullo stato di salute?
- Come potrebbero influire le somme ricevute su imposte, Medicaid, creditori o successione?
- Chi custodirà i fondi durante il trasferimento della polizza?
- Quali diritti di annullamento o recesso prevede il mio Stato?
- L'acquirente potrà rivendere la polizza?
- Potrei ottenere una nuova copertura assicurativa se mi servisse in futuro?
Conclusione: esamina la polizza prima di annullarla
Vendere una polizza vita può trasformare una protezione futura in denaro disponibile oggi, ma trasferisce anche la titolarità e il futuro capitale in caso di decesso a un altro soggetto. Una volta scaduti gli eventuali diritti di recesso, il trasferimento può essere definitivo.
Prima di riscattare, lasciare decadere o vendere una polizza, richiedi i valori aggiornati, confronta le alternative contrattuali, valuta gli effetti sui beneficiari e chiedi informazioni scritte sulle somme nette ottenibili, sui costi, sulle condizioni di riservatezza e sulle tutele previste dallo Stato.
Esamina la polizza prima di prendere una decisione definitiva
Se stai pensando di riscattare, ridurre o vendere una polizza vita esistente, una revisione strutturata può aiutarti a individuare le domande da porre e le alternative da confrontare.
Valutazione informativa senza impegno. L'analisi della polizza non garantisce l'idoneità a un life settlement né il ricevimento di offerte. Le transazioni, ove disponibili, devono essere gestite da acquirenti o broker debitamente autorizzati secondo la normativa statale applicabile.
Informazioni importanti
Questa pagina ha scopi educativi generali e non costituisce una consulenza personalizzata in materia assicurativa, di investimento, mobiliare, fiscale, legale, Medicaid, di pianificazione successoria o contabile. Sterling Arc Group non è una compagnia assicurativa e non emette polizze, non determina l'idoneità alla cessione della polizza sulla vita, non formula offerte di cessione né garantisce i risultati delle transazioni. Si prega inoltre di consultare la nostra Dichiarazione di non responsabilità del sito web.
La terminologia relativa alla cessione delle polizze sulla vita (life settlement), le licenze, i requisiti di idoneità, le informative, i periodi di attesa, i diritti di recesso, i requisiti sulla privacy e la disponibilità variano a seconda dello Stato. I servizi che richiedono una licenza specifica vengono offerti esclusivamente tramite professionisti debitamente autorizzati o organizzazioni partner laddove consentito. La vendita di una polizza comporta generalmente il trasferimento della titolarità e dei diritti dei beneficiari e può influire su tasse, creditori, sussidi pubblici, pianificazione successoria e futura assicurabilità. Consultare l'assicuratore emittente e consulenti indipendenti qualificati prima di prendere una decisione.