


Cosa succede quando si vende la polizza di assicurazione sulla vita?
I life settlement spiegati in termini semplici
Cosa succede quando si vende la polizza di assicurazione sulla vita? Con una transazione comunemente chiamata Life Settlement, Con la cessione della polizza esistente, la proprietà passa a un acquirente terzo. Ricevi un pagamento in contanti concordato; l’acquirente generalmente si assume la responsabilità dei premi futuri e il beneficiario della polizza ha diritto al premio in caso di morte dell’assicurato.
Un contratto di vita può rappresentare un’altra opzione quando la copertura non è più necessaria o i premi diventano difficili da sostenere. È inoltre una decisione finanziaria definitiva. I beneficiari originali non riceveranno più il premio di morte della polizza venduta e il venditore potrebbe incorrere in conseguenze fiscali, legate alla privacy, ai benefici pubblici, ai creditori e alla pianificazione patrimoniale.
La domanda giusta non è semplicemente: “Posso vendere la mia polizza di assicurazione sulla vita in cambio di denaro?” Ma: Come si confronta l'offerta net con ogni alternativa ragionevole e quale protezione perderò io e la mia famiglia se accetto l'offerta?
Risposta rapida: Potresti essere in grado di vendere una polizza assicurativa sulla vita idonea, ma non tutte le polizze o i titolari di polizze sono idonei. Non è garantita alcuna offerta e non è necessario accettare un'offerta solo perché la vostra polizza è stata valutata.
Indice
Cos'è un Life Settlement?
Una life settlement è la vendita di un’attività esistente Polizza di assicurazione sulla vita a un'altra persona o società. Dopo la conclusione dell'operazione, l'acquirente diventa il titolare della polizza o il beneficiario, continua i pagamenti delle premi previsti e può ricevere il premio di morte quando l'assicurato muore.
Il pagamento in contanti è inferiore al beneficio totale in caso di morte. In molte transazioni concluse, può essere superiore al valore netto della rendita in caso di morte secondo la polizza, ma questo risultato non dovrebbe mai essere garantito. L’importo dipende dalla polizza, dalle premi, dall’età e dalla salute dell’assicurato, dalle stime dell’aspettativa di vita, dalle condizioni di mercato, dalle commissioni, dalle norme statali e dal merito creditizio del prestatore.
Il Guida per i consumatori dell’Associazione nazionale dei commissari delle assicurazioni consiglia di esaminare alternative, le conseguenze fiscali, la privacy, i benefici pubblici, i sistemi di deposito cauzionali, i costi, la licenza e l’effetto su coloro che ne trarranno beneficio prima di procedere alla vendita.
Life Settlement, Viatical Settlement e Terminologia statale
Le parole usate per queste transazioni possono variare da uno Stato all’altro. In generale, nell’ambito della formazione dei consumatori, “life settlement” indica spesso la vendita di una polizza da parte di un adulto anziano che non necessariamente soffre di una malattia terminale. “Viatical settlement” fa invece riferimento a una vendita effettuata da una persona con una malattia terminale o grave.
Alcuni Stati utilizzano Consolidamento viatico come termine giuridico più ampio che comprende anche le operazioni comunemente commercializzate come life settlement. Il contratto e la legislazione dello Stato del titolare della polizza – e non l’etichetta del sito web – determinano quali norme, informazioni dettagliate, licenze e protezioni per i consumatori si applicano.
Come funziona un Life Settlement passo dopo passo?
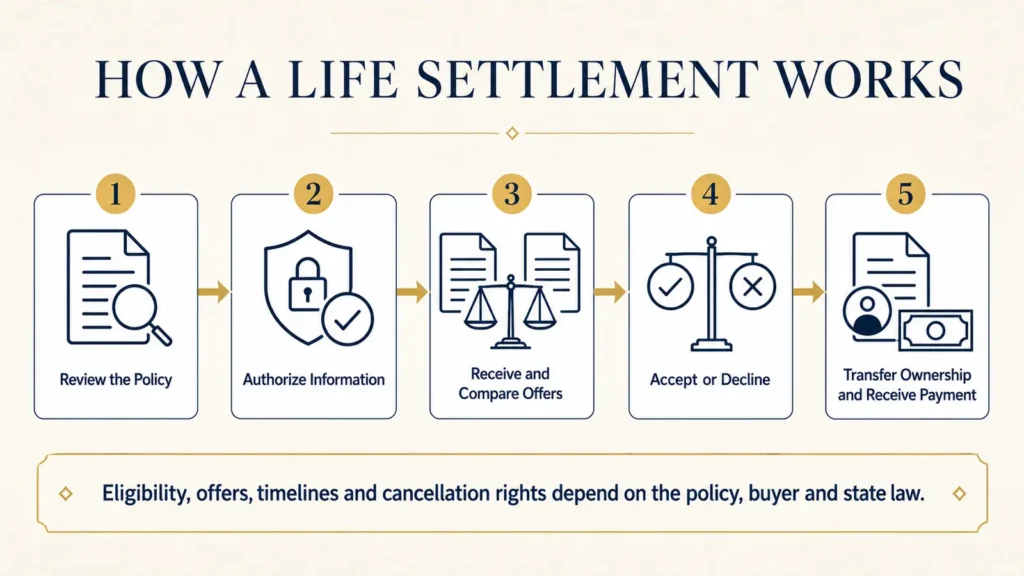
1. Leggi la Politica e il Motivo della Vendita
Iniziamo con la politica vigente, non con una stima online. Richiedete una illustrazione o una dichiarazione della politica aggiornata e in vigore che mostri il beneficio in caso di morte, i requisiti di premio, il valore in contanti, il valore di rinuncia, i prestiti, i rider, le garanzie e la durata prevista.
Clarificare il motivo per cui la politica è stata riesaminata. Situazioni comuni includono:
- I beneficiari originali sono ora economicamente indipendenti.
- La situazione relativa a una ipoteca, un obbligo aziendale o la necessità di pianificare la successione è cambiata.
- I premi stanno diventando troppo costosi da sostenere.
- La politica rischia di cadere in disuso.
- Il proprietario ha bisogno di liquidità per un'altra priorità finanziaria.
- Il proprietario sta valutando di rinunciare alla polizza e vuole prima confrontare le alternative disponibili.
2. Autorizzazione alla politica e alle informazioni mediche
Se una prima analisi suggerisce che la polizza possa essere commercializzabile, il titolare della polizza può essere invitato a consentire l’accesso ai registri assicurativi e alle informazioni mediche. Gli acquirenti utilizzano queste informazioni per stimare i costi futuri della polizza e l’aspettativa di vita dell’assicurato.
Chiedete a chi potrà ricevere le informazioni, come saranno conservate, se potranno essere condivise con altri acquirenti e se saranno richieste delle informazioni sull'andamento della salute dopo la vendita. Non firmate i moduli a secco e verificate che ogni risposta all'applicazione sia completa e accurata.
3. Ricevere e confrontare le offerte
Un fornitore di servizi di Life Settlement può valutare direttamente la polizza. Un broker di Life Settlement può cercare offerte da diversi fornitori per conto del titolare della polizza, in base alla legislazione statale e alle licenze.
Non paragonate le offerte solo in base al pagamento totale. Richiedete una spiegazione scritta su:
- L'offerta complessiva.
- Tutte le commissioni, le tasse e le spese.
- L'importo netto stimato per il venditore.
- Il valore netto di cedola attuale.
- Il beneficio in caso di morte che i beneficiari rinuncerebbero a ricevere.
- Qualsiasi prestito o cessione di polizza in sospeso.
- Il partito che deterrà i fondi durante il trasferimento di proprietà.
- I diritti di annullamento o risoluzione specifici per lo stato, se applicabili.
4. Accettare, rifiutare o proseguire la comparazione
Il proprietario della polizza non è obbligato ad accettare l’offerta. L’offerta può essere rifiutata se non offre un valore sufficiente, se i beneficiari necessitano ancora di copertura o se un’altra opzione assicurativa soddisfa meglio gli obiettivi del proprietario.
Prima di accettare, il proprietario dovrebbe comprendere l’eventuale impatto sulle tasse, sul Medicaid o su altri benefici basati sulle esigenze, sui creditori, sui documenti patrimoniali, sui trust, sugli accordi commerciali e sulla possibilità di ottenere una copertura sostitutiva in futuro.
5. Trasferire la proprietà e ricevere il pagamento
Se l’offerta viene accettata, le parti completano i documenti di trasferimento. I fondi del compratore possono essere depositati presso una parte terza incaricata della custodia dei fondi, mentre l’assicuratore conferma il cambio di titolare e il beneficiario.
Dopo che sono soddisfatti i requisiti di trasferimento, il venditore riceve i proventi netti concordati. L’acquirente poi gestisce generalmente la polizza e paga le future premi. La legge dello Stato e il contratto determinano il processo esatto e qualsiasi diritto di cancellazione dopo la chiusura.
Cosa succede dopo che hai venduto la tua polizza di assicurazione sulla vita?
La vendita cambia più che il fatto che chi paga la quota sia diverso.
Si cede il controllo della polizza
Il nuovo proprietario generalmente riceve i diritti di proprietà contrattuali. L’ex proprietario non può più cambiare i beneficiari, prendere in prestito il capitale della polizza, ritirare il valore contante, rinunciare al contratto o determinare la gestione della polizza, salvo che l’accordo di composizione non consenta espressamente una limitata possibilità di esercizio di tale diritto.
L’acquirente paga i premi futuri
Il compratore diventa generalmente responsabile della conservazione della polizza in vigore. Il compratore accetta il rischio che le premi possano essere più elevate o continuare a essere più lunghe del previsto.
L’acquirente riceve la prestazione in caso di decesso
Quando l’assicurato muore e la richiesta di risarcimento è accettata, l’assicuratore paga il premio di morte al beneficiario, che è solitamente il compratore o un’entità collegata, dopo la chiusura della pratica.
I vostri beneficiari originali perdono generalmente tale beneficio
I figli, il coniuge, la fiducia, l'azienda, la fondazione o altri beneficiari precedentemente nominati non riceveranno in genere nulla della parte della polizza che è stata venduta. Questo è solitamente il compromesso più importante da discutere prima di accettare un'offerta.
Le informazioni personali e mediche potrebbero continuare a essere rilevanti
L'acquirente ha un interesse finanziario nel mantenere la polizza e nel sapere quando un'indennità potrà essere pagata. I documenti di liquidazione possono prevedere contatti periodici o verifiche sullo stato di salute. La polizza può anche essere trasferita nuovamente. Leggere attentamente le disposizioni sulla privacy e chiedere chi potrà accedere o ricevere le tue informazioni.
Quali polizze di assicurazione sulla vita possono essere vendute?
Le polizze permanenti sono comunemente valutate poiché possono rimanere in vigore per tutta la vita quando i requisiti contrattuali sono soddisfatti. I tipi di polizze potenzialmente ammissibili possono includere:
- Assicurazione vita completa.
- Assicurazione sulla vita universale.
- Assicurazione di vita universale con indice.
- Assicurazione di vita universale garantita.
- Assicurazione sulla sopravvivenza o sulla vita fino alla morte.
- Assicurazione vita variabile o assicurazione vita universale variabile, soggetti a ulteriori considerazioni in materia di garanzie e regolamentazione.
- Alcune polizze di assicurazione sulla vita convertibile.
La qualifica non è automatica. L’acquirente valuta i benefici in caso di morte previsti dalla polizza, il piano delle premi, il valore contante, le garanzie, l’età della polizza, la contestabilità, i prestiti, gli assegnamenti, i diritti di conversione e l’assicuratore emittente.
È possibile vendere una polizza di assicurazione sulla vita con termine di pagamento?
Possibilmente sì—ma la maggior parte delle polizze term non hanno un valore in contanti e alla fine scadono. Una polizza term può essere presa in considerazione se rimane ancora abbastanza tempo o include un privilegio di conversione di valore che la rende una copertura permanente.
Prima di sottoscrivere una polizza con termine convertibile, verificare:
- La scadenza per la conversione.
- I prodotti permanenti disponibili per la conversione.
- La franchigia richiesta dopo la conversione.
- Se la conversione è consentita senza nuovi accertamenti medici.
- Se l'acquirente richiede la conversione prima della chiusura dell'acquisto.
- Chi finanzierà la conversione e la prima rata?.
Una polizza a termine che è prossimamente scaduta, non più convertibile o troppo costosa da mantenere potrebbe non ricevere alcuna offerta.
Chi può beneficiare di un Life Settlement?
Non esiste un'età, una polizza o un requisito sanitario universali che garantiscano l'ammissibilità. I diversi acquirenti e gli stati adottano criteri diversi. L'interesse del mercato è comunemente influenzato da:
- L'età dell'assicurato.
- Situazione sanitaria attuale e aspettativa di vita stimata.
- Il beneficio di morte della polizza.
- La quantità e il momento in cui verranno versati i futuri premi.
- Il valore di cedola attuale.
- Il tipo di polizza e le garanzie.
- Prestiti esistenti o cessioni di garanzie.
- Quanto tempo la polizza è in vigore.
- L’assicuratore e la cronologia amministrativa della polizza.
L'età avanzata o un cambiamento significativo nella salute possono aumentare l'interesse degli acquirenti, poiché potrebbero ridurre il numero di premi futuri che l'acquirente si aspetta di pagare. Ciò non significa che qualcuno debba esagerare o omissivare informazioni mediche. Le registrazioni accurate sono essenziali.
Quanto vale la mia polizza di assicurazione sulla vita?
Una politica non ha un solo valore. Può avere contemporaneamente diversi valori:
- Prestazione in caso di morte: L'importo potenzialmente dovuto al beneficiario in caso di morte con riconoscimento di diritto, dopo aver tenuto conto dei prestiti, dei prelievi, dei benefici accelerati e delle clausole contrattuali.
- Valore in contanti: Il valore accumulato interno della politica, se applicabile.
- Valore di riscatto netto: L'importo che il proprietario può ricevere dall'assicuratore dopo i costi di rinuncia, i prestiti e altri accorgimenti.
- Valore di mercato del mercato dei Life Settlement: L'importo che un acquirente terzo è disposto a pagare dopo aver valutato la polizza e l'assicurato.
Gli acquirenti di Life Settlement generalmente stimano il valore attuale del beneficio in caso di morte futuro e sottraggono le premi previste, le spese, il rischio e il rendimento richiesto. Ciò significa che due polizze con lo stesso beneficio in caso di morte possono ricevere offerte molto diverse.
Non affidatevi a una calcolatrice generica come base per una valutazione finale. Una comparazione significativa richiede dati attuali sulla politica assicurativa, le offerte mediche, proposte scritte e un calcolo chiaro dei proventi netti.
Life settlement vs. valore di riscatto, prestito sulla polizza e altre opzioni
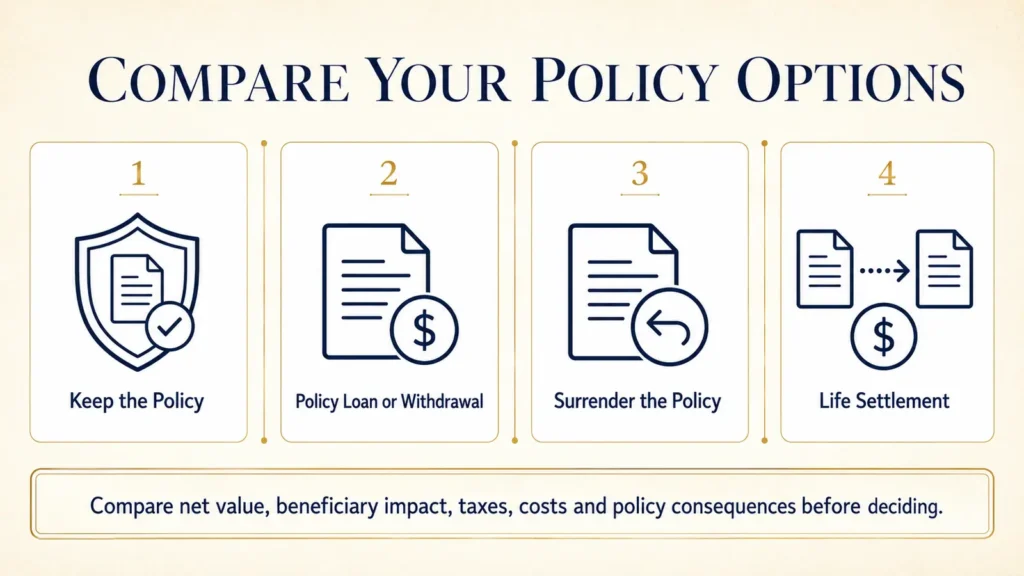
Prima di vendere, confrontate l’operazione con ogni alternativa realistica.
| Opzione | Cos'avviene ora | Effetto sui beneficiari | Importante compromesso |
|---|---|---|---|
| Mantieni la politica | Il proprietario continua a soddisfare i requisiti relativi alla prestazione e alla politica assicurativa | L'indennità in caso di morte può rimanere disponibile | Il rischio di costi continui e di scadenza deve essere gestibile |
| Ridurre la copertura o utilizzare un'opzione non revocabile | Le obbligazioni di copertura o future premi possono essere ridotte, se il contratto lo consente | Alcuni benefici potrebbero rimanere | Disponibile solo in base alle disposizioni della polizza |
| Politica di prestito o prelievo | Il proprietario accede al valore della politica disponibile | Il beneficio e il valore possono essere ridotti | Possono applicarsi interessi, rischio di decadenza e conseguenze fiscali |
| Beneficio di morte accelerata | Una parte del premio di morte può essere pagata in seguito a un evento qualificante nell’ambito di una polizza assicurativa. | Il beneficio residuo è generalmente ridotto | Le condizioni d’ammissibilità, i sconti, le tariffe e la tassazione variano |
| Rendete la polizza | La copertura termina e l'assicuratore paga il valore netto della rinuncia disponibile | Nessun beneficio futuro in caso di morte | Possono essere applicate spese e tasse per la consegna |
| Scambio 1035 | Il valore può essere trasferito direttamente ad un altro contratto qualificante | Dipende dal contratto di sostituzione | Sono necessari nuovi costi, periodi di rinuncia, sottoscrizione e valutazione della idoneità |
| Life settlement | La polizza viene venduta a un terzo soggetto per un corrispettivo concordato | I beneficiari originali perdono generalmente i vantaggi ottenuti | La questione della proprietà, della privacy, delle tasse, delle commissioni e degli effetti a vantaggio della collettività richiede un esame approfondito. |
Il NAIC consiglia ai possessori di polizze di contattare il proprio assicuratore e di comprendere le opzioni disponibili prima di stipulare un accordo di risarcimento. L’accordo di risarcimento dovrebbe essere confrontato con net valore di rendita – non solo il valore in contanti riportato in pubblicità – e il valore finanziario di mantenere la copertura per i beneficiari.
È possibile vendere una polizza di assicurazione sulla vita con un prestito?
Un prestito assicurativo eccezionale non sempre impedisce un accordo, ma può ridurre il beneficio netto in caso di morte e il valore di mercato del polizzo. L’acquirente valuterà il saldo, gli interessi maturati, la cessione della garanzia e l’impatto sulla performance della polizza.
Richiedete una conferma scritta sul modo in cui il prestito verrà gestito al momento della chiusura. Non assumetevi che il beneficio completo in caso di morte o l’offerta lorda indicata saranno disponibili dopo che saranno state affrontate le spese del prestito e della transazione.
I potenziali benefici di un Life Settlement
Un contratto di vita può essere preso in considerazione quando:
- La politica non è più necessaria per il suo scopo originario.
- Altrimenti, il proprietario sta preparando la cessione o la scadenza della copertura assicurativa.
- È diventato difficile mantenere gli premi.
- Il ricavato netto supera sostanzialmente il valore netto della rinuncia.
- Il proprietario valuta la liquidità attuale più dell'importo della prestazione in caso di morte futura.
- La vendita è stata valutata in relazione a considerazioni fiscali, patrimoniali, di utilità pubblica e familiari.
La transazione non deve essere completata solo perché sussistono queste circostanze. È una delle opzioni da confrontare.
Rischi e compromessi da comprendere
La perdita della prestazione di morte
Il compratore generalmente sostituisce i beneficiari originali. Se la famiglia, la fondazione, l’azienda o la fondazione ancora hanno bisogno del beneficio in caso di morte, la vendita potrebbe essere in contrasto con lo scopo della polizza.
Conseguenze fiscali potenziali
I proventi derivanti da una vita assicurativa non sono automaticamente esenti da imposte. Possono applicarsi norme di dichiarazione fiscale federali, e il risultato può dipendere dalla base imponibile del titolare della polizza, dal valore di cedola, dal prezzo di vendita, dalla storia della polizza e dalle circostanze personali. Il IRS mantiene aggiornati i dati Istruzioni per la dichiarazione dei redditi relative alle vendite di assicurazione sulla vita conformemente alla Form 1099-LS. Un professionista fiscale qualificato dovrebbe calcolare la potenziale responsabilità prima che il proprietario accetti l'offerta.
Effetto sulla Medicaid o altri benefici pubblici
Un pagamento in contanti può modificare i redditi o i beni considerati sufficienti per un programma basato sulle esigenze. Chiedete al responsabile dei benefici o all'avvocato specializzato in diritto degli anziani prima di concludere l'operazione, non dopo che i proventi saranno stati incassati.
Esposizione dei creditori
Le protezioni assicurative sulla vita e il rimborso in denaro possono beneficiare di trattamenti diversi in base alla legislazione federale e statale. I creditori potrebbero essere in grado di ottenere il rimborso dei crediti in circostanze in cui non avrebbero potuto ottenere i benefici derivanti dalle polizze.
Privacy e informazioni mediche
Il processo di sottoscrizione può richiedere la presentazione di dettagliati documenti medici e personali. L’acquirente o il futuro proprietario può inoltre ricevere informazioni necessarie per amministrare la polizza e monitorare lo stato delle richieste di risarcimento.
Tasse e compensazioni
I broker, i fornitori e gli altri intermediari possono essere retribuiti in modo diverso. Richiedete per iscritto l’offerta lorda, la compensazione, le spese e il ricavato netto del venditore. Una offerta lorda più alta non è necessariamente il risultato migliore se i costi sono più elevati.
Impossibilità di assicurazione futura
Dopo la vendita, il cambio della copertura può essere costoso o impossibile a causa dell'età o della salute. Non bisogna mai presumere che una nuova polizza sarà disponibile in futuro.
Considerazioni sulla politica variabile
Le operazioni di finanziamento con garanzie variabili possono comportare l’emissione di ulteriori titoli di debito. Le linee guida della FINRA accentua la divulgazione equilibrata delle imposte, dei costi delle transazioni, dell'accesso futuro all'assicurazione, alle informazioni mediche private e ad altri rischi rilevanti.
Intermediario di Life Settlement vs. Fornitore di Life Settlement
A fornitore in genere entra a far parte o finanzia l'acquisto della polizza. Il suo obiettivo economico è quello di acquisire la polizza a condizioni accettabili.
A banchiere in genere rappresenta il titolare della polizza e cerca una o più offerte, in conformità con la legislazione statale. La compensazione e i compiti variano. In alcune giurisdizioni, il broker può essere tenuto a specifici obblighi nei confronti del venditore.
Prima di condividere documenti o firmare documenti, verificare:
- Quale partito rappresenta il professionista.
- Se la persona e l'azienda sono autorizzate, se necessario.
- Come viene pagata ciascuna parte.
- Quanti fornitori possono esaminare la domanda.
- Se ogni offerta e ogni controofferta saranno comunicate.
- Chi proteggerà i fondi durante la chiusura?.
- Quale politica sulla privacy si applica.
La normativa relativa al Life Settlement è specifica per ogni stato. I consumatori possono trovare il loro regolatore attraverso il Elenco dei dipartimenti di assicurazione statali della NAIC.
Un esempio di accordo di liquidazione della pratica di vita pratica
Immaginiamo che un possessore di polizza in pensione abbia una polizza di assicurazione sulla vita permanente del valore di $500.000. Lo scopo originario era quello di proteggere i figli e la casa ipotecata, ma i figli sono ormai indipendenti e la casa ipotecata è stata pagata. Il possessore sta valutando la possibilità di rinunciare alla polizza perché i premi annuali sono diventati troppo alti da sostenere.
Il primo passo è non annullare la polizza. Il proprietario richiede una rappresentazione in formato cartaceo che mostri l'attuale rendimento in caso di morte, i requisiti per la quota di premio, il valore contante, il valore netto della rendita, il saldo del prestito sulla polizza e le proiezioni future.
In secondo luogo, il proprietario confronta diverse opzioni:
- Mantenete la polizza completa e continuate a pagare le premi.
- Ridurre il beneficio in caso di morte o utilizzare un'altra opzione contrattuale.
- Accedere al valore contante tramite un prestito o un prelievo.
- Effettua un cambio di categoria 1035 se un altro contratto qualificante si adatta meglio all'obiettivo.
- Riscatta la polizza per il suo valore netto disponibile.
- Richiedi una valutazione per la cessione della polizza sulla vita.
Supponendo che venga ricevuta un'offerta di transazione, il proprietario dovrebbe confrontare la offerta netta dopo tutti i costi con il valore di riscatto netto e il valore della prestazione in caso di morte a cui si rinuncia. Il titolare dovrebbe inoltre esaminare le tasse, le esigenze familiari, i documenti successori, i benefici pubblici, la privacy e se sarà mai necessaria una copertura sostitutiva.
Non esiste una risposta esatta automatica. La decisione migliore dipende da quale beneficio — la liquidità attuale o la protezione futura — ha un valore reale maggiore per quel contraente.
Cinque domande che le persone si fanno più spesso riguardo alla vendita di polizze di assicurazione sulla vita
1. Posso vendere la mia polizza di assicurazione sulla vita in cambio di contanti?
Potresti essere in grado di vendere una polizza idonea tramite una cessione della polizza sulla vita (life settlement). L'idoneità e l'offerta dipendono dall'assicurato, dalla polizza, dai premi, dalle normative statali e dalla valutazione del rischio da parte dell'acquirente. Una valutazione non garantisce un'offerta.
2. Quantaเงินsi riceveเมื่อขายกรมธรรม์ประกันชีวิต?
Non esiste una percentuale universale e affidabile. L'acquirente valuta il beneficio in caso di morte, i premi futuri, l'aspettativa di vita, le garanzie della polizza, i prestiti, le spese e il rendimento richiesto dell'investimento. Confrontare solo quanto scritto net Offerte con il valore netto di cedola attuale della polizza.
3. È possibile vendere una polizza di assicurazione sulla vita?
A volte. Una polizza termica può essere considerata se rimane ancora abbastanza tempo o può essere convertita in un'assicurazione permanente. I termini per la conversione, i costi della polizza e i requisiti per l'acquirente sono fondamentali.
4. I miei beneficiari continueranno a ricevere il beneficio in caso di morte anche dopo aver venduto l’immobile?
In genere, no. Dopo la conclusione della vendita, l'acquirente diventa normalmente il proprietario e il beneficiario della copertura venduta. I beneficiari originali perdono generalmente il diritto a tale beneficio in caso di morte.
5. Paghiate delle imposte sull'operazione di vita assistita?
Possibilmente. Il risultato fiscale dipende dalla politica e dalla transazione. I proventi derivanti da un Life Settlement non devono essere considerati automaticamente esenti da imposte. Rivedete la proposta di transazione con un professionista fiscale qualificato prima di accettare l’offerta.
Domande da fare prima di accettare un'offerta
- Ho ancora bisogno della polizza per proteggere chiunque?
- Quali sono l'attuale valore di riscatto in contanti e il valore di riscatto netto?
- Quali alternative contrattuali ha fornito l'assicuratore?
- L'offerta è al lordo o al netto di ogni commissione e spesa?
- Come è stata valutata la polizza?
- Chi rappresenta me e chi rappresenta l'acquirente?
- Tutte le parti richieste sono debitamente autorizzate nel mio stato?
- Chi riceverà le mie informazioni mediche e personali?
- Sarò contattato per futuri aggiornamenti sul mio stato di salute?
- In che modo i proventi potrebbero influire su tasse, Medicaid, creditori o pianificazione successoria?
- Chi deterrà i fondi durante il trasferimento di proprietà?
- Quale diritto di annullamento o rescissione prevede il mio stato?
- L'acquirente può rivendere la polizza?
- Potrei avere diritto a una copertura sostitutiva se ne avessi bisogno in seguito?
Punto chiave finale: Rivedi la polizza prima di cancellarla
La vendita di una polizza assicurativa sulla vita può convertire la protezione futura in denaro disponibile oggi, ma trasferisce anche la proprietà e la futura prestazione in caso di morte a qualcun altro. Tale transazione è definitiva una volta scaduti gli eventuali diritti di recesso applicabili.
Prima di rinunciare a una polizza, lasciarla scadere o venderla, ottenere i valori attuali della polizza, confrontare tutte le alternative contrattuali, valutare l'effetto sui beneficiari e richiedere un'informativa scritta sui proventi netti della transazione, sui costi, sui termini della privacy e sulle tutele statali.
Rivedi la tua politica prima di prendere una decisione definitiva
Se state valutando la possibilità di rinunciare, ridurre o vendere una polizza di assicurazione sulla vita esistente, una revisione strutturata della polizza può aiutarvi a identificare le domande da porre e le opzioni che potrebbero meritare un confronto.
Revisione educativa senza impegno. Una revisione della polizza non garantisce l'idoneità alla liquidazione né un'offerta. Le operazioni di cessione di polizza sulla vita (life settlement), ove disponibili, devono essere gestite da fornitori o broker adeguatamente autorizzati ai sensi della legge statale applicabile.
Importante comunicazione
Questa pagina ha scopi educativi generali e non costituisce una consulenza personalizzata in materia assicurativa, di investimento, mobiliare, fiscale, legale, Medicaid, di pianificazione successoria o contabile. Sterling Arc Group non è una compagnia assicurativa e non emette polizze, non determina l'idoneità alla cessione della polizza sulla vita, non formula offerte di cessione né garantisce i risultati delle transazioni. Si prega inoltre di consultare la nostra Dichiarazione di non responsabilità del sito web.
La terminologia relativa alla cessione delle polizze sulla vita (life settlement), le licenze, i requisiti di idoneità, le informative, i periodi di attesa, i diritti di recesso, i requisiti sulla privacy e la disponibilità variano a seconda dello Stato. I servizi che richiedono una licenza specifica vengono offerti esclusivamente tramite professionisti debitamente autorizzati o organizzazioni partner laddove consentito. La vendita di una polizza comporta generalmente il trasferimento della titolarità e dei diritti dei beneficiari e può influire su tasse, creditori, sussidi pubblici, pianificazione successoria e futura assicurabilità. Consultare l'assicuratore emittente e consulenti indipendenti qualificati prima di prendere una decisione.