


Trust e pianificazione testamentaria: testamenti, trust e pianificazione successoria
La fiducia e la pianificazione testamentaria sono parte di un processo più ampio di pianificazione patrimoniale che non riguarda solo la questione di chi riceverà i vostri beni dopo la vostra morte.
Un piano ben coordinato può anche stabilire chi possa gestire le questioni finanziarie in caso di incapacità, chi possa prendere decisioni in materia di assistenza sanitaria, come trasferire i beni, come tutelare i beneficiari minori o vulnerabili e se le designazioni dei beneficiari sulle polizze di assicurazione sulla vita e sui conti pensionistici corrispondano ancora alle vostre intenzioni.
Due dei più noti strumenti di pianificazione patrimoniale sono il testamento successorio e il trust residenziale revocabile.
Non sono intercambiabili.
E uno non è automaticamente migliore dell'altro.
La struttura appropriata dipende dalla vostra famiglia, dai vostri beni, dalle leggi dello stato, dalla proprietà dei beni, dai beneficiari, dagli interessi aziendali e dagli obiettivi di pianificazione.
Sterling Arc Group fa parte di una rete collaborativa di professionisti qualificati che lavorano insieme in ambiti complementari di competenza per aiutare i clienti a coordinare le esigenze in materia di assicurazione, protezione finanziaria, beneficiari, trust, testamento e pianificazione patrimoniale più ampia. Questa rete professionale può includere professionisti assicurativi autorizzati, avvocati specializzati in pianificazione patrimoniale, studi legali, professionisti fiscali e altri specialisti adeguatamente qualificati. Sterling Arc Group stessa non è un’agenzia legale e non fornisce in modo indipendente consulenza legale né esercita la professione legale.
Indice
Trust e pianificazione testamentaria: serve un testamento, un trust o entrambi?
Non esiste una risposta universale.
In genere il testamento stabilisce come devono essere gestiti i beni testamentari dopo la morte e può nominare tutori per i minori.
Un trust residenziale revocabile viene costituito durante la vita dell’erede e può detenere e gestire correttamente i beni trasferiti. Quando strutturato e finanziato correttamente, può aiutare a evitare la successione testamentaria e garantire la continuità della gestione dei beni in caso di incapacità della persona che lo ha creato.
Molte formule di successione utilizzano entrambi.
L'American Bar Association avverte specificamente che la pianificazione patrimoniale non è una soluzione adatta a tutti e che il possesso di una fideiussione revocabile non elimina necessariamente la necessità di un testamento.
La domanda corretta non è quindi:
“Quale documento è migliore?”
È:
“Perché ho bisogno di ciascun documento per completare il mio compito?”
Cos'è la pianificazione patrimoniale?
La pianificazione patrimoniale è il processo che consente di organizzare in modo appropriato le questioni finanziarie, legali e personali durante l’incapacità e dopo la morte.
A seconda delle circostanze individuali, un piano patrimoniale completo può comprendere diversi elementi separati:
- Ultimo Testamento e volontà
- Trust Fiduciario Vivente revocabile
- Power of Attorney
- Direttiva sanitaria
- Designazioni dei beneficiari
- Titoli di proprietà
- Beneficiari dei conti pensionistici
- Beneficiari di assicurazione sulla vita
- Modalità di gestione aziendale o successione
- Nomine di tutori
- Istruzioni per gli asset digitali
Non tutti hanno bisogno di tutti gli strumenti.
Le risorse di pianificazione patrimoniale dell’ABA sottolineano gli atti testamentari, i trust, le decisioni relative alla salute e i procuratori testamentari come elementi distinti che potrebbero essere necessari da integrare tra loro.
Cos'è un testamento?
Il testamento testamentario è un documento legale che fornisce istruzioni relative alla disposizione di determinati beni dopo la morte.
La legislazione statale stabilisce i requisiti formali necessari per una volontà valida.
Cosa può fare un testamento
A seconda della legislazione statale e delle circostanze personali, un testamento può essere utilizzato generalmente per:
- identificare i beneficiari;
- nominare un rappresentante personale o un esecutore testamentario;
- distribuzione diretta dei beni ereditati;
- nominare tutori per i minori;
- istituire determinati trust testamentari;
- indirizzare altre istruzioni post-morte consentite dalla legge.
Cosa non fa automaticamente un testamento
Un testamento Non evita automaticamente la successione.
L’ABA definisce un testamento come le istruzioni che disciplinano il modo in cui devono essere gestiti i beni patrimoniali mediante il procedimento di successione.
Inoltre, un testamento generalmente non può annullare i trasferimenti di beni effettuati secondo altri meccanismi giuridici, come ad esempio le designate persone fisiche.
Questa distinzione diventa particolarmente importante per le polizze assicurative e i conti previdenziali.
Cos’è un trust vivente revocabile?
Un trust residenziale revocabile viene generalmente creato durante la vita della persona. Guida dell’American Bar Association sui trust revocabili spiega i loro potenziali ruoli nella gestione dei beni e nella pianificazione testamentaria.
Successivamente, gli asset possono essere trasferiti o intestati al trust in conformità con la legislazione applicabile e con il contratto di trust.
La persona che crea la fiducia può normalmente mantenere un controllo significativo sugli asset durante la sua vita e può modificare o revocare la fiducia in base ai suoi termini.
Perché le persone considerano un trust revocabile
A seconda delle circostanze, gli obiettivi potenziali possono includere:
- evitare la successione per i beni di una fideiussione ben finanziata;
- mantenendo una maggiore privacy;
- gestione dei beni immobiliari in caso di incapacità;
- la coordinazione delle proprietà situate in diversi stati;
- il controllo su come e quando i beneficiari ricevono i beni;
- riducendo la complessità della gestione futura degli asset.
Tanto l’ABA quanto l’ACTEC sottolineano che il vantaggio derivante dall’evitazione delle procedure di successione dipende dal fatto che gli attuali beni siano effettivamente trasferiti nel trust.
Un Trust deve essere adeguatamente finanziato
La creazione di un documento di fiducia in sé non implica automaticamente che la vostra casa, il vostro conto di investimento o altre proprietà vengano incluse nel trust.
La struttura di proprietà o beneficiari dell'asset in questione deve essere coordinata con il piano patrimoniale.
Questo processo è spesso chiamato finanziamento basato sulla fiducia.
Una trust senza fondi o parzialmente finanziato potrebbe non raggiungere l’obiettivo previsto di evitare le procedure di successione per i beni lasciati al di fuori di esso.
Living trust e testamento: qual è la differenza?
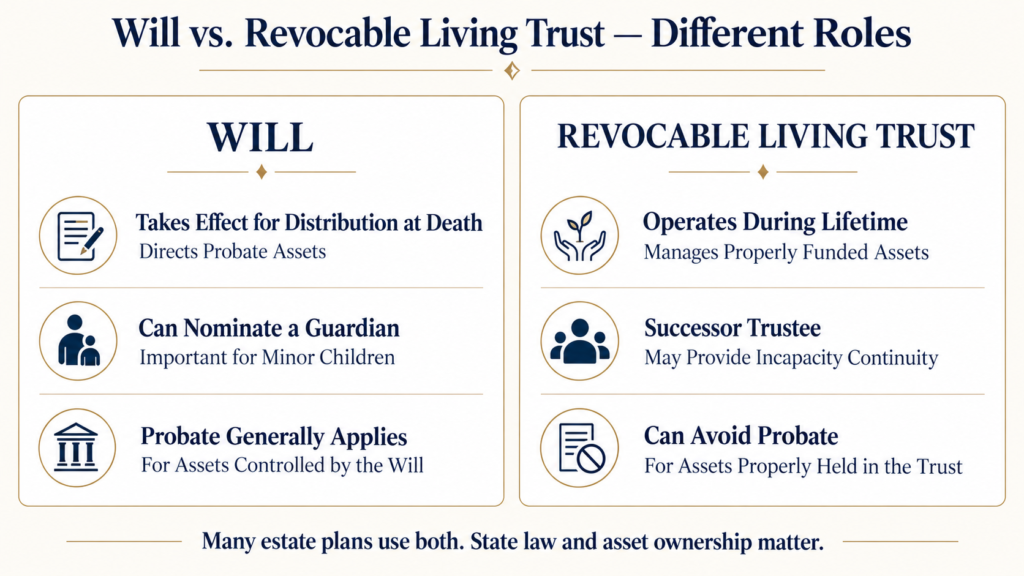
| Funzionalità | Testamento e successione | Trust Fiduciario Vivente revocabile |
|---|---|---|
| Creato durante la vita | Sì | Sì |
| Principalmente operativo per la distribuzione dei beni dopo la morte | Sì | Può operare durante la vita e dopo la morte |
| Può nominare un tutore per i figli minori | In generale sì | In genere non è un sostituto della nomina testamentaria |
| Successione testamentaria | I beni controllati dal testamento generalmente passano attraverso la successione. | Gli attivi di fondi ben finanziati possono evitare la successione |
| Gestione dell’incapacità | Limitato da se stesso | Il fiduciario successore può gestire i beni del trust secondo quanto previsto nel documento |
| Privacy | I documenti testamentari possono diventare pubblici | I termini di fiducia in genere rimangono più privati |
| Devono essere finanziati con attività economiche | No | Sì, per i beni destinati a essere gestiti dal trust |
| Evita automaticamente l'imposta sulle successioni | No | No |
| Remplaça le designazioni dei beneficiari | No | Non automaticamente |
| Soluzione adatta a tutti | No | No |
Questi sono principi generali, non consigli giuridici specifici per ogni Stato.
La legge statale e i documenti reali detengono il controllo.
Serve ancora un testamento se si ha un trust vivente?
Spesso sì.
Un trust revocabile non elimina necessariamente ogni motivo per avere un testamento.
Ad esempio, un testamento può riguardare beni che non sono mai stati trasferiti correttamente nel trust e può essere utilizzato per nominare un tutore per i minori.
Gli avvocati specializzati in successione spesso utilizzano un testamento perpetuo insieme a una fideiussione revocabile, in modo che determinati beni residui in fase di successione vengano destinati alla fideiussione dopo la morte.
Tuttavia, gli asset che transitano attraverso un trust potranno comunque richiedere l’approvazione del testamento prima di raggiungere il trust.
Pertanto l'ABA sottolinea espressamente che un trust non rende inutile un testamento.
Un trust vivente evita il processo di successione?
Può contribuire a evitare la successione dei beni di proprietà propriamente dei trust o a favore del trust.
Quella affermazione necessita di due importanti precisazioni.
Innanzitutto:
La fiducia deve effettivamente controllare l’attività.
Secondo:
Non tutti gli asset devono necessariamente essere trasferiti in un trust.
Come immobili, conti pensionistici, polizze assicurative, interessi commerciali e altre proprietà debbano essere coordinati dipende dalle circostanze.
Pertanto, un trust dovrebbe essere valutato come parte di un piano patrimoniale completo, anziché come un documento acquistato in modo isolato.
Un testamento evita il processo di esecuzione testamentaria?
In genere, no.
Il testamento stabilisce come deve essere amministrata la successione dei beni.
Disporre di un testamento valido può garantire maggiore chiarezza riguardo alle intenzioni della persona, ma la mera esistenza del testamento non elimina in sé il processo di successione.
Questo è uno dei più comuni fraintendimenti riguardo la pianificazione patrimoniale.
Le designazioni dei beneficiari possono essere più importanti di quanto la gente si renda conto
La revisione delle designazioni dei beneficiari aiuta a mantenere l’assicurazione sulla vita e i benefici pensionistici in linea con gli obiettivi di pianificazione patrimoniale.
Alcuni beni vengono trasferiti secondo una Designazione del beneficiario piuttosto che attraverso la volontà.
Gli esempi includono:
- assicurazione sulla vita;
- assicurazioni vitalizie;
- IRAs;
- I piani 401(k);
- indennità pensionistiche;
- alcuni conti destinati a ricevere un importo in caso di morte;
- alcuni conti di trasferimenti testamentari.
ACTEC spiega che i beni designati come beneficiari di solito passano al beneficiario nominato indipendentemente da quello che dice il testamento.
Ciò significa che qualcuno può avere un testamento perfettamente redatto e comunque ottenere il risultato che non aveva intenzione di ottenere se la vecchia designazione dei beneficiari rimane in vigore.
esempio
Supponiamo che il tuo testamento stabilisca che i tuoi beni debbano essere divisi in egual modo tra i tuoi tre figli.
Ma una polizza di assicurazione sulla vita indica comunque come beneficiari solo un solo figlio.
Il testamento normalmente non modifica la designazione del beneficiario della polizza.
Ecco perché I documenti immobiliari e i beneficiari delle assicurazioni dovrebbero essere esaminati insieme.
Assicurazione sulla vita e pianificazione successoria
Assicurazione sulla vita può svolgere un ruolo importante in una strategia più ampia di conservazione del patrimonio.
Gli obiettivi potenziali possono includere:
- protezione finanziaria della famiglia;
- ripristinare i guadagni persi;
- fornire liquidità;
- attribuzione delle eredità in parità;
- Obiettivi di continuità aziendale;
- finanziamento di determinati obiettivi di eredità.
Ma l'assicurazione sulla vita è non è un sostituto del testamento o del trust.
Analogamente, la creazione di una fideiussione non significa automaticamente che la fiducia debba essere il beneficiario o il proprietario di una polizza di assicurazione sulla vita.
Le decisioni relative alla proprietà e ai beneficiari possono avere conseguenze giuridiche, fiscali e finanziarie.
Questi dovrebbero essere coordinati tra il professionista assicurativo competente, l'avvocato per la pianificazione patrimoniale e il consulente fiscale.
Che cosa ne è della procura e delle direttive per l’assistenza sanitaria?
La pianificazione patrimoniale non riguarda solo la morte.
Si dovrebbe anche prendere in considerazione la incapacità.
Autorizzazione finanziaria
Un procuratore finanziario può autorizzare un'altra persona a prendere determinate decisioni finanziarie, nel rispetto delle disposizioni del documento e della legislazione statale.
L'autorità concessa può essere ampia, quindi la persona scelta deve essere scelta con cura.
Direttiva sanitaria anticipata
Le direttive sanitarie possono documentare i desideri relativi all’assistenza sanitaria e designare una persona incaricata di prendere determinate decisioni in materia di assistenza sanitaria nel caso in cui questa persona non sia più in grado di farlo.
Le prescrizioni variano da uno Stato all’altro.
Questi documenti trattano di diverse responsabilità oltre alle volontà testamentarie e ai trust.
Un piano patrimoniale completo può quindi richiedere più di un documento.
Chi potrebbe aver bisogno di qualcosa di più di una semplice volontà?
Un testamento da solo può essere sufficiente per alcune persone.
Altri potrebbero aver bisogno di discutere ulteriori aspetti della pianificazione con un avvocato specializzato in questioni patrimoniali.
Le situazioni che meritano un esame approfondito possono includere:
Minori
I genitori potrebbero voler affrontare le nomine di tutori e il modo in cui le proprietà ereditate dovrebbero essere gestite per i figli.
Famiglie miste
I matrimoni successivi, i figli da relazioni precedenti e le rivalità tra i beneficiari possono aumentare la complessità.
Immobiliare in diversi stati
La proprietà di immobili in più di uno Stato può comportare ulteriori considerazioni procedurali e legali.
L’ABA identifica specificamente i casi in cui la pianificazione con trust revocabile può essere presa in considerazione, tra cui il caso delle transazioni immobiliari in più stati.
Un beneficiario con esigenze particolari
La pianificazione per le persone con esigenze speciali può interagire con i requisiti per i programmi governativi e richiede consulenza legale specializzata.
Proprietà delle imprese
I proprietari di aziende potrebbero dover coordinare le proprie attività:
- interessi di proprietà;
- contratti di gestione o di partecipazione;
- disposizioni relative alla successione;
- assicurazione;
- beneficiari;
- conti di pensione;
- documenti immobiliari.
Tematiche relative alla privacy
Le procedure per l’eredità possono creare registri pubblici.
Una pianificazione patrimoniale adeguatamente strutturata può offrire una maggiore privacy per determinati beni e distribuzioni.
Tematiche relative all’incapacità
Un trust revocabile finanziato può fornire un meccanismo per un amministratore successore che gestisca i beni del trust nel caso in cui la persona che ha creato il trust diventi incapacitata.
Serve un trust anche se non si è ricchi?
Non necessariamente — ma la ricchezza da sola non è l’unico fattore determinante.
Una convinzione errata persistente è che i trust siano destinati esclusivamente alle famiglie con patrimoni netti elevatissimi.
Questo è troppo semplicistico.
Costi come:
- figli minori;
- immobiliari;
- immobile con sede in più stati;
- incapacità;
- privacy;
- bisogni del beneficiario;
- struttura familiare;
potrebbe essere rilevante indipendentemente dalla possibilità di essere soggetti all’imposta federale sulle successioni.
L’ABA definisce specificamente i trust revocabili come strumenti la cui utilità dipende dalle circostanze personali dell’individuo anziché da un tetto di patrimonio netto fisso.
Un trust residenziale revocabile riduce le imposte sui beni immobiliari?
Non automaticamente.
Un trust residenziale revocabile standard in genere non rappresenta in sé una strategia automatica per eludere l’imposta sul patrimonio federale.
Per 2026, l'importo della deroga federale alla tassa sulle successioni è $15 milioni per persona, secondo il IRS. Non bisogna presumere che questa cifra valga per ogni successione internazionale: Si applicano regole diverse per i non cittadini non residenti. La cittadinanza, il domicilio e qualsiasi trattato applicabile richiedono una revisione fiscale personalizzata.
Ma quel numero dovrebbe non può essere utilizzato per decidere se qualcuno abbia bisogno di pianificare la successione.
Perché?
Perché:
- La successione e l'imposta sulle successioni sono argomenti diversi;
- Le imposte statali sui beni immobiliari o sulle eredità possono avere regole diverse;
- I trust possono essere utilizzati per motivi non legati all'imposta sulle successioni;
- Le strategie di trust irrevocabili complessi funzionano in modo diverso rispetto ai trust revocabili.
La pianificazione fiscale deve essere effettuata nel rispetto della normativa vigente e in collaborazione con un consulente professionale.
Trust revocabile vs. trust irrevocabile
Non devono essere considerati lo stesso prodotto.
Fideiussura revocabile
Il creatore generalmente mantiene un controllo sostanziale e può modificare o revocare la fiducia secondo i suoi termini.
È comunemente utilizzato per scopi di gestione patrimoniale, successione e pianificazione della incapacità funzionale.
Fideiussoprt irrevocabile
Un trust irrevocabile comporta generalmente la rinuncia a un controllo molto più ampio rispetto alle sue condizioni.
I trust irrevocabili possono essere utilizzati per scopi molto diversi, che includono:
- pianificazione patrimoniale;
- trasferimenti di beni;
- assicurazione sulla vita;
- bisogni speciali;
- Obiettivi di beneficenza;
- pianificazione fiscale;
- protezione degli asset.
Questa è una zona in cui un consulente legale e fiscale personalizzato è particolarmente importante.
Una fideiussione irrevocabile non produce automaticamente risparmi fiscali. I suoi effetti dipendono dai termini di fiducia, dalla legge applicabile e dalle tue circostanze; rivedi qualsiasi struttura proposta con il tuo avvocato e il tuo consulente fiscale.
Progettazione patrimoniale per i proprietari di aziende
Per gli imprenditori, la pianificazione patrimoniale personale e quella aziendale spesso si sovrappongono.
Le domande possono includere:
- Chi possiede l'azienda dopo la morte?
- Cosa succede se il proprietario diventa incapace?
- Ci sono accordi di acquisto-vendita?
- I documenti di proprietà sono coerenti con il piano patrimoniale?
- L'assicurazione sulla vita viene utilizzata per un obiettivo aziendale?
- Chi sono i beneficiari dei conti pensionistici?
- Sono coordinate le attività imprenditoriali e quelle personali?
La risposta corretta potrebbe consistere nell'utilizzo di documenti legali, assicurazioni e accordi aziendali in sinergia.
Nessuna singola politica o documento risolve tutte le componenti del problema.
Progettazione patrimoniale per gli italiani residenti negli Stati Uniti
La pianificazione successoria può diventare molto più complicata quando una persona ha legami con più di un paese.
Un italiano che vive negli Stati Uniti potrebbe avere:
- Immobili negli Stati Uniti;
- Immobili italiani;
- conti in diversi paesi;
- cittadinanza duale;
- erediti che risiedono all’estero;
- considerazioni relative alla residenza o al domicilio diversi.
Le norme statunitensi e italiane in materia di successione, fiscalità e proprietà dovrebbero Non si può presumere che funzionino allo stesso modo.
Le cause transfrontaliere possono richiedere consulenza coordinata da parte di professionisti esperti di entrambe le giurisdizioni interessate.
Se la vostra famiglia, i vostri beni o i vostri beneficiari si trovano in Italia e negli Stati Uniti, chiedete ai vostri consulenti legali e fiscali di esaminare come i documenti e le disposizioni in materia di beneficiari funzionano in entrambi i paesi.
Quando è opportuno rivedere il proprio piano patrimoniale?
La pianificazione patrimoniale non deve essere considerata come una pratica che consiste nel creare qualcosa una volta e dimenticarlo per sempre.“
Valutare la possibilità di rivedere i documenti e le designazioni dei beneficiari dopo eventi importanti come:
- matrimonio;
- divorzio;
- nascita o adozione;
- morte di un beneficiario;
- acquisto o vendita di beni di rilevante valore;
- avviare o vendere un'attività;
- il trasferimento in un altro stato;
- importanti cambiamenti nella distribuzione della ricchezza;
- la pensione;
- importanti modifiche alla normativa fiscale.
Anche le recenti indicazioni dell'ABA consigliano di rivedere il piano patrimoniale in caso di importanti cambiamenti personali e finanziari.
Lista di controllo per la pianificazione patrimoniale
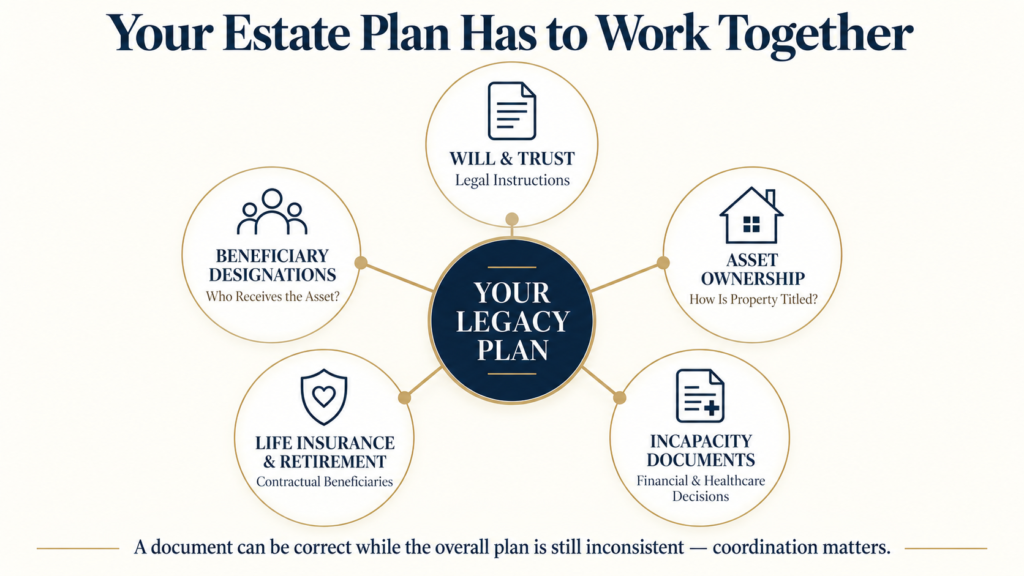
Una revisione coordinata dovrebbe riguardare più aspetti oltre che la volontà.
Documenti legali
Verificare che i testamenti, i trust, i procuratori e le direttive di cura della salute siano ancora validi.
Designazioni beneficiarie
Recensione:
- assicurazione sulla vita;
- assicurazioni vitalizie;
- schemi pensionistici;
- IRAs;
- Conti TOD/POD.
Proprietà degli asset
Domanda su quanto siano importanti i titoli di proprietà.
Finanziamento per la fiducia
Se esiste un trust revocabile, verificare se gli asset destinati a essere disciplinati da tale trust siano effettivamente stati trasferiti in modo appropriato.
Assicurazione
Valutate se:
- Le somme delle coperture restano valide;
- i beneficiari rimangono corretti;
- la proprietà rimane appropriata;
- La politica continua a servire lo scopo previsto.
Cambiamenti nella famiglia
Confermare che gli esecutori testamentari, i curatori, gli agenti, i tutori e i beneficiari rimangano idonei.
Anche la Fondazione ACTEC sottolinea la necessità di coordinare gli inventari, i moduli per i beneficiari e i fondi destinati alle attività di fiducia, piuttosto che rivedere ciascuno di questi elementi separatamente.
Esemplo pratico
Consideriamo un ipotetico coppia sposata all'inizio dei 50 anni.
Possono vantare:
- una residenza principale;
- conti di pensione;
- investimenti di intermediazione;
- assicurazione sulla vita;
- un'attività commerciale piccola.
Hanno anche due figli.
Anni fa, essi hanno redatto testamenti in cui hanno nominato entrambi i figli allo stesso modo.
A prima vista, il loro piano patrimoniale sembra completo.
Durante una revisione più ampia, tuttavia, scoprono:
- una vecchia designazione di beneficiario di un’assicurazione sulla vita;
- un conto di previdenza con beneficiari scaduti;
- nessun attuale documento normativo in materia di sanità;
- nessuna previsione per gestire l’attività commerciale nel caso in cui uno dei coniugi diventasse incapacitato;
- La proprietà immobiliare che non è mai stata esaminata in concomitanza con i testamenti.
Il loro problema non è necessariamente che “hanno bisogno di fiducia”.”
Il loro problema è che Le diverse parti del piano non sono mai state coordinate.
Si incontrano con un avvocato specializzato in pianificazione successoria per determinare quali documenti legali devono essere aggiornati e, in seguito, esaminano separatamente la struttura assicurativa sulla vita e quella relativa ai beneficiari.
Questo esempio è puramente ipotetico e non costituisce un consiglio legale, fiscale o assicurativo personalizzato.
Domande da por prima alla creazione o all’aggiornamento di un piano patrimoniale
- Quali beni verrebbero realmente inclusi nel mio testamento?
- Quali beni hanno designazioni di beneficiari separate?
- Chi attualmente riceve i benefici della mia assicurazione sulla vita?
- Sono i beneficiari del mio conto pensionistico al corrente dei fatti?
- Ho figli minori?
- Chi vorrei nominare come tutore?
- Posso possedere immobili in più di uno stato?
- La successione potrebbe creare una preoccupazione significativa?
- Serve un piano di previdenza per l'incapacità lavorativa?
- Chi dovrebbe gestire le mie finanze se io non posso?
- Le mie direttive sanitarie sono aggiornate?
- Un trust revocabile potrebbe raggiungere un obiettivo che la mia volontà non può raggiungere?
- Se creo una fideiussione, quali beni dovrebbero essere trasferiti all'interno di essa?
- Ho una famiglia mista?
- Ci sono esigenze particolari per chi eredita beni?
- Sono proprietario di un'azienda?
- Sono i miei accordi aziendali coerenti con il mio piano patrimoniale?
- Ho dei beni o dei beneficiari al di fuori degli Stati Uniti?
- Gli eventi recenti della mia vita hanno cambiato le mie intenzioni?
- Quali questioni richiedono l'intervento di un avvocato, di un professionista fiscale o di un altro specialista?
Domande frequenti
È migliore un trust che un testamento?
Non automaticamente.
Essi svolgono diverse funzioni e molti piani patrimoniali utilizzano entrambi.
Un testamento evita la successione ereditaria?
In generale, no. Il testamento di solito stabilisce la disposizione degli attivi patrimoniali soggetti a successione tramite la procedura successoria.
Un trust residenziale revocabile evita la successione?
I patrimoni di trust ben finanziati possono generalmente evitare la successione ereditaria, ma i beni lasciati al di fuori del trust possono comunque essere soggetti a successione ereditaria.
Serve ancora un testamento se ho un trust?
Spesso sì. Un testamento può riguardare beni diversi dal trust e può nominare tutori per i minori.
Una fideiussione salva automaticamente dalle imposte sui beni immobiliari?
No.
Un trust residenziale revocabile standard non dovrebbe essere automaticamente considerato una strategia per ridurre l’imposta successoria.
La pianificazione patrimoniale riguarda solo le persone ricche?
No.
La struttura familiare, i figli, le incapacità, i beneficiari, la proprietà e gli interessi imprenditoriali possono essere importanti indipendentemente dalla possibilità di subire imposte federali sui patrimoni.
La mia volontà controlla il beneficiario della mia polizza assicurativa sulla vita?
Normalmente, i proventi dell’assicurazione sulla vita seguono la designazione del beneficiario valida, anziché le istruzioni contenute nel testamento.
La mia testamento controlla il beneficiario della mia 401(k) o della mia IRA?
I fondi pensione destinati a beneficiari specifici seguono generalmente le norme applicabili in materia di designazione del beneficiario e di pianificazione del patrimonio/creazione di conti, anziché le disposizioni testamentarie.
Può SAG redigere la mia volontà o il mio trust?
Sterling Arc Group offre formazione in materia assicurativa e aiuta a organizzare le domande relative all’assicurazione e ai beneficiari per la revisione del piano di successione.
I documenti legali devono essere redatti o riveduti da un avvocato competente in materia di pianificazione patrimoniale.
Con che frequenza dovrebbe essere rivisto un piano patrimoniale?
La revisione è particolarmente importante dopo importanti cambiamenti nella vita familiare, patrimoniale, aziendale, residenziale o finanziari.
Organizza le tue domande sulla pianificazione del patrimonio con una guida chiara
La pianificazione patrimoniale implica più di scegliere tra un testamento e una fideiussione.
I vostri documenti legali, le designazioni di beneficiari, l’assicurazione sulla vita, i conti pensione e la proprietà dei beni dovrebbero perseguire lo stesso obiettivo.
Possiamo aiutarti a organizzare le questioni relative all’assicurazione e ai beneficiari, per valutare e individuare i casi in cui un avvocato per la pianificazione patrimoniale, un professionista fiscale o un altro specialista qualificato debba essere coinvolto.