


Come funzionano i piani pensionistici 401(k) e aziendali?
Come funzionano il 401(k) e i piani pensionistici aziendali? In parole semplici, un dipendente idoneo destina una parte di ogni stipendio a un conto pensionistico istituito da un datore di lavoro. Il datore di lavoro può anche contribuire, e il conto viene investito secondo le opzioni e le regole fornite dal piano.
Il trattamento fiscale dipende dal fatto che i contributi siano effettuati su base tradizionale al lordo delle imposte, su base Roth al netto delle imposte o con un altro metodo consentito dal piano. I risultati degli investimenti non sono garantiti, le commissioni riducono i rendimenti e l'accesso al denaro è generalmente limitato poiché il conto è destinato alla pensione.
Questa guida spiega le caratteristiche più importanti per dipendenti, persone che cambiano lavoro, professionisti autonomi e proprietari di piccole imprese. È a scopo educativo e non consiglia alcun investimento, trasferimento, fornitore o struttura di piano specifici.
Risposta rapida
Un 401(k) è un piano pensionistico sponsorizzato dal datore di lavoro che può consentire ai dipendenti di contribuire tramite trattenute in busta paga, ricevere contributi dal datore di lavoro, scegliere da un menu di investimento del piano e godere di vantaggi fiscali ai sensi della legge federale. Il documento del piano determina l'idoneità, i contributi di corrispondenza, la maturazione dei diritti (vesting), i prestiti, i prelievi, gli investimenti, le commissioni e le opzioni di distribuzione. Altri piani pensionistici aziendali, tra cui 403(b), 457(b), SIMPLE IRA, SEP IRA, piani di partecipazione agli utili (profit-sharing), piani pensionistici e piani a saldo contabile (cash-balance), operano secondo regole diverse.
Indice
Come funzionano i piani pensionistici 401(k) e aziendali passo dopo passo?
Sebbene le disposizioni dei piani varino, il processo di base segue solitamente cinque fasi.
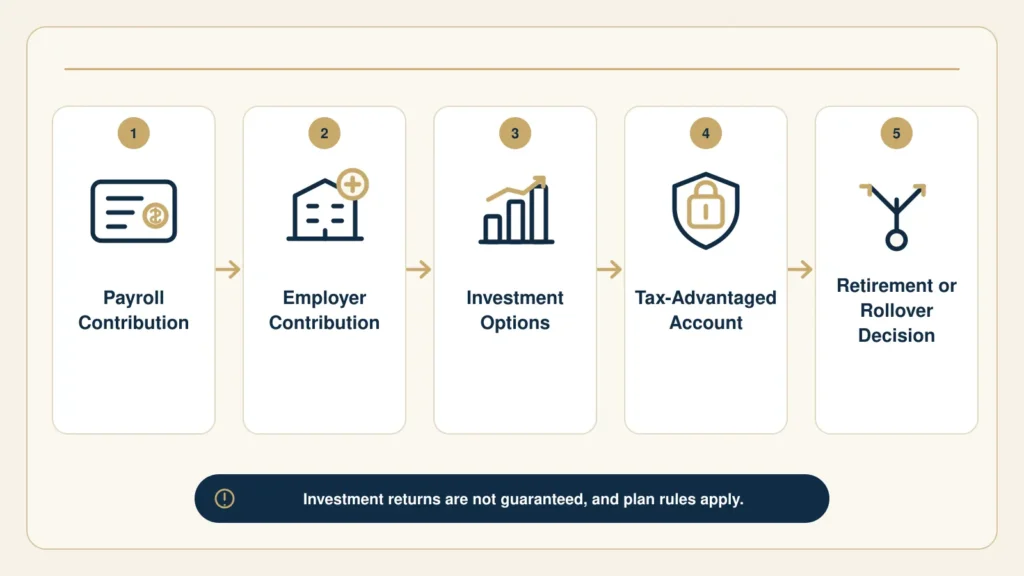
1. Il Datore di Lavoro Istituisce e Mantiene il Piano
Il datore di lavoro adotta un piano scritto e seleziona i professionisti e i fornitori di servizi necessari per amministrarlo. A seconda degli accordi, questi possono includere un amministratore delle registrazioni, un custode, un fiduciario, un amministratore terzo, un fornitore di servizi paghe, un fiduciario degli investimenti, un legale esperto in materia ERISA, un revisore e un professionista fiscale.
Il documento del piano regola il funzionamento del piano. I materiali di marketing o le spiegazioni informali non possono sostituirne i termini.
2. I dipendenti idonei si iscrivono o vengono iscritti automaticamente
I dipendenti che soddisfano i requisiti di idoneità del piano possono scegliere quale percentuale della propria retribuzione contribuire. Alcuni piani utilizzano l'iscrizione automatica, il che significa che un dipendente viene iscritto a un tasso di contribuzione stabilito, a meno che non modifichi il tasso o decida di non partecipare secondo le procedure del piano.
I dipendenti devono esaminare il riassunto della descrizione del piano, i materiali di iscrizione, il modulo per i beneficiari, le informative sugli investimenti, le informazioni sulle commissioni e la formula di contribuzione abbinata del datore di lavoro prima di prendere decisioni.
3. I contributi entrano nel conto tramite busta paga
Il dipendente sceglie un importo in dollari o una percentuale della retribuzione idonea, subordinatamente al piano e ai limiti federali. Il datore di lavoro versa tali differimenti elettivi nel conto del partecipante. Un datore di lavoro può anche effettuare contributi di corrispondenza, di partecipazione agli utili, non elettivi o altri contributi consentiti.
I contributi differiti a scelta del dipendente sono sempre interamente maturati. I contributi del datore di lavoro possono essere immediatamente maturati o possono maturare nel tempo, a seconda del piano.
4. Il partecipante seleziona gli investimenti dal menu del piano
Un 401(k) non è di per sé un investimento. È un conto pensionistico con agevolazioni fiscali che detiene investimenti selezionati tra le opzioni messe a disposizione dal piano. Tali opzioni possono includere fondi a data obiettivo (target-date funds), fondi comuni d'investimento (mutual funds), trust d'investimento collettivo, opzioni a valore stabile, fondi obbligazionari, azioni della società o altri investimenti consentiti.
Il valore del conto può aumentare o diminuire. I vantaggi fiscali non prevengono le perdite di mercato.
5. Il partecipante alla fine effettua un prelievo o prende una decisione di portafoglio
Il denaro può rimanere nel piano fino al pensionamento, essere erogato secondo le disposizioni di distribuzione del piano o potenzialmente essere trasferito dopo un evento qualificante. Quando qualcuno lascia un lavoro, le opzioni disponibili possono includere lasciare il conto nel piano del precedente datore di lavoro, trasferirlo nel piano di un nuovo datore di lavoro, farlo confluire in un IRA o effettuare una distribuzione imponibile.
Ciascuna opzione può influire su commissioni, investimenti, servizi, tutele dai creditori, regole di accesso, tasse e future distribuzioni obbligatorie. Un trasferimento non dovrebbe mai essere presentato come automaticamente necessario o automaticamente superiore.
Il Panoramica del piano 401(k) dell'IRS descrive un 401(k) come un piano qualificato che consente a un dipendente di scegliere di far contribuire parte del proprio salario a un conto individuale.
Cos'è un piano 401(k)?
Un 401(k) è un piano pensionistico a contribuzione definita sponsorizzato da un datore di lavoro. La prestazione finale del partecipante si basa sui contributi, sui risultati degli investimenti, sulle commissioni, sui prelievi e sulle regole del piano, e non su una formula di reddito pensionistico garantito.
Questo è diverso da una tradizionale pensione a prestazioni definite. Una pensione generalmente promette un beneficio calcolato utilizzando una formula, come la retribuzione e gli anni di servizio. Un piano 401(k) mantiene invece un conto individuale per ciascun partecipante.
Le parti importanti possono includere:
- Promotore del piano Il datore di lavoro o l'organizzazione che istituisce il piano.
- Amministratore del piano: La persona o entità responsabile dell'amministrazione del piano.
- Trustee o custode: La parte che detiene le attività del piano.
- Conservatore dei registri Il fornitore che tiene traccia di account, contributi, transazioni e informazioni sui partecipanti.
- Partecipante Un dipendente o ex dipendente avente diritto titolare di un conto.
- Beneficiario La persona o l'entità designata a ricevere il conto dopo il decesso del partecipante, soggetta alle regole del piano e al consenso del coniuge.
- Fiduciario Una persona o entità che esercita autorità o controllo discrezionale sulla gestione, sull'amministrazione o sulle attività del piano, come definito dalla legge applicabile.
I dipendenti devono sapere a chi rivolgersi per il Riepilogo del Piano (Summary Plan Description), la designazione del beneficiario attuale, le informative sulle commissioni, le informazioni sugli investimenti, gli estratti conto e i moduli di distribuzione.
401(k) Tradizionale vs. Roth 401(k)
I contributi tradizionali e Roth utilizzano tempistiche fiscali diverse. Nessuno dei due è automaticamente il migliore per tutti.
| Funzionalità | Fondo pensionistico tradizionale 401(k) | Roth 401(k) |
|---|---|---|
| Trattamento dei contributi | Generalmente effettuate prima delle imposte sul reddito federali | Realizzato con denaro al netto delle tasse |
| Reddito imponibile attuale | Potrebbe ridurre il reddito imponibile federale attuale | Non riduce il reddito imponibile corrente |
| Crescita degli investimenti | Generalmente con imposta differita | Potenzialmente esentasse quando i requisiti di distribuzione sono soddisfatti |
| Erogazioni della previdenza complementare | Gli importi precedentemente non tassati sono generalmente imponibili | Le distribuzioni qualificate sono generalmente esenti dall'imposta sul reddito federale |
| Idoneità al reddito | Nessun limite di reddito in stile Roth IRA per i contributi differiti su scelta del lavoratore | Nessun limite di reddito in stile Roth IRA per i contributi differiti su scelta del lavoratore |
| Distribuzioni minime richieste | Si applica generalmente all'età prevista, subordinatamente alle norme del piano e del rapporto di lavoro | Nessun RMD a vita generalmente richiesto per il proprietario originario secondo le attuali norme federali |
Se il piano lo consente, un partecipante può suddividere i contributi tra fonti Tradizionali e Roth. I differimenti complessivi dei dipendenti rimangono soggetti al limite annuale applicabile.
La combinazione appropriata può dipendere dagli scaglioni fiscali attuali e previsti, dagli anni mancanti alla pensione, dalle tasse statali, dalle esigenze di flusso di cassa, dagli obiettivi successori e dalla futura legislazione fiscale. Poiché queste variabili sono personali e incerte, i dipendenti dovrebbero consultare un professionista qualificato in materia fiscale o di investimenti quando la decisione è di rilevante importanza.
Limiti di contribuzione 401(k) per il 2026
I limiti di dollari federali possono cambiare ogni anno. Per il 2026, i limiti principali includono:
| limite 2026 | Importo |
|---|---|
| Limite di differimento facoltativo dei dipendenti | $24,500 |
| Contributo aggiuntivo generale per i partecipanti idonei di età pari o superiore a 50 anni | $8,000 |
| Maggiore importo aggiuntivo di recupero per i partecipanti idonei di età compresa tra 60 e 63 anni | $11.250 invece del recupero generale di $8.000 |
| Limite annuo generale delle aggiunte per i piani a contribuzione definita | $72.000, in genere prima dei contributi di recupero consentiti |
| Limite di compenso utilizzato per i calcoli dei piani qualificati | $360,000 |
Questi dati non significano che ogni partecipante possa contribuire al massimo. La retribuzione, le disposizioni del piano, la partecipazione a più di un piano, i requisiti di non discriminazione, i contributi del datore di lavoro e altre regole potrebbero limitare l'importo disponibile.
La maggiore integrazione si applica solo quando il partecipante compie 60, 61, 62 o 63 anni durante l'anno di riferimento e il piano lo consente. Inoltre, determinati partecipanti con retribuzione più elevata che effettuano contributi di recupero nel 2026 potrebbero essere soggetti alle norme sui contributi di recupero Roth. L'amministratore del piano o un professionista fiscale dovrebbero confermare come si applicano queste disposizioni.
Il Annuncio dell'IRS sui limiti dei piani pensionistici per il 2026 conferma il limite di differimento per i dipendenti di $24.500, il recupero generale di $8.000 e il recupero di $11.250 per i partecipanti idonei di età compresa tra 60 e 63 anni. I limiti attuali dovrebbero essere rivisti ogni anno anziché essere copiati in avanti indefinitamente.
Come funzionano i contributi di corrispondenza del datore di lavoro
Un contributo del datore di lavoro è un contributo aziendale calcolato secondo la formula del piano. Le strutture comuni includono una percentuale del contributo del dipendente fino a una percentuale della retribuzione, ma le formule variano significativamente.
Ad esempio, un piano ipotetico potrebbe corrispondere il 50% dei contributi dei dipendenti fino al 6% del compenso idoneo. Un dipendente che contribuisce meno dell'importo necessario per ricevere l'abbinamento completo disponibile riceverebbe meno denaro dal datore di lavoro secondo tale formula.
Prima di scegliere una percentuale di contribuzione, chiediti:
- Qual è la formula per la corrispondenza esatta?
- Quali tipi di compenso sono inclusi?
- L'abbinamento viene versato a ogni periodo di paga o calcolato in seguito?
- Il piano prevede un conguaglio di fine anno?
- Il lavoratore deve essere assunto in una data specifica per ricevere determinati contributi?
- La corrispondenza è immediatamente maturata?
- Cosa succede dopo un congedo o la cessazione del rapporto di lavoro?
Un contributo del datore di lavoro fa parte della struttura retributiva del piano. Non dovrebbe essere descritto come “denaro gratuito” garantito senza aver prima esaminato le condizioni di contribuzione e la maturazione dei diritti (vesting).
Cosa significa vesting?
Il maturare dei diritti determina la quota di un conto a cui il partecipante ha diritto inalienabile di conservare.
I differimenti salariali dei dipendenti sono sempre maturati al 100%. I contributi del datore di lavoro possono essere:
- Immediatamente maturati: Il partecipante possiede l'intero contributo del datore di lavoro al momento del versamento.
- Maturazione a scalino: La proprietà passa a 100% al termine di un determinato periodo di servizio.
- Maturazione progressiva delle azioni La proprietà aumenta gradualmente secondo un piano stabilito.
Lasciare il lavoro prima di aver maturato pienamente i diritti può comportare la perdita della parte non maturata dei contributi del datore di lavoro. I dipendenti che stanno valutando un cambiamento di lavoro dovrebbero verificare la loro attuale percentuale di maturazione e la data della prossima scadenza per l'acquisizione dei diritti.
Scelte di investimento, diversificazione e rischio
Il conto pensionistico e i suoi investimenti sono concetti separati. Un partecipante può avere un conto 401(k) ma effettuare comunque scelte di investimento inadeguate o eccessivamente concentrate al suo interno.
Fondi con data obiettivo
Un fondo con data obiettivo generalmente adegua la sua allocazione man mano che si avvicina l'anno di pensionamento selezionato. Fondi con lo stesso anno obiettivo possono avere mix di attività, percorsi di convergenza (glide path), livelli di rischio, commissioni e investimenti sottostanti differenti.
Fondi azionari e obbligazionari
I piani possono offrire opzioni in azioni nazionali, azioni internazionali, obbligazioni, mercato monetario, valore stabile o bilanciate. La presenza di diversi fondi non crea automaticamente diversificazione; le partecipazioni possono sovrapporsi.
Azioni della società
Concentrare i risparmi previdenziali nelle azioni del datore di lavoro può legare il reddito da lavoro e il patrimonio pensionistico alla stessa azienda. I partecipanti dovrebbero comprendere il rischio di concentrazione e qualsiasi restrizione del piano prima di investire pesantemente in un singolo titolo.
Investimenti predefiniti
Se un partecipante non effettua una scelta esplicita, i contributi possono essere destinati all'investimento predefinito del piano. Predefinito non significa privo di rischi, garantito o adatto a ogni partecipante.
Le scelte di investimento dovrebbero essere valutate in base all'orizzonte temporale, alla tolleranza al rischio, ad altre attività, alle esigenze di reddito per la pensione e alle commissioni. I professionisti assicurativi che non sono debitamente registrati per fornire consulenza in materia di valori mobiliari o di investimento non dovrebbero raccomandare titoli o allocazioni specifici.
Perché le commissioni dei fondi 401(k) sono importanti
Le commissioni riducono il saldo del conto disponibile per generare interesse composto nel corso del tempo. Anche una differenza che sembra piccola su base annua può diventare significativa nel corso di una lunga carriera.
I costi del piano aziendale possono includere:
- Spese di amministrazione e tenuta dei registri del piano.
- Spese di gestione degli investimenti.
- Commissioni per singole transazioni o servizi.
- Commissioni di consulenza o di gestione del conto.
- Commissioni per prestiti, distribuzione o ordine di relazioni domestiche qualificate.
- Costi relativi a revisione contabile, aspetti legali, conformità normativa o amministrazione affidata a terzi sostenuti dal piano o dal datore di lavoro.
I dipendenti dovrebbero esaminare l'informativa sulle commissioni del piano e il rapporto di spesa per ciascun investimento selezionato. I datori di lavoro dovrebbero valutare sia il costo totale che i servizi ricevuti; il fornitore meno costoso non è automaticamente quello più idoneo, ma i costi devono essere ragionevoli per i servizi forniti.
Il Dipartimento del Lavoro degli Stati Uniti Guida alle commissioni dei piani 401(k) spiega come le commissioni amministrative, di investimento e sui servizi individuali possono influire sui partecipanti.
Si può prendere un prestito da un 401(k)?
Alcuni piani consentono prestiti ai partecipanti, ma la legge federale non richiede che un piano li offra.
Un prestito nell’ambito di un piano previdenziale non è un prelievo da un conto bancario. Esso comporta un obbligo che, in genere, deve essere estinto secondo il calendario previsto dal piano. Gli interessi pagati possono essere accreditati sul conto del partecipante, ma il ricorso al prestito può comunque comportare rischi significativi:
- Il denaro preso in prestito potrebbe essere ritirato dai precedenti investimenti.
- Il conto potrebbe perdere una potenziale crescita del mercato mentre il denaro è fuori dall'allocazione degli investimenti.
- I rimborsi vengono generalmente effettuati tramite busta paga o un altro metodo approvato.
- La cessazione del rapporto di lavoro può accelerare o complicare gli obblighi di rimborso.
- Un prestito insoluto o compensato può diventare una distribuzione imponibile.
- Potrebbe essere applicata un'imposta aggiuntiva sulla distribuzione anticipata, a meno che non sia disponibile un'eccezione.
Prima di contrarre un prestito, confronta il costo effettivo con quello di altre fonti di finanziamento e richiedi una spiegazione scritta relativa alle modalità di rimborso, agli interessi, alle commissioni, al trattamento fiscale dell’investimento e a cosa succede dopo aver lasciato il datore di lavoro.
Prelievi per difficoltà finanziaria e distribuzioni anticipate
Un piano può consentire distribuzioni per difficoltà finanziaria quando il partecipante ha un bisogno finanziario immediato e gravoso che soddisfa i requisiti applicabili. La disponibilità e la documentazione dipendono dal piano e dalle norme federali.
Una distribuzione per difficoltà finanziaria può ridurre permanentemente i risparmi previdenziali. In genere è inclusa nel reddito imponibile nella misura in cui rappresenta denaro precedentemente non tassato e potrebbe anche essere soggetta a un'imposta aggiuntiva sulla distribuzione anticipata, a meno che non si applici un'eccezione. Le distribuzioni per difficoltà finanziaria generalmente non possono essere reinvestite.
I dipendenti non dovrebbero dare per scontato che le difficoltà finanziarie comportino automaticamente un’esenzione fiscale. Il Linee guida dell'IRS sui prelievi per motivi di difficoltà economica dovrebbe essere esaminato insieme al documento del piano e a una consulenza fiscale personalizzata.
Cosa succede a un 401(k) quando si lascia un lavoro?
Chi lascia il proprio datore di lavoro ha generalmente quattro opzioni principali, a seconda delle condizioni del piano e del conto.
Lascia i risparmi nel piano pensionistico dell'ex datore di lavoro
Ciò può preservare l'accesso a investimenti istituzionali, servizi specifici del piano, tutele per i creditori o commissioni vantaggiose. L'ex dipendente non può più contribuire tramite quel datore di lavoro e i piccoli saldi potrebbero essere soggetti alle procedure di distribuzione del piano.
Trasferire il saldo al piano del nuovo datore di lavoro
Se il nuovo piano accetta trasferimenti in entrata, il consolidamento potrebbe semplificare la tenuta dei registri. Confronta le opzioni di investimento, le commissioni totali, le regole di prelievo, la disponibilità di prestiti, i servizi e le tutele prima di effettuare il trasferimento.
Trasferisci il saldo in un IRA
Un conto IRA può offrire una gamma più ampia di opzioni di investimento e servizi diversi. Può inoltre presentare commissioni, tutele nei confronti dei creditori, modalità di consulenza, regole di prelievo e rischi di investimento diversi. Il trasferimento verso un conto IRA non è automaticamente più vantaggioso rispetto al mantenimento dell'adesione a un piano aziendale.
Prendi una distribuzione
Una distribuzione in contanti può generare imposte sul reddito correnti e una possibile tassa aggiuntiva per prelievo anticipato. Inoltre, rimuove denaro dal suo ambiente pensionistico fiscalmente agevolato.
Un rollover diretto generalmente trasferisce denaro idoneo direttamente tra i custodi ed evita la ritenuta federale obbligatoria che può essere applicata quando una distribuzione idonea per il rollover viene pagata al partecipante. Se il denaro viene pagato al partecipante, potrebbero trovare applicazione una regola di rollover di 60 giorni e i requisiti di ritenuta.
Il Guida IRS sui rollover e Panoramica sulla cessazione del rapporto di lavoro IRS descrivere queste scelte e importanti regole fiscali.
Distribuzioni minime richieste
Ai sensi delle attuali norme federali, i fondi pensione generalmente non possono rimanere indefinitamente in conti tradizionali a imposta differita.
Le distribuzioni minime richieste iniziano comunemente all'età di 73 anni, sebbene un partecipante idoneo a un piano aziendale possa essere in grado di ritardarle fino al pensionamento, se il piano lo consente e vengono soddisfatti i requisiti applicabili. Regole diverse possono essere applicate a proprietari, beneficiari, conti ereditati e future coorti di nascita.
I conti Roth designati nei piani 401(k) e 403(b) non sono generalmente soggetti alle RMD a vita per il proprietario originario secondo le norme attuali. I beneficiari rimangono soggetti ai requisiti per i conti ereditati.
Poiché i RMD mancati possono generare imposte di consumo, i partecipanti dovrebbero verificare la data di inizio corretta con l'amministratore del piano e un professionista fiscale. Vedere il Linee guida IRS sulla distribuzione minima richiesta.
Tipi di piani pensionistici aziendali
Il piano appropriato dipende dal datore di lavoro, dalla forza lavoro, dal tipo di organizzazione, dal budget, dalla flessibilità dei contributi desiderata, dalla capacità amministrativa e dagli obiettivi fiscali.
| Tipo di piano | Impostazione comune | Chi contribuisce? | Importante distinzione |
|---|---|---|---|
| piano pensionistico 401(k) | Datori di lavoro del settore privato | Dipendenti e potenziali datori di lavoro | Differimento delle retribuzioni, potenziale contributo del datore di lavoro, menu degli investimenti e requisiti ERISA |
| Safe Harbor 401(k) | Datori di lavoro che cercano un piano in grado di evitare determinati test annuali di non discriminazione | Dipendenti e contributi datoriali obbligatori | I contributi safe-harbor del datore di lavoro sono generalmente pienamente maturati |
| SIMPLE 401(k) | Piccoli datori di lavoro idonei | Dipendenti e datori di lavoro obbligatori | Struttura più semplice con limiti di contribuzione inferiori e regole di idoneità specifiche |
| Solo 401(k) | Lavoratore autonomo senza dipendenti di comune accordo oltre al coniuge | Proprietario come dipendente e datore di lavoro | Può consentire i differimenti dei dipendenti e i contributi del datore di lavoro, soggetti a determinate regole |
| 403(b) | Alcune scuole pubbliche, chiese e organizzazioni esenti da tasse | Dipendenti e potenziali datori di lavoro | L'idoneità dell'organizzazione e le regole di investimento differiscono dai piani 401(k) |
| 457(b) | Governi statali/locali e determinati datori di lavoro esentasse | Dipendenti e potenziali datori di lavoro | Le disposizioni relative alla distribuzione e al recupero possono differire in modo significativo |
| SIMPLE IRA | Piccoli datori di lavoro idonei | Dipendenti e datori di lavoro obbligatori | Amministrazione più semplice ma limiti diversi, regole di contribuzione e trattamento delle distribuzioni anticipate |
| SEP IRA | Datori di lavoro e lavoratori autonomi | Contributi previdenziali a carico del datore di lavoro | Generalmente nessun differimento dello stipendio dei dipendenti attuali nell'ambito di un SEP standard |
| Piano di compartecipazione agli utili | Le aziende che cercano contributi datoriali discrezionali | Datore di lavoro | I contributi seguono la formula di ripartizione del piano e i limiti applicabili |
| Piano a prestazioni definite o piano a saldo di cassa | Datori di lavoro che cercano benefici di pensionamento basati su formule | Principalmente datore di lavoro | Gli obblighi di finanziamento e l'amministrazione attuariale sono più complessi |
Il FAQ sui piani pensionistici dell'IRS collegamenti alle norme federali per i principali tipi di piani.
Piani pensionistici aziendali per titolari di piccole imprese
La scelta di un piano per una piccola impresa non è semplicemente una questione di trovare il limite di contributo più alto. Il datore di lavoro deve considerare l'intera forza lavoro e l'obbligo di gestire il piano in modo coerente. I datori di lavoro che stanno esaminando una strategia di welfare più ampia possono anche esplorare i nostri Panoramica dei benefici supplementari per i dipendenti per ulteriori considerazioni sulla copertura sul luogo di lavoro.
Le domande importanti includono:
- Quanti dipendenti sono idonei ora e come potrebbe cambiare la forza lavoro?
- Il titolare desidera il differimento dello stipendio dei dipendenti?
- I contributi del datore di lavoro saranno obbligatori, discrezionali o di corrispondenza?
- Quanto è prevedibile il flusso di cassa aziendale?
- Quale livello di contribuzione può essere sostenuto durante gli anni meno favorevoli?
- Quanta amministrazione e quanti test annuali sono accettabili?
- Verrà utilizzato un amministratore terzo o un fornitore integrato?
- Quali responsabilità fiduciarie rimangono in capo al datore di lavoro?
- Quali crediti d'imposta di avviamento e ricorrenti potrebbero essere disponibili?
- Le paghe si integreranno accuratamente con il gestore dei registri?
- In che modo i dipendenti riceveranno formazione senza raccomandazioni di investimento individualizzate e senza licenza?
Fondo pensionistico tradizionale 401(k)
Un 401(k) tradizionale offre un'ampia flessibilità di progettazione, ma può richiedere test di non discriminazione annuali e una maggiore amministrazione.
Safe Harbor 401(k)
Un piano 401(k) Safe Harbor richiede generalmente contributi del datore di lavoro specificati e interamente maturati (vested). In cambio, il piano può evitare determinati requisiti di verifica quando tutte le condizioni sono soddisfatte.
SIMPLE IRA o SIMPLE 401(k)
Questi piani possono ridurre la complessità amministrativa per i piccoli datori di lavoro idonei, ma utilizzano contributi obbligatori del datore di lavoro e limiti di dipendenti e regole di distribuzione differenti.
SEP IRA
Un SEP può essere relativamente semplice per un lavoratore autonomo o un datore di lavoro che effettua contributi finanziati dal datore di lavoro. I contributi per i dipendenti idonei devono rispettare i requisiti di uniformità applicabili.
Solo 401(k)
Un 401(k) per un singolo partecipante può essere adatto a un'azienda con un solo proprietario o a un'azienda con proprietario e coniuge senza altri dipendenti di common-law idonei. L'assunzione di dipendenti può modificare gli obblighi di idoneità, verifica, amministrazione e progettazione del piano.
Piano a prestazione definita o piano a saldo cash
Questi piani possono consentire contributi sostanziali per alcune aziende, ma comportano impegni di finanziamento attuariale, costi più elevati e un'amministrazione più complessa. Richiedono un'analisi professionale specializzata.
Il Dipartimento del Lavoro Piani 401(k) per le piccole imprese e il Risorse IRS per i piani pensionistici delle piccole imprese Fornire punti di partenza ufficiali.
Responsabilità del datore di lavoro e vigilanza fiduciaria
L'offerta di un piano pensionistico aziendale comporta responsabilità continue. L'assunzione di un fornitore non trasferisce necessariamente ogni dovere lontano dal datore di lavoro.
A seconda del piano e del ruolo, le responsabilità possono includere:
- Agire esclusivamente nell'interesse dei partecipanti e dei beneficiari del piano.
- In conformità con il documento del piano, nei limiti consentiti dalla legge applicabile.
- Selezione e monitoraggio dei fornitori di servizi.
- Valutazione della congruità dei compensi.
- Diversificare gli investimenti del piano quando necessario.
- Versare tempestivamente i contributi dei dipendenti.
- Invio delle informative e degli avvisi richiesti.
- Mantenimento di registri accurati delle buste paga e dei partecipanti.
- Completamento dei depositi e dei test obbligatori.
- Istituzione di processi prudenti e documentazione delle decisioni.
I datori di lavoro dovrebbero identificare quale fornitore è responsabile di ciascuna attività e quali funzioni fiduciarie rimangono in capo allo sponsor. Un avvocato ERISA, un amministratore terzo, un fiduciario degli investimenti, un gestore delle registrazioni, un commercialista e un fornitore di servizi paghe possono occuparsi di diverse parti del piano; nessun singolo fornitore copre necessariamente tutte le responsabilità.
401(k) vs. IRA vs. Annuità
Questi accordi assolvono a funzioni diverse e non dovrebbero essere presentati come intercambiabili.
| Funzionalità | Fondo pensionistico aziendale | IRA | Rendita individuale |
|---|---|---|---|
| Istituito tramite | Datore di lavoro | Custode individuale | Contratto di assicurazione |
| Scopo principale | Previdenza complementare aziendale | Risparmio previdenziale individuale | Caratteristiche di accumulo o di reddito contrattuale, a seconda del prodotto |
| Fonte di contributo | Ratei di stipendio e possibili contributi del datore di lavoro | Contributi individuali o trasferimenti | Premi del titolare; non un piano di differimento per i dipendenti |
| Contributo del datore di lavoro | Potrebbe essere disponibile | No | No |
| Scelte di investimento o di credito | Limitato al menu del piano | Dipende dal custode e dal conto | Dipende da un contratto fisso, indicizzato o variabile |
| Trattamento fiscale | Potrebbero essere disponibili fondi Tradizionali o Roth | Regole Tradizionali o Roth | Le regole di crescita a tassazione differita si applicano generalmente ai contratti non qualificati; le rendite qualificate seguono le regole dei conti pensionistici |
| Accesso e restrizioni | Controllato da piani e dalla legge federale | Controllato dall’IRA e dalle normative fiscali | Controllati da contratto, programma di resa, diritto tributario e opzionali supplementi |
| Garanzie | Nessuna garanzia generale contro la perdita di investimenti | Nessuna garanzia generale contro la perdita di investimenti | Alcune garanzie possono essere sostenute dalla capacità del garante di erogare i premi |
Trasferire i fondi previsti per il piano di previdenza professionale in un IRA o in un'annuity è una decisione di rollover consequenziale. Confrontate il piano esistente con ogni alternativa proposta, includendo le commissioni, gli investimenti, i servizi, le spese di rinuncia, le garanzie, la liquidità, la tutela dei creditori, il trattamento fiscale e i conflitti di interesse. Se state valutando opzioni di reddito previdenziale basate su assicurazioni, il nostro Riassunto dell'istruzione e della pianificazione annuale descrive le tipologie di rendite vitalizie più comuni, i vantaggi e le considerazioni da tenere in considerazione. Non raccomandare mai il rollover esclusivamente per generare una remunerazione.
Un esempio pratico per i dipendenti
Supponiamo che un dipendente guadagni $80.000 e contribuisca 6% dollari del suo stipendio a un 401(k). Durante l'anno precedente, il dipendente contribuisce con $4.800, tenendo conto del momento in cui viene pagato lo stipendio.
Se l’azienda corrispondesse ipoteticamente il 50% dei contributi dei dipendenti a 6% dei salari ammissibili, l’azienda potrebbe versare $2.400, in base alla formula esatta del piano, alle norme relative ai pagamenti, alle disposizioni di adeguamento e ai requisiti di ammissibilità.
Il conto si rifletterebbe quindi così:
- Contributi dei dipendenti.
- Contributi dei datori di lavoro.
- Vantaggi o perdite derivanti dagli investimenti.
- Compenso per piani e investimenti.
- Qualsiasi prestito, prelievo o distribuzione di fondi.
- Il percentaggio di partecipazione del partecipante alle quote di contribuzione dell’azienda.
Questo esempio è puramente informativo e non presuppone una determinata percentuale di rendimento. Una flessione del mercato può ridurre il conto anche durante un anno in cui vengono effettuati versamenti.
Un esempio pratico per le piccole imprese
Consideriamo un'azienda di servizi professionali con un proprietario e otto dipendenti. Il proprietario desidera risparmiare per la pensione, migliorare la fidelizzazione dei dipendenti e mantenere costi prevedibili.
Un Solo 401(k) non sarebbe generalmente idoneo poiché l'azienda impiega dipendenti a norma di legge. Si potrebbero considerare un Traditional 401(k), un Safe Harbor 401(k), un SIMPLE IRA o un altro regime qualificato, ma la scelta corretta dipende dalla qualificazione dei dipendenti, dalla remunerazione, dal turnover, dai contributi desiderati dall'azienda, dai test, dai costi e dalla capacità amministrativa.
Prima di adottare un piano, il proprietario dovrebbe richiedere delle comparazioni scritte che mostrino:
- Obblighi di contribuzione del datore di lavoro in diversi scenari.
- Opportunità di partecipazione da parte dei dipendenti e dei proprietari.
- Compenso per la configurazione, la tenuta dei registri, l’amministrazione, gli investimenti e le consulenze.
- Obblighi di test e registrazione.
- Servizi fiduciari inclusi e esclusi.
- Responsabilità relative al compenso dei dipendenti.
- Costi di risoluzione del contratto o di conversione del fornitore.
- Formazione e supporto per i dipendenti.
L’azienda non dovrebbe scegliere un piano basandosi esclusivamente sul contributo desiderato dal proprietario. Un piano qualificato deve essere applicato ai dipendenti idonei secondo i suoi termini e le leggi applicabili.
Comuni errori da evitare con il 401(k)
Non comprendere la corrispondenza tra il datore di lavoro e il candidato
I dipendenti possono contribuire troppo poco per ottenere l'importo massimo disponibile o non comprendere come funzionano la formula e il sistema di correzione.
Ignorare la conservazione dei diritti prima di cambiare lavoro
Lasciare l'azienda poco prima di raggiungere un obiettivo di vesting può significare la perdita di una parte della contribuzione dell'azienda.
Trattare un fondo Target-Date come garantito
Un fondo a data target può perdere valore e potrebbe non corrispondere alla situazione finanziaria completa dell’investitore.
Affascinante vista sui costi
I partecipanti possono confrontare le performance degli investimenti senza confrontare i costi totali. I datori di lavoro possono concentrarsi sui costi amministrativi complessivi trascurando le commissioni di investimento o di servizio pagate dai partecipanti.
L'adozione di una distribuzione di liquidità non necessaria
La distribuzione di un reddito dopo aver lasciato un lavoro può comportare imposte, ulteriori imposte, trattenute e la perdita di un futuro reddito vantaggioso dal punto di vista fiscale.
Supponendo che ogni rollover sia vantaggioso
Un IRA o un'annuity possono comportare costi più elevati, diverse protezioni, commissioni di rinuncia o conflitti che non erano presenti nel piano aziendale.
Prendere in prestito senza un piano di uscita
Un partecipante può prendere in prestito un piano senza comprendere cosa succede in caso di perdita del lavoro o di licenziamento.
Mancata aggiornamento dei beneficiari
Una designazione dei beneficiari obsoleta può produrre risultati indesiderati. Matrimonio, divorzio, nascite, morti e modifiche relative alla successione devono essere oggetto di una revisione da parte di professionisti qualificati.
Domande che i dipendenti dovrebbero fare
- Sono ancora idoneo a partecipare e sono automaticamente iscritto?
- Quale percentuale del mio stipendio contribuisco?
- Il piano offre la possibilità di optare per la modalità tradizionale, la modalità Roth o entrambe?
- Che cos'è la formula di matching tra datore di lavoro e candidato?
- Ricevo tutta la quota disponibile per la partita?
- Qual è il mio attuale tasso di acquisizione dei diritti?
- Quali opzioni di investimento possiedo?
- Quali sono i coefficienti di spesa e le commissioni a livello di conto?
- La mia designazione come beneficiario è ancora valida?
- Il piano prevede il concedimento di prestiti o di agevolazioni per esigenze particolari?
- Cosa succede a un prestito non pagato se me ne ando?
- Quali opzioni di distribuzione e pagamento sono disponibili?
- Quando devono iniziare le distribuzioni previste dalla legge?
- Chi può fornire consulenza in materia di investimenti sotto il piano?
Domande che i proprietari di piccole imprese dovrebbero porre
- Quali piani di gestione rispondono alle esigenze della forza lavoro, non solo di chi li gestisce?
- Quali contributi sono obbligatori e quali sono facoltativi?
- Quali regole di test annuale o di safe-harbor si applicano?
- Chi funge da amministratore fiduciario, gestore patrimoniale, depositario dei registri e investitore fiduciario?
- Quali compiti rimangono all'azienda?
- Quali sono i costi totali a carico dell’azienda e a carico dei partecipanti?
- Come vengono trasferiti dai sistemi di pagamento i prelievi dei dipendenti?
- Cosa succede se i dati della busta paga sono errati o i versamenti sono in ritardo?
- Quali rapporti, dichiarazioni, notifiche e audit sono richiesti?
- Come saranno monitorati e sostituiti i fornitori, se necessario?
- Quali crediti fiscali o detrazioni potrebbero essere disponibili?
- Come i cambiamenti del piano influenzeranno i dipendenti?
Domande frequenti su 401(k) e piani pensionistici aziendali
Posso avere più di un 401(k)?
Chi cambia lavoro o lavora per più datori di lavoro può avere più di un conto. I limiti di differimento elettivo dei dipendenti si applicano generalmente a tutti i piani applicabili, pertanto i contributi devono essere coordinati.
È lo stesso il Roth 401(k) che lo Roth IRA?
No. Entrambi prevedono contributi soggetti a detrazioni fiscali e consentono distribuzioni fiscalmente esenti, ma i limiti di contribuzione, il coinvolgimento dell'azienda, le scelte di investimento, le disposizioni relative al prelievo e altre norme differiscono.
Posso ritirare i miei fondi del 401(k) prima dei 59 anni e mezzo?
Il piano può prevedere distribuzioni dopo determinati eventi o in base a disposizioni specifiche. Le distribuzioni anticipate soggette a imposta potrebbero essere soggette a un'ulteriore imposta% federale, a meno che non si applichi una deroga. La disponibilità del piano e il trattamento fiscale sono questioni separate.
Che cosa succede alla mia quota di lavoro per l’assicurazione sanitaria quando mi ritiro?
La parte non versata rimane vostra. Qualsiasi quota versata dall’azienda non versata può essere confiscata secondo i termini del piano.
Devo trasferire il mio vecchio 401(k) in un IRA?
Non esiste una risposta univoca. Confronta la possibilità di lasciare tutto come previsto, trasferirlo a un nuovo piano assicurativo, trasferirlo a un IRA e ricevere una distribuzione. Le tariffe, le opzioni di investimento, i servizi, le protezioni, le regole di accesso e le tasse variano.
È protetta la quota del 401(k) dai creditori?
Molti piani coperti dalla ERISA godono di importanti protezioni federali, ma l’applicazione delle norme in materia di creditori, fallimento, rapporti familiari e tasse federali dipende dal conto e dalle circostanze. Richiedere un consiglio legale per una specifica questione.
Può un lavoratore autonomo aprire un Solo 401(k)?
Possibilmente, quando l’azienda non ha altri dipendenti a tempo parziale o a tempo pieno, oltre al coniuge del proprietario, la struttura aziendale, le norme relative ai gruppi controllati, i gruppi di servizi affiliati e l’assunzione futura possono influire sull’idoneità alla partecipazione.
Chi regola i piani di pensionamento sul posto di lavoro?
Le responsabilità federali possono coinvolgere il Dipartimento del Lavoro, l'Internal Revenue Service e altre agenzie. Possono inoltre applicarsi normative statali e organizzative. Le responsabilità differiscono tra qualificazione fiscale, condotta fiduciaria, titoli mobiliari, assicurazioni e amministrazione del piano.
Conclusione principale
Per comprendere il funzionamento dei piani pensionistici 401(k) e del posto di lavoro, è necessario saper più che il limite annuale delle contribuzioni. I dipendenti devono comprendere il trattamento fiscale, i contributi dell’azienda, il diritto di fruizione, gli investimenti, le commissioni, le regole di accesso, i beneficiari e le opzioni per cambiare lavoro. Gli datori di lavoro devono inoltre valutare la progettazione del piano, l’impatto sulla forza lavoro, l’amministrazione, i fornitori di servizi, i costi e la vigilanza fiduciaria.
La migliore decisione inizia con la documentazione del piano stesso e con un confronto delle alternative realistiche. I vantaggi fiscali sono preziosi, ma non garantiscono prestazioni d’investimento né rendono ogni rollover appropriato.
Comprendi le tue opzioni di previdenza complementare aziendale
Se state valutando un piano aziendale esistente, lasciando un lavoro presso un datore di lavoro o esplorando le prestazioni pensionistiche per una piccola azienda, programmate una conversazione informativa gratuita e senza impegno di 15 minuti.
Conversazione. Possiamo aiutarti a organizzare le domande da porre e a determinare quando un responsabile della pianificazione finanziaria, un professionista fiscale, un avvocato in materia di ERISA o un professionista investimentale debitamente registrato debba essere coinvolto.