


IMPARA PRIMA DI SCEGLIERE
Centro di formazione assicurativa: guide chiare alle assicurazioni negli Stati Uniti
Il Centro di formazione per l'assicurazione contribuisce a rendere più facile comprendere l’assicurazione negli Stati Uniti, quando ogni prodotto sembra essere accompagnato da una propria terminologia, regole, costi e eccezioni.
Il Centro di formazione di SAG Insurance È stato creato per rendere più facile comprendere tali decisioni.
Qui puoi imparare come funzionano l’assicurazione sulla vita, la copertura sanitaria, il Medicare, le rendite vitalizie, i benefit per i dipendenti e altre strategie di protezione prima di confrontare le opzioni specifiche.
Nessun gergo inutile. Nessuna supposizione che tu già comprenda il sistema assicurativo americano. E non è necessario iniziare con la conoscenza del prodotto da richiedere.
Iniziate dalla domanda che avete.
Indice
Risposta rapida: Cos'è il Centro di Formazione di SAG Insurance?
Il Learning Center è una biblioteca didattica progettata per aiutare individui, famiglie e imprenditori a comprendere l’assicurazione prima di prendere decisioni.
Potrete trovare:
- Guida all'assicurazione in termini semplici
- Confronti comparati
- Descrizioni della terminologia comune dell'assicurazione
- Guida all'iscrizione e all'ammissibilità
- Domande da porre prima di candidarsi
- Listine di controllo
- Esempi pratici
- Esposizione dei costi e dei compromessi
- Aggiornamenti quando cambiano le regole importanti
- Ricerche particolarmente utili per chi sta imparando il sistema assicurativo statunitense
Lo scopo non è quello di chiedere a tutti i lettori di acquistare più assicurazione.
È per aiutarti a capire cosa fa un prodotto, cosa non fa, quali aspetti sono importanti e quali alternative vanno confrontate.
Esplora le assicurazioni per argomenti
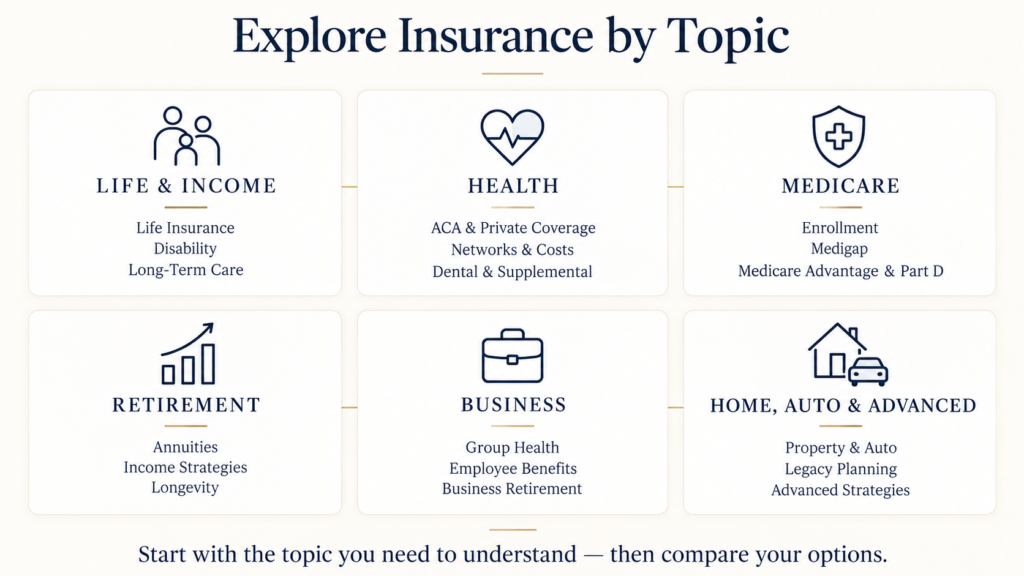
Protezione Vita e Reddito
Assicurazione sulla vita L'assicurazione per disabilità affronta invece diversi rischi finanziari.
L'assicurazione sulla vita si concentra generalmente sulla protezione finanziaria in caso di morte di una persona assicurata.
L'assicurazione per disabilità si concentra sulla possibilità che una persona rimanga in vita ma perda la capacità di guadagnare un reddito normale a causa di una malattia o di un infortunio che la qualifica.
Il Learning Center per la protezione della vita e del reddito fornirà informazioni su argomenti come:
- Assicurazione sulla vita a termine
- Rientro della polizza vita con premio
- Assicurazione sulla vita intera
- Assicurazione per le spese finali
- Assicurazione universale di vita con indice
- Vita universale garantita
- Benefici per i residenti
- Crediti a politica
- Valore in contanti
- Beneficiari
- Affidamento della polizza assicurativa sulla vita
- Assicurazione invalidità
- Assicurazione per la cura a lungo termine
Domande a cui aiutiamo a rispondere
Assicurazione sulla vita a termine o permanente: qual è la differenza?
Quanto assicurazione sulla vita potrebbe essere necessaria a una famiglia?
Cosa succede al valore contante se cancello una polizza?
Come funzionano i prestiti a politica attiva?
I benefici per la vita equivalgono all’assicurazione per la cura a lungo termine?
Cosa sostituisce effettivamente l'assicurazione per disabilità?
Capire lo scopo di ciascun prodotto è più importante che partire da una particolare politica.
Assicurazione sanitaria
L'assicurazione sanitaria americana è dotata di un proprio linguaggio.
Premium.
Riscoperto.
Copay.
Coassicurazione.
Massima spesa personale.
Rete.
Elenco dei farmaci.
HMO.
EPO.
PPO.
Capire questi termini può cambiare sostanzialmente il modo in cui confrontate i piani.
Il Centro di Formazione per l'Assicurazione Sanitaria coprirà:
- Assicurazione sanitaria del mercato ACA
- Assicurazione sanitaria privata
- Inizio dell'iscrizione
- Periodi di iscrizione speciale
- HMO vs. EPO vs. PPO
- Limite di deduzione vs. limite massimo a carico del cliente
- Provider Networks
- Copertura per farmaci prescritti
- Assicurazione sanitaria per lavoratori autonomi
- Assicurazione sanitaria per i nuovi residenti negli Stati Uniti
- Assicurazione dentale
- Assicurazione sanitaria complementare
Domande a cui aiutiamo a rispondere
Cosa significa effettivamente una franchigia?
È davvero più economico un piano sanitario a basso premio?
Qual è la differenza tra un HMO, un EPO e un PPO?
Come posso sapere se il mio medico è incluso nella rete sanitaria?
Posso ottenere l'assicurazione sanitaria fuori dal periodo di iscrizione obbligatoria?
Qual è la differenza tra il mercato del mercato del lavoro ACA e l’assicurazione sanitaria privata?
Un piano sanitario dovrebbe essere confrontato in base alla totalità dell’esposizione finanziaria e all’accesso alle cure – non solo alla singola quota mensile.
Medicare
Medicare introduce un nuovo vocabolario e un nuovo insieme di decisioni.
Le persone che raggiungono l'età di 65 anni possono improvvisamente riscontrare:
- Parte A
- Parte B
- Parte C
- Parte D
- Medicare originale
- Medicare Advantage
- Medigap
- Piano G
- Piano N
- Periodi di iscrizione
- Sanzioni per iscrizioni tardive
- Schede mediche
Questi termini devono essere compresi prima di scegliere la copertura assicurativa.
Il Centro di Formazione Medicare spiegherà:
- Come funziona il Medicare
- Quando iscriversi
- Medicare originale
- Medicare Advantage
- Assicurazione supplementare Medicare
- Medicare Parte D
- Piano G vs. Piano N
- Medicare Advantage vs. Medigap
- Lavorare oltre i 65 anni
- Medicare e copertura assicurativa da parte del datore di lavoro
- Periodi di iscrizione al Medicare
- Gli errori comuni nel campo della sanità
Domande a cui aiutiamo a rispondere
Cosa succede quando compio 65 anni?
Ricevo automaticamente la pensione di Medicare?
Qual è la differenza tra Medicare Advantage e Medigap?
Cosa copre la Parte D del Medicare?
Posso mantenere la copertura assicurativa del datore di lavoro anche dopo i 65 anni?
Quando possono applicarsi le penalità del Medicare?
I costi del servizio Medicare, le regole relative all'iscrizione e la disponibilità dei piani possono cambiare. Le informazioni corrette dovrebbero essere sempre verificate prima di prendere una decisione relativa all'iscrizione.
Pensionamento e rendite vitalizie
La pianificazione della pensione comporta due domande molto diverse:
Come accumulo i beni?
e
Come creerò poi un reddito da tali beni?
Le strategie di pensionamento basate sull’assicurazione possono essere utilizzate per obiettivi specifici, ma non devono essere considerate prodotti identici.
Il Centro di Formazione per la Pensione spiegherà:
- Come funzionano le rendite vitalizie
- Anagrafiche Indexed Annuities
- Annuity garantite pluriennali
- Annuite immediate
- Benefici garantiti per il ritiro a vita
- Valore di accumulazione
- Valore del reddito
- Valore di resa
- Tasse di rinuncia
- Modifiche al valore di mercato
- Income Riders
- Rischio per i redditi da pensione
- Rischio di longevità
Domande a cui aiutiamo a rispondere
Cos'è un'annuity?
L'assicurazione annuale è un conto di investimento?
Qual è la differenza tra una MYGA e un'annuity con indicizzazione fissa?
Cosa garantisce effettivamente il rider per reddito vitalizio?
Cos'è una tassa di resa?
Le rendite vitalizie sono assicurate dalla FDIC?
Le garanzie sulle rendite dipendono dalla capacità di pagamento dei sinistri da parte della compagnia assicurativa emittente, e le condizioni contrattuali devono sempre essere attentamente esaminate.
Benefici per l'azienda e per i dipendenti
I proprietari di aziende spesso devono coordinare la propria protezione finanziaria personale con i benefit previsti dall'azienda.
Il Centro di formazione per aziende e dipendenti si occuperà di:
- Assicurazione sanitaria collettiva
- Benefici integrativi per i dipendenti
- Piani 401(k) aziendali
- Piani sanitari completamente assicurati
- Piani sanitari a pagamento
- Disposizioni a carico del richiedente
- Reti HMO, EPO e PPO
- ICHRA
- QSEHRA
- Collaboratori da remoto
- Contribuzioni dei datori di lavoro
- Requisiti di partecipazione
- Credito fiscale per la salute delle piccole imprese
Domande a cui aiutiamo a rispondere
Quanti dipendenti servono per un'assicurazione sanitaria per il gruppo?
Quanto costa l’assicurazione sanitaria per gruppo per dipendente?
Qual è la differenza tra una copertura completamente assicurata e una copertura a premio?
Cos'è ICHRA?
Cos'è QSEHRA?
Come può una società coprire i costi dei dipendenti che lavorano in diversi stati?
Sono i benefici supplementari un sostituto dell'assicurazione sanitaria?
La corretta struttura dei benefici dipende dalla dimensione della forza lavoro, dalla posizione dei dipendenti, dal budget disponibile, dalla qualifica dei dipendenti e dalle norme federali e statali applicabili.
Assicurazione Casa e Auto
L'assicurazione auto può sembrare semplice finché non si scoprono i dettagli relativi alle franchigie, ai limiti di responsabilità e alle esclusioni.
Il Centro di Formazione in Assicurazioni Personali illustrerà argomenti quali:
- Assicurazione proprietari di immobili
- Copertura della proprietà
- Responsabilità
- Riduzioni imponibili
- Valore di sostituzione
- Valore in contanti effettivo
- Copertura contro inondazioni
- Responsabilità civile per autoveicoli
- Copertura in caso di incidenti
- Copertura completa
- Copertura per conducenti non assicurati e con insufficiente copertura assicurativa
Domande a cui aiutiamo a rispondere
Cosa copre effettivamente l'assicurazione per i proprietari di immobili?
La garanzia degli inquilini copre le inondazioni?
Cosa sono il costo di sostituzione e il valore di mercato effettivo?
Quanto copertura di responsabilità dovrei valutare?
Cos'è la copertura per i conducenti non assicurati?
Le normative statali e le coperture disponibili variano notevolmente, soprattutto per quanto riguarda l’assicurazione auto.
Strategie avanzate in materia di assicurazione e successione
Alcune strategie assicurative e patrimoniali comportano una complessità notevolmente maggiore.
Questi argomenti meritano una formazione prima della loro attuazione.
Il Centro di Formazione Strategie Avanzate spiegherà:
- Finanziamento dei premi assicurativi
- Cessioni di polizze sulla vita
- Assicurazione internazionale o offshore
- Coordinamento tra fiducia e assicurazione
- Progettazione patrimoniale e successoria
- Proprietà della politica
- Programmazione del beneficiario
- Strategie avanzate per l'assicurazione sulla vita
Domande a cui aiutiamo a rispondere
Come funziona il finanziamento premium?
Quali rischi comportano i prestiti per pagare i premi dell'assicurazione sulla vita?
Cos'è un life settlement?
Quando un trust può possedere una polizza di assicurazione sulla vita?
Qual è la differenza tra la pianificazione assicurativa e quella patrimoniale?
Queste strategie possono comprendere considerazioni legali, fiscali, finanziarie e normative e richiedono generalmente la collaborazione di professionisti qualificati.
Cominciate dalla domanda che state chiedendo
Non è necessario conoscere il nome del prodotto assicurativo prima di utilizzare questo Centro di apprendimento.
Iniziate con la vostra vera domanda.
“Quale assicurazione serve alla mia famiglia?”
Iniziare con le risorse per la vita, la salute, la disabilità, la casa e la protezione dei redditi.
“Sono autoguarista. Quali cambiamenti?”
Iniziate con la copertura sanitaria individuale, la protezione in caso di disabilità, la pianificazione per la pensione e le risorse per i proprietari di imprese.
“Sto avvicinando i 65 anni.”
Iniziare con l'iscrizione al Medicare, al Medicare Originale, al Medicare Advantage, a Medigap e alla Part D.
“Ho un’azienda e desidero offrire ai dipendenti dei benefit.”
Iniziare con le risorse relative all'assicurazione sanitaria aziendale, ai benefit supplementari per i dipendenti e al 401(k) per le aziende.
“Sono preoccupato per i redditi da pensione.”
Iniziamo dal Centro di formazione per pensionati e rendite.
“Ho appena trasferito negli Stati Uniti e non capisco il sistema assicurativo.”
Cominciate con i nostri approfondimenti sui principi fondamentali dell'assicurazione negli Stati Uniti e con le guide sulla terminologia semplice e comprensibile.
La domanda che cerchi di rispondere di solito è un punto di partenza migliore di quello che qualcuno sta cercando di venderti.
Termini assicurativi spiegati in modo semplice
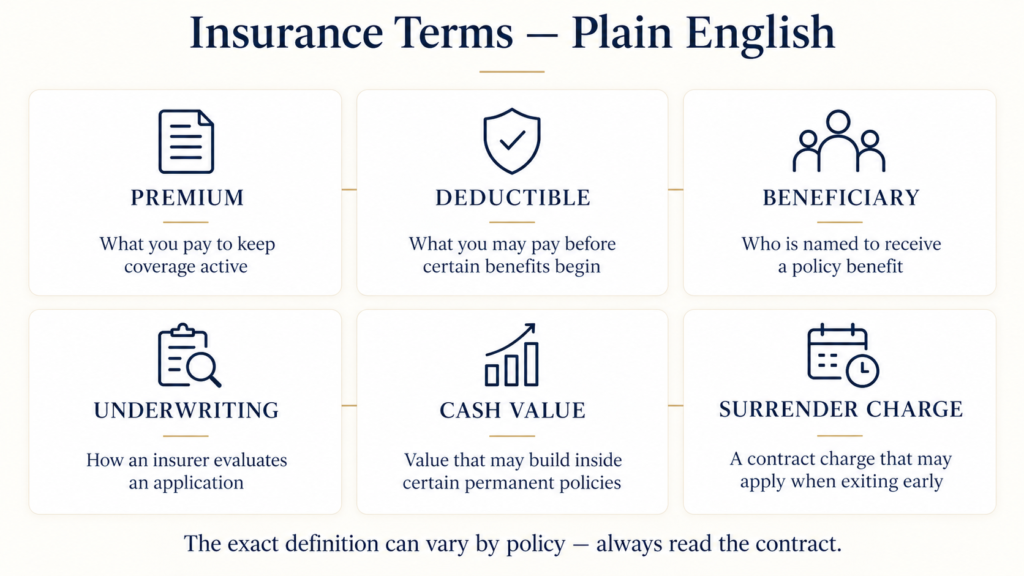
L'assicurazione diventa molto più facile una volta che il vocabolario acquisisce un senso.
Ecco alcuni termini che troverete spesso in questo Learning Center.
Premium
L'importo pagato per mantenere in vigore una polizza assicurativa o un piano sanitario secondo i suoi termini.
Riscossione
In caso di assicurazioni sulla salute, sulla proprietà e su altre forme di assicurazione, la franchigia rappresenta generalmente un importo a cui l’assicurato è tenuto a corrispondere prima che alcuni benefici previsti dalla polizza si applichino.
Il modo in cui funziona il rimborso della franchigia dipende dal tipo di assicurazione e dalla polizza.
Copay
Un importo fisso che può essere applicato a un servizio sanitario coperto o a una prescrizione in un piano sanitario.
Coassicurazione
Una percentuale dei costi sanitari coperti per la quale un membro può essere responsabile secondo i termini del piano.
Massimale di spesa a carico dell'assicurato
Per quanto riguarda l’assicurazione sanitaria, ciò si riferisce generalmente al limite annuale per la quota di partecipazione ai costi ammissibili per i servizi coperti ai sensi delle norme del piano applicabile.
Non è uguale a un rimborso calcolato in base al costo sostenuto.
Rete di fornitori
I medici, gli ospedali e gli altri fornitori che partecipano a una particolare rete sanitaria.
Verificare sempre il piano assicurativo esatto, e non solo il nome della compagnia assicurativa.
Beneficiario
La persona o l'entità designata a ricevere un beneficio derivante dalla polizza assicurativa quando sono soddisfatte le condizioni contrattuali applicabili.
Affidamento
Il processo che un’assicuratrice può utilizzare per valutare una richiesta e determinare l’idoneità, la classificazione, l’importo della polizza o altri termini della polizza.
La copertura varia sostanzialmente a seconda del tipo di assicurazione.
Valore in contanti
Un importo che può maturare nel corso di determinati contratti di assicurazione sulla vita permanente.
Il valore in contanti non è uguale a quello di un conto corrente bancario e i costi della polizza, i prestiti, i prelievi e le disposizioni relative alla rinuncia possono influire su di esso.
Richiesta di resa
Un costo contrattuale che può essere applicato quando alcuni contratti di assicurazione sulla vita o di rendita vengono rinunciati o quando vengono effettuati prelievi durante periodi specifici.
Verificare sempre il contratto.
Come confrontare le assicurazioni prima di scegliere
Una comparazione delle polizze assicurative dovrebbe rispondere a più domande:
“Qual è la franchigia?”
Usa questo approccio a sei fasi.
1. Identificare il rischio
Quale problema finanziario stai cercando di risolvere?
2. Comprendere la copertura
Cosa prevede esattamente la politica?
3. Rivedi i limiti
Cosa è escluso, limitato o condizionato?
4. Comprendere i costi
Guardate oltre la prima quota di premio.
A seconda del prodotto, si applicano i costi di revisione, la quota di compartecipazione ai costi, le spese per la polizza, i costi per i servizi aggiuntivi, le spese di rinuncia e altre spese.
5. Confronta le alternative
Domanda: quali altre strutture possono risolvere lo stesso problema?.
6. Verificare prima di applicare
Conferma l'attuale idoneità, la disponibilità dello stato, i termini della polizza e le importanti scadenze.
Una comparazione diventa significativa solo quando vengono confrontati benefici e rischi equivalenti.
Impara la differenza prima di decidere
Alcune delle ricerche assicurative più utili sono quelle di comparazione.
Alcuni esempi includono:
- Vita Terminale vs. Vita Completa
- Total Life vs. Universal Life con indicizzazione
- HMO vs. EPO vs. PPO
- Limite di deduzione vs. limite massimo a carico del cliente
- ACA Marketplace contro l’assicurazione sanitaria privata
- Medicare Advantage vs. Medicare Supplement
- Piano G vs. Piano N
- FIA vs. MYGA
- Assicurazione sanitaria per il gruppo vs. ICHRA
- Contratti sanitari a copertura totale vs. piani sanitari a fondo perduto
Le nostre guide di confronto sono pensate per mostrarti Vantaggi e compromessi su entrambi i lati.
Una opzione non dovrebbe essere presentata come universalmente superiore semplicemente perché è il prodotto in discussione.
Guida assicurativa per gli italiani residenti negli Stati Uniti
Per una persona cresciuta in Italia, il sistema assicurativo americano può apparire ingarbugliato e privo di senso.
Molti concetti funzionano in modo diverso.
L'assistenza sanitaria è strutturata in modo diverso.
I programmi di pensione funzionano in modo diverso.
La terminologia assicurativa è diversa.
I benefici per l'azienda svolgono un ruolo molto più importante in determinati ambiti.
E parole come:
- Riscossione
- Coassicurazione
- Massima spesa personale
- HMO
- PPO
- Affidamento
- Valore in contanti
- Importo dovuto per la resa
- Medigap
potrebbe non avere un equivalente evidente in un sistema che hai utilizzato in precedenza.
Questa è una delle ragioni per cui SAG sta costruendo questo Learning Center.
Le leggi sulla assicurazione non cambiano perché qualcuno parla italiano.
L'esposizione è possibile.
Il nostro obiettivo è rendere il sistema americano comprensibile senza semplificare eccessivamente le regole che contano.
Man mano che il sito multilingue si sviluppa, i principali contenuti verranno anche localizzati per il pubblico italiano, spagnolo e potenzialmente anche brasiliano, anziché essere tradotti parola per parola.
Come la SAG studia i contenuti assicurativi
L'assicurazione, la sanità, la Medicare, la pensione e la tassazione possono influire sulle decisioni finanziarie più importanti.
Per questo motivo, i contenuti educativi di SAG dovrebbero essere considerati YMYL — Your Money or Your Life — contenuti e che soddisfa standard di precisione più elevati.
Quando applicabile, il nostro processo di ricerca dà priorità a:
Fonti governative primarie
Per i temi riguardanti le norme federali, l’iscrizione e i programmi pubblici, diamo priorità a fonti quali:
- Medicare.gov
- Centri per i Servizi di Medicare e Medicaid
- HealthCare.gov
- Servizio delle imposte interne
- Amministrazione della Sicurezza Sociale
- Dipartimento del Lavoro degli Stati Uniti
Autorità di vigilanza assicurativa
Per quanto riguarda le norme assicurative e l’educazione dei consumatori, diamo la priorità a:
- Associazione nazionale dei commissari delle assicurazioni
- Uffici delle assicurazioni statali
Fonti contrattuali
Per quanto riguarda le caratteristiche specifiche del prodotto, il contratto di assicurazione e l’illustrazione della polizza applicabile hanno la precedenza sulle descrizioni generiche di marketing.
Date di revisione attuali
Le informazioni che cambiano annualmente – come gli importi del Medicare, le regole del Marketplace, i limiti fiscali e le date di iscrizione – dovrebbero essere riviste regolarmente.
Distinzione chiara tra istruzione e consulenza
Le informazioni generali sulla tutela assicurativa non equivalgono a consulenze individualizzate in materia di assicurazione, diritto, investimenti o fiscalità.
Cambiamenti nelle informazioni: una buona educazione assicurativa dovrebbe includere anche questo
Alcuni aspetti fondamentali dell'assicurazione rimangono relativamente stabili.
Altri no.
Alcuni esempi di informazioni suscettibili di cambiare includono:
- Premi e franchigie per il Medicare
- Regole della Parte D
- Periodi di iscrizione alla ACA
- Regole sui sussidi per i mercati
- Limiti fiscali
- Limitazioni HSA
- Limitazioni QSEHRA
- Livelli di accessibilità per i datori di lavoro
- Obblighi assicurativi statali
- Disponibilità dei trasportatori
- Rete di fornitori
- Schede mediche
Per argomenti come questi, cercate:
Data di pubblicazione
e
Ultimo aggiornamento o revisione
piuttosto che presumere che una guida più vecchia sia ancora attuale.
Come utilizzare il Centro di apprendimento sulla assicurazione
Se stai appena iniziando
Iniziate con una guida generale.
Comprendete la terminologia di base prima di confrontare i prodotti.
Se già conosci il prodotto
Leggete la guida del prodotto e poi l'articolo comparativo pertinente.
Se state confrontando i piani
Utilizzate la checklist appropriata e verificate i costi attuali, i fornitori, i farmaci, i benefici e le limitazioni.
Se una Regola è corredata di una data
Confermare che le informazioni si riferiscono all'anno in corso.
Se hai ancora domande
Scrivete le domande che restano.
Una conversazione produttiva sull'assicurazione inizia con domande informate anziché con pressioni per prendere una decisione immediata.
Domande frequenti
Il Centro di Formazione della SAG è gratuito?
Sì. Le informazioni educative pubblicate nel Learning Center sono pensate per essere accessibili senza che sia necessario che qualcuno stipuli un'assicurazione.
Il Learning Center offre consulenza assicurativa personalizzata?
No.
Le guide forniscono informazioni generali relative all’educazione. Le circostanze individuali, le normative statali, l’assicurazione, la disponibilità del piano e le condizioni contrattuali possono determinare l’opportunità di adottare determinate opzioni.
Posso utilizzare queste guide prima di parlare con un consulente assicurativo?
Sì.
Questo è uno dei suoi obiettivi principali: aiutarti a comprendere la terminologia, i compromessi e le domande da porre prima di iniziare una conversazione.
Le norme assicurative sono le stesse in tutti gli stati?
No.
La regolamentazione assicurativa, i prodotti disponibili e determinati requisiti possono variare da uno Stato all’altro.
I programmi e le leggi federali possono anche interagire con le norme statali.
Quanto spesso vengono aggiornate le guide?
I concetti evergreen possono richiedere meno aggiornamenti, mentre le informazioni relative a Medicare, ACA, fiscali e normative dovrebbero essere riviste ogni volta che cambiano le regole pertinenti e almeno prima dei periodi di iscrizione annuali importanti.
La SAG raccomanda un unico prodotto assicurativo per tutti?
No.
I diversi prodotti affrontano rischi diversi e presentano vantaggi, costi e limitazioni differenti.
Lo scopo del Learning Center è quello di fornire confronti e informazioni educative, piuttosto che presentare una soluzione che sia universalmente appropriata.
Hai ancora domande dopo aver letto tutto questo?
Conoscere l'assicurazione dovrebbe rendere più chiara la decisione successiva, non crearne una nuova.
Se conoscete le basi ma ancora avete bisogno di aiuto per confrontare le opzioni disponibili per le vostre esigenze, potete discutere le vostre domande con un professionista dell’assicurazione prima di decidere cosa fare in seguito.
Importante comunicazione
Il Centro di Formazione di SAG Insurance è destinato esclusivamente a scopi educativi generali.
I contenuti non costituiscono consulenza assicurativa, di investimento, legale, contabile, medica o fiscale personalizzata.
I prodotti assicurativi, i premi, le prestazioni, l’assicurazione, le esclusioni, i requisiti di ammissibilità, le reti dei fornitori, i periodi di iscrizione e la disponibilità possono variare da uno Stato all’altro, da un assicuratore all’altro e in base alle singole circostanze.
Le norme dei programmi governativi, le disposizioni fiscali e i limiti annuali possono cambiare.
I lettori dovrebbero verificare le informazioni più aggiornate tramite fonti ufficiali appropriate e consultare professionisti qualificati quando è necessario un orientamento legale, fiscale, finanziario o assicurativo personalizzato.
Qualsiasi esempio è puramente ipotetico, salvo chiaramente specificato altrimenti.
I prodotti e i servizi assicurativi dovrebbero essere offerti solo nelle giurisdizioni in cui il professionista o l’agenzia assicurativa in questione sia debitamente autorizzato e abilitato.