


Strategie avanzate di assicurazione per imprenditori e famiglie
Le strategie assicurative avanzate per imprenditori e famiglie possono contribuire a soddisfare esigenze finanziarie che potrebbero andare oltre i limiti delle soluzioni tradizionali. assicurazione sulla vita, assicurazione sanitaria o assicurazione aziendale. Queste strategie possono essere considerate quando si proteggono gli interessi aziendali, si coordinano gli obiettivi patrimoniali, si valutano le attuali attività assicurative sulla vita, si pianifica una copertura più ampia o si affrontano circostanze personali e aziendali più complesse.
Poiché la pianificazione avanzata può includere aspetti legati all’assicurazione, alla legge, alle tasse, alla successione e alla finanza, raramente esiste una soluzione unica che possa adattarsi a tutte le situazioni. L’obiettivo è capire cosa si sta cercando di realizzare prima e poi determinare quali strategie assicurative possono essere appropriate e quali altri professionisti potrebbero essere necessari.
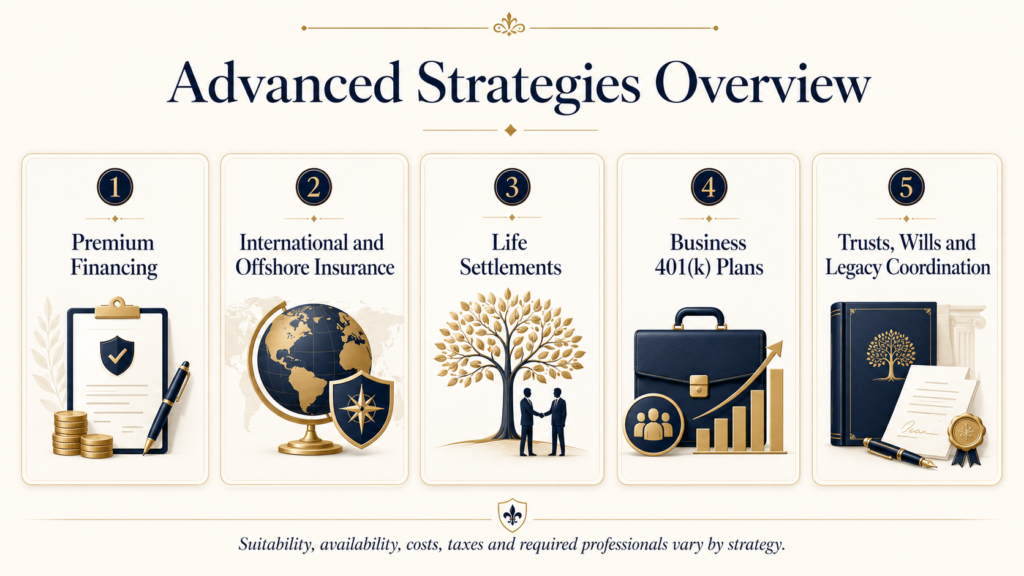
In questa pagina presentiamo le cinque aree strategiche di assicurazione avanzate disponibili tramite Sterling Arc Group e spiegiamo come funzionano ciascuna di esse, quando può essere presa in considerazione, i potenziali vantaggi e le limitazioni, nonché le domande da porre prima di prendere una decisione.
Il punto di partenza giusto non è un prodotto. È una chiara comprensione dell’obiettivo, delle parti coinvolte, delle alternative disponibili e dei rischi che restano se le circostanze cambiano.
Sterling Arc Group aiuta i clienti a organizzare la parte assicurativa della pianificazione avanzata e a coordinarsi con avvocati, professionisti fiscali, specialisti di piani pensionistici, istituti di credito e professionisti finanziari adeguatamente registrati, la cui collaborazione può essere richiesta. Questa pagina spiega le cinque aree di Advanced Strategies disponibili attraverso il nostro sito web e le domande da considerare prima di procedere.
Indice
Quali sono le strategie assicurative avanzate?
Le strategie assicurative avanzate sono approcci di pianificazione utilizzati quando la copertura copre aspetti quali la proprietà aziendale, i prestiti, le circostanze transfrontaliere, la progettazione di piani pensionistici, transazioni con polizze esistenti o documenti patrimoniali.
Non sono automaticamente migliori delle assicurazioni tradizionali. In molti casi, una semplice polizza a copertura personale o un normale piano di pensionamento aziendale è più pratico. Una strategia avanzata dovrebbe essere considerata solo quando risponde a una necessità definita, rimane comprensibile per il cliente e può resistere a modifiche realistiche relative a tassi di interesse, performance della polizza, flusso di cassa, regole fiscali e circostanze personali.
Una corretta revisione dovrebbe rispondere a cinque domande fondamentali:
- Quale problema è destinata a risolvere la strategia?
- Quale prodotto, contratto o struttura giuridica sarebbe utilizzato?
- Chi possiede, controlla, finanzia e trae beneficio da ciascuna componente?
- Quali ipotesi sono garantite e quali possono cambiare?
- Quali professionisti con licenza o qualificate devono approvare o implementare il lavoro?
Scopri le strategie avanzate di Sterling Arc Group
Finanziamento dei premi assicurativi
Finanziamento premium In genere consiste nel prendere in prestito denaro per pagare parte o tutta la somma dei premi di un’assicurazione sulla vita. Può essere scelta da persone benestanti o imprenditori che necessitano di una copertura assicurativa sostanziale e preferiscono non liquidare altri beni per finanziare direttamente i premi.
L’accordo comprende due contratti separati: la polizza assicurativa e il prestito. I risultati della polizza non eliminano l’obbligo del prestatore nei confronti del mutuatario. I tassi d’interesse, i requisiti patrimoniali, le rinnovazioni del prestito, le performance della polizza e le tempistiche di uscita possono subire variazioni. Potranno essere richiesti ulteriori garanzie o finanziamenti a carico del mutuatario, e un piano di gestione scadente può creare una pressione finanziaria considerevole.
Il finanziamento premium non è un’assicurazione sulla vita gratuita. Devono essere valutati con ipotesi realistiche, un piano di rimborso indipendente e una chiara strategia di uscita. L’NAIC ha sottolineato i rischi delle proposte che fanno apparire l’indipendentemente gestito universal life e il finanziamento tramite premio come autofinanziamento o privo di rischio nei propri materiali pubblicati I problemi dell'IUL e del finanziamento a premio.
Assicurazione Internazionale e Offshore
Assicurazioni internazionali e offshore Possono sorgere quando una persona vive, lavora, possiede beni o ha legami familiari in più di un paese. Le domande pertinenti possono riguardare il luogo di residenza del richiedente, il luogo di emissione della polizza, l’assicuratore che assume il rischio, come i premi si spostano oltre i confini nazionali e quali norme fiscali, di reporting e assicurativo si applicano nel paese in questione.
La parola “offshore” non comporta alcuna esenzione fiscale. Una persona statunitense potrebbe essere tenuta a presentare dichiarazioni fiscali per determinati conti o attività finanziari all’estero. A seconda dei fatti, la dichiarazione potrebbe essere effettuata tramite il Foreign Bank and Financial Accounts Report, il modulo 8938 o altre procedure di reporting. FinCEN spiega in modo generale Struttura di presentazione del FBAR, mentre l'IRS fornisce informazioni aggiornate su Form 8938.
L’assicurazione transfrontaliera richiede una revisione legale, fiscale e assicurativa coordinata prima che l’applicazione, il trasferimento, il pagamento della polizza o la modifica della titolarità possano essere completati. Sterling Arc Group non presenta una struttura internazionale come modo per occultare beni, eludere la dichiarazione di imposte o eludere i requisiti di licenza.
Cessioni di polizze sulla vita
A Life Settlement Si tratta della vendita di una polizza di assicurazione sulla vita esistente a un terzo. Il venditore riceve un pagamento concordato, mentre il acquirente diventa di solito il titolare della polizza e il beneficiario, assume le future obbligazioni di premio e riceve il beneficio in caso di morte dell’assicurato.
Un contratto di assicurazione può produrre un importo superiore al valore di cassa di uscita previsto dalla polizza, ma inferiore al premio di morte. L’ammissibilità e le offerte dipendono da fattori quali l’età e la salute dell’assicurato, il tipo di polizza, il premio, il vettore e la legislazione statale applicabile. Inoltre, la vendita implica che i beneficiari originali non riceveranno più il premio di morte previsto dalla polizza.
Prima di decidere, il titolare della polizza dovrebbe confrontare le opzioni tra conservare la polizza, cambiare la copertura, utilizzare un prestito o un prelievo, cederla e perseguire un accordo. Le imposte, i costi di transazione, la privacy, le questioni relative ai creditori e la compatibilità con gli obiettivi di utilità pubblica potrebbero essere influenzate. Guida del consumatore NAIC ai life settlement esplica la transazione e i quesiti che i consumatori dovrebbero porre.
Piani 401(k) aziendali
A Piano 401(k) Può aiutare un'azienda a offrire ai dipendenti un modo strutturato per risparmiare per la pensione, supportando al contempo gli obiettivi di reclutamento e fidelizzazione. L'azienda deve scegliere una soluzione di pianificazione appropriata, organizzare l'amministrazione e la tenuta dei registri, comunicare con i partecipanti e soddisfare le esigenze operative in corso.
I modelli tradizionali, sicuri e con iscrizione automatica e un partecipante al tempo stesso, sono adatti a situazioni diverse. Le tariffe, l’ammissibilità, i contributi dei datori di lavoro, la maturazione dei diritti, i test, la selezione degli investimenti e l’integrazione con la contabilità dovrebbero essere valutati insieme, anziché uno ad uno.
L’IRS identifica quattro azioni fondamentali per l’istituzione di un piano: adottare un piano scritto, organizzare una fideiussione per i fondi del piano quando necessario, creare un sistema di tenuta dei registri e fornire informazioni sul piano ai dipendenti idonei. Guida per l'istituzione del 401(k). I datori di lavoro dovrebbero inoltre comprendere che assumere fornitori di servizi non elimina necessariamente tutta la responsabilità fiduciaria; il Dipartimento del Lavoro fornisce una guida ufficiale Risorsa per i datori di lavoro sulle responsabilità legate alla pensione.
Sterling Arc Group può supportare le discussioni in materia di assicurazione e coordinamento, ma non agisce in qualità di fiduciario, amministratore del piano di previdenza, depositario dei registri o consulente di investimento secondo i termini dell’ERISA, a meno che una parte separata, debitamente autorizzata e con le giuste competenze, non sia espressamente incaricata di svolgere tale ruolo.
Trust, testamenti e coordinamento successorio
I trust, i testamenti, i procuratori testamentari, le designazioni dei beneficiari e la titolarità delle polizze assicurative dovrebbero funzionare in sinergia. Un cambiamento in un singolo documento o conto non aggiorna automaticamente gli altri. Ad esempio, cambiare un testamento non cambia necessariamente il beneficiario indicato in un contratto di assicurazione sulla vita, e nominare un trust come proprietario o beneficiario può comportare conseguenze legali, fiscali e amministrative.
Coordinamento dei successi comincia identificando quali documenti e contratti esistono, chi attualmente li controlla e dove le indicazioni sono conflittuali o lascia delle lacune. Un avvocato per la pianificazione patrimoniale dovrebbe redigere o interpretare i documenti legali. Un professionista fiscale qualificato dovrebbe valutare le conseguenze fiscali. Il ruolo del professionista assicurativo consiste nell’esporre le disposizioni della polizza, ottenere i moduli e le illustrazioni del vettore quando opportuno e aiutare il team professionale del cliente a comprendere come la copertura si inserisca nel piano previsto.
Sterling Arc Group non redige testamenti o trust, non fornisce consulenza legale né sostituisce un avvocato. L'obiettivo è una corretta coordinazione per garantire che il contratto di assicurazione e il piano legale vengano esaminati insieme.
Come funziona la pianificazione assicurativa avanzata passo dopo passo?
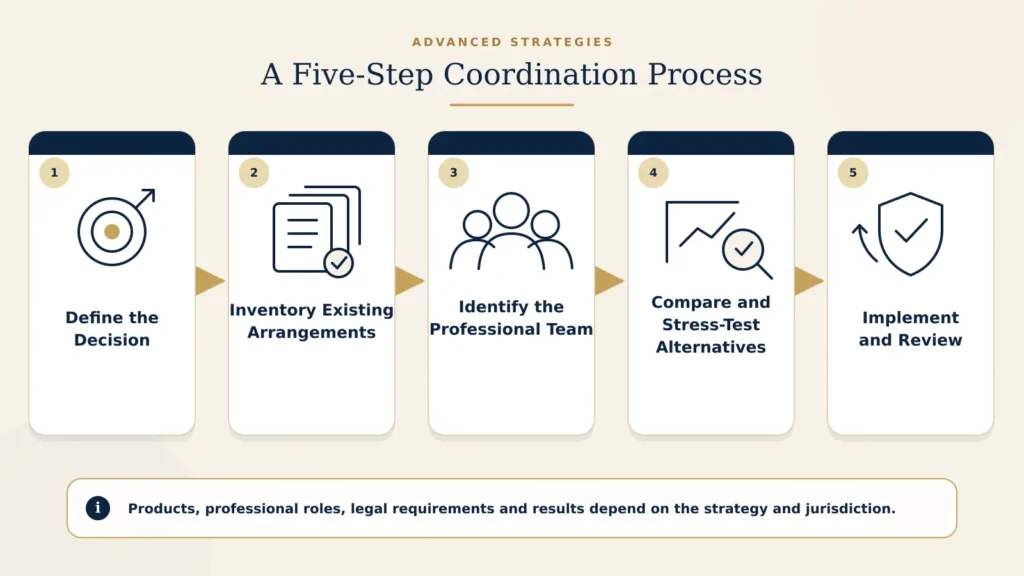
1. Definire la decisione
Iniziare con l’evento o il rischio che richiede attenzione. Ad esempio, proteggere la continuità aziendale, finanziare premi importanti, gestire una necessità assicurativa transfrontaliera, rivedere una polizza non desiderata, offrire un piano di previdenza o coordinare l’assicurazione con documenti patrimoniali.
Una struttura avanzata non dovrebbe essere selezionata prima che l'obiettivo sia sufficientemente specifico da poter essere misurato.
2. Inventario dei contratti esistenti, dei beni e delle responsabilità
Raccogliere le informazioni relative alle politiche attuali, alle illustrazioni in vigore, ai dati relativi alla titolarità e ai beneficiari, alle informazioni sui prestiti, agli accordi commerciali, ai documenti relativi ai piani pensionistici e ai documenti patrimoniali pertinenti. Identificare chi paga, chi possiede, chi può apportare modifiche e chi riceve il valore.
Questo passo spesso rivela che un aggiornamento o una correzione di un accordo esistente potrebbe essere più opportuno che acquistare qualcosa di nuovo.
3. Identificare il team professionale necessario
La pianificazione complessa può richiedere l'intervento di più professionisti. Determinare quali questioni appartengono all'assicuratore, all'avvocato, al contabile o all'agente iscritto presso l'agenzia delle entrate, al prestatore di finanziamenti, all'amministratore del piano, al terzo amministratore, al professionista della valutazione patrimoniale o al professionista della liquidazione patrimoniale.
Il cliente dovrebbe sapere chi rappresenta chi, come vengono pagati i diversi soggetti e dove termina la responsabilità di ciascuno dei professionisti.
4. Confrontare le alternative in base a ipotesi realistiche
Confrontate la strategia proposta con alternative più semplici e con l’opzione di non intervenire. Rivedete i valori delle polizze garantite e non garantite, le variazioni dei tassi di interesse, le commissioni, le tasse, le chiamate di garanzia, il rischio di decadenza, i rischi derivanti dalla rinuncia, gli obblighi dei partecipanti e l’effetto sui beneficiari.
Le illustrazioni e le proiezioni sono strumenti decisionali, non promesse. I test di stress dovrebbero mostrare cosa accade se le ipotesi sono meno favorevoli di quanto previsto.
5. Implementare, Documentare e Rivedere
L’attuazione può richiedere l’affidamento di garanzie, la redazione di documenti legali, l’approvazione da parte del prestatore di credito, la comunicazione alle parti, la dichiarazione fiscale, le informazioni chiare e comprensibili o i cambiamenti di titolarità. Conservare copie dei contratti finali e verificare che corrispondano alla progettazione prevista.
Rivedete regolarmente l’organizzazione e dopo eventuali cambiamenti nella situazione sanitaria, residenziale, familiare, aziendale, nel flusso di cassa, nei tassi d’interesse, nella normativa fiscale o nelle relazioni professionali.
Chi può trarre beneficio da una revisione strategica avanzata?
Una revisione introduttiva può essere utile per:
- I proprietari delle aziende coordinano la protezione personale, gli obblighi aziendali e i benefici per i dipendenti.
- Famiglie con patrimoni significativi o poco liquidi e con necessità di assicurazione permanente.
- Dirigenti o professionisti la cui attività finanziaria coinvolge più entità o giurisdizioni.
- Cittadini degli Stati Uniti, residenti o famiglie con legittime domande di assicurazione transfrontaliere.
- Chi ha sottoscritto una polizza e sta valutando se mantenere, modificare, rinunciare o vendere la copertura esistente.
- Gli datori di lavoro valutano se un piano 401(k) sia adatto alla loro forza lavoro e alle loro capacità operative.
- Le famiglie aggiornano le designazioni dei beneficiari insieme ai testamenti o ai trust.
La complessità da sola non è un motivo per procedere. La strategia deve essere accessibile, supportare una reale necessità e rimanere gestibile nel tempo.
Come si confrontano le cinque strategie avanzate
| Strategia | Decisione primaria | Variabili importanti | Altri professionisti comunemente richiesti |
|---|---|---|---|
| Finanziamento dei premi assicurativi | Se è opportuno prendere in prestito per finanziare i premi | Tasso di interesse, garanzie, performance della politica creditizia, rinnovo del prestito e piano di uscita | Creditore, avvocato, contabile o consulente fiscale; professionista finanziario registrato quando sono coinvolti investimenti o titoli di Stato |
| Assicurazione Internazionale e Offshore | Se la copertura sanitaria possa essere coordinata legalmente ed efficientemente oltre i confini | Residenza, sede di richiesta e emissione, valuta, titolarità, norme fiscali e di reporting | Professionisti e avvocati fiscali transfrontalieri; professionisti dell’assicurazione con le licenze appropriate nelle giurisdizioni pertinenti |
| Cessioni di polizze sulla vita | Se è preferibile vendere una polizza esistente rispetto alle alternative disponibili | Qualifiche, offerta, premi futuri, impatto sui beneficiari, privacy, costi e tasse | Fornitore di servizi di risoluzione dei conflitti autorizzato o agente, come previsto dalla legislazione statale, professionista fiscale e consulente legale |
| Piani 401(k) aziendali | Quale modello di pianificazione e di servizio è più adatto all'azienda? | Qualifiche, contributi, tasse, test, investimenti, retribuzione e obblighi fiduciari | TPA, gestore patrimoniale, consulente in materia di ERISA, CPA e professionista investitore regolarmente iscritto |
| Trust, testamenti e coordinamento successorio | Se i contratti e le istruzioni ai beneficiari supportano il piano giuridico | Proprietà, designazione dei beneficiari, poteri del fiduciario, controllo, liquidità e conseguenze fiscali | Avvocato in materia di pianificazione patrimoniale e professionista in materia fiscale |
La differenza tra coordinamento e consulenza professionale
La pianificazione avanzata funziona meglio quando ogni professionista rimane entro un ruolo chiaramente definito.
| Professionale | Ruolo tipico nel processo |
|---|---|
| Professionista assicurativo con licenza | Indica i prodotti assicurativi e le disposizioni della polizza, aiuta a ottenere informazioni su sottoscrizione e compagnia assicurativa e fornisce servizi relativi alla copertura assicurativa nell’ambito delle autorizzazioni vigenti. |
| Avvocato | Redige e interpreta documenti giuridici, fornisce consulenza sulle strutture di proprietà, contratti, trust, testamenti e le conseguenze della legislazione statale |
| CPA, agente fiscale iscritto o consulente fiscale qualificato | Valuta le disposizioni fiscali federali, statali e transfrontaliere, nonché gli obblighi di dichiarazione e presentazione dei documenti |
| Professionista dell'investimento registrato | Fornisce consulenza in materia di investimenti o titoli nell’ambito della registrazione e dell’impegno professionali |
| Specialista in piani pensionistici, TPA o gestore patrimoniale | Supporta la gestione dei documenti, i test, l’amministrazione, la reportistica, la gestione del compenso e la registrazione dei partecipanti come previsto nel contratto |
| Creditore o specialista delle transazioni | Svolge attività di sottoscrizione e gestione di finanziamenti o svolge compiti di regolamentazione, come ad esempio un operatore di previdenza o un broker |
Una persona può avere più di una qualifica, ma le qualifiche e le responsabilità devono essere verificate anziché date per scontate.
I vantaggi di un riesame coordinato
Una revisione adeguatamente mirata può aiutare un cliente:
- Connettere le decisioni assicurative con gli obiettivi aziendali, pensionistici e patrimoniali.
- Identifichi le incongruenze relative alla proprietà o ai beneficiari prima di procedere con una richiesta di risarcimento o un'operazione.
- Confrontare la struttura proposta con alternative più semplici.
- Riempite le clausole della polizza con termini garantiti e non con ipotesi illustrate.
- Capire quali costi e obblighi continuano a sussistere dopo l'attuazione.
- Affidare le questioni legali, fiscali, di investimento e amministrative ai professionisti giusti.
- Creare un calendario per le future revisioni della politica e del piano.
Si tratta di vantaggi derivanti dal processo di sviluppo dei prodotti, non di garanzie che un particolare prodotto migliorerà i risultati finanziari.
Rischi e compromessi da valutare
Le strategie avanzate possono comportare ulteriori costi, documentazione e rischi. A seconda della strategia, le preoccupazioni possono riguardare:
- Premi più elevate, commissioni professionali o costi di transazione.
- Tassi di interesse variabili sui prestiti e requisiti aggiuntivi in materia di garanzie.
- Valori delle polizze non garantiti, dividendi, massimali o tassi di partecipazione.
- Inadempienza alla normativa, costi di rinuncia o riduzioni dei benefici in caso di morte.
- Eventi imponibili e obblighi di dichiarazione domestici o esteri.
- Obblighi di fiducia, amministrativi e di comunicazione con i partecipanti.
- La perdita del controllo dopo la cessione della proprietà o la conclusione di un accordo di composizione della controversia.
- Implicazioni sulla privacy quando le informazioni sulla salute e le politiche sanitarie vengono condivise.
- Contrasti tra contratti, designazioni dei beneficiari e documenti patrimoniali.
- Riduzione della flessibilità quando è difficile cambiare un trust, un prestito o un accordo a lungo termine.
Se il cliente non riesce a spiegare come funziona la strategia, chi sostiene ciascun rischio e come finisce l’accordo, l’analisi non è completa.
Tre esempi pratici di coordinamento
Un imprenditore che tiene conto di molteplici priorità
Un imprenditore desidera una copertura personale permanente, sta valutando un piano pensionistico aziendale e dispone di un contratto di acquisto-vendita datato. Si tratta di questioni correlate, ma non si tratta di un’unica transazione. La revisione dell’assicurazione dovrebbe essere concordata con il consulente aziendale, un CPA e professionisti qualificati nel settore dei piani pensionistici. La copertura non dovrebbe essere considerata un sostituto dell’accordo legale o dei requisiti amministrativi del piano 401(k).
Una famiglia con connessioni transfrontaliere
Una famiglia vive negli Stati Uniti ma possiede beni all’estero e sta valutando di stipulare una polizza assicurativa collegata a un’altra giurisdizione. Prima di procedere all’iscrizione, il team dovrebbe verificare dove possa avvenire legalmente l’attività assicurativa, come verrà registrata la proprietà, come i premi e i benefici potranno essere tassati e se si applicano restrizioni relative alla valuta o ai trasferimenti. Un esempio appropriato non può rispondere a queste domande.
Un proprietario di assicurazione più anziano che valuta una polizza esistente
Un adulto anziano non ha più bisogno della copertura originale e si preoccupa delle future premi. La revisione può includere la possibilità di mantenere la polizza, ridurre la copertura, cambiare le opzioni di dividendo o non-svalutazione, prendere in prestito o ritirare il capitale, rinunciare alla polizza e valutare l’acquisto di una rendita vitalizia. Ogni alternativa influisce in modo diverso sul valore, sulle tasse e sui beneficiari, quindi i risultati netti sono più importanti rispetto a un’offerta pubblicata su un giornale.
Domande da porre prima di utilizzare una strategia avanzata
- Quale problema specifico risolve questo?
- Quali alternative più semplici sono state considerate?
- Quali vantaggi sono garantiti contrattualmente?
- Quali valori dipendono dai tassi di interesse, dagli indici di mercato, dai dividendi, dalle decisioni dei creditori o da altre ipotesi?
- Quali sono i costi iniziali e a lungo termine?
- Chi possiede la polizza, il piano, il conto o la trust?
- Chi può cambiare l'ordine delle cose e chi no?
- Cosa succede se aumentano i premi, gli interessi sui prestiti o i requisiti per la garanzia?
- Cosa succede se mi trasferisco, vendo la mia attività, mi ritrattivo, mi ammalo o cambio il mio piano patrimoniale?
- Come potrebbero essere interessati i beneficiari?
- La sua attuazione o la sua risoluzione potrebbe comportare un’operazione imponibile?
- Quali moduli, rapporti, avvisi o revisioni annuali sono richiesti?
- Come viene compensato ciascun professionista e a chi ciascun professionista rappresenta?
- Qual è la strategia di uscita scritta?
Domande frequenti sulle strategie assicurative avanzate
Cosa significa “strategie assicurative avanzate”?
Il termine descrive generalmente la pianificazione assicurativa che interagisce con il credito, un'attività commerciale, un piano di previdenza, una situazione internazionale, una transazione relativa a una polizza esistente o documenti legali e patrimoniali. Si tratta di una categoria di pianificazione, non di un prodotto assicurativo standardizzato.
Le strategie avanzate sono rivolte solo ai clienti con un patrimonio netto elevato?
No. Alcune strategie, come una revisione della liquidazione patrimoniale o un piano 401(k) per piccole imprese, possono essere utili anche senza un patrimonio netto elevatissimo. Tuttavia, alcuni sistemi – in particolare il finanziamento premium e le strutture transfrontaliere complesse – spesso richiedono risorse finanziarie considerevoli, flussi di cassa, supporto professionale e tolleranza al rischio.
La finanziamento premio è un modo per ottenere un'assicurazione sulla vita gratuita?
No. Il prestatore rimane responsabile del prestito in base al contratto di finanziamento. I tassi d’interesse, i requisiti patrimoniali e i risultati della politica possono cambiare. Un’analisi credibile include ipotesi conservative, la capacità di fornire ulteriori fondi e un piano di uscita scritto.
Possono le persone statunitensi possedere una polizza di assicurazione sulla vita offshore?
La risposta dipende dalla politica assicurativa, dall’assicuratore, dal luogo di richiesta e rilascio del documento, dalla residenza e dalla cittadinanza della persona interessata, nonché dalla legislazione statunitense e straniera applicabile. La proprietà può anche comportare obblighi fiscali o di dichiarazione dei redditi. Per procedere, è consigliabile ottenere consulenza legale e fiscale transfrontaliera.
È la liquidazione della polizza uguale alla rinuncia alla polizza?
No. La rinuncia alla polizza pone fine alla convenzione con la compagnia assicurativa in cambio del valore netto di liquidazione disponibile. Una vendita in subrogazione è una vendita a un terzo. L’acquirente generalmente continua la polizza e riceve il beneficio in caso di morte. Le condizioni di ammissibilità, le offerte e la regolamentazione variano.
Può Sterling Arc Group creare un piano 401(k) o fungere da fiduciario?
Sterling Arc Group può partecipare a un processo educativo e di coordinamento nell’ambito della propria autorità assicurativa competente. I documenti di piano, l’amministrazione, la tenuta dei registri, i consulenti d’investimento fiduciari e i servizi legali o fiscali devono essere gestiti da professionisti adeguatamente qualificati. L’esatto team di servizio deve essere definito prima dell’adozione del piano.
Sterling Arc Group redige testamenti o trust?
No. I testamenti e i trust devono essere redatti e interpretati da un avvocato specializzato in pianificazione successoria. Sterling Arc Group può aiutare a spiegare le informazioni relative ai contratti assicurativi e a coordinare le questioni relative ai beneficiari o alla proprietà con il cliente e l’avvocato.
Con che frequenza dovrebbe essere rivista una strategia assicurativa avanzata?
Il periodo di revisione dipende dall’accordo sottoscritto. In ogni caso, è consigliabile effettuare una revisione dopo importanti cambiamenti nella famiglia, nella salute, nelle attività imprenditoriali, nella proprietà, nell’occupazione, nella residenza, nel diritto fiscale, nei tassi di interesse o nelle performance della politica economica. Le modalità di finanziamento e le polizze non garantite possono richiedere un monitoraggio più frequente.
Coordinare prima di impegnarsi
Le strategie assicurative avanzate possono essere utili quando una necessità chiaramente definita coinvolge più aree di pianificazione. Il loro valore dipende da contratti accurati, ipotesi realistiche, finanziamenti adeguati e dalla coordinazione tra i professionisti – non dalla complessità stessa.
Prima di implementare una strategia, confermi cosa è garantito, cosa può cambiare, chi è responsabile di ogni decisione e come l’accordo può essere mantenuto o abbandonato. Una corretta revisione dovrebbe rendere il piano più facile da comprendere, non più difficile.
Importante comunicazione
Questa pagina ha finalità di carattere generale e non costituisce un'offerta di consulenza in materia di assicurazione, investimenti, titoli, fiscalità, contabilità, ERISA o piani pensionistici individualizzati. Non si tratta di una proposta di prestito, di stipulazione di un contratto di vita, di creazione di un trust o di attività di fiducia. Le caratteristiche dei prodotti, l'analisi creditizia, i costi, le garanzie, i termini di finanziamento, l'ammissibilità alle richieste di risarcimento, le imposte, i requisiti di reporting e la disponibilità variano in base all'assicuratore, al prestatore, al fornitore, al piano di previdenza, alla giurisdizione e alle singole circostanze. I prodotti assicurativi sono soggetti alle condizioni della polizza, alle esclusioni e alle limitazioni e alla capacità di pagamento dei sinistri della compagnia assicurativa emittente. Prima di adottare qualsiasi strategia, si consiglia di consultare professionisti legalmente autorizzati o qualificati.