


Come funziona l'assicurazione contro l'invalidità individuale?
Comincia con un contratto destinato a sostituire parte dei vostri redditi, qualora una malattia o un infortunio coperti limitino la vostra capacità di lavorare e voi soddisfiate la definizione di disabilità riportata nella polizza.
La polizza non viene pagata automaticamente poiché una condizione medica è stata diagnosticata. L'ammissibilità dipende dal linguaggio del contratto, dalle prove mediche, dalle mansioni professionali, dal periodo di eliminazione, dal periodo di beneficio, dalle esclusioni, dalle limitazioni e dalla necessità di continuare a dimostrare l'invalidità.
L’assicurazione per disabilità individuale è anche diversa dall’assicurazione sanitaria, dalla compensazione dei lavoratori, dall’assicurazione contro la disoccupazione, dalla protezione prevista dalla Family and Medical Leave Act e dall’assicurazione per disabilità della Social Security. Ogni tipo di assicurazione ha uno scopo specifico. È essenziale comprendere queste differenze prima di affidarsi a una qualsiasi delle fonti di protezione.
Risposta rapida
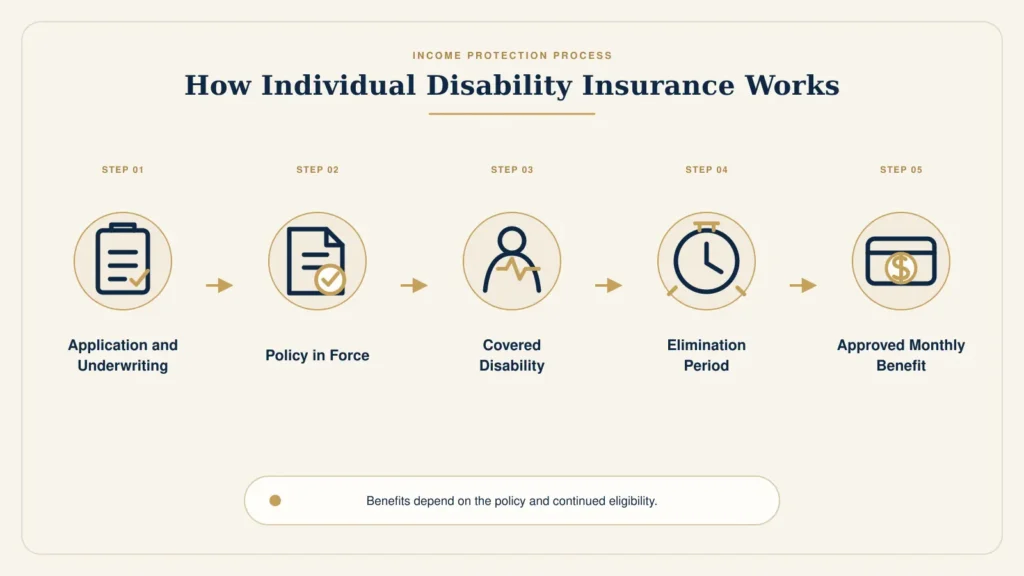
Una polizza di indennità per disabilità individuale viene acquistata dall’assicurato anziché essere erogata esclusivamente tramite un datore di lavoro. Dopo la sottoscrizione e l’emissione della polizza, il proprietario paga le premi per mantenere in vigore la copertura. In caso di disabilità coperta, l’assicurato presenta una richiesta di risarcimento e completa il periodo di eliminazione contrattuale. Una volta approvata la richiesta, l’assicuratore può erogare un importo mensile fino al periodo massimo di copertura, mentre l’assicurato continua a soddisfare i requisiti della polizza.
Il beneficio mensile è generalmente destinato 100% a sostituire solo una parte dei redditi da lavoro prima della disabilità, non tutta. L’importo esatto, la tassazione e la durata dipendono da chi ha pagato i premi, dalla forma contrattuale e dalle circostanze dell’assicurato.
Indice
Cos'è l'assicurazione per disabilità individuale?
L’assicurazione individuale per disabilità è un contratto di assicurazione privato destinato a proteggere una parte del reddito percepito da una persona. Può fornire benefici mensili quando una malattia o un infortunio coperti impediscono all’assicurato di lavorare pienamente o causano una perdita di reddito qualificante.
In genere, la responsabilità della copertura è a carico dell’individuo. Ciò può garantire un maggiore controllo rispetto a un’assicurazione basata esclusivamente sul posto di lavoro, poiché il contratto non viene automaticamente cancellato quando l’assicurato cambia datore di lavoro. La portabilità, la rinnovabilità, le garanzie sui premi e le disposizioni in materia di prestazioni dipendono ancora dalla specifica polizza.
Protezione dei redditi, non rimborso delle spese mediche
Assicurazione sanitaria contribuisce a coprire le spese mediche ammissibili. L’assicurazione per incapacità lavorativa affronta un problema diverso: la perdita di guadagno che può verificarsi durante il periodo in cui qualcuno è malato o ferito.
Sempreché sia stipulato un contratto, i benefici per disabilità possono aiutare l’assicurato a continuare a soddisfare gli obblighi ordinari, come ad esempio:
- Pagamenti di mutuo o affitto.
- Servizi pubblici e trasporti.
- Spese alimentari e per la casa.
- Premi per l'assicurazione sanitaria.
- Spese per la cura dei bambini e l'istruzione.
- Obblighi di prestito e di credito.
- Altri costi di vita abituali.
Il beneficio non è solitamente legato a una determinata fattura medica. Tuttavia, è limitato dal beneficio massimo mensile previsto dalla polizza e può essere influenzato dai guadagni attuali, da altri benefici, da compensi o dal tipo di disabilità.
Chi è il proprietario della polizza?
Con una polizza individuale, il soggetto assicurato è anche di solito il titolare della polizza e il soggetto che paga la polizza. La copertura per il gruppo di datori di lavoro è diversa: il datore di lavoro o un'altra organizzazione detiene solitamente la polizza principale, decide quale piano offrire e può modificare o terminare l'accordo di gruppo in conformità con la legislazione applicabile e con i termini della polizza.
Una polizza individuale può quindi rivelarsi utile come protezione primaria in caso di mancata disponibilità di reddito o come copertura supplementare destinata a colmare le carenze del piano aziendale.
Il Riassunto dei consumatori della NAIC sull’assicurazione per disabilità spiega che le politiche in materia di disabilità possono differire per quanto riguarda le definizioni, le disabilità coperte, i periodi di attesa, gli importi dei benefici, i periodi di fruizione, la rinnovabilità e i benefici opzionali.
Come funziona la polizza individuale di assicurazione disabilità passo dopo passo?
Sebbene i dettagli della policy variano, il processo generalmente prevede cinque fasi: la richiesta, l’assegnazione della polizza, la progettazione della polizza, la presentazione di una richiesta valida e la continuità della copertura assistenziale.
1. Valutazione in base all'occupazione, al reddito e alla salute
Il richiedente fornisce informazioni che possono includere:
- Età e stato di residenza.
- Occupazione e mansioni specifiche.
- Statuto occupazionale e storia lavorativa.
- Entrate e copertura esistente.
- Storia medica, farmaci e trattamento.
- Utilizzo del tabacco o della nicotina.
- Storia di guida.
- Hobbies o attività pericolose.
- Importo del beneficio richiesto e caratteristiche della polizza.
L'assicuratore può richiedere rendicontazioni fiscali, moduli W-2, schede di pagamento, documenti finanziari aziendali, registri medici, test di laboratorio o esami paramedici. I requisiti variano in base all'azienda, all'occupazione, al livello dei benefici, all'età e alla storia medica.
La sottoscrizione può comportare l’approvazione della richiesta, l’approvazione con una tariffa modificata o l’esclusione, un beneficio ridotto, un rinvio o un rifiuto. Nessun candidato dovrebbe presumere di essere ammissibile fino a quando l’assicuratore non avrà completato la sottoscrizione e rilasciato la polizza.
2. Scegliete la progettazione del contratto
Il richiedente può scegliere tra le funzionalità disponibili, tra cui:
- Importo del beneficio mensile.
- Periodo di eliminazione.
- Durata del beneficio massimo.
- Definizione di disabilità totale.
- Disposizioni relative alla disabilità parziale o residua.
- Termini relativi alla rinnovabilità.
- Scegliere i passeggeri opzionali.
Queste scelte incidono sia sulla protezione che sul premio. Un periodo di eliminazione più lungo o un periodo di beneficio più breve possono ridurre i costi, ma trasferiscono anche una parte maggiore del rischio finanziario sul titolare della polizza.
3. Pagare i premi e mantenere la copertura in vigore
Una volta accettata la polizza, i premi richiesti devono essere pagati in base al contratto. Un pagamento tardivo o mancato può causare la decadenza della copertura dopo la scadenza della proroga applicabile.
Il proprietario dovrebbe conservare la polizza originale, la domanda, le modifiche, le esclusioni e le dichiarazioni annuali. Le richieste di indennizzo per disabilità dipendono spesso dalle specifiche mansioni professionali e dai fatti medici, rendendo importanti i registri accurati.
4. Presentare una richiesta di risarcimento dopo la comparsa di una disabilità coperta
Se una malattia o un infortunio limita la capacità dell’assicurato di lavorare, quest’ultimo generalmente avvisa il vettore e presenta la documentazione relativa alla richiesta di risarcimento. L’assicuratore può richiedere:
- Una dichiarazione del ricorrente.
- Una dichiarazione del medico.
- Documenti medici e risultati dei test.
- Una descrizione dei compiti professionali principali.
- Informazioni sull'azienda.
- Dichiarazioni dei redditi o altre prove dell’attività lavorativa.
- Documentazione relativa alle ore di lavoro e ai redditi conseguenti alla disabilità.
L'approvazione dipende dal fatto che i fatti soddisfino il contratto – non solo dal fatto che un medico consenta di prendere un periodo di ferie dal lavoro.
5. Completare il periodo di eliminazione e mantenere la qualifica
Il periodo di eliminazione è il periodo contrattuale che segue l'inizio della disabilità, durante il quale generalmente non sono versabili i benefici. Una volta completato e la richiesta di benefici approvata, i benefici possono iniziare.
I pagamenti possono continuare finché l’assicurato rimane idoneo, fornisce la documentazione richiesta e non ha raggiunto il termine del periodo di benefici. I benefici possono essere sospesi o modificati se l’assicurato si riprende, ritorna al lavoro, guadagna un reddito aggiuntivo, non soddisfa più i criteri della polizza, non fornisce la prova, raggiunge il periodo massimo di benefici o incontra un’altra limitazione contrattuale.
Un esempio semplificato
Supponiamo che un professionista guadagni $8.000 al mese e acquisti una polizza di disabilità individuale a lungo termine con:
- Un importo massimo mensile di $4.800.
- Un periodo di eliminazione di 90 giorni.
- Un periodo di benefici che potrebbe durare fino all'età di 65 anni.
- Copertura per malattie e infortuni durante la qualifica.
- Una definizione di disabilità stabilita dal contratto.
Se l’assicurato riscontra una disabilità coperta, completa il periodo di eliminazione di 90 giorni, presenta le prove richieste e ottiene l’approvazione della richiesta, la polizza può erogare fino a $4.800 al mese.
L’importo effettivamente da versare potrebbe essere influenzato dai guadagni attuali, dalle formule di invalidità parziale, da altri benefit, dai compensi, dalle tasse e dalla continuità della qualifica. Un periodo di benefici descritto come “fino all’età di 65 anni” è la durata massima potenziale; non garantisce il pagamento fino all’età di 65 anni.
Questo esempio è di natura ipotetica e non rappresenta la tariffa, i termini, l’assicurazione o i vantaggi di una determinata polizza.
Assicurazione per disabilità a breve e a lungo termine
L’assicurazione sulla disabilità a breve e a lungo termine protegge la fonte di reddito, ma sono concepite per periodi di disabilità diversi. Il contratto, e non solo l’etichetta del prodotto, determina quando iniziano i pagamenti e per quanto tempo possono continuare.
| Funzionalità | Assicurazione per disabilità a breve termine | Assicurazione per disabilità a lungo termine |
|---|---|---|
| Ruolo principale | Sostituzione temporanea del reddito | Protezione contro la perdita di reddito prolungata |
| Periodo di eliminazione | In genere più brevi | In genere più lungo |
| Periodo di beneficio | Durata limitata indicata nel piano | Può durare diversi anni o potenzialmente fino all’età stabilita |
| Disponibilità | Spesso offerto dai datori di lavoro; la disponibilità varia a seconda del singolo caso | Disponibile attraverso piani aziendali e polizze individuali |
| Affidamento | La sottoscrizione di un'assicurazione sanitaria collettiva può richiedere un'analisi medica limitata o assente. | La copertura individuale richiede generalmente l'assicurazione medica, professionale e finanziaria. |
| Considerazioni di alto livello | Rafforza la possibilità di accesso più rapido e la durata più breve | Riferisce l'importo del beneficio, il periodo di attesa, la durata, l'occupazione, la salute e le caratteristiche contrattuali |
| Il miglior utilizzo | Superare l’assenza temporanea dal lavoro | Proteggere contro una disabilità che potrebbe compromettere anni di guadagni futuri |
La copertura a breve termine può essere combinata con la congedo per malattia, con il tempo libero retribuito, con i programmi statali o con i benefit aziendali. La copertura a lungo termine è destinata alle disabilità che perdurano oltre i periodi di congedo più brevi.
Il possesso di una di queste opzioni non elimina automaticamente l’esigenza dell’altra. Una famiglia con sufficienti risparmi di emergenza può scegliere un periodo di eliminazione più lungo per ottenere una copertura a lungo termine. Chi ha risparmi limitati può dare maggiore importanza ai benefici più precoci, quando disponibili e accessibili.
I termini “breve termine” e “lungo termine” non rappresentano garanzie universali. Leggi attentamente la durata dell’assistenza, il periodo di fruizione dei benefici, le condizioni coperti, gli accantonamenti e la definizione di disabilità.
Individuazione vs. Assicurazione malattia per gruppi di datori di lavoro
La copertura assicurativa da parte del datore di lavoro può essere vantaggiosa, soprattutto quando viene erogata senza costi diretti per il dipendente. Tuttavia, è necessario esaminarla attentamente, poiché il beneficio può essere limitato a un importo massimo mensile, basato solo sul salario base, ridotto da altri redditi, tassabili o persi in caso di cessazione dell'attività lavorativa.
| Funzionalità | Indennizzo per disabilità individuale | Assicurazione contro le disabilità per i datori di lavoro |
|---|---|---|
| Controllo della politica | In genere di proprietà dell'individuo | La politica generale è generalmente gestita dall’azienda o dal promotore del piano. |
| Portabilità | Di solito rimane in possesso del proprietario in caso di cambio di lavoro, a condizione che sia previsto nel contratto. | Spesso termina quando termina l'assunzione o la qualifica |
| Affidamento | Di solito mediche, occupazionali e finanziarie | L’iscrizione a un gruppo può comportare un’erogazione di prestazioni sanitarie semplificata o assente. |
| Design del beneficio | Può offrire più opzioni in termini di definizioni, rider e periodi di benefici | I benefici e le definizioni sono selezionati dal promotore del piano assicurativo |
| Rientri coperti | Potranno essere considerati redditi ammissibili secondo le linee guida del vettore | Può riguardare solo lo stipendio base e imporre un massimale mensile |
| Trattamento fiscale | I benefici non sono generalmente soggetti a imposte quando l’assicurato ha versato le premi con i soldi ottenuti dopo l’imposta. | I benefici possono essere soggetti a imposte quando le premi sono state versate dall’azienda o con fondi pre-deducibili. |
| Disposizioni di compensazione | Dipende dal contratto individuale | I benefici dei gruppi familiari comunemente si coordinano o compensano altri redditi per disabilità. |
| Raffronti con la legislazione vigente | Sottoposto alla politica e alle leggi statali applicabili | Molti piani aziendali privati sono soggetti alle procedure di reclamo secondo la ERISA. |
Domande da porre riguardo alla copertura assicurativa sul posto di lavoro
Prima di acquistare la copertura supplementare, richiedete la descrizione del piano di assicurazione o il certificato e chiedete:
- Quale percentuale del reddito è coperta?
- Il calcolo si basa solo sul salario base?
- Qual è il beneficio mensile massimo?
- Chi paga la polizza assicurativa?
- Si prevede che i benefici siano soggetti a tassazione?
- Quali altri vantaggi riducono il pagamento?
- Quanto dura il periodo di eliminazione?
- Per quanto tempo possono continuare i benefici?
- La definizione di disabilità cambia dopo un periodo di tempo specificato?
- La copertura continua anche dopo aver lasciato l'azienda?
La copertura individuale e quella collettiva possono coesistere, ma i benefici combinati non possono automaticamente superare i limiti di partecipazione dei vettori. La copertura esistente deve essere comunicata durante l'apertura del contratto.
Definizioni di disabilità per occupazione propria vs. occupazione qualsiasi
La definizione di disabilità è una delle parti più importanti del contratto. Due polizze con lo stesso importo mensile della prestazione e la stessa durata dell’eliminazione possono rispondere in modo diverso allo stesso problema medico perché le loro definizioni sono diverse.
Definizione dell'occupazione propria
La definizione di occupazione propria valuta generalmente se l’assicurato è in grado di svolgere i compiti materiali e sostanziali dell’attività svolta prima dell’invalidità.
Tuttavia, “occupazione propria” non è una promessa standardizzata. Una politica può prevedere:
- Propria occupazione reale: A seconda del contratto, l’assicurato può beneficiare della prestazione assicurativa anche se non è in grado di svolgere la propria professione, anche se lavora in un’altra occupazione.
- Modifica dell'occupazione propria: I benefici possono richiedere che l’assicurato non svolga un’altra attività lavorativa.
- Traslazione dell'occupazione propria: I guadagni derivanti da una nuova occupazione possono ridurre il beneficio per disabilità secondo la formula della polizza.
- Affittazione a titolo personale per un periodo limitato: Il contratto può inizialmente utilizzare il criterio dell’occupazione propria e in seguito passare al criterio dell’occupazione generale.
Le etichette pubblicitarie non sono sufficienti. Leggete la definizione completa, inclusa la disposizione in materia di indennità, i requisiti lavorativi, i benefici di reintegrazione e il periodo durante il quale la definizione si applica.
Definizione di Any-Occupation
La definizione di qualsiasi occupazione richiede generalmente che l’assicurato non sia in grado di svolgere un’altra occupazione per la quale sia ragionevolmente idoneo in base all’istruzione, alla formazione, all’esperienza o ad altri fattori indicati nel contratto.
Questa definizione è solitamente più restrittiva rispetto alla definizione di occupazione autonoma. Non significa necessariamente un lavoro qualsiasi, ma il contratto stabilisce come vengano valutate la capacità professionale, il potenziale di guadagno e l’attività lavorativa alternativa.
Valutazione pratica
Consideriamo un chirurgo che sviluppa una condizione alla mano e non può più eseguire interventi chirurgici, ma può comunque insegnare medicina.
In determinati contratti di vero e proprio esercizio della professione, l’incapacità di eseguire interventi chirurgici può soddisfare la definizione, anche se il chirurgo insegna. In base alla definizione modificata o alla definizione di qualsiasi attività professionale, la capacità di insegnare o il reddito derivante dall’insegnamento possono influire sulla concessione o impedire la concessione delle prestazioni.
Questo esempio illustra perché un titolo professionale da solo non è sufficiente. L’assicuratore può valutare i reali compiti dell’assicurato, il tempo impiegato per ciascun compito, le fonti di reddito, le specializzazioni e il lavoro svolto immediatamente prima dell’inabilità.
Il Guida del consumatore del Dipartimento delle assicurazioni della Carolina del Nord sull’assicurazione per il reddito in caso di disabilità spiega la distinzione generale tra le definizioni relative all'occupazione propria e all'occupazione generica, sottolineando tuttavia che l'ammissibilità dipende dal linguaggio della politica.
Disabilità totale, parziale, residua e presunta
Una disabilità non elimina sempre completamente la possibilità di lavorare. Pertanto, il confronto più efficace va oltre la disabilità totale e valuta se il contratto tenga conto della ridotta capacità lavorativa o della diminuzione del reddito.
Disabilità totale
La disabilità totale è definita dalla policy. Può riguardare l'incapacità di svolgere compiti professionali, l'incapacità di svolgere un'altra attività professionale idonea, la perdita di guadagno o una combinazione di questi fattori.
La parola “total” non deve essere interpretata senza leggere la definizione. Alcuni contratti non prevedono l’impossibilità totale, mentre altri impongono limiti di lavoro più restrittivi.
Disabilità parziale
Le disposizioni relative alla disabilità parziale possono prevedere il pagamento di una parte del beneficio totale nel caso in cui l’assicurato possa svolgere alcuni compiti o lavorare solo a tempo parziale. Le formule di qualificazione e pagamento variano.
Disabilità residua
La disabilità residua si concentra comunemente sulla perdita di reddito causata da malattie o infortuni. Una persona può essere in grado di continuare a lavorare, ma avrà meno ore lavorate, compiti ridotti, una produttività inferiore o un reddito ridotto.
La polizza può prevedere un minimo di perdita di reddito, perdita di tempo o di mansioni, un periodo di disabilità totale precedente o altre condizioni. Alcuni contratti prevedono la possibilità di ricevere un indennizzo dopo che l'assicurato rientra al lavoro ma il reddito non è ancora completamente recuperato.
Disabilità presunta
Le disposizioni relative alla disabilità presumibile possono considerare come disabilità totale perdite gravi specificate nel contratto. Ad esempio, possono includere determinate perdite della vista, dell’udito, della parola o delle membra. Le perdite coperti e le regole relative ai benefici variano da polizza a polizza.
Importo del beneficio, periodo di eliminazione e periodo di beneficio
Tre elementi determinano in gran parte il valore pratico della politica: la quantitá di denaro che può essere pagata, il momento in cui i pagamenti possono iniziare e il periodo di tempo durante il quale possono continuare.
Importo del beneficio mensile
L'assicurazione per disabilità è generalmente concepita per coprire una parte del reddito percepito anziché l'intero guadagno lordo. Le compagnie assicurative limitano la copertura per ridurre gli oneri eccessivi e incoraggiare un ritorno al lavoro in grado di dare un senso finanziario.
Il beneficio massimo disponibile può dipendere da:
- Retribuzione o reddito netto percepito.
- Bonus e commissioni.
- Percentuale di titolari d’azienda.
- Copertura individuale e collettiva esistente.
- Classe occupazionale.
- Limitazioni sulla partecipazione dei vettori.
- Trattamento fiscale degli altri benefici.
Una persona che guadagna $12.000 al mese potrebbe non essere idonea a stipulare una polizza che rimborsasse l’intero importo di $12.000. L’assicuratore applica i propri limiti di emissione e di partecipazione, e la copertura esistente potrebbe ridurre l’importo disponibile.
Periodo di eliminazione
Il periodo di eliminazione è simile a un importo trattenuto in base al tempo trascorso: si tratta del periodo successivo all’inizio della disabilità durante il quale i benefici generalmente non sono pagabili.
Quando si confrontano i periodi di eliminazione di 30, 60, 90, 180 o altri disponibili, è opportuno considerare:
- Risparmio di emergenza.
- Ferie retribuite e tempo libero.
- Prestazioni di disabilità a breve termine.
- I redditi del coniuge o del partner.
- Programmi statali per il disabili, ove applicabili.
- Il tempo necessario per ricevere e documentare la decisione sulla richiesta.
Un periodo di eliminazione più lungo può ridurre le premi, ma richiede che la famiglia finanzi la sospensione del reddito per un periodo più lungo.
Periodo di beneficio
Il periodo di benefici è il periodo massimo durante il quale possono essere versati i benefici per una disabilità qualificata. Le opzioni disponibili possono includere un numero di anni specificato o una durata che termina a un'età determinata.
Un periodo di benefici più lungo offre generalmente una protezione più forte contro la perdita catastrofica di reddito, ma aumenta solitamente l'importo della polizza assicurativa. I benefici si concludono comunque prima se l'assicurato non soddisfa più i requisiti per la copertura.
Cosa copre l’assicurazione per disabilità e cosa può essere escluso?
Molte politiche di reddito per disabilità individuali possono coprire le disabilità qualificate causate sia da malattie che da infortuni. Altri prodotti possono coprire solo gli infortuni. La copertura non deve essere presunta in base al nome del prodotto.
Una condizione medica coperta deve causare una disabilità coperta
Unicamente una diagnosi medica non è necessariamente sufficiente. La condizione deve incidere sul lavoro o sul reddito in misura conforme alle disposizioni della polizza assicurativa.
L'assicuratore può valutare:
- Evidenza medica oggettiva e clinica.
- Sintomi e limitazioni funzionali.
- Trattamento e conformità.
- Obblighi professionali.
- Attività lavorativa e guadagno.
- Se le restrizioni sono supportate da dati scientifici.
- Se si applicano delle esclusioni o delle limitazioni.
Esclusioni e limitazioni comuni
A seconda della politica e dello stato, le limitazioni possono riguardare:
- Condizioni pregresse.
- Condizioni mediche o parti del corpo specificamente escluse.
- Ferite auto inflitte.
- Atti di guerra o servizio militare.
- Incarcerazione o partecipazione a determinati reati illegali.
- Hobbies pericolosi o attività legate all'aviazione.
- Disabilità che si presentano durante un periodo di inattività della copertura assicurativa.
- Infortuni sul lavoro trattati dalla rendita professionale dei lavoratori.
- Condizioni mentali, nervose o legate all'uso di sostanze che non consentono un periodo di beneficio limitato.
Non tutte le polizze prevedono tutte le limitazioni. Alcune esclusioni vengono aggiunte specificamente durante la sottoscrizione e appaiono in un emendamento o una conferma. Leggere attentamente la polizza emessa, non solo la domanda o il riassunto della vendita.
Condizioni Preesistenti
Una clausola relativa a condizioni preesistenti può limitare le richieste legati a condizioni mediche esistenti, che abbiano causato sintomi o che abbiano ricevuto cure durante un periodo di osservazione specificato. L’esclusione delle condizioni individuali può anche comportare l’esclusione delle condizioni indicate.
Le definizioni e i periodi variano. I candidati dovrebbero rispondere alle domande della domanda in modo completo e accurato, poiché una falsa dichiarazione può influire sulla copertura o sulla futura richiesta.
Cosa determina il costo dell’assicurazione per la disabilità individuale?
Non esiste un prezzo universale. Le premi offerte sono basate sul rischio in gioco e sulla quantità e sulla qualità della protezione scelta.
I fattori possono includere:
- Età alla data della domanda.
- Storia medica e trattamento attuale.
- Attività professionale e mansioni specifiche.
- Entrate da lavoro.
- Importo del beneficio.
- Periodo di eliminazione.
- Periodo di beneficio.
- Definizione di disabilità.
- Disposizioni sulla rinnovabilità.
- Scegliere i passeggeri opzionali.
- Utilizzo del tabacco o della nicotina.
- Attività pericolose.
- Fattori di valutazione approvati dallo Stato e disponibilità del prodotto.
La questione dell'occupazione
Un’assicuratrice valuta la probabilità che una malattia o un infortunio possano impedire al richiedente di svolgere le proprie mansioni. Un professionista con sede in ufficio, un chirurgo, un pilota e un operaio edile potrebbero ricevere classificazioni professionali diverse, limiti di benefici, premi, esclusioni o disponibilità del prodotto.
La valutazione non si basa solo sul titolo professionale. I compiti fisici, i viaggi, l’ambiente di lavoro, le competenze specifiche, la proprietà aziendale, le ore lavorative e le fonti di reddito possono essere importanti.
Un premio inferiore non significa sempre un migliore rapporto qualità-prezzo
Una polizza meno costosa può prevedere:
- Un periodo di eliminazione più lungo.
- Un periodo di benefici più breve.
- Una definizione più restrittiva della disabilità.
- Meno benefici residui.
- Altri compensi o limitazioni.
- Disposizioni più restrittive in materia di rinnovabilità.
Confrontate il linguaggio contrattuale con il prezzo. Lo scopo non è acquistare il maggior numero di rider; ma proteggere il rischio di reddito più importante con condizioni che il candidato possa sostenere.
Disability Insurance Riders e disposizioni sulla rinnovabilità
I rider possono ampliare la protezione, ma ciò comporta anche una maggiore complessità e possono comportare un aumento delle polizze. La disponibilità varia in base all’assicuratore, all’occupazione, allo stato e ai risultati dell’analisi di merito.
Prestazione di disabilità residua o parziale
Questa disposizione può essere corrisposta quando l’assicurato continua a lavorare ma subisce una riduzione qualificata dei redditi, delle ore lavorate o del reddito. Rivedete il requisito minimo di perdita di reddito, la formula di calcolo, i benefici di reintegrazione e se l’invalidità totale debba essere verificata prima.
Riduttore del costo della vita
Un assicurato COLA può aumentare i benefici durante una lunga durata della polizza in base alla formula applicata. In genere, questo non aumenta i benefici della polizza solo perché l’inflazione aumenta mentre l’assicurato rimane in buona salute.
Opzione di aumento futuro
Una futura opzione di aumento o di acquisto potrebbe consentire al proprietario di richiedere una copertura aggiuntiva dopo che il reddito cresce, senza dover ripetere il processo di sottoscrizione completa, previa verifica finanziaria, compatibilmente con le date di opzione, i limiti di età e altre condizioni.
Prestazione di disabilità catastrofica
Un beneficio catastrofico può fornire un importo aggiuntivo se l’assicurato soddisfa uno standard contrattuale più severo, come l’incapacità di svolgere attività specifiche della vita quotidiana o una grave compromissione cognitiva. Le definizioni variano e non devono essere confuse automaticamente con le polizze di assistenza a lungo termine.
Waiver of Premium
A waiver provision may suspend required premiums after the insured has remained disabled for the period stated in the policy. Premium obligations before qualification and during recovery depend on the contract.
Non-Cancelable and Guaranteed Renewable
These are important policy provisions, although terminology varies:
- Non-cancelable: Generally means the insurer cannot cancel the policy, reduce benefits, or increase the premium while contractual requirements are satisfied, subject to the policy’s terms.
- Guaranteed renewable: Generally means the insurer must renew coverage when required premiums are paid, but it may retain a contractual right to change premiums for an approved class of policyholders.
Read the exact renewal clause. A label in a brochure is not a substitute for the policy.
I benefici previdenziali per disabilità individuali sono soggetti a imposte?
Federal income-tax treatment generally depends on who paid the premiums and whether those premiums were paid with pre-tax or after-tax dollars.
| Premium arrangement | General federal treatment of benefits |
|---|---|
| Individual pays premiums personally with after-tax dollars | Benefits are generally not included in taxable income |
| Employer pays the entire premium and the employee does not include the premium in income | Benefits are generally taxable to the employee |
| Employer and employee share the cost | The taxable portion may correspond to the employer-funded share |
| Employee pays through a pre-tax salary-reduction arrangement | Benefits may be taxable |
| Employer-paid premium is included in the employee’s taxable income | Benefits may receive different treatment than an untaxed employer-paid arrangement |
These are general federal principles-not individualized tax advice. State taxation, business ownership, premium deductions, policy structure, and changes in tax law may affect the result.
Il IRS Publication 525, Taxable and Nontaxable Income explains that benefits received under an accident or health policy are generally not taxable when the recipient paid the premiums, while employer-paid sick-pay or disability benefits may be taxable.
Before choosing how premiums will be paid, employers, business owners, and individuals should consult a qualified tax professional.
Private Disability Insurance vs. SSDI, Workers’ Compensation, and FMLA
These programs can overlap, but they are not interchangeable.
| Program | Obbiettivo principale | General trigger | Income payment | Key limitation |
|---|---|---|---|---|
| Individual disability insurance | Contractual income protection | Covered disability meeting the private policy definition | Monthly benefit defined by the policy | Requires underwriting, premiums, and claim eligibility |
| Social Security Disability Insurance | Federal disability benefit for qualifying workers | SSA definition, work requirements, and a condition expected to last at least 12 months or result in death | Federal benefit based on program rules and earnings history | Uses a strict federal definition and does not provide short-term benefits |
| Workers’ compensation | Benefits for work-related injury or occupational illness | Connection to employment under applicable law | May provide wage and medical benefits | Generally limited to work-related conditions and governed primarily by state law |
| FMLA | Job-protected leave | Eligible employee, covered employer, and qualifying reason | FMLA itself does not guarantee wage replacement | Eligibility rules apply and leave is limited |
Social Security Disability Insurance
SSDI uses its own federal definition and earnings requirements. The Social Security Administration generally requires a medically determinable impairment that prevents substantial gainful activity and is expected to last at least 12 months or result in death.
Private coverage may use a different occupational definition and elimination period. Receiving or applying for one benefit does not automatically establish eligibility for the other. Private group or individual policies may also contain SSDI offset provisions.
Review the Social Security Administration’s definition of disability for the federal standard.
Workers’ Compensation
Workers’ compensation generally addresses occupational injuries and illnesses. Private disability policies may exclude work-related conditions, coordinate with workers’ compensation, or reduce benefits by amounts received under other programs.
Because workers’ compensation is primarily state-regulated, rights and benefit rules vary by jurisdiction.
Family and Medical Leave Act
FMLA is a leave and job-protection law—not a disability income policy. Eligible employees of covered employers may receive unpaid, job-protected leave for qualifying reasons, with continuation of group health benefits under the applicable conditions.
Il U.S. Department of Labor FMLA overview explains that eligible employees may receive up to 12 workweeks of leave in a 12-month period for specified family and medical reasons. State law may provide additional protections.
Assicurazione per disabilità per professionisti e imprenditori autonomi
Self-employed individuals may have no employer-sponsored disability benefits and may face two separate risks: loss of personal income and ongoing business expenses.
Individual Disability Income Insurance
An individual policy may protect a portion of the owner’s personal earned income. Underwriting may require tax returns, profit-and-loss statements, ownership documentation, and a history of stable earnings.
Newly self-employed applicants may have limited coverage options if earnings are not yet established. Some carriers may use prior occupational income, contracts, or special professional programs, but availability varies.
Business Overhead Expense Coverage
Business overhead expense disability insurance is designed to reimburse eligible business expenses during a qualifying disability, subject to the contract. It is not the same as personal income replacement.
Potential covered expenses may include eligible items such as:
- Rent or mortgage interest for business premises.
- Utilities.
- Employee salaries.
- Professional services.
- Equipment leases.
- Certain insurance premiums.
- Other fixed overhead expenses listed in the policy.
The policy may exclude the disabled owner’s personal compensation, profits, inventory, or other expenses. Benefit amount, elimination period, reimbursement rules, tax treatment, and maximum duration must be reviewed carefully.
Key-Person and Disability Buy-Sell Planning
Other business disability strategies may include:
- Key-person disability insurance intended to help the business respond to the disability of a critical employee or owner.
- Disability buy-sell coverage intended to fund part or all of a qualifying ownership transfer under a properly drafted agreement.
These policies solve different problems and use different owners, beneficiaries, triggers, and tax considerations. Business owners should coordinate insurance with legal, accounting, and succession documents.
Come confrontare le polizze di assicurazione disabilità
The strongest policy is not necessarily the one with the highest illustrated benefit or longest list of riders. It is the contract that addresses the buyer’s most important risks with terms that are understandable, affordable, and sustainable.
Before accepting a policy, compare:
- The exact definition of total disability.
- Whether the definition changes after a stated period.
- Treatment of work in another occupation.
- Partial, residual, and recovery benefits.
- Monthly benefit and covered income.
- Elimination-period rules.
- Durata del beneficio massimo.
- Renewability and premium provisions.
- Offsets for other disability income.
- Mental, nervous, substance-use, and other limitations.
- Pre-existing-condition language and individual exclusions.
- Foreign-residence and travel provisions.
- Claim-notice and proof-of-loss requirements.
- Optional riders and their actual cost.
- Conditions under which benefits end.
Request and retain the complete policy, not only a quote or marketing illustration. Confirm that the issued contract matches the accepted offer and review every amendment, exclusion, and endorsement.
Come funziona una richiesta di indennizzo per disabilità?
A successful claim requires more than a diagnosis. It requires evidence that connects the medical condition to the policy’s disability definition and the insured’s occupational or income loss.
Notify the Insurer Promptly
Follow the policy’s notice requirements. Obtain the correct claim forms and keep copies of all submissions, correspondence, medical records, and delivery confirmations.
Document the Occupation Accurately
The insurer may need to understand what the insured actually did before disability. A job title may not describe:
- Physical requirements.
- Cognitive demands.
- Hours and travel.
- Specialized procedures.
- Leadership or sales responsibilities.
- Percentage of time spent on each material duty.
- Income connected to different duties.
Provide Medical and Financial Evidence
Treating-provider statements should describe functional restrictions rather than only diagnoses. Residual claims may also require ongoing proof of pre-disability and post-disability income.
Expect Continuing Review
The insurer may periodically request updated medical records, claimant statements, financial information, treatment compliance, or an independent evaluation. A change in disability definition can also trigger a new vocational review.
Understand Appeal Rights
If a claim is denied or terminated, review the written explanation, policy provisions, evidence considered, and appeal deadline. Employer plans governed by ERISA have specific internal claims and appeal procedures.
Il U.S. Department of Labor disability-benefits resource provides information about claims procedures for many employer-sponsored disability plans. Legal rights and deadlines can be complex, so a claimant may need advice from a qualified attorney.
Quando l'assicurazione individuale per disabilità può o non può essere utile
Individual disability insurance may deserve consideration when a person’s household, savings goals, or business depend heavily on continued earned income.
It may be particularly relevant for:
- Professionals whose income depends on specialized physical or cognitive duties.
- Self-employed individuals without workplace benefits.
- Business owners responsible for both household and business expenses.
- Employees whose group coverage has a low monthly maximum.
- Workers whose compensation includes bonuses, commissions, or incentive income not fully covered by an employer plan.
- Households with limited ability to absorb a long interruption of income.
It may be less suitable or unavailable when:
- The applicant has no qualifying earned income.
- Existing assets or guaranteed income can comfortably support a permanent work interruption.
- Premiums would undermine essential savings or debt obligations.
- Medical or occupational underwriting prevents acceptable coverage.
- The proposed policy excludes the condition or duty that creates the primary concern.
- The buyer expects medical-expense reimbursement rather than income protection.
The decision should consider emergency savings, employer benefits, household income, debt, occupation, health, budget, and the consequences of a long disability.
Domande frequenti sull'assicurazione per disabilità individuale
Come funziona l'assicurazione contro l'invalidità individuale?
Il richiedente completa le verifiche mediche, professionali e finanziarie. Dopo che la polizza è emessa, è necessario versare i premi per mantenerla in vigore. Se una malattia o un infortunio coperti soddisfa la definizione di incapacità prevista dal contratto, l’assicurato presenta una richiesta e completa il periodo di eliminazione. I premi approvati possono essere poi pagati mentre la copertura continua, fino al periodo massimo di copertura.
L'assicurazione per disabilità sostituisce tutta la mia paga?
In generale, no. La copertura è solitamente limitata a una parte dei redditi percepiti ammissibili e può essere soggetta a un importo massimo mensile di benefici, ai limiti previsti dal contratto di assicurazione e a compensi. Il relativo importo varia a seconda del vettore e del contratto sottoscritto.
Per quanto tempo devo aspettare prima di ricevere i benefici?
Il periodo di sospensione di cui alla polizza determina il periodo di attesa necessario. I periodi disponibili variano. I benefici non sono necessariamente retroattivi al primo giorno di incapacità lavorativa.
Posso lavorare e ricevere ancora le prestazioni di disabilità?
Possibilmente. Le disposizioni relative alla conservazione dei diritti, alla ripartizione parziale, alla ripresa, alla transizione o alla determinazione del proprio reddito possono consentire l’erogazione di prestazioni mentre l’assicurato è occupato lavorativamente. I guadagni e gli obblighi possono ridurre o eliminare le prestazioni in base al contratto.
Sono coperti i casi di disturbi mentali?
Alcune polizze possono coprire condizioni mentali o nervose compatibili con la copertura, tuttavia le definizioni, le esclusioni e i periodi di beneficio massimi variano da caso a caso. Una polizza individuale può anche contenere una clausola di esclusione di garanzia. Leggi attentamente il contratto emesso e le disposizioni statali applicabili.
Può un lavoratore autonomo qualificarsi?
Sì, quando i requisiti dei vettori sono soddisfatti. L'assicuratore richiede comunemente rendiconti fiscali o documenti finanziari aziendali per verificare un reddito stabile. I nuovi imprenditori o coloro che presentano fluttuanti entrate potrebbero incontrare ulteriori limitazioni.
I benefici per disabilità sono esenti da imposte?
Non automaticamente. I benefici non sono generalmente soggetti a imposta quando un individuo ha versato i premi con somme trattenute dall’imposta sul reddito. Le modalità di pagamento da parte del datore di lavoro o quelle pre-imposte dall’imposta potrebbero comportare benefici tassabili. La combinazione di fonti di finanziamento può determinare un trattamento proporzionale. Un professionista fiscale dovrebbe esaminare la specifica modalità di finanziamento.
La copertura assicurativa per disabilità da parte del datore di lavoro è sufficiente?
È possibile, ma questo non può essere determinato solo in base alla percentuale di copertura. Leggi attentamente il beneficio mensile massimo, la compensazione coperta, il trattamento fiscale, gli offset, la portabilità, la definizione di disabilità, il periodo di beneficio e le limitazioni.
L’assicurazione per disabilità è uguale all’assicurazione sulla vita?
No. L'assicurazione sulla vita generalmente prevede un importo in caso di morte dell'assicurato. L'assicurazione sulla disabilità può fornire benefici durante la vita dell'assicurato quando una disabilità coperta limita la possibilità di lavorare o di guadagnare. Alcuni nuclei familiari potrebbero aver bisogno di entrambe le protezioni per affrontare diversi rischi.
Cosa succede se cambio lavoro?
Una polizza individuale rimane generalmente in capo al titolare quando cambia il rapporto di lavoro, a condizione che i suoi termini e i pagamenti delle premi continuino a essere rispettati. La copertura per il gruppo di datori di lavoro di solito termina quando termina il rapporto di lavoro o l'ammissibilità al piano.
Conclusione: Proteggi il reddito alla base del tuo piano finanziario
Understanding how individual disability insurance works requires more than choosing a monthly benefit. The disability definition, elimination period, benefit period, residual provisions, exclusions, renewability, tax treatment, and claims process all determine how the contract may respond.
The right comparison starts with four questions:
- How much earned income would stop if you could not work?
- How long could your household rely on savings and other benefits?
- Which occupational duties produce your income?
- Which policy limitations could prevent or reduce a benefit?
Disability insurance cannot remove the medical and personal consequences of an illness or injury. A carefully selected policy may, however, transfer part of the financial risk created by a prolonged loss of earnings.
Valuta con fiducia la protezione dei tuoi redditi in caso di disabilità
Your occupation, income, workplace benefits, savings, health history, and budget all affect the coverage that may be available and appropriate.
Schedule a free, no-obligation 15-minute consultation to review your existing protection, identify potential income gaps, and compare available disability insurance options.
Policy availability, premiums, definitions, benefit amounts, elimination periods, benefit periods, exclusions, limitations, riders, and underwriting requirements vary by insurer, state, applicant, occupation, and policy. This information is educational and is not individualized insurance, investment, tax, legal, medical, or employment advice. Consult qualified professionals regarding your individual circumstances.